監修 涌井 好文 社会保険労務士
在職老齢年金制度とは、60歳以降も働きながら老齢厚生年金を受け取ることのできる制度です。給与(総報酬月額相当額)と年金額(基本月額)の合計が基準額を超える場合、超過分の半額または年金の全額に相当する老齢厚生年金が支給停止となります。なお、老齢基礎年金は対象外です。
2026年4月の制度改正により、この支給停止の基準額が51万円から65万円へと引き上げられました。これまで年金が減額・停止されていた層であっても、働きながら満額を受給できる可能性が生じます。
本記事では、在職老齢年金の具体的な計算式や、2026年改正による影響をシミュレーションを交えて解説します。
目次
- 在職老齢年金制度とは?
- 在職老齢年金の支給停止調整額とは
- 年金が支給停止される期間と支給停止額の変更時期
- 在職老齢年金の計算方法
- 老齢厚生年金が全額支給となるケース
- 老齢厚生年金が支給停止となるケース
- 在職老齢年金が廃止される?制度改正の内容と見直しの影響
- 在職老齢年金の受給の流れ
- 在職老齢年金を受け取る従業員側のメリット
- 働きながら年金受給額を毎年見直せる(在職定時改定)
- 厚生年金・健康保険に加入できる
- 在職老齢年金を受け取る従業員側のデメリット・注意点
- 支給停止された年金は退職後も回収できない
- 支給停止分は繰下げ受給で増やせない
- 在職中は加給年金が止まる可能性がある
- 雇用継続給付を受け取ると年金の減額幅が広がる
- 企業がシニア人材を雇用するメリット・デメリット
- まとめ
- 個人情報を適切に処理するなら管理ツールの使用を
- よくある質問
人事労務のすべてをfreeeひとつでシンプルに
freee人事労務は、入社手続きで取得した従業員ごとの保険料・税金と、打刻情報とを紐づけて自動で給与計算し、給与明細も自動で発行します!
ぜひ一度ご覧ください!
在職老齢年金制度とは?
在職老齢年金制度とは、60歳以降も働きながら老齢厚生年金を受け取ることのできる制度です。
しかし、厚生年金保険の被保険者として働きながら老齢厚生年金を受け取る場合に、基本月額と総報酬月額相当額の合計額が一定の基準を超えると、超過分の半額または年金の全額が支給停止されます。老齢基礎年金は対象外であり、老齢厚生年金のみが支給停止の対象です。
基本月額、総報酬月額相当額とは、それぞれ以下のとおりです。
基本月額と総報酬月額相当額
- 基本月額:加給年金額を除いた老齢厚生年金(報酬比例部分)の年金額を12で割った月額
- 総報酬月額相当額:その月の標準報酬月額と、過去1年間の標準賞与額の合計を12で割った額を足したもの
出典:日本年金機構「在職老齢年金の計算方法」
在職老齢年金の支給停止調整額とは
支給停止調整額とは、在職中の老齢厚生年金が一部または全額支給停止される基準額です。年度によって変更がありますが、直近では2026年4月に、51万円から65万円に引き上げられました。
つまり、基本月額と総報酬月額相当額の合計額が65万円以内に収まれば、老齢厚生年金を全額受給できるということです。
年金が支給停止される期間と支給停止額の変更時期
支給停止の変更や解除は、以下のタイミングで反映されます。
支給停止額の変更時期
- 給与や賞与の変動によって総報酬月額相当額が変わった月
- 退職日の翌月
給与が下がり、合計額が基準額以下に収まれば、その月から支給停止は解除されます。ただし、退職後1ヶ月以内に再就職して厚生年金保険に加入し直した場合は、退職による変更とは扱われません。
在職老齢年金の計算方法
在職老齢年金の支給額は、基本月額と総報酬月額相当額の合計が、支給停止調整額を超えるかどうかで決まります。基本的な計算方法は、以下のとおりです。
- 基本月額:老齢厚生年金(年額) ÷ 12
- 総報酬月額相当額:標準報酬月額 +(直近1年間の賞与 ÷ 12)
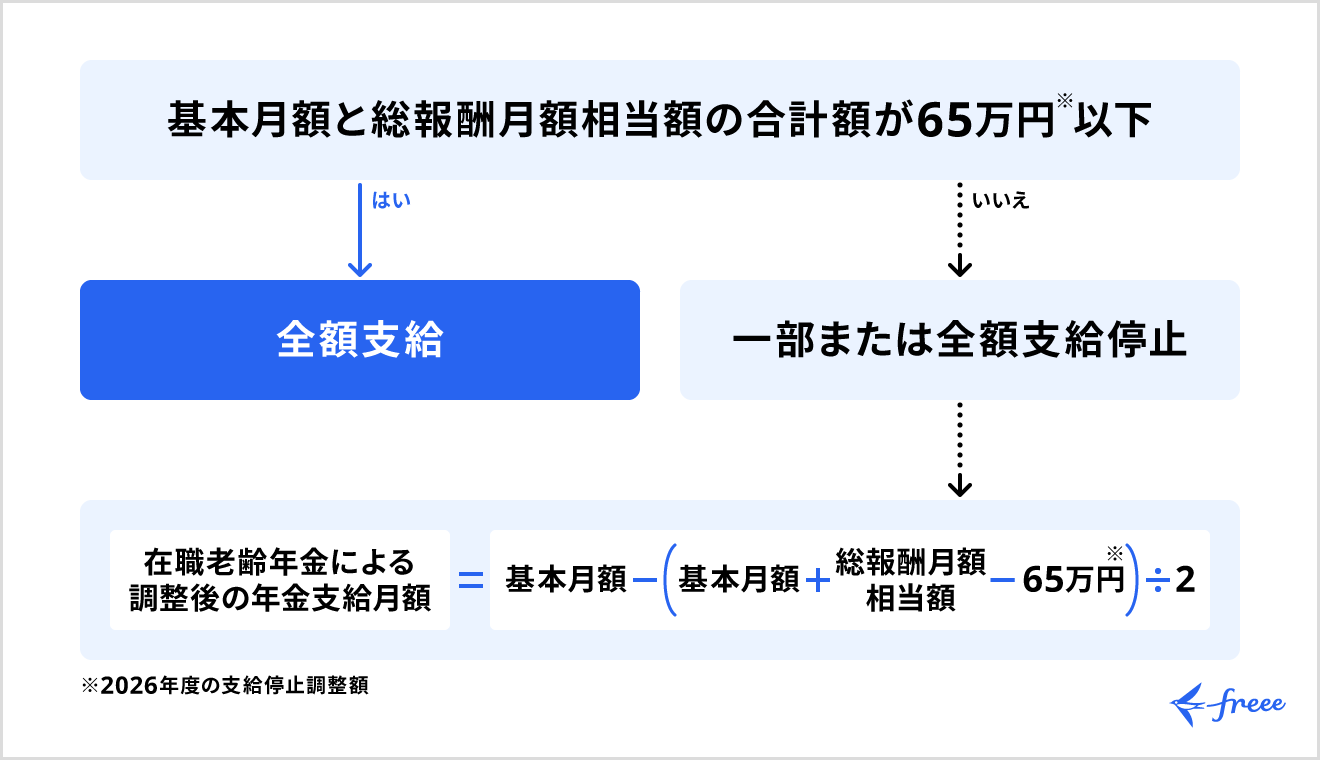
基本月額と総報酬月額相当額の合計が65万円以下であれば年金は全額支給され、65万円を超える場合は、超過分の半額が支給停止されます。ただし、超過分の半額が基本月額以上となる場合には年金の全額が支給停止となります。
在職老齢年金の計算方法は、下図のようなフローチャートで考えられます。
2026年度以降の支給停止調整額65万円を基準に、具体的な計算パターンを確認します。
老齢厚生年金が全額支給となるケース
基本月額と総報酬月額相当額の合計が65万円以下であれば、老齢厚生年金は全額支給されます。
【基本月額が8万円、総報酬月額相当額が41万円の場合】
80,000(基本月額)+ 410,000(総報酬月額相当額)= 490,000(円)
このように、合計額が支給停止調整額の基準内であれば支給停止は発生しません。
老齢厚生年金が支給停止となるケース
基本月額と総報酬月額相当額の合計額が65万円を超えると、超過分の半額が老齢厚生年金から支給停止されます。
支給停止額と実際の支給額の計算式
支給停止額 =(基本月額 + 総報酬月額相当額 - 650,000)÷ 2
実際の年金支給額 = 基本月額 - 支給停止額
たとえば、基本月額が20万円、総報酬月額相当額が55万円であれば、以下のように計算します。
【基本月額が20万円、総報酬月額相当額が55万円の場合】
合計額:200,000(基本月額) + 550,000(総報酬月額相当額) = 750,000(円)
超過額:750,000 - 650,000 = 100,000(円)
支給停止額:100,000 ÷ 2 = 50,000(円)
給与が増えて基準額を超えても、老齢厚生年金の減額は超過分の半分のみです。収入全体が大きく目減りすることはないため、過度に就業を控える必要はありません。ただし、計算した支給停止額が基本月額を超える場合には、全額が支給停止となります。
在職老齢年金が廃止される?制度改正の内容と見直しの影響
在職老齢年金制度は廃止されません。2026年4月の制度改正により、在職老齢年金の支給停止調整額が月51万円から月65万円へ引き上げられました。これは、制度の枠組みを維持しつつ、高齢者が働きながら年金を受け取りやすくするための見直しです。
改正の背景には、高齢者の就労意欲と実態のギャップがあります。内閣府の「生活設計と年金に関する世論調査」によると、65〜69歳の約6割が「66歳以降も働き続けたい」と回答している一方、同年代の3割以上が「年金額が減らないよう就労時間を調整し会社等で働く」と回答しています。
基準額の引き上げにより、これまで支給停止の対象だった層が、全額受給しながら働き続けることが可能になりました。
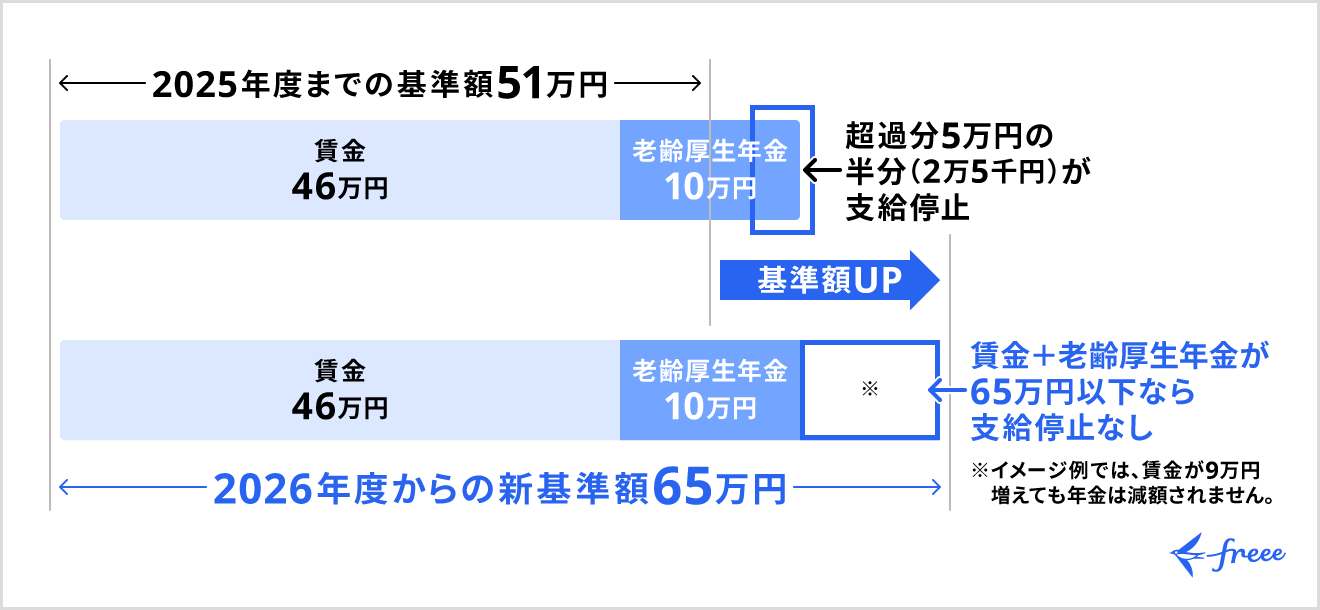
改正による影響を比較してみましょう。
【例:基本月額10万円 + 総報酬月額相当額46万円 = 合計56万円の人の場合】
- 2025年度末まで:基準額51万円を上回るため支給停止
- 2026年4月以降:基準額65万円を下回るため全額支給
制度変更を見据えて、働き方や今後の受給見通しを改めて確認しましょう。
出典:内閣府「生活設計と年金に関する世論調査」
在職老齢年金の受給の流れ
在職老齢年金を受け取るには、通常の老齢年金と同様に年金請求書の提出が必要です。
受給権が発生しても自動的に支給は始まらないため、手続きを忘れないようにしましょう。請求可能日から5年を過ぎた分は時効によって消滅する場合があります。
受給までの主な流れは以下のとおりです。
在職老齢年金の受給の流れ
- 年金請求書の受け取り・加入記録の確認
- 年金請求書と添付書類の提出
- 年金証書・年金決定通知書の受け取り
- 年金振込の開始
なお、公的年金は原則として偶数月の15日に、前月・前々月分がまとめて振り込まれます。内容が振込額に反映されるのは、4月・5月分が支払われる2026年6月15日からです。改正直後の4月振込分は旧基準で計算されている点に注意が必要です。
出典:e-Gov法令検索「厚生年金保険法」
在職老齢年金を受け取る従業員側のメリット
在職老齢年金には、働きながら受け取ることで生じる従業員側のメリットがあります。メリットを事前に把握しておくことで、就労時間や報酬の設定を含めた老後の働き方を具体的に検討しやすくなります。
主なメリットは以下の2つです。
在職老齢年金を受け取る従業員側のメリット
- 働きながら年金受給額を毎年見直せる(在職定時改定)
- 厚生年金・健康保険に加入できる
働きながら年金受給額を毎年見直せる(在職定時改定)
在職定時改定のメリットは、働いた分の保険料が毎年の年金額に反映される点です。
在職定時改定は、65歳以上70歳未満で厚生年金保険に加入しながら老齢厚生年金を受給している場合に、納付した保険料をもとに年金額を毎年見直す仕組みです。
毎年9月1日を基準に、前年9月から当年8月までの加入実績が反映され、10月分から年金額に上乗せされます。たとえば、標準報酬月額30万円で1年間加入し続けたなら、年金は年間で約1万9,700円増額される計算です。
65歳から70歳になるまでの間、働き続ける限り、将来受け取る年金額を毎年増やせます。70歳以降は厚生年金保険の被保険者資格を喪失するため、在職定時改定の対象外です。
厚生年金・健康保険に加入できる
在職老齢年金を受け取りながら働くのであれば、勤務先の健康保険へ加入できます。保険料の半額を事業主が負担するため、個人の負担を抑えながら医療保障を受けられる点がメリットです。
また、業務外の病気やケガで休業した際には、国民健康保険には原則ない傷病手当金を受け取れます。支給額は標準報酬月額の約3分の2で、通算して最大1年6ヶ月まで保障されます。家族を被扶養者として追加できる点も、世帯単位での安心につながるでしょう。
さらに、家族が一定の条件を満たしていれば、保険料の負担なく被扶養者として追加できます。
被扶養者と認められるための条件
- 19歳以上23歳未満:年収150万円未満
- 60歳未満:年収130万円未満
- 60歳以上または障害者:年収180万円未満
- 同一世帯の場合: 上記の年収要件を満たし、かつ被保険者の収入の2分の1未満であること
- 別居の場合: 上記の年収要件を満たし、かつ被保険者からの仕送り(援助)額よりも収入が少ないこと
出典:厚生労働省「○収入がある者についての被扶養者の認定について」
出典:e-Gov法令検索「健康保険法」
在職老齢年金を受け取る従業員側のデメリット・注意点
在職老齢年金にはメリットがある一方、見落としがちな注意点もあります。支給停止による影響は退職後にも及ぶケースがあるため、事前に把握しておきましょう。
主なデメリット・注意点は以下の4つです。
在職老齢年金を受け取る従業員側のデメリット・注意点
支給停止された年金は退職後も回収できない
在職中に支給停止された年金は、退職後に一括で受け取れるわけではありません。支給停止はあくまで、その期間の年金を受け取れないという調整であり、後からまとめて支払われる制度は設けられていません。
たとえば、在職中に毎月3万円の支給停止が3年間続いたなら、合計108万円分の年金は受け取れないままです。
ただし、在職中に納めた保険料は在職定時改定や、退職1ヶ月後に適用される退職改定によって将来の年金額に上乗せされます。さらに、70歳未満で退職したなら、退職から1ヶ月経過後に退職改定が適用され、在職中の厚生年金加入期間が年金額に反映されます。
支給停止された金額そのものは戻らないものの、納付実績は無駄になりません。
出典:日本年金機構「令和4年4月から在職定時改定制度が導入されました」
支給停止分は繰下げ受給で増やせない
繰下げ受給による増額は、支給停止されていない部分のみが対象です。
繰下げ受給とは、年金の受け取り開始を遅らせることで、1ヶ月あたり0.7%ずつ年金額が増える制度です。最大75歳まで繰り下げた場合、65歳時点の年金額に対して最大84%の増額が見込まれます。
ただし、増額の計算対象となるのは、在職老齢年金による支給停止額を除いた部分のみです。在職老齢年金により支給停止されている部分は含まれません。
たとえば、65歳時点の老齢厚生年金が月30万円の人が、在職老齢年金により月20万円に減額されている状態で70歳まで繰り下げたなら、以下のような差が生じます。
- 支給停止がない状態での増額分:30万円 × 0.7%× 60ヶ月 = 126,000円
- 支給停止がある状態での増額分:20万円 × 0.7% × 60ヶ月 = 84,000円
上記のケースでは、増額の基準となる金額が異なるため、月額で4万2,000円の差が生じます。
繰下げ受給を検討するなら、現在の給与水準による支給停止額と、実際の増額幅をあわせて確認しましょう。支給停止が続く状況下での繰り下げは、想定より増額の恩恵が小さくなります。
出典:日本年金機構「年金の繰下げ受給」
在職中は加給年金が止まる可能性がある
老齢厚生年金が全額支給停止になると、配偶者への加給年金も同時に停止される可能性があります。
加給年金とは、厚生年金保険の被保険者期間が20年以上ある人が、老齢厚生年金に上乗せして支給される年金です。配偶者への加給年金額は、2026年度の基本額が年間24万3,800円であり、受給権者の生年月日に応じた特別加算額が上乗せされます。
2026年の改正で基準額が引き上がるため全額停止となる人は減りますが、報酬水準が高い場合は加給年金も含めた総収入で判断する必要があります。
雇用継続給付を受け取ると年金の減額幅が広がる
高年齢雇用継続給付を受けているなら、在職老齢年金による支給停止とは別に、雇用保険との調整として年金の一部が支給停止となります。
追加で調整される金額は、給与水準に応じて最大で賃金の4%相当です。なお、2025年3月31日以前に60歳に達した人については旧制度が適用され、最大6%となります。
高年齢雇用継続給付は、60歳以降の賃金が60歳到達時の75%未満に低下したときに、低下分を補填する雇用保険の給付制度です。給付額の上限は、2025年4月1日以降、賃金額の15%から10%へ変更されました。
したがって、年金と給付を同時に受ける場合は、在職老齢年金による支給停止に加え、雇用継続給付に伴う調整が行われます。
たとえば、年金月額10万円の人の賃金が60歳以降に35万円から20万円に低下したなら、高年齢雇用継続給付は月2万円(20万円×10%)です。このとき、賃金20万円の4%にあたる8,000円が年金から差し引かれるため、受給額は9万2,000円となります。その結果、賃金・給付・年金を合計した収入は月31万2,000円です。
なお、支給停止額や給付率は個人の賃金水準や年金額によって異なります。正確な支給額は、年金事務所で確認しましょう。
出典:日本年金機構「年金と雇用保険の高年齢雇用継続給付との調整」
企業がシニア人材を雇用するメリット・デメリット
在職老齢年金の基準額引き上げにより、シニア人材が就労調整を行わずに働きやすくなりました。企業側もメリットと課題の両面を踏まえて雇用方針を検討する必要があります。
企業がシニア人材を雇用することには、以下のようなメリット・デメリットがあります。
企業がシニア人材を雇用するメリット
- 即戦力の確保による労働力不足の解消につながる
- 長年の業務経験で培った専門知識や業界ネットワークを業務に活用できる
- 管理職経験を活かし、若手社員の育成や指導に貢献できる
企業がシニア人材を雇用するデメリット・課題
- 新しい社内システムや業務フローへの適応に時間を要するため、教育コストが発生する場合がある
- 価値観や業務スタイルの違いにより、世代間で意思疎通にずれが生じる可能性がある
シニア人材の活用は、新卒採用・育成と比較して即戦力としての活用により、コストを抑えながら現場の人員を補う手段のひとつです。一方で、新システムへの適応コストや処遇設計など固有の課題も伴います。円滑に業務を進めるためには、業務ルールの明確化やコミュニケーション体制の整備が必要です。
まとめ
在職老齢年金は、働きながら老齢厚生年金を受け取る際、基本月額と総報酬月額相当額の合計が基準額を超えると年金の一部が支給停止される制度です。2026年4月の改正により、支給停止の基準額は51万円から65万円に引き上げられました。改正の結果、減額対象となる人の範囲が縮小しています。
制度を適切に運用するには、在職定時改定による年金増額や、加給年金・繰下げ受給への影響まで踏まえ、全体の収支を把握しておくことが重要です。また、企業としても制度を理解し、シニア人材の給与設定や労務管理を適切に行う必要があります。
シニア人材の雇用管理や社会保険手続きをまとめて効率化したい企業には、「freee人事労務」の活用がおすすめです。給与計算から社会保険の手続きまでを一元管理し、法改正にも自動で対応するため、担当者の業務負担を抑えながら正確な労務管理を実現します。
複雑化するシニア雇用の労務リスクを防ぎ、企業と従業員双方の安心を確保するためにも、この機会にシステム導入による業務効率化を進めましょう。
個人情報を適切に処理するなら管理ツールの使用を
従業員を雇い入れているなら、従業員の個人情報も適切に管理しなければなりません。
freee人事労務は、個人情報はもちろん、口座情報や入出金データなど、すべてのデータを暗号化して保存。すべての通信に対して金融機関レベルの通信方式を採用し、強固なセキュリティ体制を敷いています。
個人情報の取り扱いでは、一定基準を満たす企業に与えられる国際認証TRUSTeを取得しており、従業員の個人情報も適切な管理が可能です。
データはクラウド上で保管されているため、パソコンの紛失やハードディスクの破損による物理的なデータ損失の心配もありません。
外部へのデータ漏えいを防ぐ対策が施され、安心して利用できるfreee人事労務をぜひお試しください。
よくある質問
在職老齢年金制度はどんな仕組み?
在職老齢年金とは、60歳以降も厚生年金保険に加入しながら老齢厚生年金を受け取る場合に、基本月額と総報酬月額相当額の合計が基準額を超えると、超過分の半額または全額が支給停止される制度です。老齢基礎年金は対象外で、調整されるのは老齢厚生年金のみです。
詳しくは記事内「在職老齢年金制度とは?」をご覧ください。
2026年の在職老齢年金制度はどう変わる?
2026年4月の制度改正により、在職老齢年金の支給停止調整額が月51万円から65万円に引き上げられました。基本月額と総報酬月額相当額の合計が65万円以下であれば年金は全額支給されます。
これまで支給停止の対象だった人でも、合計額が65万円以下となる場合は全額受給に切り替わります。なお、計算方法自体は改正前と変わりません。
詳しくは記事内「在職老齢年金の支給停止調整額とは」をご覧ください。
参考文献
監修 涌井好文(わくい よしふみ) 社会保険労務士
平成26年より神奈川県で社会保険労務士として開業登録を行い、以後地域における企業の人事労務や給与計算のアドバイザーとして活動を行う。退職時におけるトラブル相談や、転職時のアドバイスなど、労働者側からの相談にも対応し、労使双方が円滑に働ける環境作りに努めている。また、近時は活動の場をWeb上にも広げ、記事執筆や監修などを通し、精力的に情報発信を行っている。
HP:涌井社会保険労務士事務所