監修 前田 昂平 公認会計士・税理士
法人税とは、法人の事業活動によって得られた「所得」に対して課せられる国税のことです。決算日の翌日から2ヶ月以内に申告・納付しなければなりません。法人税は企業を経営するうえで避けて通れない税金であり、税率の仕組みや計算手順、納付期限などを正しく理解しておく必要があります。
本記事では、法人税の基礎知識から所得税との違い、税率や実効税率の解説、具体例を用いた計算手順、経理実務で使う勘定科目と仕訳例までわかりやすく解説します。
目次
- 法人税とは
- 法人税法とは
- 所得税との違い
- 法人税の種類
- 各事業年度の所得に課税される法人税
- 退職年金等積立金に課税される法人税
- 法人税の課税対象者
- 法人税の課税所得の考え方
- 法人税額の計算方法と税率
- 1.税引前当期利益を確定させる
- 2.税務調整を行い課税所得を確定させる
- 3.課税所得に税率を乗じて年税額を算出する
- 4.税額控除を差し引き法人税額を確定する
- 法人税額の具体例な計算の流れ
- 実効税率(法定実効税率)とは?算出方法と目安
- 法人税の勘定科目と仕訳例
- 仕訳例1:中間納付を行ったとき(期中)
- 仕訳例2:決算時に税額が確定したとき(決算整理仕訳)
- 仕訳例3:確定申告後に残額を納付したとき(翌期)
- 法人税の申告・納付期限
- 確定申告の申告・納付期限
- 中間申告の申告・納付期限
- 法人税の申告・納付期限が過ぎてしまった場合
- 無申告加算税が課せられる場合がある
- 延滞税が課される場合がある
- 青色申告の取り消しが行われる場合がある
- 法人税の納付方法
- 各機関で直接納付
- クレジットカード納付
- 電子納付
- スマートフォンから納付
- 法人税を節税するには
- まとめ
- 大変な法人決算と税務申告を効率的に行う方法
- よくある質問
freee会計で決算から申告まで、まとめて対応
freee会計の帳簿データをもとに、決算書類の作成から電子申告までまとめて対応できます!
法人税を電子申告すると、時間と場所を選ばずに手続きを進められます。
まずはfreee会計で法人決算の準備を始めてみましょう。
法人税とは
法人税とは、法人の各事業年度の「所得」に対して課される国税です。個人事業主が納める「所得税」の会社版(法人版)と捉えるとイメージしやすいかもしれません。
一般的に、事業年度(通常1年)ごとに得た利益をもとに計算し、「決算日の翌日から2ヶ月以内」に確定申告および納付を行う必要があります。なお、企業が納める税金には法人税のほかに「地方法人税」「法人住民税」「法人事業税」などがあり、これらを総称して「法人税等」ということもあります。
法人に納付が義務付けられている税金の詳細については、別記事「法人にかかる税金の種類は?税率や計算方法を個人事業主と比較して解説」をあわせてご覧ください。
法人税法とは
法人税法とは、法人税の課税対象や税率、計算方法、申告・納付の手続きなどについて定めた法律です。国の安定した財政収入を確保するとともに、法人の規模や所得に応じた公平な課税を実現することを目的としています。集めた税金は、教育や福祉、インフラ整備といった行政サービスに活用されています。
所得税との違い
法人税と所得税の主な違いは、「課税対象(誰の所得か)」と「税率の仕組み」にあります。
| 項目 | 法人税 | 所得税 |
|---|---|---|
| 課税対象 | 法人(会社など)の所得 | 個人(個人事業主や給与所得者など)の所得 |
| 税の種類 | 国税 | 国税 |
| 税率構造 | 比例税率(一部、中小企業向けの軽減税率あり) | 超過累進税率(所得が高くなるほど税率が5%〜45%へ上昇) |
| 申告期限 | 事業年度終了の翌日から2ヶ月以内 | 原則として翌年の2月16日〜3月15日 |
個人の所得税には、所得が増えるほど税率が段階的に上がる「超過累進税率」が採用されています。それに対し、法人税は原則として一律の税率(比例税率)が適用されている点が大きな特徴です。そのため、利益が大きくなった個人事業主が法人化(法人設立)することで、税負担を抑えられるケースがあります。
法人税の種類
法人税は課税対象となる所得の内容で種類分けされています。主に、一般的な法人税を指す「各事業年度の所得に課税される法人税」と、企業年金業務を行う法人に課せられる「退職年金等積立金に課税される法人税」の2種類です。
各事業年度の所得に課税される法人税
法人は通常、1年間を会計年度として区切り、事業活動を行っています。一般的に「法人税」とよぶ場合は、この「各事業年度の所得に対する法人税」を指します。
法人の所得は、事業年度内の収益から損金や経費を差し引いて計算します。また、計算した所得に定められた税率を掛けるのが、法人税額の算出方法です。なお、税率は所得額や法人種別により異なります。
退職年金等積立金に課税される法人税
厚生年金基金や確定給付企業年金など、退職年金業務を行う信託銀行や生命保険会社などの法人に対して課される税金で、「特別法人税」ともよばれます。ただし、企業年金の普及を支援する措置として、現在は課税が凍結されている状況です。2026年3月に成立した「所得税法等の一部を改正する法律」により、2029年3月31日までは凍結されることが決まっています。
【各年金積立金の税率】
| 退職年金 | 税率 |
|---|---|
| 厚生年金基金 | 代行部分の3.23倍に相当する額までの積立金は非課税。それを超える部分に1.173% |
| 確定給付企業年金 | 一律で1.173% |
| 確定拠出年金 | 一律で1.173% |
法人税の課税対象者
法人税は、すべての法人が課税対象になるわけではありません。また、収益事業に取り組んだ場合に限って法人税の課税対象となるケースもあります。
法人税が課せられるケースと課せられないケース
- 普通法人:すべての所得が課税対象となる
- 協同組合等:すべての所得が課税対象となる
- 公益法人等:収益事業から生じた所得のみ課税対象となる
- 人格のない社団等:収益事業から生じた所得のみ課税対象となる
- 公共法人:納税の義務なし
| 種類 | 該当する法人 |
|---|---|
| 普通法人 | 株式会社、合名会社、合同会社、合資会社、相互会社、協業組合、医療法人(社会医療法人を除く)など |
| 協同組合等 | 農業協同組合、漁業協同組合、信用金庫、労働者協同組合など |
| 公益法人等 | 公益社団法人、公益財団法人、非営利型法人、学校法人、宗教法人、社会福祉法人、NPO法人、社会医療法人など |
| 人格のない社団等 | マンション管理組合、PTA、同窓会など |
| 公共法人 | 日本年金機構、国立大学法人等、地方公共団体、金融公庫、地方独立行政法人、本中央競馬会、日本放送協会など |
協同組合等は課税対象となるものの、株式会社などの普通法人よりも低い税率(軽減税率)が設定されています。
「公益法人等」「公共法人」「人格のない社団等」は公益な事業に取り組んでいると見なされることから、一般的には非課税扱いです。ただし、「公益法人等」と「人格のない社団等」に関しては、収益事業による所得に限って法人税の課税対象となります。たとえば、幼稚園(学校法人)が園児に制服・制帽などを販売することは収益事業の扱いとなり、課税対象と見なされます。
上記の法人のほか、その事業年度の課税所得が赤字だった場合も法人税の課税対象外です。
法人税の課税所得の考え方
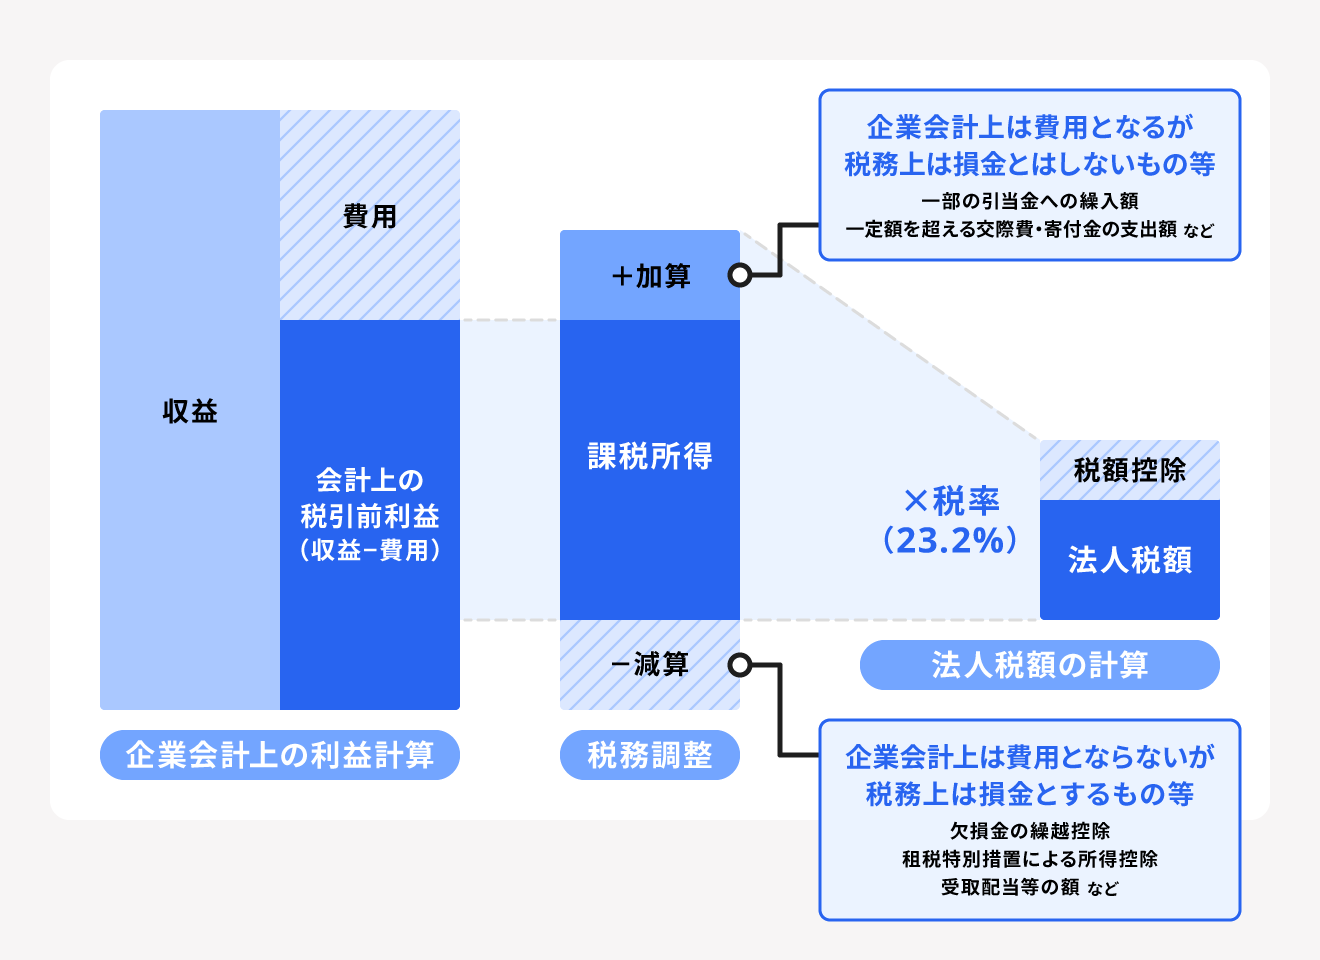
法人税が課せられる所得金額は、益金から損金を引いて算出されます。「益金」とは税務上の売上や収入のことで、商品・サービスの売上や不動産売却などで得た利益などを指す言葉です。一方の「損金」は、商品・サービスの販売や仕入れにかかった費用や災害による損失などを指します。
「益金と収益」「損金と費用」を同じものと考えるかもしれませんが、「収益にはなるが益金にはならないもの」「費用には含まれるが損金扱いにできないもの」があるため、それぞれは必ずしも一致するわけではありません。
法人税の課税所得は、収益から費用を引いて会計上の税引前当期利益を求め、それに対して税務調整(法人税法に基づく加算や減算)を行って算出されます。税務調整を行って求めた課税所得が赤字だった場合、法人税は課されません。
損金については、別記事「損金とは?費用・経費との違いから、算入・不算入の事例までわかりやすく解説」で詳しく解説しているので参考にしてください。
法人税額の計算方法と税率
法人税の税額は、以下の方法で算出できます。
1.税引前当期利益を確定させる
まずは、収益から原材料費・人件費などの費用を差し引いて「税引前当期利益」を確定させます。決算月の会計記帳後に決算整理仕訳を行い決算の数値を正しくすることで、当期の純利益を確定できます。
2.税務調整を行い課税所得を確定させる
続いて税務調整を行い、課税所得を確定させます。
企業の経営成績を把握する目的で行う企業会計に対し、税務会計は課税を公平に行うために所得を把握することを目的としています。そのため、「企業会計上の費用には含まれるものの税法上の損金には含まれないもの」や、「企業会計上の収益には含まれていても税法上の益金には含まれないもの」が出てきます。
これらを、「1」の作業で確定した当期の純利益に加算・減算するのが税務調整です。税務調整では、収益から費用を差し引いた利益から以下を減算します。
税務調整で利益から減算するもの
- 会計上は費用とはならないが税務上は損金となるもの(欠損金の繰越控除や租税特別措置による所得控除など)
- 会計上の収益ではあるが税務上の益金にはならないもの(株式の受取配当金や法人税・所得税の還付金など)
そのうえで、利益に以下を加算します。
税務調整で利益に加算するもの
- 会計上は収益ではないが税務上は益金となるもの(無償・低額譲渡による受贈益、売上の計上漏れなど)
- 会計上の費用ではあるが税務上は損金にはならないもの(一部引当金の繰入額や一定額を超える交際費・寄付金の支出額、役員報酬など)
この税務調整によって算出された金額が「課税所得」となります。
3.課税所得に税率を乗じて年税額を算出する
税務調整により確定した課税所得に税額を乗じることで、法人税額の算出ができます。なお、税率に関しては所得金額や法人種別によって異なります。以下に一部の例を挙げているので、参考にしてください。
【普通法人の法人税率】
| 開始事業年度 | |||||
|---|---|---|---|---|---|
| 2016年 4月1日以後 | 2018年 4月1日以後 | 2019年 4月1日以後 | 2022年 4月1日以後 | 2025年 4月1日以後 | |
| 資本金が1億円以下で所得が800万円以下の部分 | 15% | 15% | 15% | 15% | 17%(※) |
| 資本金が1億円以下で所得が800万円超の部分 | 23.40% | 23.20% | 23.20% | 23.20% | 23.20% |
| 上記以外の普通法人 | 23.40% | 23.20% | 23.20% | 23.20% | 23.20% |
※所得が年10億円超の事業年度のみ17%、それ以外は15%
【協同組合等の法人税率】
| 開始事業年度 | |||||
|---|---|---|---|---|---|
| 2016年 4月1日以後 | 2018年 4月1日以後 | 2019年 4月1日以後 | 2022年 4月1日以後 | 2025年 4月1日以後 | |
| 所得が年800万円以下の部分 | 15% | 15% | 15% | 15% | 17%(※) |
| 所得が年800万円超の部分 | 19% | 19% | 19% | 19% | 19% |
※所得が年10億円超の事業年度のみ17%、それ以外は15%
【公益法人等の法人税率】
| 開始事業年度 | |||||
|---|---|---|---|---|---|
| 2016年 4月1日以後 | 2018年 4月1日以後 | 2019年 4月1日以後 | 2022年 4月1日以後 | 2025年 4月1日以後 | |
| 所得が年800万円以下の部分 | 15% | 15% | 15% | 15% | 17%(※) |
| 所得が年800万円超の部分 | 23.40% | 23.20% | 23.20% | 23.20% | 23.20% |
※所得が年10億円超の事業年度のみ17%、それ以外は15%
公益法人等の中でも「公益社団法人、公益財団法人または非営利型法人」「公益法人等とみなされているもの」以外の公益法人等は、所得が年800万円を超える部分の税率は19%となります。
【人格のない社団等の法人税率】
| 開始事業年度 | |||||
|---|---|---|---|---|---|
| 2016年 4月1日以後 | 2018年 4月1日以後 | 2019年 4月1日以後 | 2022年 4月1日以後 | 2025年 4月1日以後 | |
| 所得が年800万円以下の部分 | 15% | 15% | 15% | 15% | 17%(※) |
| 所得が年800万円超の部分 | 23.40% | 23.20% | 23.20% | 23.20% | 23.20% |
※所得が年10億円超の事業年度のみ17%、それ以外は15%
【特定の医療法人の法人税率】
| 【特定の医療法人の法人税率】 | |||||
|---|---|---|---|---|---|
| 開始事業年度 2016年4月1日 以後 | 2018年4月1日 以後 | 2019年4月1日 以後 | 2022年4月1日 以後 | 2025年4月1日 以後 | |
| 所得が年800万円以下の部分 | 15% | 15% | 15% | 15% | 17%(※) |
| 所得が年800万円超の部分 | 19% | 19% | 19% | 19% | 19% |
※所得が年10億円超の事業年度のみ17%、それ以外は15%
特定の医療法人において適用除外事業者の場合、開始事業年度が2019年4月1日以降であれば、年800万円以下の所得の税率は「19%」となります。適用除外事業者とは、事業年度開始の日より前3年以内に終了した各事業年度の所得金額の平均額が15億を超える法人のことです。
4.税額控除を差し引き法人税額を確定する
算出した法人税額から各種税額控除の金額を差し引くことで、法人税額を確定できます。税額控除とは、課税所得に税率を乗じて算出した法人税額から、一定の金額を控除できる制度のことです。
主な税額控除には、以下が該当します。
| 二重課税を防止するためのもの | 租税特別措置による投資促進・雇用促進など政策目的のもの |
|---|---|
| ・所得税額控除 ・外国税額控除 | ・中小企業経営強化税制 ・試験研究費額に係る特別控除 |
法人税額の具体例な計算の流れ
資本金1,000万円の中小企業で、当期の課税所得が1,000万円(税額控除なし)の場合の法人税額を計算してみましょう。
800万円以下の部分:800万円 × 15% = 120万円
800万円を超える部分(200万円):200万円 × 23.2% = 46万4,000円
法人税額の合計:120万円 + 46万4,000円 = 166万4,000円
このケースでは、納める法人税額は166万4,000円となります。
実効税率(法定実効税率)とは?算出方法と目安
企業が実質的に負担する税金の割合を知る指標として、「実効税率(法定実効税率)」があります。
法人税そのものの税率は23.2%ですが、実際の企業運営では「地方法人税」「法人住民税」「法人事業税」もあわせて納付します。法人事業税は翌期の損金に算入できるなどの相互関係があるため、これらを総合的に考慮して実質的な税負担率を表したものが実効税率です。
目安となる実効税率(法定実効税率)
- 大企業の実効税率の目安:約29.74%
- 中小企業の実効税率の目安:約21%〜33%(所得規模や自治体の税率による)
資金繰り計画や税負担のシミュレーションを行う際は法人税単体の税率だけでなく、実効税率を目安として試算することが重要です。
法人税の勘定科目と仕訳例
経理実務において法人税を処理する際に用いる主要な勘定科目は以下の通りです。
法人税の処理に用いる主な勘定科目
- 法人税、住民税および事業税(損益計算書:費用):当期の確定した税額を計上する科目(「法人税等」とも表記)
- 未払法人税等(貸借対照表:負債):決算時に確定した未払いの税額を計上する科目
- 仮払金/仮払法人税等(貸借対照表:資産):期中に中間納付(予定納税)を行った際に一時的に処理する科目
仕訳例1:中間納付を行ったとき(期中)
中間申告により、法人税等50万円を普通口座から納付したケースです。
| 借方 | 貸方 |
|---|---|
| 仮払金 500,000円 | 普通預金 500,000円 |
仕訳例2:決算時に税額が確定したとき(決算整理仕訳)
当期の法人税等の合計が120万円と確定し、中間納付分(50万円)を相殺して残額を計上するケースです。
| 借方 | 貸方 |
|---|---|
| 法人税、住民税及び事業税 1,200,000円 | 仮払金 500,000円 |
| 未払法人税等 700,000円 |
仕訳例3:確定申告後に残額を納付したとき(翌期)
確定申告を行い、未払いとなっていた法人税等700,000円を普通預金から納付したケースです。
| 借方 | 貸方 |
|---|---|
| 未払法人税等 700,000円 | 普通預金 700,000円 |
法人税の申告・納付期限
法人税では、自ら計算して申告・納付する「申告納税制度」が採られています。期限を過ぎるとペナルティが発生するため注意しましょう。法人税の申告方法には「確定申告」と「中間申告」の2種類があります。
法人税では基本的に年度末の決算時に確定申告をし、法人税額の申告と納付を行います。対して中間申告とは、半年分の税額を前払いで納付し、年度末の本決算時に残りの税額を納付する方法です。
ここでは、確定申告・中間申告それぞれの納付期限について解説します。
確定申告の申告・納付期限
法人税の確定申告と納付は、事業年度の最終日の翌日より2ヶ月以内に実施しなければなりません。たとえば、事業年度終了日が3月31日だった場合、申告・納付期限は5月31日です。ただし、納付期限日が土・日曜、祝日だった場合は、その翌日が期限になります。
法人税の申告期限は以下のような理由がある場合、特例で延長することが可能です。
確定申告の延長の申請ができる場合
- 特別な事情で各事業年度もしくは各連結事業年度の決算における定時総会が招集されず決算を終了することができない場合
- 災害などやむを得ない事情で確定申告が困難だと国税庁が判断した場合
- 通算法人が多数にのぼるなどの理由で決算が終了できず、各連結事業年度終了の日の翌日から2ヶ月以内に法人税の連結確定申告書を提出できない場合
- 定款の定めや特別な事情により今後各事業年度終了の日の翌日から2ヶ月以内に定時株主総会を開くことができない状況が続くと見込まれる場合
通算法人とは、完全支配関係にある親法人とその子法人からなるグループを構成する法人のことです。グループ全体で損益を通算しますが、申告・納付は各法人が個別に行います。
申告期限の延長を申請する場合は、最初に適用を受ける事業年度終了日、もしくは事業年度終了日の翌日から45日以内に申請書を提出しなければなりません。提出先は納税地を管轄する税務署です。
上記のとおり申告期限は延長できますが、納付期限の延長は災害などの事情以外でできないので注意しましょう。
法人の確定申告については別記事「法人の確定申告のやり方は?提出書類や期限、手続きの流れについても解説」をあわせてご覧ください。
中間申告の申告・納付期限
中間申告とは、事業年度の中間時点で納税する手続きのことです。2回に分けて納付することで納税額の負担を軽減できるという利点があります。
中間申告の申告・納税方法は「予定申告」と「仮決算」があります。
普通法人は前期実績基準額が10万円を超える場合には、中間申告書を提出しなければなりません。前期実績基準額は、以下の計算式で算出されます。
前期実績基準額 = 前事業年度の確定法人税額 × (中間期間の月数 ÷ 前事業年度の月数)
なお、中間申告をする場合の本決算時は、1年間の法人額を算出のうえ、中間申告の納税額を控除した額を納付します。
中間申告の期限は、事業年度開始日以降6ヶ月を経過した日より2ヶ月以内です。
たとえば、3月末が決算である法人は、事業年度開始日の4月1日から6ヶ月が経過した10月1日から2ヶ月以内が中間申告の期限です。この例の場合、法人税の中間申告は11月30日までに行わなければなりません。
予定申告
中間申告における予定申告とは、前期の実績額を基礎とした計算により申告する方法のことを指します。
法人税の予定納税額は、以下の計算式で算出できます。
法人税の予定納税額 = 前事業年度の確定法人税額 ÷ 前事業年度の月数 × 6
この計算式で算出した結果、税額が10万円以下になった場合、その年度は中間申告が不要です。
仮決算に基づく申告
仮決算は「事業年度開始日以後6ヶ月」を1事業年度と見なして仮決算し、中間納税額を算出する方法です。法人が中間申告書の提出が必要な場面で、予定申告に代わり仮決算に基づく中間申告をする際は、グループ内すべての通算法人が仮決算に基づく中間申告書を提出しなければなりません。
しかし、仮決算にもとづく税額の合計額が前期実績基準額の合計額を上回る場合、仮決算による中間申告は行えません。
法人税の申告・納付期限が過ぎてしまった場合
法人税の申告漏れや納付期限が過ぎた場合は、無申告加算税や延滞税、青色申告の取り消しといったペナルティがあります。ここでは、法人税の申告・納付漏れによるペナルティについて解説します。
無申告加算税が課せられる場合がある
無申告加算税とは、期限までに確定申告をしなかった場合に課せられる国税のことです。割合は、「納付すべき税額の大きさ」と「いつ申告したか」の2点によって変わります。
税務調査を受け、更正や決定があることを予知したうえで期限後申告をした場合は、納付すべき税額のうち50万円以下の部分に15%、50万円を超え300万円以下の部分に20%、300万円を超える部分に30%が課されます。
税務署から調査の事前通知を受けた後、調査で指摘される前に自主的に申告した場合は、それぞれ10%、15%、25%に軽減されます。調査の事前通知を受ける前に自主的に期限後申告をした場合は、税額の大きさにかかわらず一律5%となり、早く気付いて自ら申告するほど負担が軽くなる仕組みになっています。
なお、前期および前々期に無申告加算税または無申告重加算税を課されている場合は、上記の割合にさらに10%が加算されるため注意が必要です。
また、法定申告期限から1ヶ月以内に自主的に期限後申告をし、期限内申告の意思があったと認められる一定の要件を満たす場合には、無申告加算税が課されないこともあります。
ただし、中間申告のうち予定申告の場合に限り、申告書を提出していなくても「提出された」とみなされるためペナルティはありません。納付が期限に間に合わなかった場合は、予告申告であってもペナルティとなります。
無申告加算税についての詳細は別記事「無申告課税とは?確定申告の期日が遅れたらペナルティも発生?」をあわせてご確認ください。
延滞税が課される場合がある
申告により確定した税額を納付期限までに完納しなかった場合や、更正もしくは決定の処分を受けた状態で納付しなければならない税額がある場合は延滞税がかかります。また、期限後申告書もしくは修正申告書を提出し、かつ納付しなければならない税額がある場合も延滞税が発生します。
いずれの場合も、法定納期限翌日から納付までの日数に応じた割合の延滞税を納付しなければなりなりません。
| 納付期限翌日から2ヶ月が経過するまで | 納付期限翌日から2ヶ月が経過した日以降 |
|---|---|
| 7.3% | 14.6% |
延滞税の具体的な税率は以下のとおりです。2021年1月1日を境に、延滞税の税率の形式が変わったので注意しましょう。
| 2020年12月31日以前の割合 | 2021年1月1日以後の割合 | |
|---|---|---|
| 納付期限翌日から2ヶ月が経過するまで | 7.3%と「特例基準割合+1%」のいずれか低い割合 | 年「7.3%」と「延滞税特例基準割合+1%」のいずれか低い割合(※1) |
| 納付期限翌日から2ヶ月が経過した日以降 | 14.6%と「特例基準割合+7.3%」のいずれか低い割合 | 年「14.6%」と「延滞税特例基準割合+7.3%」のいずれか低い割合(※2) |
(※1)2022年1月1日から2025年12月31日までの期間は年2.4%、2021年1月1日から2021年12月31日までの期間は年2.5%、2026年1月1日以後の期間は年2.8%
(※2)2022年1月1日から2025年12月31日までの期間は年8.7%、2021年1月1日から2021年12月31日までの期間は年8.8%、2026年1月1日以後の期間は年9.1%
青色申告の取り消しが行われる場合がある
2期連続で納税期限内に申告がされない場合、青色申告が取り消されます。仮に上述した無申告加算税が免除される要件を満たしたとしても、関係なく科されるペナルティです。
青色申告は一度承認が取り消されると、1年間は再申請ができなくなります。ペナルティにより青色申告ができなくなると、欠損金の繰越控除や法人税の特別控除など、節税につながる制度の対象外になってしまいます。
法人税の納付方法
ここでは、法人税の納付方法について簡単に解説します。法人税の納付方法には、以下があります。
法人税の納付方法
各機関で直接納付
法人税は、所轄の税務署もしくは金融機関の窓口で直接現金納付が可能です。窓口で現金納付する際は領収書が発行され、手数料はかかりません。
また、税額が30万円以下であれば、コンビニエンスストアでも現金での納付が可能です。コンビニエンスストアで納付する場合は、納付用のバーコード付納付書もしくはQRコードが必要になります。
クレジットカード納付
国税庁の「国税 クレジットカードお支払サイト」を利用することにより、法人税をクレジットカードで納税できます。ただし、クレジットカード納付では領収書が発行されません。また、納付税額に応じた以下金額の決済手数料がかかる点にも注意が必要です。
| 納付税額 | 決済手数料 |
|---|---|
| 1円~1万円 | 83円 |
| 1万1円~2万円 | 167円 |
| 2万1円~3万円 | 250円 |
| 3万1円~4万円 | 334円 |
| 4万1円~5万円 | 418円 |
5万円を超える場合は、1万円を超えるごとに決済手数料が加算されます。
電子納付
ダイレクト納付もしくはインターネットバンキングを利用することで、法人税を電子納付できます。電子納付でもクレジットカード納付と同様に、領収書は発行できません。
ダイレクト納付
ダイレクト納付とはe-Taxを利用して申告書を提出し、預貯金口座から振替で納付する方法です。即日もしくは期日指定で納付ができ、窓口に行く時間を取れない場合に適しています。ただし、ダイレクト納付を利用するには事前にe-Taxの利用登録を済ませ、税務署もしくは金融機関に利用日のおおむね1ヶ月前までに書面で届出書を提出しておかなければなりません。
インターネットバンキング
インターネット上の口座やATMから電子納付する方法です。利用にあたっては、e-Taxの利用手続きや、インターネットバンキングなどの口座開設を事前に済ませておく必要があります。
スマートフォンから納付
納税額が30万円以下であれば、国税庁の指定するスマートフォン決済専用のWebサイトを利用することで、スマホから法人税を納付することも可能です。自身が利用可能なPay払いを選択して納付するため、スマートフォンの利用環境に適した支払いができます。
スマートフォンからの納付は領収書は発行されません。利用できるPay払いは以下のとおりです。スムーズな支払いのために、あらかじめ残高チャージを済ませておきましょう。
スマホ納付で利用できるPay払い
- PayPay
- d払い
- au PAY
- メルペイ
- 楽天ペイ
利用可能なスマホ決済アプリに関しては、変更になる可能性があります。国税庁の「スマホアプリ納付の手続」をご確認ください。
法人税を節税するには
法人税は課税所得に応じて算出されるため、利益が増えるほど課税される法人税額も増加します。法人税を節税するには、具体的に以下の方法が考えられます。それぞれの会社に応じて、必要な対策を講じましょう。
| 法人税の節税対策 | 概要 |
|---|---|
| 役員報酬を損金として算入 | ・役員報酬は定期同額給与などの一定要件を満たすことで損金として計上できる ・法人税を減らすために役員報酬を増やすと役員個人の所得税と社会保険料が増加する |
| 取引先との飲食費や交際費を経費として計上 | ・飲食費・交際費は経費にすることで節税対策になる ・単なる個人的な付き合いでの飲食で、事業との関連性が認められない場合、経費とは認められない ・損金計上できる交際費の金額は企業規模で限度額が異なる |
| 社員旅行・健康診断の制度化 | ・従業員向けの支出を福利厚生費を計上する方法 ・社員旅行を福利厚生費とするには一定の条件が必要(日程が4泊5日以内、従業員の半数が参加など) |
| 不要在庫の処分 | ・不要在庫は処分することで帳簿に載せる必要がなくなる ・処分費用を損金として計上もできるため節税対策として有効 |
| 未払費用を漏れなく計上 | ・未払費用を今期の費用として計上すると利益を減らせるため節税になる |
| 中小企業倒産防止共済制度への加入 | ・取引先の倒産時、中小企業の連鎖的な倒産や経営難を防止するための制度 ・掛金が損金として計上できる |
法人の節税対策については別記事「法人の節税対策とは? 正しく税負担を軽減する方法」をあわせてご確認ください。
まとめ
法人の所得に課税される法人税は仕組みが複雑であるため、経理を担当している方でも理解が難しい部分があるかもしれません。しかし、法人税の申告・納付を怠ってしまうとペナルティが発生するリスクもあるため、確実に行う必要があります。
法人税の仕組みや計算方法などへの理解を深め、期限内に法人税の申告・納付を済ませましょう。また、法人税は適切な工夫によって節税することも可能なので、できる範囲から取り組んでみてください。
大変な法人決算と税務申告を効率的に行う方法
決算に向けて、日々の記帳時間を少しでも短縮して、経理業務を楽にしたいですよね。
シェアNo.1のクラウド会計ソフト*1「freee会計」では、面倒な入力作業や仕訳を自動化し、経理業務にかかる時間を半分以下*2に削減。ボタンクリックひとつで貸借対照表・損益計算書などの決算書が作成可能です。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
また、「freee申告」を併用すれば、法人で必要な申告書の作成から電子申請までを一気通貫で完結できます。
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく3つ。
- 一度の入力で複数の業務が完了。重複作業や転記作業はほぼ発生なし!
- 決算業務は正しく、確実に対応できる!
- 国内で唯一、法人税申告書の作成まで一気通貫で行える!
それぞれの特徴についてご紹介していきます。
一度の入力で複数の業務が完了。重複作業や転記作業はほぼ発生なし!
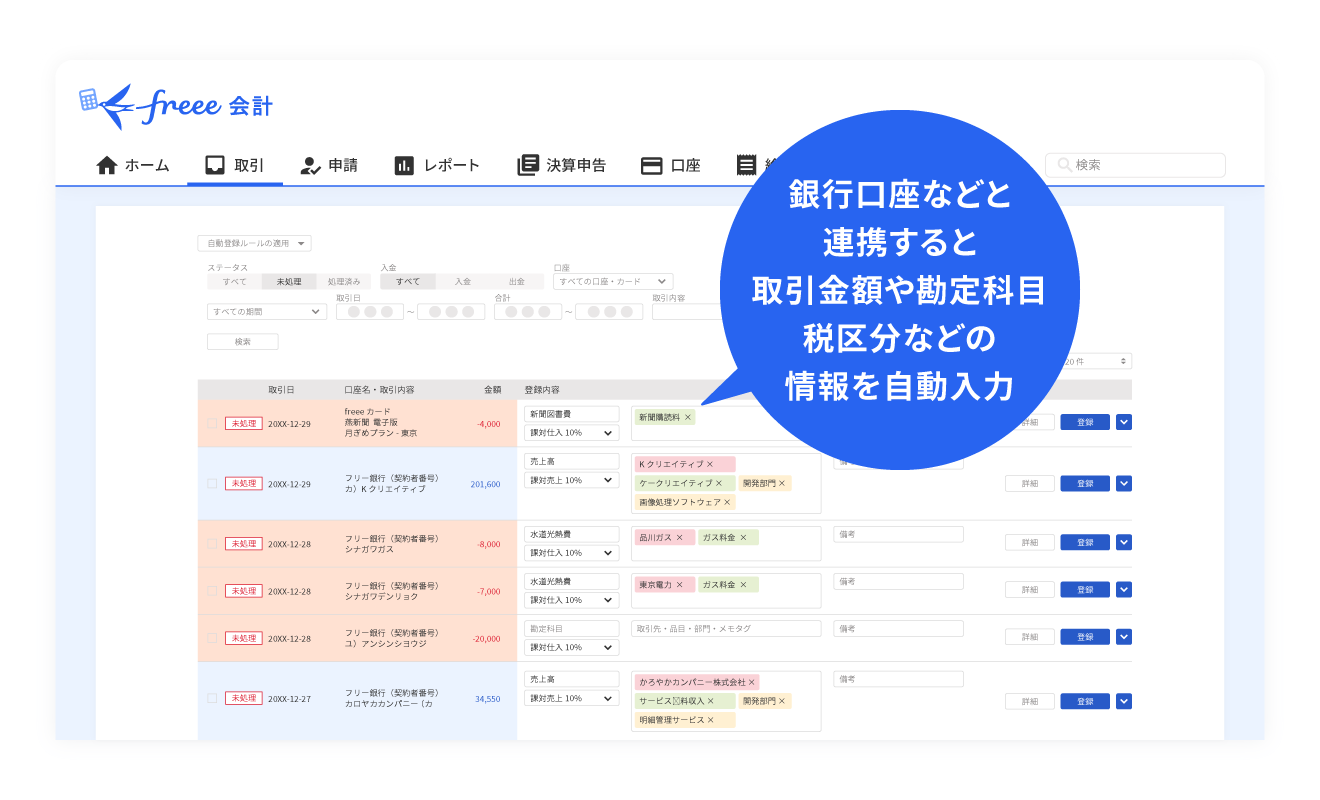
見積書・請求書をfreee会計で発行すると、書類へ入力した金額をもとに、自動で入金管理・売上仕訳まで完了。銀行口座やクレジットカード、POSレジなどと同期すれば、自動で利用明細を取り込み、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳も簡単に行えます。
さらに、領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込むだけで、取引先名や金額などをAI解析し、自動で入力。支払管理・仕訳も自動で作成できます。
freee会計は一度の入力で複数の業務が完了するうえ、自動入力・自動仕訳によって手作業の少ない経理を実現します。
決算業務は正しく、確実に対応できる!
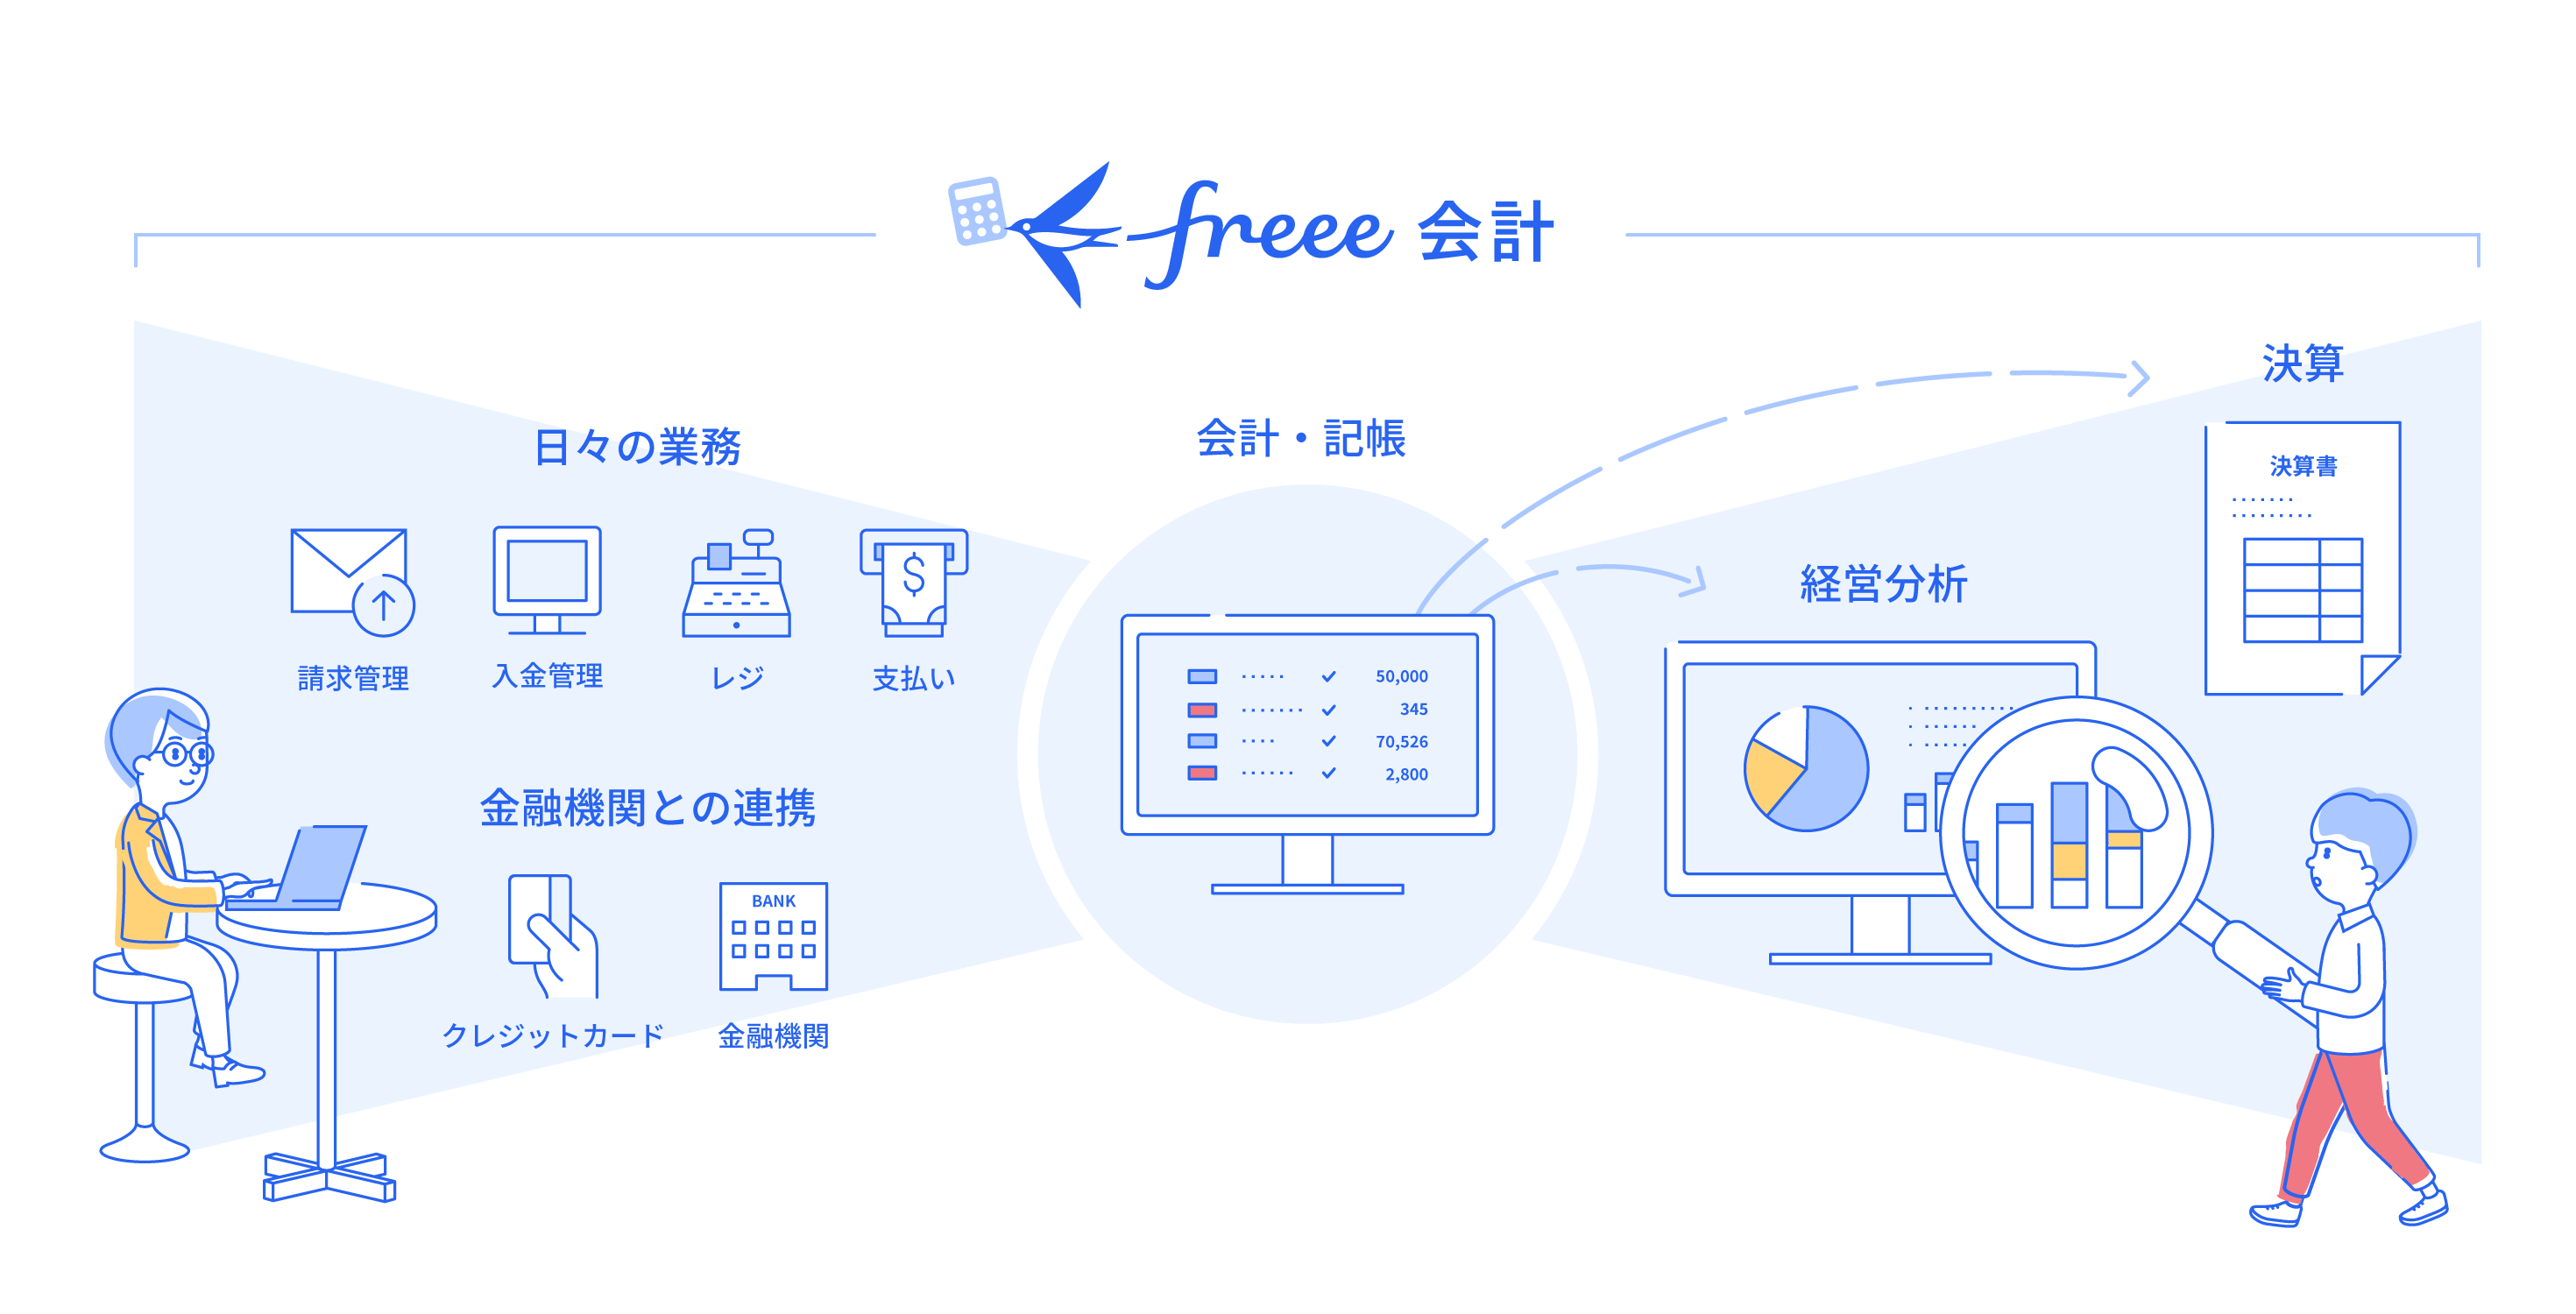
freee会計には、正しい決算書を作るためのチェック機能も充実。預金残高との一致や会計ルールとの整合性をfreeeが自動判定し、修正が必要そうなリストを自動作成します。修正後は、ボタンクリックひとつで貸借対照表・損益計算書などの決算書が作成可能です。
<作成可能な書類例>
- 貸借対照表・損益計算書
- 仕訳帳・総勘定元帳
- 固定資産台帳
- 試算表
- 現金出納帳 など
PDFやCSVファイルへの出力も可能なため、士業の方への共有や、社内での資料作成にも活用できます。また、領収書1枚・仕訳1件単位でコメント機能を使ってやりとりできるため、士業の方ともスムーズにコミュニケーションがとれます。
国内で唯一、法人税申告書の作成まで一気通貫で行える!
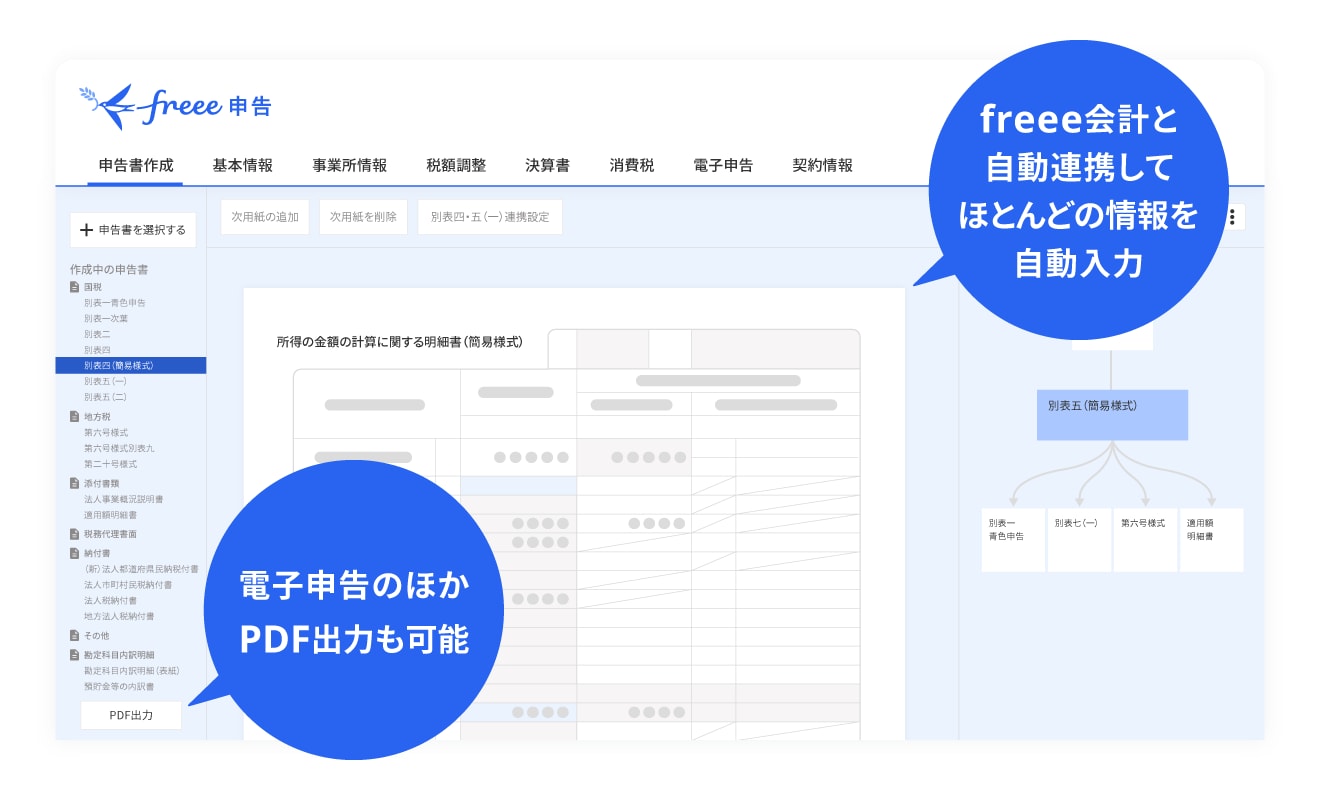
freee申告を併用すれば、freee会計のデータと自動連携して、法人税の申告書の書類選択や税額計算、入力作業のほとんどを自動化。申告書類作成の時間削減や転記ミスを防ぐことができます。さらに、e-Taxなどで事前準備を済ませておけば、freee申告上から電子申告まで一気に完結させることが可能です。
よくある質問
法人税の税率は何%?
法人税の標準税率は23.2%(資本金1億円超の大企業などの場合)です。ただし、資本金1億円以下の普通法人には軽減税率が適用され、年間の課税所得が800万円以下の部分については15%、800万円を超える部分について23.2%となります。なお、実際に企業が負担する実質的な税率(実効税率)は法人住民税や法人事業税なども加味されるため、約29〜34%程度になります。
詳しくは、記事内の「3.課税所得に税率を乗じて年税額を算出する」をご覧ください。
法人税の計算方法と「益金・損金」の意味を教えて!
法人税額は「課税所得(益金 − 損金) × 法人税率 − 税額控除」で計算します。「益金」は税務上の収益、「損金」は税務上の費用・損失を指します。会計上の「利益(収益 − 費用)」と「課税所得」は厳密には異なるため、決算時には会計上の利益に加算・減算を行う「税務調整」を経て課税所得を算出し、税率を乗じて税額を求めます。
詳しくは、記事内の「法人税額の計算方法と税率」をご覧ください。
法人税を納めたときの勘定科目は?
法人税・地方法人税・法人住民税・法人事業税は、決算時に「法人税、住民税及び事業税(または法人税等)」の勘定科目を使って費用計上し、未払い分を「未払法人税等」として処理します。中間納付を行った際は「仮払金」や「法人税等」処理を行い、確定申告後の納税時には「未払法人税等」を相殺して支払う仕訳を行います。
詳しくは、記事内の「法人税の勘定科目と仕訳例」をご覧ください。
参考文献
企業年金連合会「特別法人税」
国税庁「法人税の基本的な仕組み」
国税庁「一般社団法人・一般財団法人と法人税」
国税庁「No.5759 法人税の税率」
国税庁「No.5760 所得税額控除」
国税庁「No.5450 法人税の額から控除される特別控除額の特例」
国税庁「確定申告書の提出期限」
国税庁「法法人青色申告の承認の取消しについて」
国税庁「コンビニ納付(QRコード)」
国税庁「クレジットカード納付の手続」
国税庁「ダイレクト納付の手続」
国税庁「ダイレクト納付(e-Taxによる口座振替)による納税手続」
国税庁「インターネットバンキング等からの納付手続」
国税庁「スマホアプリ納付の手続」
監修 前田 昂平(まえだ こうへい)
2013年公認会計士試験合格後、新日本有限責任監査法人に入所し、法定監査やIPO支援業務に従事。2018年より会計事務所で法人・個人への税務顧問業務に従事。2020年9月より非営利法人専門の監査法人で公益法人・一般法人の会計監査、コンサルティング業務に従事。2022年9月に独立開業し現在に至る。