「証憑(しょうひょう)」とは、企業が行った取引の真実性・正当性を証明する書類です。証憑があることで、企業や事業者が行った取引の内容や、取引自体の証明ができます。証憑にはいくつかの種類があり、経理担当者はそれぞれの用途などを理解しておく必要があります。
本記事では、証憑の概要や種類、保存期間や保存方法について解説します。
目次
- 証憑とは
- 証憑と証票の違い
- 証憑とその他の類似用語との違い
- 証憑を紛失した場合
- 証憑書類の代表的な種類と用途
- 売上に関する証憑
- 仕入に関する証憑
- 雇用・人事に関する証憑
- その他の証憑
- 証憑書類の保存期間とルール
- 法律ごとに異なる保存期間
- 確定申告区分別の保存期間(法人・青色申告・白色申告)
- 電子帳簿保存法・インボイス制度に対応する保存ルール
- 証憑管理を効率化する方法
- 紙の保管ルールを統一・標準化する
- クラウド会計ソフト・証憑管理ツールを導入する
- BPO(業務委託)を活用する
- 証憑書類を紛失してしまった場合の対処法
- 発行元へ再発行を依頼する
- 代替となる客観的な取引履歴を用意する
- 「出金伝票」や「支払証明書」を作成する
- はじめての経理でも、自動化で業務時間を1/2以下にする方法
- まとめ
- よくある質問
はじめての経理はfreee会計で簡単・安心・確実に
経理未経験でも、freee会計で帳簿や決算書を作成できます。銀行口座と同期すると、複雑な仕訳を自動化したり、日々の記帳を行うと、1クリックで決算書を作成できたり、初心者の方でも安心して進められます。
証憑とは
証憑とは、取引における真実性や正当性を証明する書類のことで、読み方は「しょうひょう」です。契約締結や金銭の支払いの際に発行される契約書や請求書、取引した際に発行される納品書などの書類が証慿に該当します。
また、労働契約や労働対価に対する賃金の支払いの際に発行される給与明細なども証憑の一種です。取引全般に関わる証憑は、取引の内容や正当性を証明し、かつ履行するうえでのトラブル抑止や税務処理時の証拠となります。
証憑と証票の違い
証憑と同じ読みを持つ「証票(しょうひょう)」は、看板や身分証など、場所や人を証明する「紙」や「札」に該当するものを指します。対して証憑は、領収書や納品書、銀行取引約定書など、取引内容そのものを証明する書類を指します。
どちらも「証明」する目的で利用されるものですが、証明する「対象」によって名称が異なります。
証憑とその他の類似用語との違い
証憑と混同されやすい言葉は、証票だけではありません。「伝票」や「帳票」もまた証憑と同じく会計業務で扱う重要な書類ですが、それぞれの役割や位置付けは異なります。
| 分類 | 主な役割 | 代表例 |
|---|---|---|
| 証憑 | 取引が正しく行われた事実を証明する書類 | 領収書、請求書、見積書、契約書 |
| 伝票 | 個別の取引内容やお金の出入りを1件ずつ記録する書類 | 入金伝票、出金伝票、振替伝票 |
| 帳簿 | 伝票や取引内容をまとめて記録・整理する全般的な台帳 | 現金出納帳、総勘定元帳、売掛帳 |
取引が発生した際は、まず根拠となる「証憑」を受け取り(または作成し)、それを元に「伝票」を起こし、伝票の内容を「帳簿」へ転記したうえで、最終的に決算書を作成するという流れで会計処理が行われます。
なお、「帳簿」と「伝票」を合わせた総称を「帳票(ちょうひょう)」といいます。経理の現場で広く使われている言葉なので、合わせて覚えておきましょう。
証憑を紛失した場合
証憑は「帳簿書類」に該当し、法律で保存期間が定められています。保存期間中の証憑を紛失もしくは処分してしまうと、会社法976条に則り100万円の罰金が科せられる場合があります。
さらに、悪質だと判断された場合は青色申告の承認取り消しなどの罰則対象になることもあります。証憑はしっかり整理し、保存しておかなければなりません。
証憑書類の代表的な種類と用途
証憑には以下の4種類があり、それぞれ用途が異なります。
証憑の種類
- 売上に関する証憑
- 仕入に関する証憑
- 雇用・人事に関する証憑
- その他の証憑
以下では、それぞれ具体的な書類や概要について解説します。
売上に関する証憑
売上に関する証憑は、注文から商品・サービスの提供、請求までの一連のプロセスに関わる書類を指します。具体的には、以下が該当します。
売上に関する主な証憑
- 契約書
- 出荷指示書
- 請求書
- 領収書
- 返品に関する書類
これらは売り上げに直結する書類であるため、厳重に保管し、かつすぐに閲覧できる環境を整えておく必要があります。
仕入に関する証憑
顧客へ商品やサービスを提供するにあたって発生する仕入の際に発行される以下の書類は、仕入に関する証憑として認められます。
仕入に関する主な証憑
- 見積書
- 発注書
- 納品書
- 検収書
- 受領書
発注書や納品書をもとに在庫管理している企業では、仕入に関係する証憑は取引におけるトラブルや、在庫管理におけるトラブルの防止につながるため注意して管理しましょう。
雇用・人事に関する証憑
従業員の雇用や給与支払いにあたって発生する以下の書類は、雇用・人事に関する証憑に該当します。
雇用・人事に関する主な証憑
- 履歴書
- 雇用契約書
- 業務委託契約書
- タイムカード
- 作業時間表
- 賃金台帳
- 給与支払明細書
給与が時間単位で支払われる場合は、労働の証拠を示せるタイムカードや作業時間表などが証憑に該当します。雇用・人事に関する証憑は、従業員との雇用契約や給与の支払いを証明するものであり、厳重な管理が必要です。
その他の証憑
各種送り状や賃貸借契約に伴う契約書など、上記3つの証憑の種類に該当しない書類であっても、取引における真実性や正当性を証明する書類であれば証憑と見なされる場合があります。
その他の主な証憑
- クレジットカードの明細書
- 口座通帳
- 引当金の計上を証明する見積書類
- 勘定に関する修正内容を記載したメモ
証憑書類の保存期間とルール
事業者には、発行した証憑を一定期間保存する義務が法律により定められています。ここでは、証憑の保存期間について解説します。
法律ごとに異なる保存期間
証憑書類の保存期間は、準拠する法律によって規定が異なります。実務上は、関係する法律の中で最も長い保存期間に合わせて管理することが基本です。なお、保存期間の起点が「書類の発行日・受領日」ではなく、「対象となる事業年度の確定申告期限の翌日」となる点には注意が必要です。
法人税法
原則として7年間の保存が義務付けられています。ただし、青色申告を行っている法人の事業年度で欠損金(赤字)が生じた場合は、繰越欠損金の控除期間に合わせて10年間(2018年4月1日以後に開始した事業年度)保存する必要があります。
10年間の保存義務が生じる場合
- 青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた事業年度
- 青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度
会社法
会社法上の重要書類(定款、株主総会議事録、取締役会等議事録、会計帳簿および事業に関する重要書類等)は10年間の保存が義務付けられています。
所得税法
所得税法において、取引の際に作成または受領した書類(請求書、見積書、契約書、納品書)は5年間の保存が義務付けられています。一方で、決算関係書類や現金預金取引等関係書類に関しては7年間の保存期間が定められています。
7年間の保存義務がある証憑
- 決算関係書類(損益計算書、貸借対照表、棚卸表など)
- 現金預金取引等関係書類(領収証、小切手控、預金通帳、借用証など)
※ただし前々年分の事業所得および不動産所得が300万円以下の場合は5年
確定申告区分別の保存期間(法人・青色申告・白色申告)
証憑書類の保存義務は、法人か個人事業主(青色申告・白色申告)かによっても分類や期間が細かく異なります。
【早見表】申告区分別・証憑書類の保存期間一覧
| 区分 | 対象となる証憑の例 | 保存期間 | 根拠法令・備考 |
|---|---|---|---|
| 法人 | 請求書、領収書、契約書、納品書、通帳など | 7年間 | 法人税法(赤字が生じた年度は10年間) |
| 法人(会社法関係) | 定款、株主総会議事録、重要契約書 | 10年間 | 会社法など(重要書類は永続保管を推奨) |
| 個人事業主(青色申告) | 現金預金取引等関係書類(領収書、通帳など) | 7年間 | 所得税法(前々年の所得が300万円以下の場合は5年間) |
| 個人事業主(青色申告) | その他の証憑(請求書、見積書、契約書、納品書など) | 5年間 | 所得税法 |
| 個人事業主(白色申告) | 収入や経費を証明する書類(請求書、領収書など) | 5年間 | 所得税法 |
電子帳簿保存法・インボイス制度に対応する保存ルール
近年の法改正に伴い、証憑書類の管理・保存ルールは大きく変化しています。特に「電子帳簿保存法」と「インボイス制度(適格請求書等保存方式)」への対応は必須です。
電子帳簿保存法(電帳法)による保存ルール
電子帳簿保存法では、取引や書類の「扱い方」によって保存方法およびルールが以下の3つの区分に分かれています。
| 【義務】電子取引データ保存
・対象:メール添付のPDF、クラウド上、Webサイトからダウンロードして受け取った請求書・領収書など ・方法:紙に印刷して保存することは原則不可のため、電子データのまま保存 ・対応ポイント:「改ざん防止のルール(規程の作成やタイムスタンプなど)」と「検索できる状態(日付・金額・取引先で検索可能)」を整える必要がある |
| 【任意】スキャナ保存
・対象:紙で受け取った領収書や請求書、手描きの領収書など ・方法:スマホでの撮影やスキャナーで読み取って画像データとして保存 ・対応ポイント:一定の保存要件を満たしてデータ化することで、元の「紙の書類」を廃棄してペーパーレス化することが可能に |
| 【任意】電子帳簿等保存
・対象:自社で会計ソフト等を使って作成した帳簿(総勘定元帳・仕訳帳)や、自社が発行した請求書・領収書の「控え」 ・方法:最初からパソコンなどで作成したデータを、そのまま電子データとして保存 ・対応ポイント:紙に印刷してファイリングする手間を省き、自社内の管理をデジタル化できる |
2022年1月以降、電子帳簿保存法の改正により、電子データで受け取った証憑は電子保存が必須になりました。電子データの保存について詳しく知りたい方は、別記事「電子帳簿保存法とは?対象書類や2024年改正のポイントを解説」をあわせてご確認ください。
インボイス制度(適格請求書等保存方式)による保存ルール
インボイス制度下では、仕入税額控除を受けるために「適格請求書(インボイス)」や「適格簡易請求書」の要件を満たした証憑を7年間保存することが義務付けられています。記載要件(登録番号、適用税率、消費税額など)を満たしているかを確認したうえで、従来の請求書や領収書と同様に適切な管理が求められます。
適格請求書について詳しく知りたい方は、別記事「適格請求書とは?書き方や保存期間、簡単に作成する方法について解説」をあわせてご確認ください。
証憑管理を効率化する方法
紙の証憑をファイルやバインダーで管理する方法には、保管スペースの圧迫や書類探しの手間、紛失リスクなどの課題が生じます。証憑管理を効率化するための具体的なアプローチを押さえておきましょう。
紙の保管ルールを統一・標準化する
紙で保存する場合は、月別や取引先別、勘定科目別など、社内で統一したファイリングルールを策定します。封筒やファイルに「年度・月・種別」を明記し、ナンバリングしておくことで、税務調査時や確認作業時に必要な書類を素早く取り出せるようになります。
クラウド会計ソフト・証憑管理ツールを導入する
電子帳簿保存法に対応したクラウドサービス(会計ソフトや請求書受領ツールなど)を活用すれば、業務効率が格段に向上します。
- 自動読み取り(AI-OCR):領収書や請求書を撮影・アップロードするだけで、日付・金額・取引先を自動でテキスト化可能
- 自動検索機能:検索条件(日付範囲、金額、取引先名など)を絞り込んで一瞬で検索可能
- ペーパーレス化:紙の保管場所が不要になり、リモートワーク環境でもスムーズな承認・確認作業が可能
BPO(業務委託)を活用する
自社での証憑整理やデータ入力の負担が大きい場合、証憑の回収・スキャン・データ入力・ファイリングまでを外部の専門業者(BPOサービス)へ委託するという選択肢もあります。自社リソースをコア業務へ集中させたい企業に適した方法です。
証憑書類を紛失してしまった場合の対処法
領収書や請求書などの証憑を紛失してしまうと、経費として計上できなかったり、税務調査で取引の真実性を疑われたりするリスクが生じます。万が一証憑を紛失(もしくは破棄)してしまった場合は、以下の手順で迅速に対処しましょう。
発行元へ再発行を依頼する
まずは取引先や購入元へ連絡し、請求書や領収書の再発行が可能か確認します。多くの場合、再発行に応じてもらえます。再発行された書類には、「再発行」と記載してもらうのが一般的です。
代替となる客観的な取引履歴を用意する
再発行が難しい場合は、取引の事実を証明できる他の記録を探します。
- 銀行の振込明細・口座通帳の記帳履歴
- クレジットカードの利用明細
- 取引先とのメール履歴、注文確定メール、納品書・受領書
「出金伝票」や「支払証明書」を作成する
電子データや客観的な履歴が確認できる場合、自社で「出金伝票」や「支払証明書」を作成して代用することが可能です。出金伝票には以下の項目を正確に記載します。
- 支払年月日
- 支払先(店舗名・社名)
- 支払金額
- 勘定科目・具体的な購入内容(品名や用途)
- 紛失した理由や経緯のメモ
ただし出金伝票での代用が頻発したり高額であったりすると、税務署から不審に思われる可能性があります。あくまで緊急避難的な措置として行い、日頃の証憑管理を徹底することが重要です。
はじめての経理でも、自動化で業務時間を1/2以下にする方法
経理業務は日々の入出金管理のほか、請求書や領収書の作成・保存、仕訳作成まで多岐にわたります。
シェアNo.1のクラウド会計ソフト*1「freee会計」は、面倒な入力作業や仕訳を自動化し、見積書や請求書も簡単に作成できるため、経理業務にかかる時間を半分以下*2に削減できます。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
また、一度の入力で複数の業務が完了するため、重複作業や転記作業はほぼ発生しません。
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく分けて以下の3つです。
- AI-OCR機能で自動入力・自動仕訳
- 全国ほぼすべての銀行・160以上の外部サービスと連携
- 充実のサポート体制
それぞれの特徴についてご紹介していきます。
AI-OCR機能で自動入力・自動仕訳
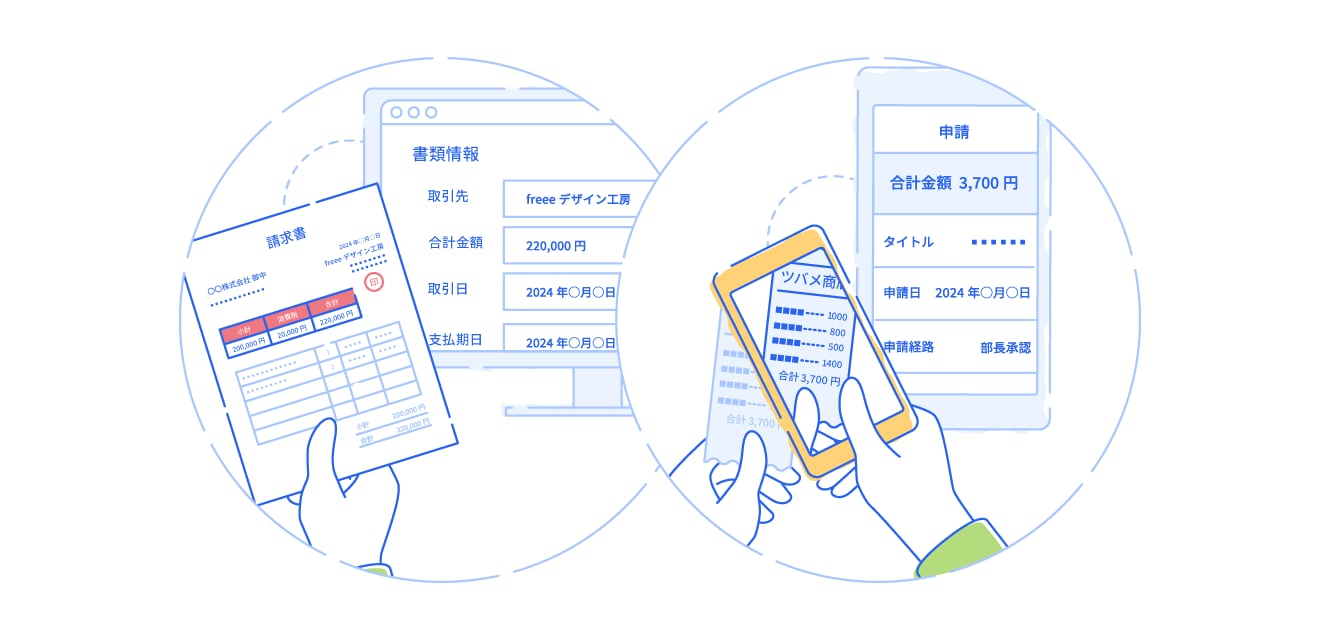
領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込めば、読み取り機能(OCR機能)が取引先名や金額などをAI解析し、仕訳に必要な情報を自動で入力。そのまま支払管理・仕訳まで自動で作成できます。
全国ほぼすべての銀行・160以上の外部サービスと連携
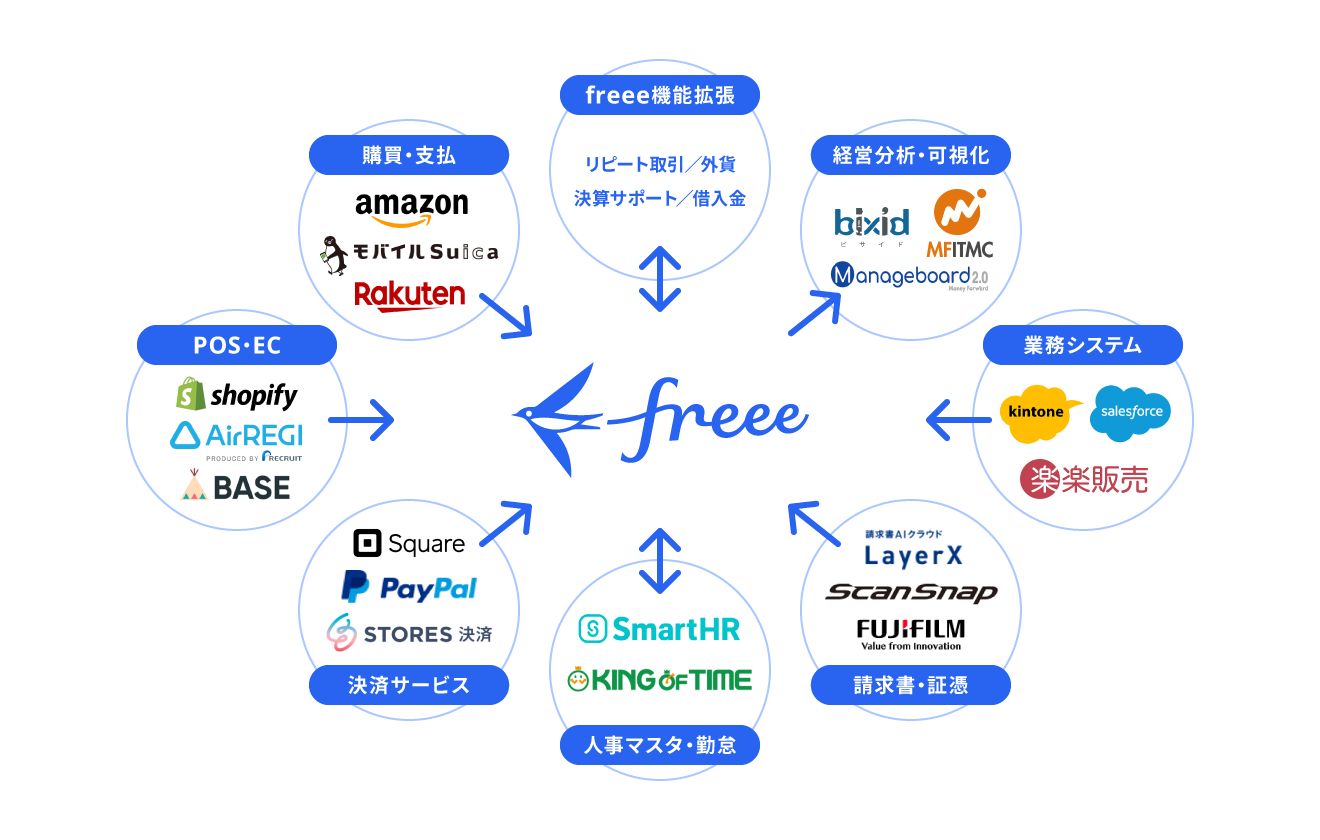
freee会計は全国ほぼすべての銀行やクレジットカード、決済サービスなどと連携可能。同期していれば自動で利用明細を取り込むので、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳が、freee会計の画面だけで行えます。
さらに、地代家賃や役員報酬など定期的に入金・支払金が発生する取引は、登録さえしておけばfreee会計が自動で記帳まで完了します。
充実のサポート体制
freee会計には、経理をするうえでの不安を解消できる充実したサポートコンテンツを用意しています。
それでも解決できないお悩みはfreeeの専任スタッフにご相談いただける体制も整っているため、はじめて経理される方でも安心して始めることができます。
まとめ
証憑は取引内容の真実性を証明する、重要な書類です。保存期間中に紛失・処分をすると、取引においてトラブルが発生した際に正当性や真実性を証明できなかったり、税務調査の際に会計不備として指摘される原因となったりする場合があります。
日々の業務で発生する書類のうちどれが証憑に該当するのかを理解するとともに、保存方法や保存期間についても適切に把握し、取引におけるリスクやペナルティを回避できるように心がけましょう。
よくある質問
証憑と証票の違いは?
証憑が取引内容を証明する書類であるのに対し、証票は、看板や身分証など、場所や人を証明する「紙」や「札」に該当するものを指します。
詳しくは記事内の「証憑と証票の違い」をご覧ください。
証憑はどのくらい保存する必要がある?
証憑の保存期間は、事業形態ごとに異なります。法人の場合は法律別に7年間(法人税法)と10年間(会社法)と定められており、個人事業主の場合は7年間(青色申告)と5年間(白色申告)でそれぞれ異なります。法人の場合は10年間、個人事業主の場合は7年間保存しておくと安心でしょう。
詳しくは記事内の「証憑書類の保存期間とルール」をご覧ください。
証憑書類にはどのような種類がある?
証憑とは、取引における真実性や正当性を証明する書類のことで、「売上に関する証憑」「仕入に関する証憑」「雇用・人事に関する証憑」「その他の証憑」の大きく4つに分類されます。たとえば、契約締結や金銭の支払いの際に発行される契約書や請求書、取引した際に発行される納品書などの書類が該当します。
詳しくは記事内の「証憑書類の代表的な種類と用途」をご覧ください。