監修 好川 寛 プロゴ税理士事務所
キャッシュ・フロー計算書(C/F)とは、一定期間における資金の増減を一定の区分で表示した決算書類のことです。貸借対照表・損益計算書とあわせて「財務三表」と呼ばれ、企業の利益とともに現金などの流れを把握するうえで役立ちます。
企業活動を行っていると、帳簿上の損益と実際のお金の動きがリアルタイムでリンクしないケースが多く見られます。キャッシュ・フロー計算書を作成・確認すれば、そのズレを的確に把握したうえで経営判断を下すことが可能です。
本記事では、キャッシュ・フロー計算書について、基本的な知識を解説します。
キャッシュ・フロー計算書の見方・書き方について詳しくは、以下の記事をご参照ください。
【関連記事】
キャッシュフロー計算書の見方とは?見る順番やチェックポイントを実例で解説
キャッシュ・フロー計算書の作り方を解説!間接法と直接法はどちらを採用すべき?
目次
- キャッシュ・フロー計算書(C/F)とは
- キャッシュ・フロー計算書における「キャッシュ」とは
- キャッシュ・フロー計算書と資金繰り表の違い
- キャッシュ・フロー計算書の見方
- 営業キャッシュ・フロー
- 投資キャッシュ・フロー
- 財務キャッシュ・フロー
- フリーキャッシュ・フロー
- キャッシュ・フロー計算書を作成する必要性
- 資金ショートを防ぐため
- 自社の置かれている状況を客観的に判断するため
- 金融機関や投資家からの評価を高めるため
- キャッシュ・フロー計算書と貸借対照表・損益計算書の関係
- キャッシュ・フロー計算書の作り方(表示方法)
- キャッシュ・フロー計算書のひな形(様式例)
- キャッシュ・フロー計算書で減価償却費を足す理由
- まとめ
- 大変な法人決算と税務申告を効率的に行う方法
- よくある質問
キャッシュフロー計算書の作成ならfreee会計
freee会計で日々の記帳を行うと、キャッシュフロー計算書をふくめた決算書を簡単に作成。
損益計算書や貸借対照表の作成ももちろんできます。
帳簿の作成も、銀行口座との同期で自動入力・自動仕訳ができます!
キャッシュ・フロー計算書(C/F)とは
キャッシュ・フロー計算書とは、企業の所有する現金など(キャッシュ)の出入り(フロー)を表す決算書類です。英語表記が「Cash Flow Statement」であることから、「C/F」と略されることもあります。
キャッシュ・フロー計算書は、貸借対照表や損益計算書とともに重要な決算書(財務三表)として位置づけられており、貸借対照表や損益計算書では把握しきれないお金の流れの視覚化できます。
貸借対照表は企業が保有する資産や負債の状況を示す書類、損益計算書は企業の利益を示す書類です。これら2つからは、現金などが不足していないか、現金などをどのように増やしているかといった資金繰りの状況の客観的な判断はできません。キャッシュ・フロー計算書は、損益計算書と貸借対照表からは読み取れない現金などの動きを示す、重要な書類といえます。
なお、上場企業など金融商品取引法にもとづき有価証券報告書を提出する企業にはキャッシュ・フロー計算書の作成義務がありますが、非上場の場合はその限りではありません。
ただし、非上場企業であっても現金が不足している場合や金融機関からの融資を多く受けている場合があります。そのようなケースでは、資金繰りの状況をわかりやすくするため、なるべく作成したほうがよいでしょう。
キャッシュ・フロー計算書における「キャッシュ」とは
キャッシュ・フロー計算書が対象とする「キャッシュ(資金)」は、手元の現金だけを指すわけではありません。会計上は、「現金」と「現金同等物」を合わせたものを指します。
キャッシュ・フロー計算書における「キャッシュ」の内訳
- 現金:手元現金・普通預金・当座預金など
- 現金同等物:すぐに換金でき、価格変動リスクがほとんどない短期投資。取得日から満期・償還日までが3ヶ月以内の定期預金・譲渡性預金・公社債投資信託など
満期までの期間が3ヶ月を超えるものは、現金同等物に含めず「投資」として扱います。
キャッシュ・フロー計算書と資金繰り表の違い
キャッシュ・フロー計算書と混同されやすい書類に「資金繰り表」があります。どちらも資金の流れを扱いますが、対象とする時間軸と目的が異なります。
| キャッシュ・フロー計算書 | 資金繰り表 | |
|---|---|---|
| 時間軸 | 過去(一会計期間の実績) | 将来(今後の資金の予定) |
| 主な目的 | 期間内に現金が増減した「要因」を把握する | 入出金の予定を立て、資金ショートを防ぐ |
| 作成区分 | 営業・投資・財務の3区分 | 経常収支・財務収支など(任意) |
| 作成義務 | 上場企業は義務(制度上の決算書類) | 任意(社内管理資料) |
簡単にいえば、キャッシュ・フロー計算書は「過去を振り返る」書類、資金繰り表は「未来に備える」書類です。両方を併用することで、実績の分析と先々の資金計画の両面から資金繰りを管理できます。
キャッシュ・フロー計算書の見方
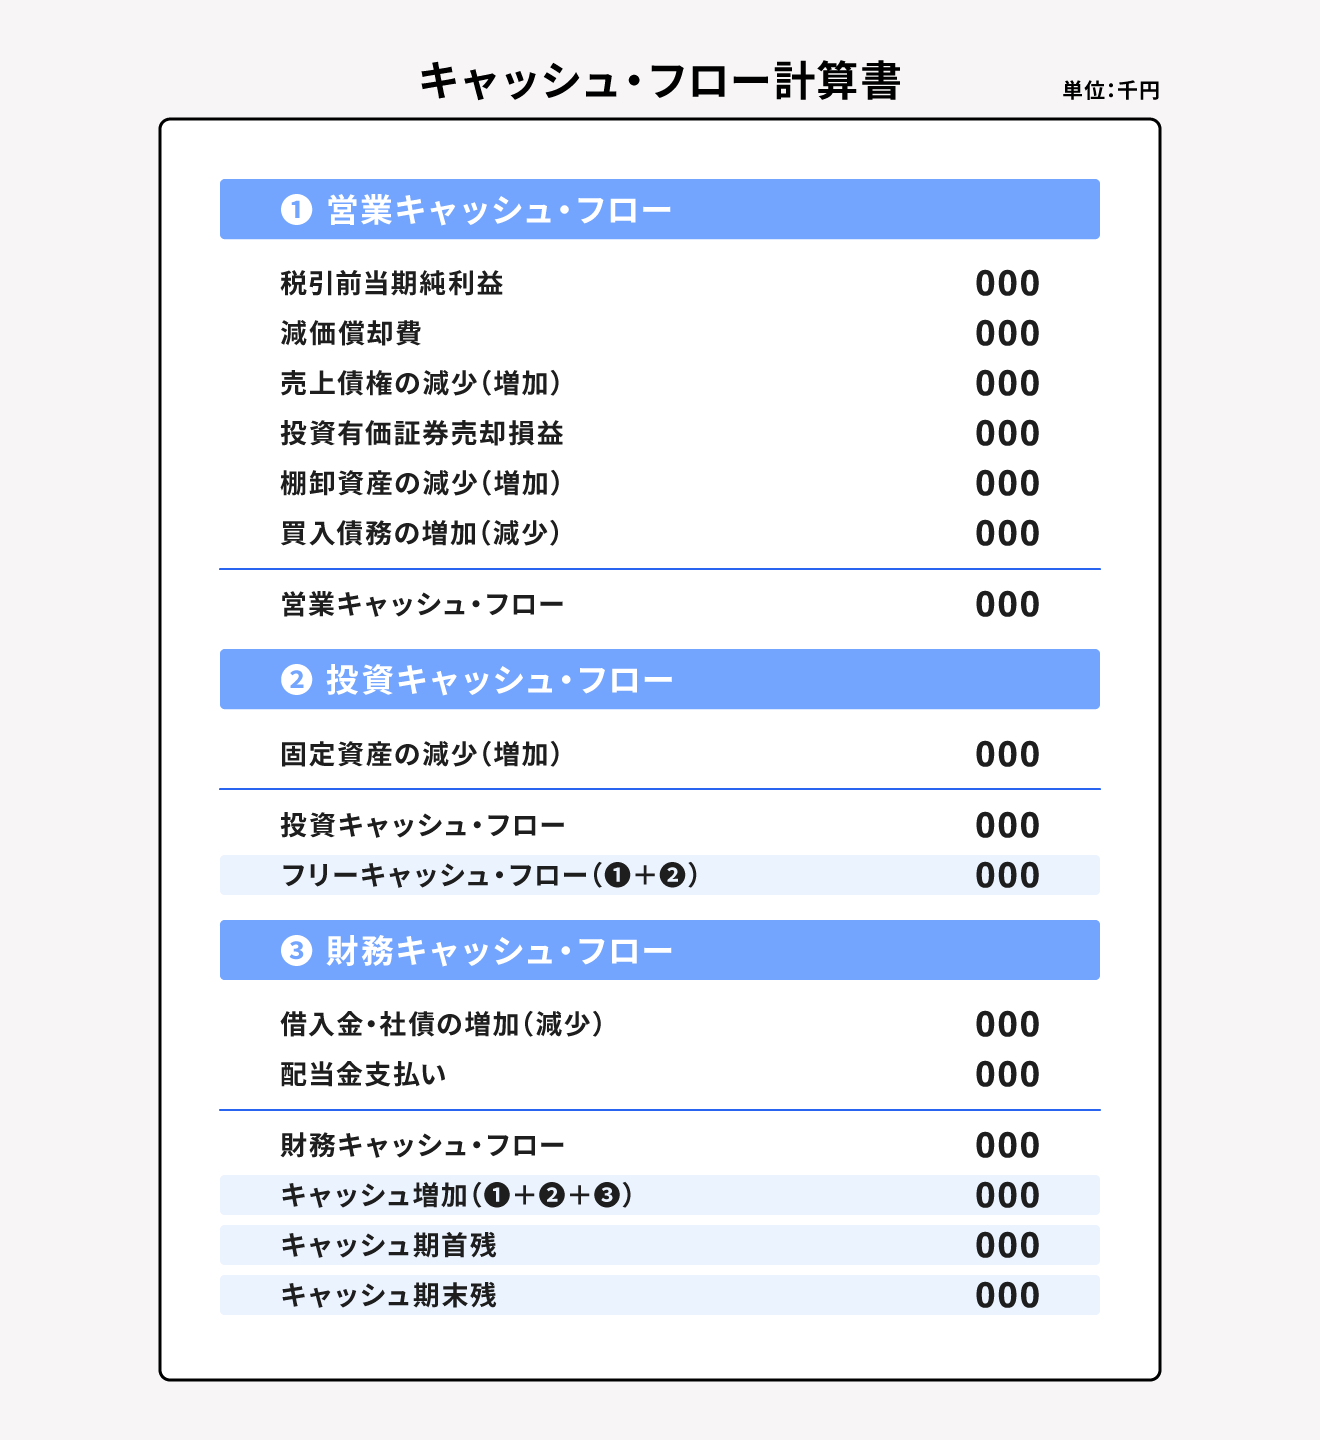
キャッシュ・フロー計算書では、一定会計期間内の現金などの流れについて、以下の3つの区分で表します。
| 区分 | 概要 | 含まれる主な金額 |
|---|---|---|
| 営業活動によるキャッシュ・フロー (営業キャッシュ・フロー) | 企業が本業とする事業の運営によってどれくらいの現金などを得たかを表す | ・仕入 ・売上 など |
| 投資活動によるキャッシュ・フロー (投資キャッシュ・フロー) | 事業を運営するうえで必要な投資に関連して現金などがどのように出入りしたかを表す | ・有形固定資産の取得額・売却額 など |
| 財務活動によるキャッシュ・フロー (財務キャッシュ・フロー) | 資金の調達や借入金の返済によって現金などがどのように出入りしたかを表す | ・金融機関からの借入 ・株式・社債の発行による収入 など |
また、営業活動によるキャッシュ・フローから投資活動によるキャッシュ・フローを差し引いた「フリーキャッシュ・フロー」は、企業が自由に使えるキャッシュを表します。
本記事ではキャッシュ・フロー計算書の見方の概要を解説します。より詳しく知りたい方は、別記事「キャッシュフロー計算書の見方とは?経営状況によってそれぞれ何がわかるかについてもパターン別に紹介」をご確認ください。
営業キャッシュ・フロー
「営業キャッシュ・フロー」は、企業が本業とする事業の運営によって、どれくらいの現金などが得られたかを表すものです。たとえば、以下のような取引や契約における現金の出入りが当てはまります。
営業キャッシュ・フローの該当例
- 商品・サービスの提供による売上回収
- 従業員の人件費の支払い
- 商品や原材料の仕入れ
- オフィス賃料の支払い
- 災害保険料の支払い
- 損害賠償金の支払い など
営業活動によるキャッシュ・フローの金額が多いほど、本業が軌道に乗っており、十分な現金を生み出せる状態にあることがわかります。一方、金額がマイナスになっている場合は、本業の営業活動で得た現金収入で仕入れや経費の現金支出を賄えていない状態にあるといえるでしょう。
投資キャッシュ・フロー
「投資キャッシュ・フロー」は、事業を運営するうえで必要な投資に関連して、現金などがどのように出入りしたかを表すものです。たとえば、以下のような取引における現金の出入りが当てはまります。
投資キャッシュ・フローの該当例
- 有価証券や有形固定資産の取得・売却
- 定期預金の預け入れ・払い戻し
- 貸し付けの実行・回収 など
保有資産の売却によって現金などを得た場合はプラスに、積極的な設備投資などを行った場合はマイナスになります。事業を発展させるうえで投資は不可欠です。そのため、投資活動によるキャッシュ・フローがマイナスだからといって、必ずしも経営がうまくいっていないというわけではありません。
財務キャッシュ・フロー
「財務キャッシュ・フロー」は、資金の調達や借入金の返済によって、現金などがどのように出入りしたかを表します。たとえば、以下のような現金の出入りが財務活動によるキャッシュ・フローです。
財務活動によるキャッシュ・フローに当てはまる例
- 金融機関からの借り入れ・返済
- 株式や社債の発行
- 配当金の支払い など
資金を調達した場合はプラスに、借入金の返済をした場合はマイナスになります。財務活動によるキャッシュ・フローの合計額がプラスなら、資金調達などによって多くの現金を得たことがわかります。
フリーキャッシュ・フロー
フリーキャッシュ・フローは、企業が自由に使えるキャッシュを表します。フリーキャッシュ・フローがプラスであれば、設備投資以外にも、借入金の返済をしたり内部留保を増やしたりすることが可能です。
フリーキャッシュ・フローが多いほど企業の経営は安定し、持続可能な成長が期待できる状態です。経営状況を把握し今後の戦略を検討するうえでも、フリーキャッシュ・フローは重要な指標であるといえるでしょう。
キャッシュ・フロー計算書を作成する必要性
キャッシュ・フロー計算書は、現金の収支を正しく把握し、会社経営を円滑に進めるために必要不可欠な書類です。
キャッシュ・フロー計算書を作成する必要性
- 資金ショートを防ぐため
- 自社の置かれている状況を客観的に判断するため
- 金融機関や投資家からの評価を高めるため
資金ショートを防ぐため
会社経営を行ううえで、資金ショートは避けなければなりません。キャッシュ・フロー分析を行うことで、手元にある資金を的確に把握できます。その結果、金融機関から融資を受けるなどの対処ができ、資金ショートを未然に防ぐことが可能です。
損益計算書で利益が出ていても、現金が足りずに倒産する「黒字倒産」は珍しくありません。利益は売上が計上された時点で計算される一方、売掛金の入金は後日になるため、帳簿上の利益と手元資金にはズレが生じるためです。このズレを早期に察知できるのが、キャッシュ・フロー計算書です。
たとえば、「利益は出ているのに営業キャッシュ・フローがマイナスが続いている」「営業キャッシュ・フローのマイナスを、借入れ(財務キャッシュ・フローのプラス)で埋め続けている」といった状態は、本業で現金を生み出せていないサインであり、黒字倒産の予兆といえます。損益計算書だけを見ていると見逃しやすいこうした予兆もキャッシュ・フロー計算書なら数字で把握でき、早めの資金対策につなげられるでしょう。
【関連記事】
黒字倒産とは?起こる理由や回避するためのポイントを解説
自社の置かれている状況を客観的に判断するため
キャッシュ・フロー分析を行うことで、自社の置かれている状況を客観的に把握できます。設備投資に力を入れるべきなのか、本業での利益率を改善すべきなのかなど、行うべき施策を適切に判断できるでしょう。
企業の成長とキャッシュ・フローの関連性
3種のキャッシュ・フローがそれぞれプラスマイナスのどちらになるかは、企業の成長と密接な関係があります。
創業して間もないころは借入金で経営を行っていますが、売上自体はそこまで多くありません。そのため、営業キャッシュ・フローと投資キャッシュ・フローはマイナスで、財務キャッシュ・フローはプラスになる、といった具合です。
企業の成長と各キャッシュ・フローのプラスマイナスの関係性は、おおむね以下のとおりです。
| 創業期 | 発展期 | 成熟期 | 衰退期 | |
|---|---|---|---|---|
| 営業キャッシュ・フロー | − | + | + | − |
| 投資キャッシュ・フロー | − | − | − | + |
| 財務キャッシュ・フロー | + | + | − | + |
金融機関や投資家からの評価を高めるため
キャッシュ・フロー分析によって資金繰りや経営状況を改善するための施策を行うことは、金融機関や投資家からのプラス評価につながりやすいです。その結果、資金調達も円滑に行いやすくなり、よりよい条件で融資を受けることも期待できるでしょう。
キャッシュ・フロー計算書と貸借対照表・損益計算書の関係
キャッシュ・フロー計算書は、貸借対照表と損益計算書と並ぶ財務三表のひとつであり、以下のように構成されます。
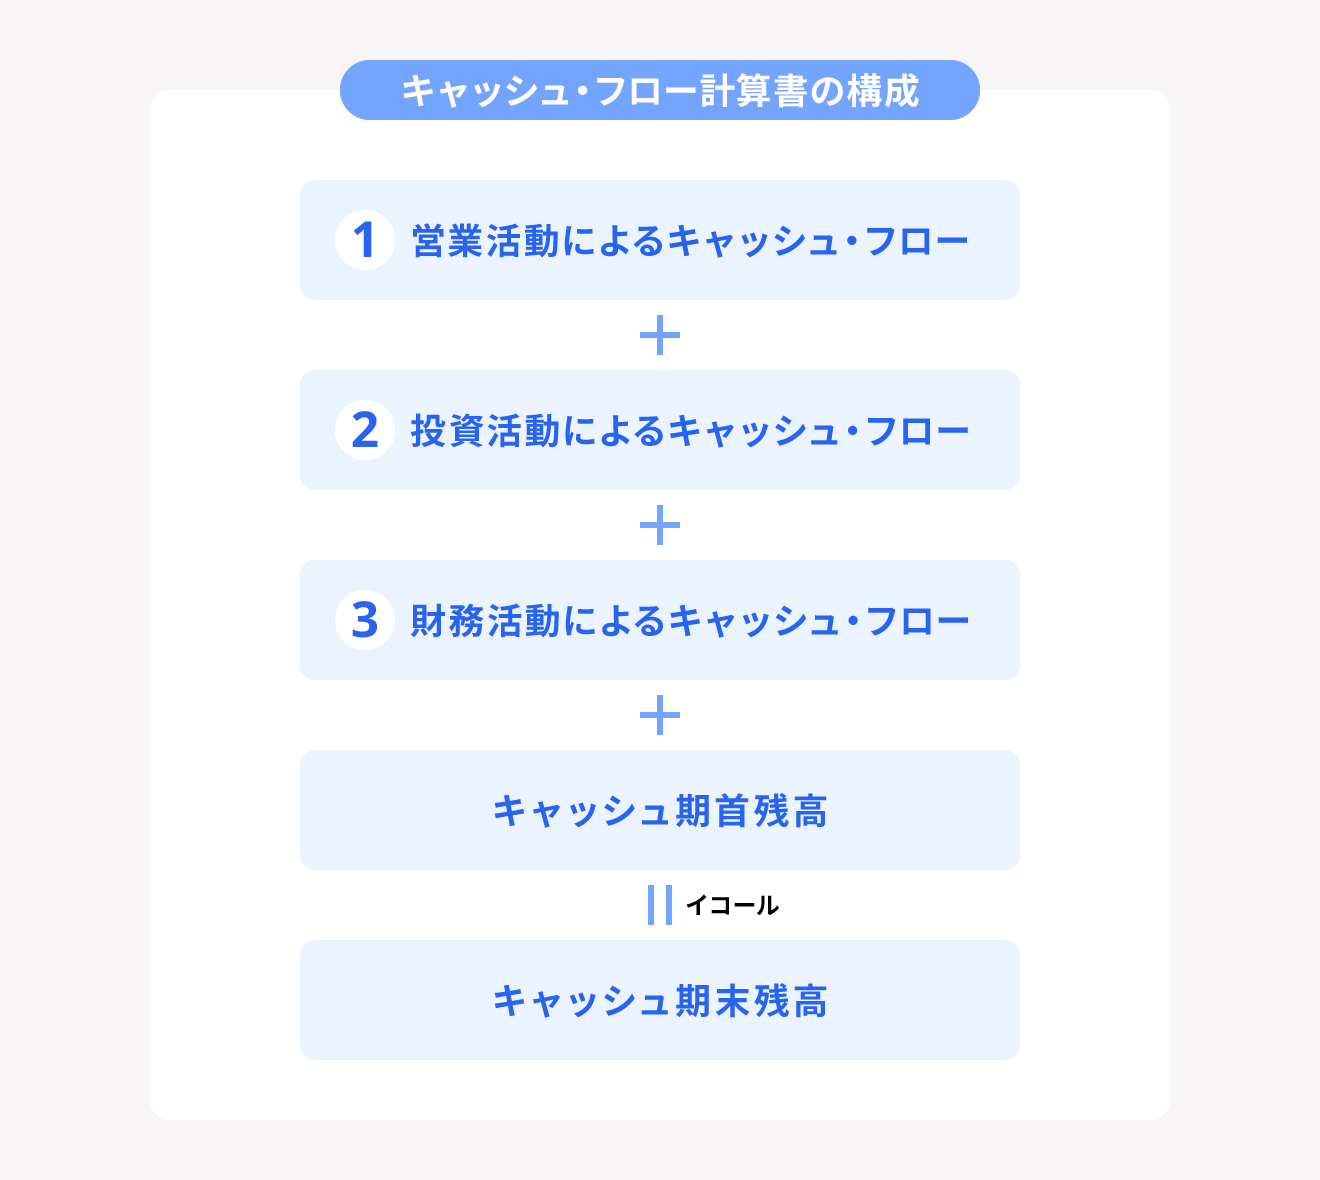
キャッシュ・フロー計算書では営業活動・投資活動・財務活動によるキャッシュ・フローの合計と、当期首の残高を足すことで当期末の残高を求めます。
キャッシュ・フロー計算書を構成するこれらの要素と、貸借対照表と損益計算書の要素には関連する部分があるため、キャッシュ・フロー計算書の作成にあたっては、貸借対照表と損益計算書が必要です。
以下は、財務三表が相互に関係しあっていることを表したものです。
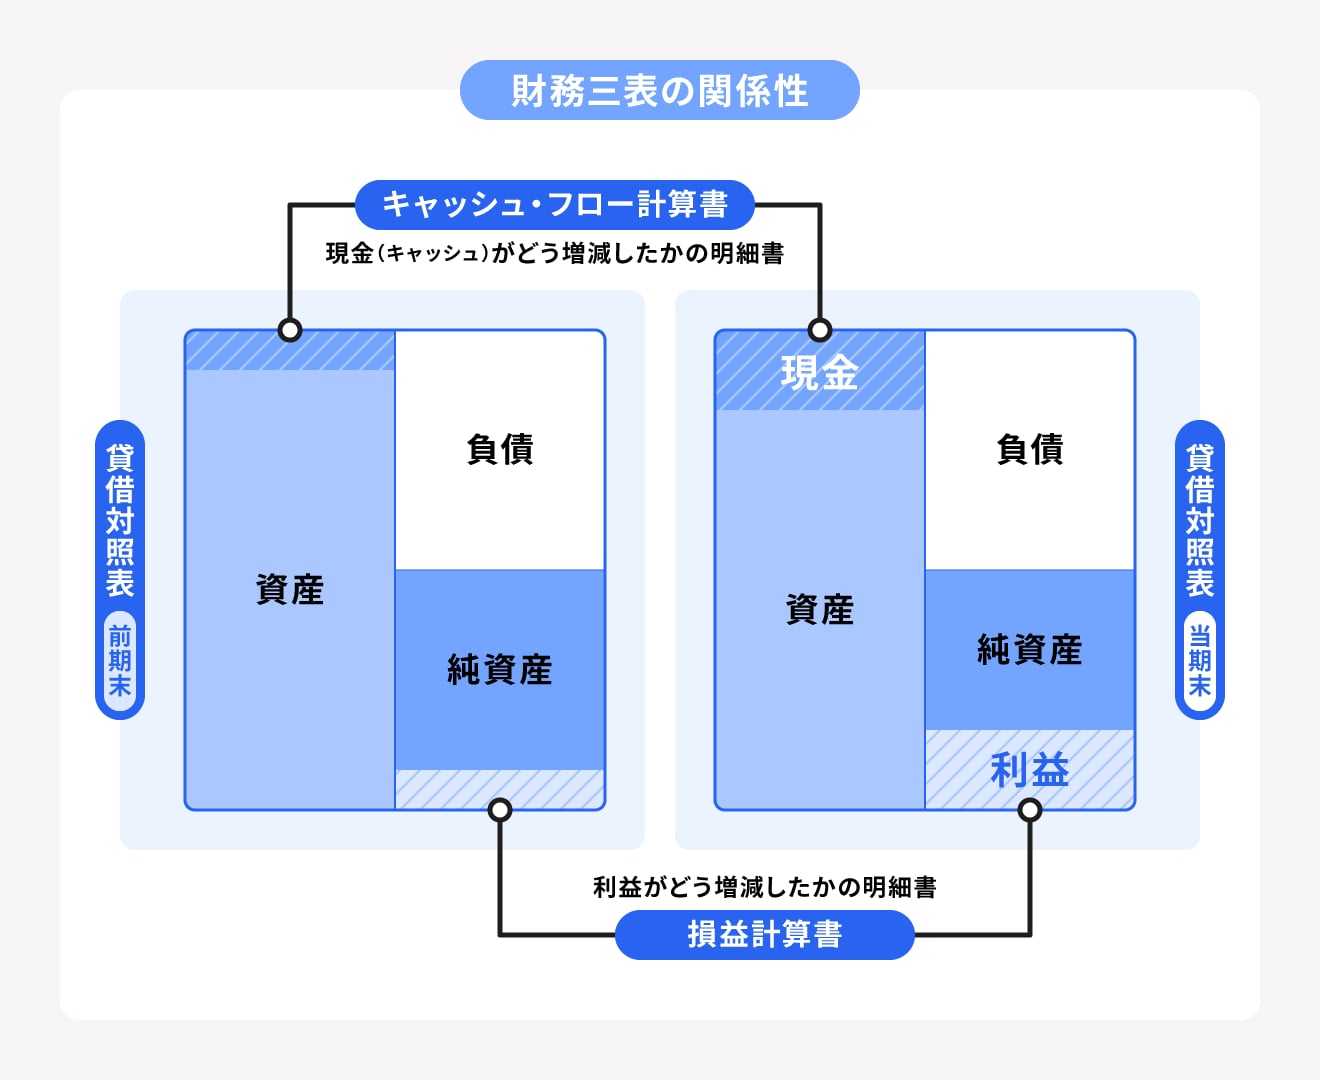
たとえば「キャッシュ期末残高」には、貸借対照表に記載する「現金・預金・満期3ヶ月以内の定期預金など」が含まれ、損益計算書には「税引前当期純利益」が記載されます。間接法における営業キャッシュ・フロー計算の出発点として反映されます。
【関連記事】
貸借対照表(バランスシート)とは?見方や読み方についてわかりやすく解説
損益計算書とは?項目別の見方やチェックポイントを解説
キャッシュ・フロー計算書の作り方(表示方法)
キャッシュ・フロー計算書には「直接法」と「間接法」の2つの表示方法があり、いずれかの方法を用いて作成します。
| 名称 | 概要 |
|---|---|
| 直接法 | 営業収入、原材料または商品の仕入れによる支出など、主要な取引ごとにキャッシュ・ フローの総額を表す方法 |
| 間接法 | 税引前当期純利益に、キャッシュの動きを伴わない項目や営業活動にかかる資産・負債の増減、さらに「投資活動によるキャッシュ・フロー」と「財務活動によるキャッシュ・フロー」に関連して発生した損益項目を加減算して「営業活動によるキャッシュ・フロー」を表す方法 |
「投資キャッシュ・フロー」と「財務キャッシュ・フロー」は直接法で表します。「営業キャッシュ・フロー」のみ、直接法か間接法のいずれかが選択できますが、間接法を採用することが一般的です。
「営業キャッシュ・フロー」を直接法で示した場合と間接法で示した場合を比べると、以下のようになります(金額は例です)。いずれの方法でも、最終的な金額は変わりません。
| 直接法で示した場合 | 間接法で示した場合 | ||
|---|---|---|---|
| 項目 | 金額 | 項目 | 金額 |
| 営業収入 | 63,750 | 税引前当期純利益 | 20,000 |
| 商品の仕入れなどの支出 | -21,250 | 減価償却費 | 3,750 |
| 人件費支出 | -6,250 | 売上債権の増加 | -2,500 |
| そのほかの営業支出 | -7,500 | 投資有価証券売却損 | 1,000 |
| 法人税支払 | -10,000 | 棚卸資産の増加 | -1,000 |
| 買入債務の増加 | 7,500 | ||
| 法人税等支払 | -10,000 | ||
| 営業活動による キャッシュ・フロー | 18,750 | 営業活動による キャッシュ・フロー | 18,750 |
キャッシュ・フロー計算書を作成するためには、場合によっては、総勘定元帳や固定資産・有価証券などに関する書類が必要になることもあります。直接法と間接法のどちらでキャッシュ・フロー計算書を作成するかで必要書類が異なるので、注意しましょう。
間接法・直接法をそれぞれ用いたキャッシュ・フロー計算書の具体的な作り方は、別記事「キャッシュ・フロー計算書の作り方を解説!間接法と直接法はどちらを採用すべき?」で詳しく解説しています。
キャッシュ・フロー計算書のひな形(様式例)
営業キャッシュ・フロー、投資キャッシュ・フロー、財務キャッシュ・フローの3区分を1つにまとめると、キャッシュ・フロー計算書は以下のような様式になります。以下の金額は、すべての項目を「間接法」で記載した例です。
3区分の合計に期首残高を足したものが期末残高となり、貸借対照表の「現金及び預金」などと整合します。
| 区分・項目 | 金額 |
|---|---|
| Ⅰ 営業活動によるキャッシュ・フロー | |
| 税引前当期純利益 | 3,650 |
| 減価償却費 | 450 |
| 有形固定資産除却損 | 20 |
| 退職給付引当金の増加額 | 50 |
| 受取利息及び受取配当金 | △800 |
| 支払利息 | 400 |
| 社債利息 | 10 |
| 為替差損 | 10 |
| 売上債権の増加額 | △600 |
| 棚卸資産の減少額 | 950 |
| 仕入債務の減少額 | △50 |
| 未払消費税等の増加額 | 50 |
| 割引手形の減少額 | △200 |
| 小計 | 3,940 |
| 利息及び配当金の受取額 | 700 |
| 利息の支払額 | △270 |
| 法人税等の支払額 | △2,200 |
| 営業活動によるキャッシュ・フロー | 2,170 |
| Ⅱ 投資活動によるキャッシュ・フロー | |
| 定期預金の預入による支出 | △200 |
| 定期預金の払戻による収入 | 200 |
| 有価証券の取得による支出 | △760 |
| 子会社株式の取得による支出 | △770 |
| 有形固定資産の取得による支出 | △975 |
| 投資活動によるキャッシュ・フロー | △2,505 |
| Ⅲ 財務活動によるキャッシュ・フロー | |
| 短期借入金の増加額 | 100 |
| 長期借入れによる収入 | 250 |
| 長期借入金の返済による支出 | △100 |
| 社債の発行による収入 | 750 |
| 株式の発行による収入 | 250 |
| リース債務の返済による支出 | △90 |
| 配当金の支払額 | △1,200 |
| 財務活動によるキャッシュ・フロー | △40 |
| 現金及び現金同等物に係る換算差額 | △10 |
| 現金及び現金同等物の増減額 | △385 |
| 現金及び現金同等物の期首残高 | 1,110 |
| 現金及び現金同等物の期末残高 | 725 |
| 区分・項目 | 金額 |
|---|---|
| Ⅰ 営業活動によるキャッシュ・フロー | |
| 税引前当期純利益 | ××× |
| 減価償却費 | ××× |
| 減損損失 | ××× |
| 貸倒引当金の増減額 | ××× |
| 受取利息及び受取配当金 | △××× |
| 支払利息 | ××× |
| 為替差損益(△は益) | ××× |
| 有形固定資産除却損益(△は益) | ××× |
| 損害賠償損失 | ××× |
| 売上債権の増減額(△は増加) | ××× |
| 棚卸資産の増減額(△は増加) | ××× |
| 仕入債務の増減額(△は減少) | ××× |
| …… | ××× |
| 小計 | ××× |
| 利息及び配当金の受取額 | ××× |
| 利息の支払額 | △××× |
| 法人税等の支払額 | △××× |
| 営業活動によるキャッシュ・フロー | ××× |
| Ⅱ 投資活動によるキャッシュ・フロー | |
| 有価証券の取得による支出 | △××× |
| 有価証券の売却による収入 | ××× |
| 有形固定資産の取得による支出 | △××× |
| 有形固定資産の売却による収入 | ××× |
| 投資有価証券の取得による支出 | △××× |
| 投資有価証券の売却による収入 | ××× |
| …… | ××× |
| 投資活動によるキャッシュ・フロー | ××× |
| Ⅲ 財務活動によるキャッシュ・フロー | |
| 短期借入れによる収入 | ××× |
| 短期借入金の返済による支出 | △××× |
| 長期借入れによる収入 | ××× |
| 長期借入金の返済による支出 | △××× |
| 社債の発行による収入 | ××× |
| 株式の発行による収入 | ××× |
| 配当金の支払額 | △××× |
| 財務活動によるキャッシュ・フロー | ××× |
| 現金及び現金同等物に係る換算差額 | ××× |
| 現金及び現金同等物の増減額 | ××× |
| 現金及び現金同等物の期首残高 | ××× |
| 現金及び現金同等物の期末残高 | ××× |
キャッシュ・フロー計算書で減価償却費を足す理由
「営業キャッシュ・フロー」を間接法で示す際には、直接法にはない「減価償却費」という加算項目を記載します。キャッシュ・フロー計算書で減価償却費をプラス計上する理由は、減価償却費が現実には出ていない費用であるためです。
損益計算書では減価償却費が計上されれば利益が減りますが、減価償却費は現実には出ていない費用、つまり現金の支出を伴わない費用です。現金の出入りを表すキャッシュ・フロー計算書と損益計算書で減価償却費の扱い方が異なるため、キャッシュ・フロー計算書で減価償却費をプラスすることになります。
間接法では、税引前当期純利益に減価償却費を足し戻すことで、現金の流れを正確に把握できるように調整しなければなりません。
まとめ
キャッシュ・フロー計算書は、会社の保有する現金がどのような理由で増減したかを表す書類です。損益計算書や貸借対照表ではわからない現金などの流れを把握できます。
損益計算書では利益が出ていて貸借対照表の資産状況が悪くなければ、経営上は問題ないように思われます。ただし、売掛金の回収に時間がかかっていたり、現金不足で借金が返済できなかったりすると、会社の資金繰りは厳しくなります。
そのような事態を回避するためにも、損益計算書や貸借対照表とあわせてキャッシュ・フロー計算書を作成し、経営分析に役立てましょう。
大変な法人決算と税務申告を効率的に行う方法
決算に向けて、日々の記帳時間を少しでも短縮して、経理業務を楽にしたいですよね。
シェアNo.1のクラウド会計ソフト*1「freee会計」では、面倒な入力作業や仕訳を自動化し、経理業務にかかる時間を半分以下*2に削減。ボタンクリックひとつで貸借対照表・損益計算書などの決算書が作成可能です。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
また、「freee申告」を併用すれば、法人で必要な申告書の作成から電子申請までを一気通貫で完結できます。
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく3つ。
- 一度の入力で複数の業務が完了。重複作業や転記作業はほぼ発生なし!
- 決算業務は正しく、確実に対応できる!
- 国内で唯一、法人税申告書の作成まで一気通貫で行える!
それぞれの特徴についてご紹介していきます。
一度の入力で複数の業務が完了。重複作業や転記作業はほぼ発生なし!
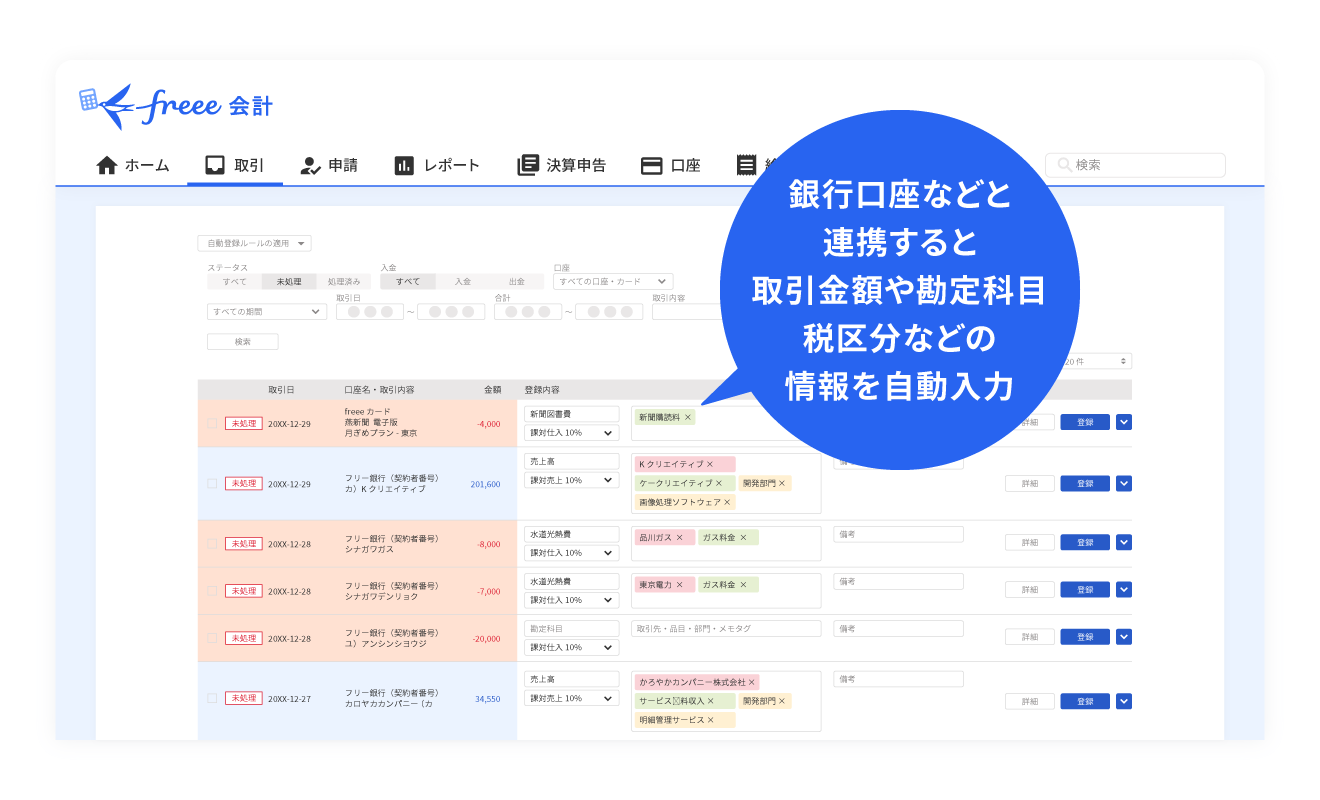
見積書・請求書をfreee会計で発行すると、書類へ入力した金額をもとに、自動で入金管理・売上仕訳まで完了。銀行口座やクレジットカード、POSレジなどと同期すれば、自動で利用明細を取り込み、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳も簡単に行えます。
さらに、領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込むだけで、取引先名や金額などをAI解析し、自動で入力。支払管理・仕訳も自動で作成できます。
freee会計は一度の入力で複数の業務が完了するうえ、自動入力・自動仕訳によって手作業の少ない経理を実現します。
決算業務は正しく、確実に対応できる!
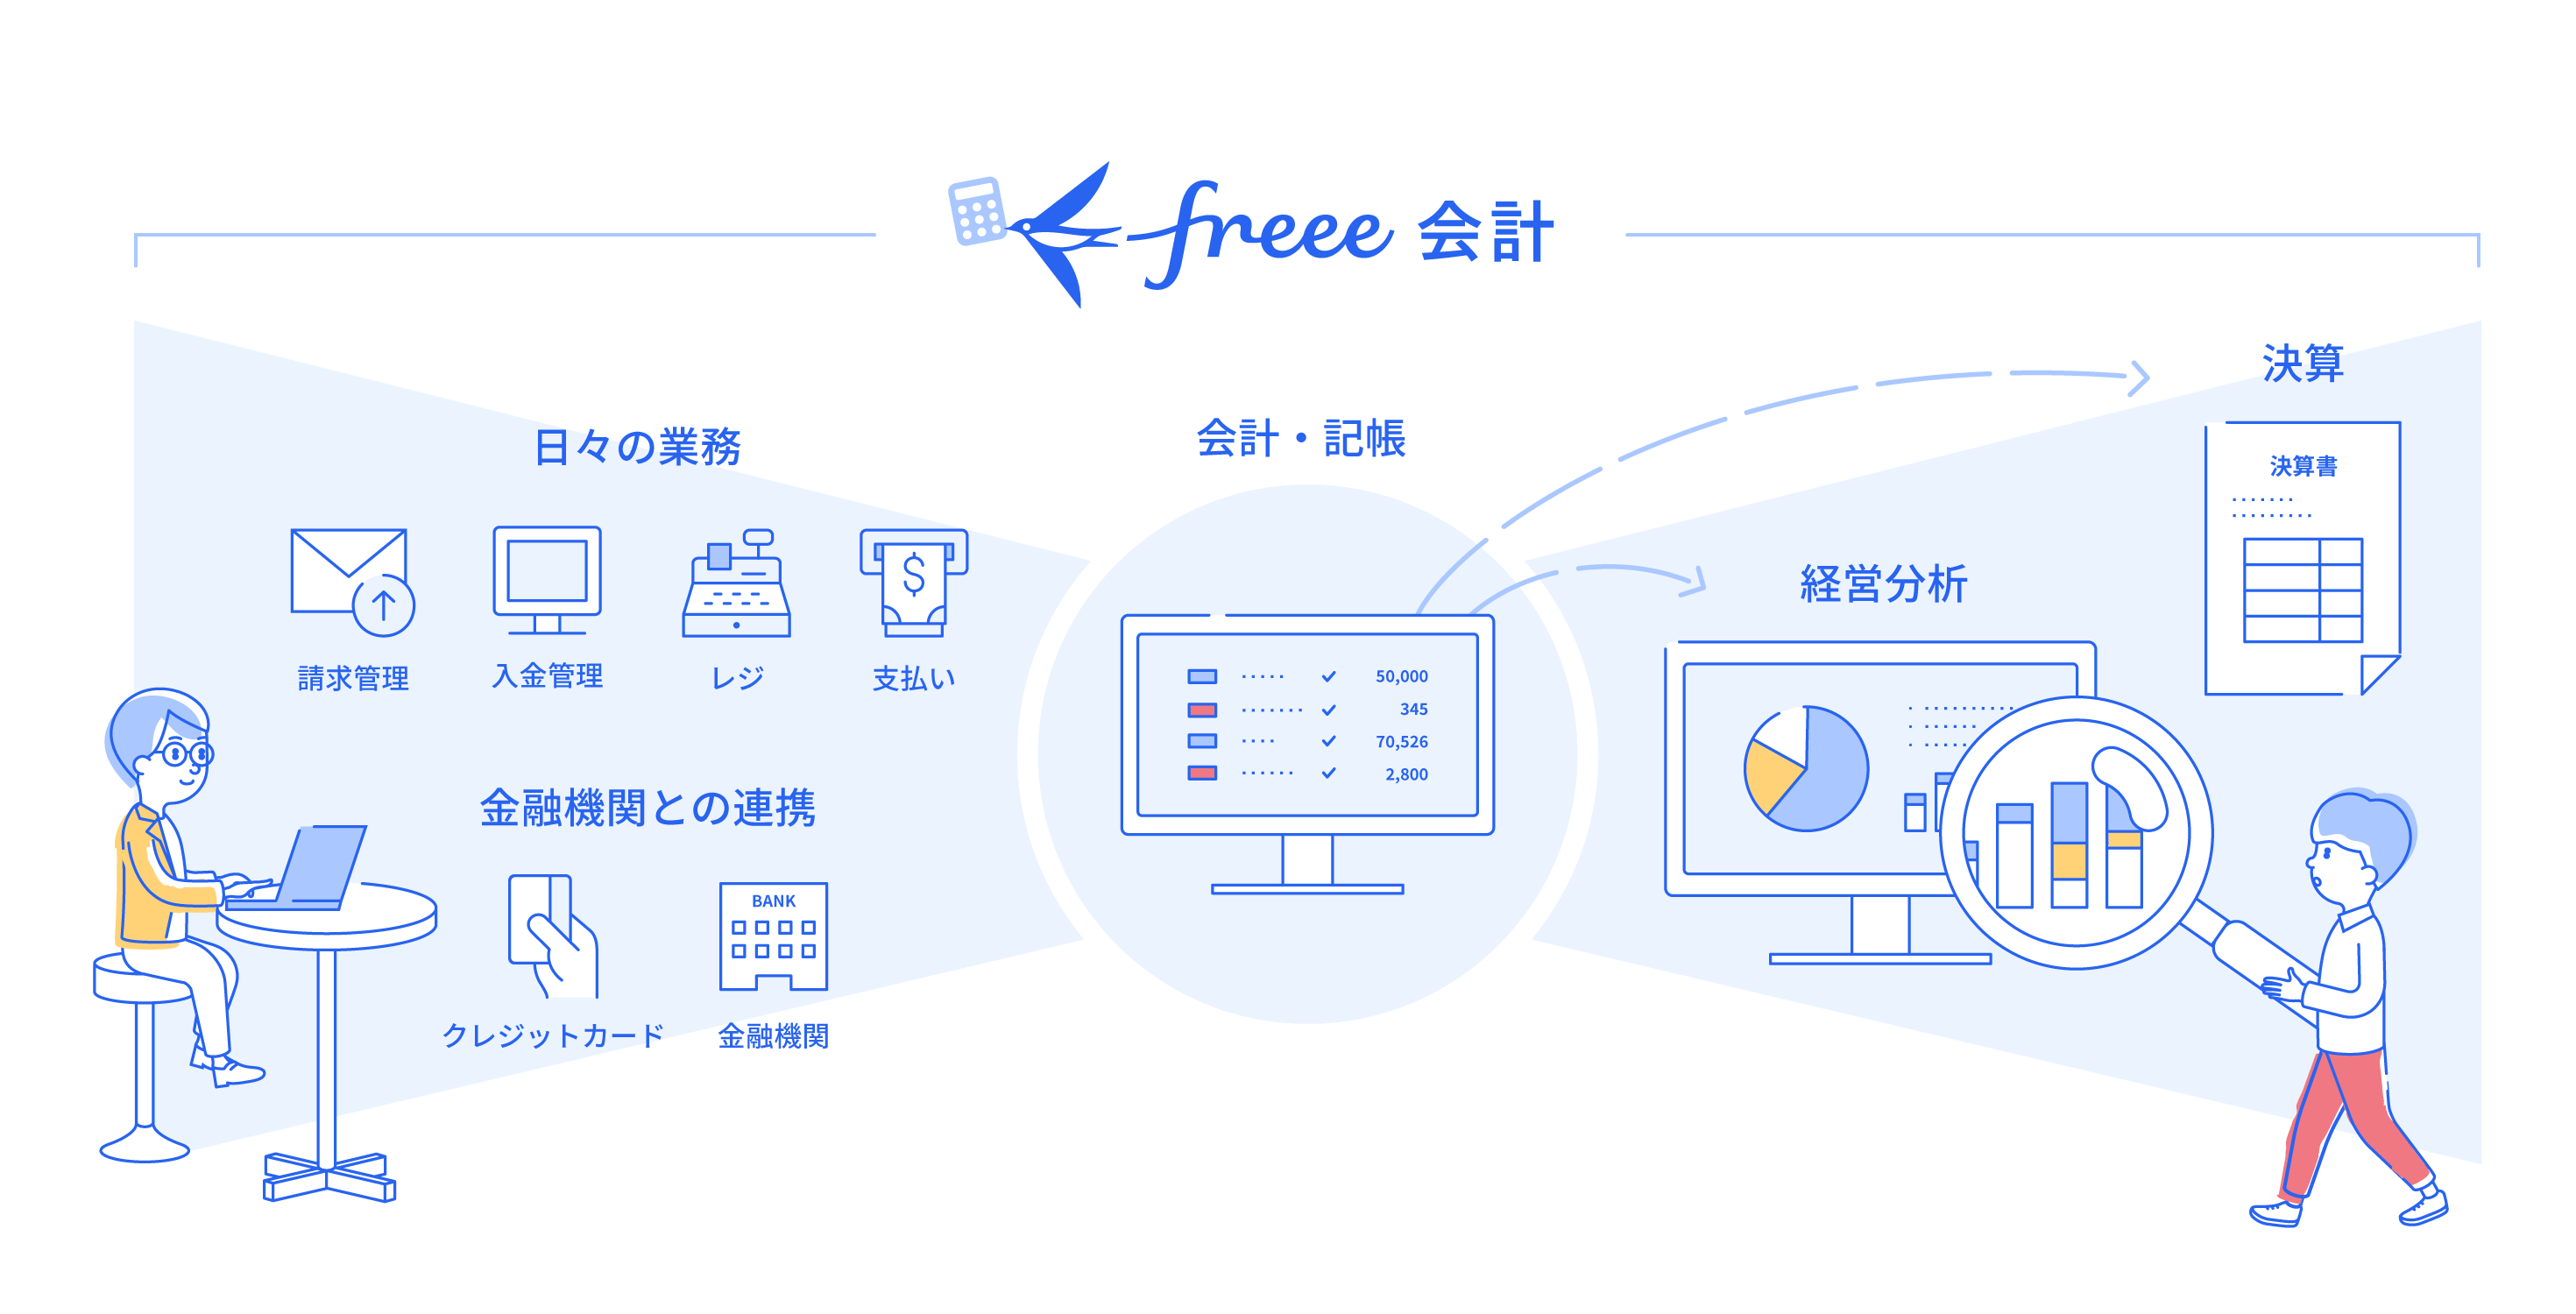
freee会計には、正しい決算書を作るためのチェック機能も充実。預金残高との一致や会計ルールとの整合性をfreeeが自動判定し、修正が必要そうなリストを自動作成します。修正後は、ボタンクリックひとつで貸借対照表・損益計算書などの決算書が作成可能です。
<作成可能な書類例>
- 貸借対照表・損益計算書
- 仕訳帳・総勘定元帳
- 固定資産台帳
- 試算表
- 現金出納帳 など
PDFやCSVファイルへの出力も可能なため、士業の方への共有や、社内での資料作成にも活用できます。また、領収書1枚・仕訳1件単位でコメント機能を使ってやりとりできるため、士業の方ともスムーズにコミュニケーションがとれます。
国内で唯一、法人税申告書の作成まで一気通貫で行える!
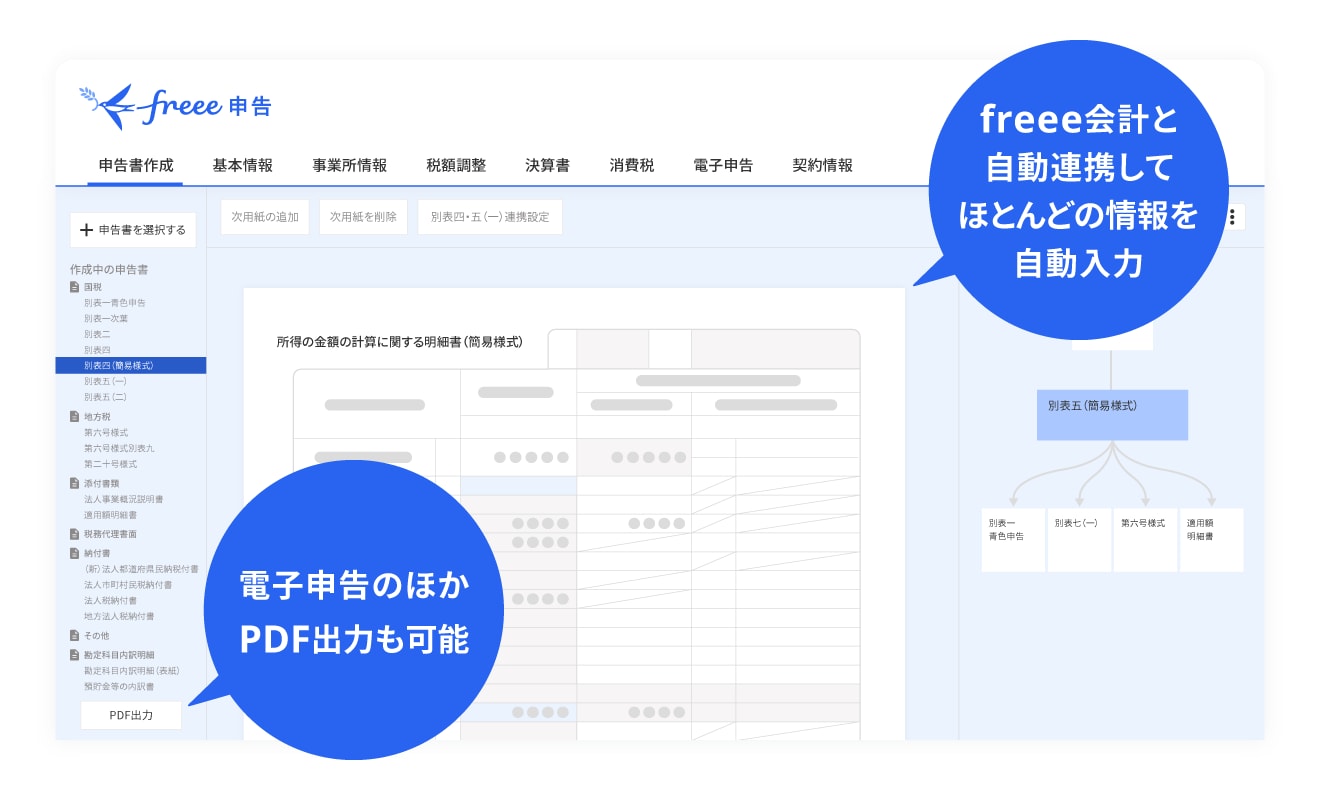
freee申告を併用すれば、freee会計のデータと自動連携して、法人税の申告書の書類選択や税額計算、入力作業のほとんどを自動化。申告書類作成の時間削減や転記ミスを防ぐことができます。さらに、e-Taxなどで事前準備を済ませておけば、freee申告上から電子申告まで一気に完結させることが可能です。
よくある質問
キャッシュ・フロー計算書とは
キャッシュ・フロー計算書とは企業の所有する現金などの出入りを表す決算書類で、貸借対照表や損益計算書と並ぶ財務三表のひとつです。企業が自由に使えるお金を適切に把握し、資金ショートを防ぐなどの観点で重要な役割を担っています。
詳しくは、記事内「キャッシュ・フロー計算書(C/F)とは」をご覧ください。
キャッシュ・フロー計算書の作り方は?
キャッシュ・フロー計算書は、「営業キャッシュ・フロー」「投資キャッシュ・フロー」「財務キャッシュ・フロー」の大きく3つに区分して記載します。
また、「直接法」と「間接法」の2つの作成方法があります。投資・財務の区分は取引ごとに総額で表示し、営業キャッシュ・フローのみ直接法・間接法を選択できます。
詳しくは、記事内「キャッシュ・フロー計算書の作り方(表示方法)」をご覧ください。
中小企業・個人事業主もキャッシュ・フロー計算書の作成は必要?
キャッシュ・フロー計算書の作成義務があるのは上場企業などに限られ、中小企業や個人事業主に法的な作成義務はありません。しかし、義務がないこととメリットがないことは別です。
手元資金が薄い、あるいは金融機関からの借入れが多い事業ほど、現金の流れを「見える化」しておく価値は大きくなります。具体的には、「融資審査の際に、返済能力を客観的な数字で示せる」「季節変動や設備投資のタイミングで、資金ショートを事前に回避できる」といった効果が期待できます。
義務の有無にかかわらず、資金繰りに不安があるなら作成しておくのがおすすめです。
キャッシュ・フロー計算書作成のメリットについて詳しくは、記事内「キャッシュ・フロー計算書を作成する必要性」をご覧ください。
監修 好川 寛(よしかわひろし)
プロゴ税理士事務所。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の複眼的な視点が強み。クリエイター/IT・SaaS等の現代的ビジネス、海外取引・非居住者税務に明るい。