監修 好川寛 プロゴ税理士事務所
支払調書とは、契約などで発生した報酬の支払者が「誰に・どのような内容で・年間でいくら支払ったか」を税務署へ報告するための書類です。
弁護士や税理士への報酬・原稿料・講演料などが一定額を超えるケースでは、支払調書を作成して翌年1月31日までに税務署に提出しなければいけません。支払いを受けた人が正しく申告をしたかどうか、税務署が確認するうえで支払調書は重要な書類です。
本記事では支払調書の概要や内容(種類)、見方を企業の経理担当者向けにわかりやすく解説します。
書き方や作成時の注意点など実務上のポイントは別記事「支払調書の作成方法や源泉徴収税額の計算方法など記入時の注意点を解説」を、支払調書を受け取る側である個人事業主・フリーランス向けの解説は別記事「支払調書とは?確定申告での必要性や入力方法をわかりやすく解説」をご参照ください。
目次
はじめての経理はfreee会計で簡単・安心・確実に
経理未経験でも、freee会計で帳簿や決算書を作成できます。銀行口座と同期すると、複雑な仕訳を自動化したり、日々の記帳を行うと、1クリックで決算書を作成できたり、初心者の方でも安心して進められます。
支払調書とは?
支払調書とは、契約などで発生した報酬の支払者が「誰に・どのような内容で・年間でいくら支払ったか」を記載した書類で、税務署への提出が義務付けられている法定調書の一種です。
法定調書とは、「所得税法」、「相続税法」、「租税特別措置法」および「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」の規定により税務署への提出が義務づけられている資料をいいます。
支払調書は、弁護士や税理士への報酬・原稿料・講演料・不動産の使用料などの支払額が一定額を超えた際、作成が必要になる書類です。納税者への支払いの状況を税務署が正確に把握するため、一定の条件下で支払調書の作成・提出が義務付けられています。
受け取った支払調書の取り扱いについては、個人事業主・フリーランス向けの以下の記事をご参照ください。
支払調書と源泉徴収票の違い
支払調書と源泉徴収票は、報酬や給与の支払時に作成する書類という点では同じです。また、支払調書のひとつである「報酬、料金、契約金及び賞金の支払調書」には源泉徴収税額の記載があることから、同じく源泉徴収税額が記載されている源泉徴収票と混同されることがあります。
両者の主な違いは、「支払先への交付義務の有無」と「対象となる支払いの内容」の2つです。
①支払先への交付義務の有無
支払先への交付義務に関しては、源泉徴収票は従業員など支払先への交付義務があるのに対して、支払調書は交付義務はありません。
| 内容 | 支払先への交付義務 | 税務署への提出義務 | |
|---|---|---|---|
| 支払調書 | ・支払われた報酬などの金額 ・支払われた理由 ・源泉徴収税額 など | なし | あり |
| 源泉徴収票 | ・支払われた給与や賞与の金額 ・支払った所得税の金額 ・支払った保険料金額 ・源泉徴収税額 など | あり | あり |
出典:国税庁「F1-1 給与所得の源泉徴収票(同合計表)」
出典:内閣府 「第2回 納税環境整備に関する専門家会合(2018年10月29日)資料一覧」
②対象となる支払い内容
源泉徴収票では従業員などへの給料の内容を記載する一方で、支払調書は、弁護士や税理士への報酬・作家への原稿料・講師への講演料・不動産の使用料などを対象としています。
なお、「源泉徴収の要否」と「支払調書の提出義務の有無」は必ずしも一致しません。源泉徴収が必要でないケースでも、支払調書の作成・提出が必要になることがあります。
支払調書の提出義務と範囲
どのような報酬をいくら支払うと支払調書の作成・提出が必要になるのか、条件が各支払調書で決まっています。
主な支払調書での条件は後述しますが、弁護士や税理士と顧問契約を結んで顧問料を支払うケースであれば、報酬額が年間5万円を超えると支払調書の提出が必要です。
また、支払調書によっては、提出義務の対象となる人の範囲が限定されている場合があります。たとえば、不動産の賃貸料などを支払うと「不動産の使用料等の支払調書」の提出が必要になることがありますが、「不動産業者である個人のうち、主として建物の賃貸借の代理や仲介を目的とする事業を営んでいる人」には提出義務がありません。
提出義務の範囲は支払調書ごとに異なるため、経理担当者は支払う報酬の内容に応じて「どのような支払調書の提出義務が生じる可能性があるのか」を確認する必要があります。
出典:国税庁「No.7441 「不動産の使用料等の支払調書」の提出範囲等」
出典:国税庁「法人に対して支払った報酬等」
支払調書の種類
支払調書の目的は、報酬の支払者が「誰に・どのような内容で・年間いくら支払ったか」を税務署に報告し、支払いを受けた人が正しく申告をしたかどうかを確認することです。
支払調書には全35種類ありますが、ここでは以下4つの代表的な支払調書の内容を解説します。
代表的な支払調書4種
- 報酬、料金、契約金及び賞金の支払調書
- 不動産の使用料等の支払調書
- 不動産等の譲受けの対価の支払調書
- 不動産等の売買又は貸付けのあっせん手数料の支払調書
この中でも、企業の経理担当者が扱うことが多いのは「報酬、料金、契約金及び賞金の支払調書」です。弁護士や税理士などの士業と顧問契約を結んでいる場合、年間の報酬支払額が一定額を超えると支払調書を作成して提出しなければいけません。
また事務所の家賃を支払っているケースでは、「不動産の使用料等の支払調書」の作成・提出が必要になるのかどうかも理解しておく必要があります。
それぞれの具体的な記載項目や書き方については、別記事「支払調書の作成方法や源泉徴収税額の計算方法など記入時の注意点を解説」をご参照ください。
1.報酬、料金、契約金及び賞金の支払調書
「報酬、料金、契約金及び賞金の支払調書」は、以下のようなものを支払う者が提出する支払調書です。
- 報酬(外交員報酬や税理士報酬など)
- 料金
- 契約金
- 賞金 など
弁護士や税理士などに対する報酬・作家への原稿料・講演料は、同一人に対するその年の支払金額が5万円を超えた場合、支払調書の作成が必要です。外交員や集金人などへの報酬は、同一人に対するその年の支払金額が50万円を超えると支払調書を作成しなければいけません。
なお、国内に住所が存在しない、あるいは現在まで継続して1年以上居所がない個人(非居住者)に対して年間50万円を超える報酬などを支払った場合、提出する支払調書は異なります。この場合は「報酬、料金、契約金及び賞金の支払調書」ではなく「非居住者に支払われる給与、報酬、年金及び賞金の支払調書」を提出します。
出典:国税庁「No.2875 居住者と非居住者の区分」
2.不動産の使用料等の支払調書
「不動産の使用料等の支払調書」は、以下のものを借りたり権利を設定したりした場合に、対価を支払う法人または個人(不動産事業者)が提出する支払調書です。原則、対象者に年間15万円を超える以下の支払いを行うと提出が必要です。
- 不動産
- 不動産の上にある権利(借地権や地役権など)
- 一定の条件を満たす船舶や航空機
ただし、建物の賃貸借の代理業や仲介業をメインとしている不動産業者である個人には、提出義務はありません。
また「法人に支払う不動産の使用料等」については、賃借料を除く権利金、更新料などが対象です。そのため、法人に対して家賃や賃借料のみを支払っている場合は支払調書の提出は必要ありません。
3.不動産等の譲受けの対価の支払調書
「不動産等の譲受けの対価の支払調書」は、以下のものを譲り受けた場合に対価を支払う法人または個人(不動産事業者)が提出する支払調書です。原則、対象者に年間100万円を超える以下の支払いを行った場合に提出します。
- 不動産
- 不動産の上にある権利(借地権や地役権など)
- 一定の条件を満たす船舶や航空機
ただし、「不動産の使用料等の支払調書」と同様に、建物の賃貸借の代理業や仲介業をメインとしている不動産業者である個人には提出義務はありません。
4.不動産等の売買又は貸付けのあっせん手数料の支払調書
「不動産等の売買又は貸付けのあっせん手数料の支払調書」は、以下のようなものの売買や貸付けによるあっせん手数料を支払う法人または個人(不動産事業者)が提出する支払調書です。原則、対象者に年間15万円を超える以下の支払いを行った場合に提出が必要です。
- 不動産
- 不動産の上にある権利(借地権や地役権など)
- 一定の条件を満たす船舶や航空機
ただし、「不動産の使用料等の支払調書」や「不動産等の譲受けの対価の支払調書」と同様に、建物の賃貸借の代理業や仲介業をメインとしている不動産業者である個人には、提出義務はありません。
なお、「不動産の使用料等の支払調書」や「不動産等の譲受けの対価の支払調書」の「あっせんをした者」欄に記載して提出する場合は、「不動産等の売買又は貸付けのあっせん手数料の支払調書」の提出を省略できます。
支払調書の見方
「報酬、料金、契約金及び賞金の支払調書」を例に、支払調書の見方を解説します。書き方については、以下の記事をご覧ください。
以下は、国税庁が公開している「外交員報酬を支払った場合」の支払調書の作成例です。
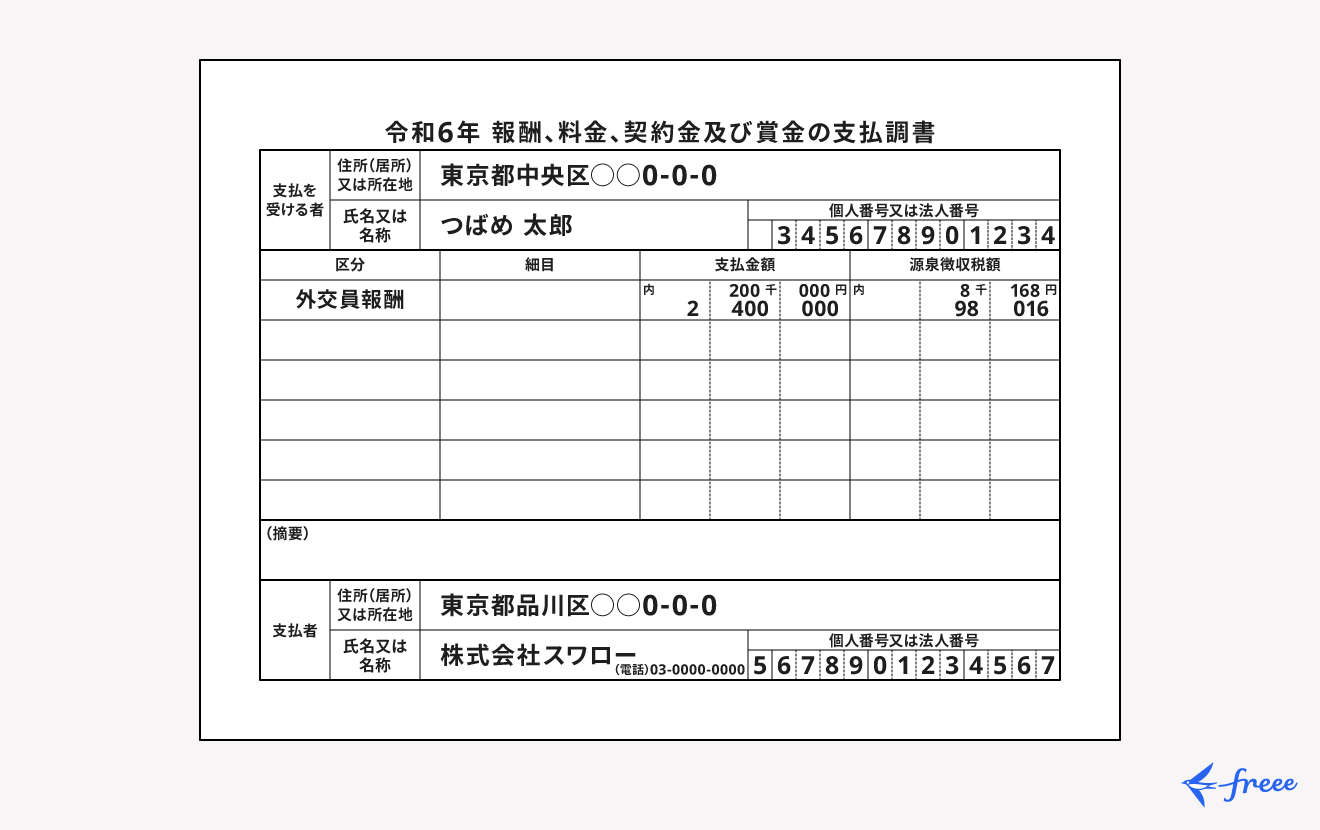
上の記載例では「支払を受ける者」が個人であるため、マイナンバー(個人番号)を記載しています。マイナンバーの記載は、左端を空欄として右詰めです。「支払を受ける者」が法人の場合には、13桁の法人番号を記入します。
「細目」は記載例では空欄ですが、たとえば印税であれば書籍名、原稿料では支払い回数など区分の詳細を必要に応じて記載します。
「支払金額」は、1月から12月まで1年間の総額です。記載例では、その年に支払いが確定した金額が240万円であり、うち20万円は支払調書作成日の時点における未払額であることがわかります。源泉徴収税額については、令和7年に源泉徴収すべき額が9万8,016円で、うち作成日時点での未徴収分が8,168円です。
支払調書にまつわる注意点・ポイント
支払調書に関して知っておくべき・気を付けたいポイントを以下で解説します。
支払調書にまつわる注意点・ポイント
- 期限内に税務署に提出する必要がある
- 支払調書は支払先への交付義務はない
期限内に税務署に提出する必要がある
支払調書の提出義務の範囲に含まれる報酬などの支払いを行った企業は、支払調書を提出期限までに税務署に提出しなければなりません。提出期限は、支払調書の種類によって異なります。士業に報酬を支払った際などに作成・提出する「報酬、料金、契約金及び賞金の支払調書」では、税務署への提出期限は翌年1月31日です。
提出義務者であるにもかかわらず支払調書を提出しなかったり、書類に偽りの記載をして提出したりすると、罰則を科される可能性があります。支払う報酬の内容に応じて、どのような支払調書の提出義務が生じるか、いつまでに提出しなければならないかを必ず確認しましょう。
支払調書は支払先への交付義務はない
支払調書は報酬などについて税務署へ報告する書類であり、支払先へ交付する義務はありません。ただし、支払先としては支払調書の写しを受け取ると確定申告などにおいて計算がスムーズになるため、「写しを交付してほしい」という依頼を受けることがあります。
支払先に支払調書を交付するときは、確定申告に間に合うよう2月上旬には送付するようにしましょう。確定申告期間は原則として2月16日から3月15日までです。確定申告期間に入る前に早めに送付することで、支払先は余裕をもって確定申告の準備をすることができます。
支払調書の交付義務については、別記事「業務委託発注している企業は支払調書の提出義務がある?支払調書の対応ポイントについて解説」をあわせてご確認ください。
はじめての経理でも、自動化で業務時間を1/2以下にする方法
経理業務は日々の入出金管理のほか、請求書や領収書の作成・保存、仕訳作成まで多岐にわたります。
シェアNo.1のクラウド会計ソフト*1「freee会計」は、面倒な入力作業や仕訳を自動化し、見積書や請求書も簡単に作成できるため、経理業務にかかる時間を半分以下*2に削減できます。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
また、一度の入力で複数の業務が完了するため、重複作業や転記作業はほぼ発生しません。
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく分けて以下の3つです。
- AI-OCR機能で自動入力・自動仕訳
- 全国ほぼすべての銀行・160以上の外部サービスと連携
- 充実のサポート体制
それぞれの特徴についてご紹介していきます。
AI-OCR機能で自動入力・自動仕訳
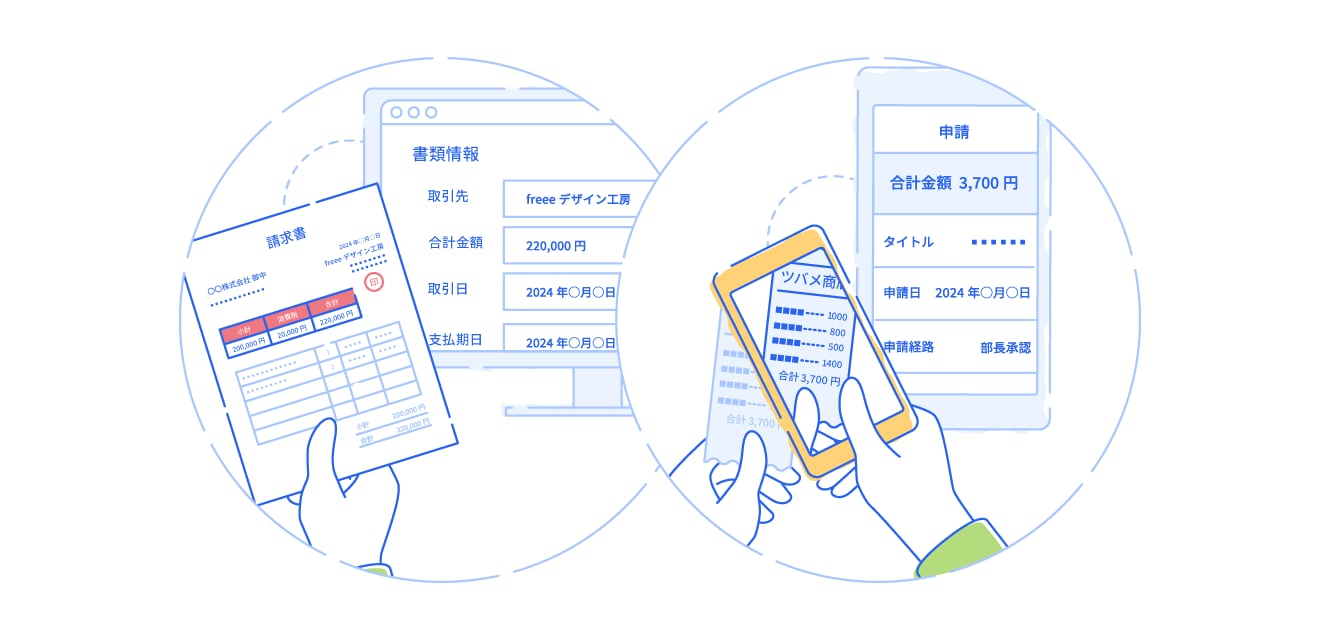
領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込めば、読み取り機能(OCR機能)が取引先名や金額などをAI解析し、仕訳に必要な情報を自動で入力。そのまま支払管理・仕訳まで自動で作成できます。
全国ほぼすべての銀行・160以上の外部サービスと連携
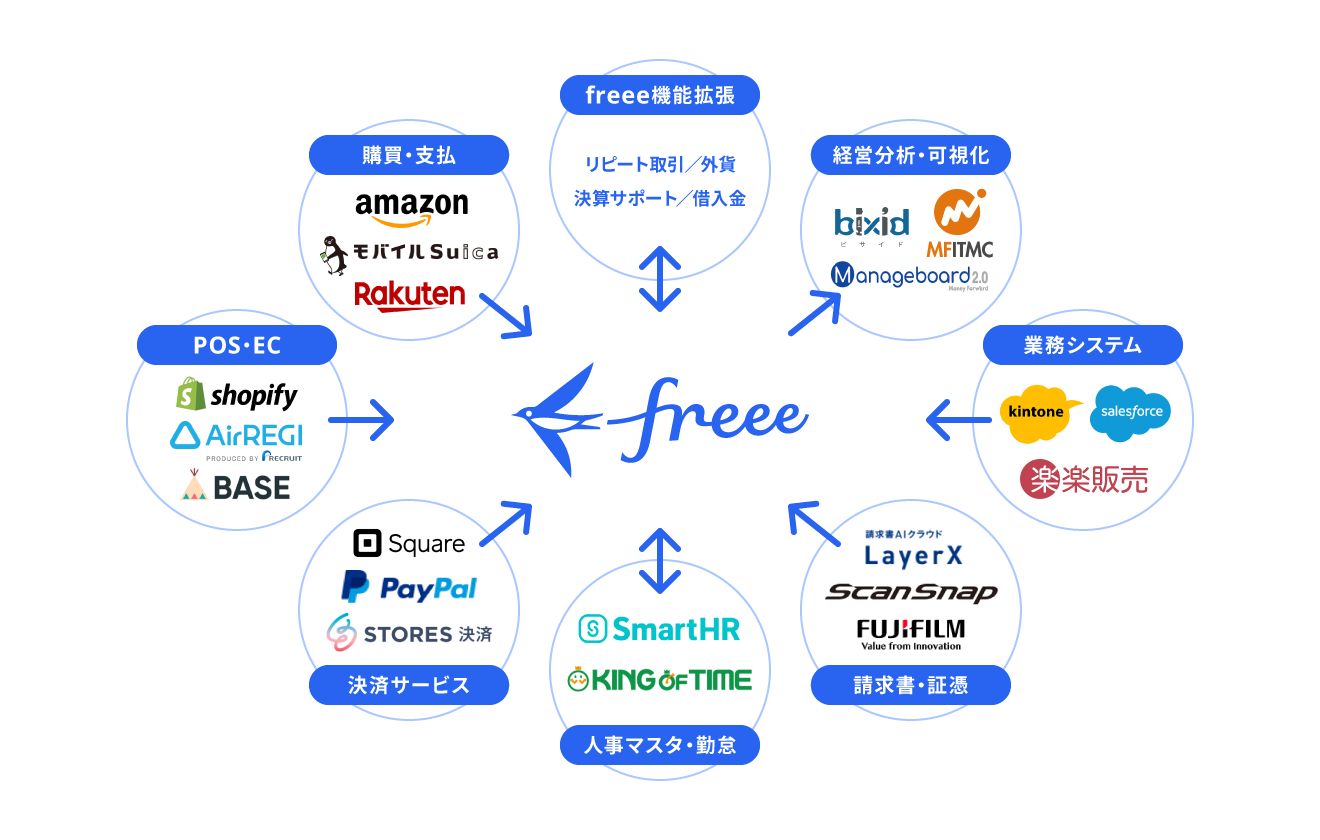
freee会計は全国ほぼすべての銀行やクレジットカード、決済サービスなどと連携可能。同期していれば自動で利用明細を取り込むので、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳が、freee会計の画面だけで行えます。
さらに、地代家賃や役員報酬など定期的に入金・支払金が発生する取引は、登録さえしておけばfreee会計が自動で記帳まで完了します。
充実のサポート体制
freee会計には、経理をするうえでの不安を解消できる充実したサポートコンテンツを用意しています。
それでも解決できないお悩みはfreeeの専任スタッフにご相談いただける体制も整っているため、はじめて経理される方でも安心して始めることができます。
まとめ
支払う報酬の種類によっては、支払額が一定額を超えると支払調書の作成が必要です。支払調書は種類が多く、提出義務が生じる条件や提出期限は支払調書ごとに異なります。
企業の経理担当者は、日頃支払っている報酬の種類を踏まえて、支払調書の作成の義務が生じるかどうかを確認することが大切です。提出の遅れや虚偽の記載があると罰則を科される可能性があるため、期限内に税務署へ確実に提出できるよう支払調書の作成は早めに準備を始めましょう。
よくある質問
支払調書にはどのような種類がある?
支払調書には全部で35種類あり、代表的なものは「報酬、料金、契約金及び賞金の支払調書」「不動産の使用料等の支払調書」「不動産等の譲受けの対価の支払調書」「不動産等の売買又は貸付けのあっせん手数料の支払調書」の4つです。
詳しくは、記事内「支払調書の種類」をご覧ください。
支払調書と源泉徴収票の違いは?
支払調書は支払先への交付義務がありませんが、源泉徴収票には支払先への交付義務があります。ただし、支払調書と源泉徴収票のいずれも税務署への提出義務がある点は共通しています。
詳しくは、記事内「支払調書と源泉徴収票の違い」をご覧ください。
支払調書はいくらから提出が必要?
支払調書の作成・提出が必要となる条件は、支払調書の種類や報酬などの内容によって異なります。たとえば税理士に顧問料を支払う場合では、報酬額が年間5万円を超えると支払調書の提出が必要です。
詳しくは、記事内「支払調書の提出義務と範囲」をご覧ください。
支払調書の提出期限はいつ?
提出期限は、支払調書の種類によって異なります。たとえば、主要な支払調書のひとつである「報酬、料金、契約金及び賞金の支払調書」の提出期限は翌年1月31日です。
支払った報酬の内容に応じて、提出義務のある支払調書の種類と提出期限を国税庁ホームページなどで確認しましょう。
支払調書を提出しないとどうなる?
支払調書を期限内に税務署に提出しなかった場合、1年以下の拘禁刑または50万円以下の罰金などの罰則が科される可能性があります。
記事内「期限内に税務署に提出する必要がある」でも詳しく解説しています。
監修 好川寛(よしかわひろし)
元国税調査官。国税局では税務相談室・不服審判所等で審理事務を中心に担当。その後、大手YouTuber事務所のトップクリエイターの税務支援、IT企業で税務ソフトウェアの開発に携わる異色の税理士です。