監修 好川寛 プロゴ税理士事務所
総勘定元帳とは、企業が行ったすべての取引を勘定科目ごとに記録した帳簿のことです。会社の会計業務を適切に行うために必要な主要簿のひとつに該当し、法律でも作成や保管が義務付けられています。
本記事では、総勘定元帳の役割や書き方・見方、使用するメリット、保存期間などを解説します。
目次
- 総勘定元帳は企業の取引を勘定科目ごとに分類・記載した帳簿
- 総勘定元帳と仕訳帳との違い
- 総勘定元帳の書き方
- 1.記載形式を選ぶ(標準式・残高式)
- 2.作成方法を選ぶ(手書き・表計算・会計ソフト)
- 3.仕訳帳から総勘定元帳へ転記する
- 仕訳帳から総勘定元帳への転記例
- 相手勘定科目が複数ある場合の書き方
- 総勘定元帳の見方
- 各項目(日付・相手勘定科目・摘要など)の見方
- 残高からの経営状況の読み取り方
- 諸口・繰越の見方
- 総勘定元帳を作成する4つのメリット
- 総勘定元帳の保存の注意点
- 総勘定元帳の保存期間は7年
- 総勘定元帳の作成・保存が適切でないと罰則が科される場合も
- まとめ
- 経理の自動化で、業務時間を1/2以下に!日々の業務をもっとラクにする方法
- よくある質問
freee会計で経理業務の時間を1/2に
銀行口座と同期すると、1クリックで帳簿付けできます。
freee会計なら、記帳作業をほぼすべて自動化します!
入力の手間を減らし、経理業務の時間を短縮したい方は、ぜひお試しください!
総勘定元帳は企業の取引を勘定科目ごとに分類・記載した帳簿
総勘定元帳とは、企業が行ったすべての取引を勘定科目ごとに分類し記載した帳簿です。会社の会計業務を適切に行うために必要な主要簿のひとつであり、財務諸表(決算書)の作成にも使用されます。
総勘定元帳は、日付順に会社の取引を記録した「仕訳帳」から転記して作成します。具体的には、取引が発生すると、まずは取引の詳細を日付順に「仕訳帳」へ記載します。記載された「仕訳帳」をもとに、勘定科目ごとに「総勘定元帳」へ転記していくのが主な流れです。
実際の転記方法は、記事内「仕訳帳から総勘定元帳への転記例」をご覧ください。
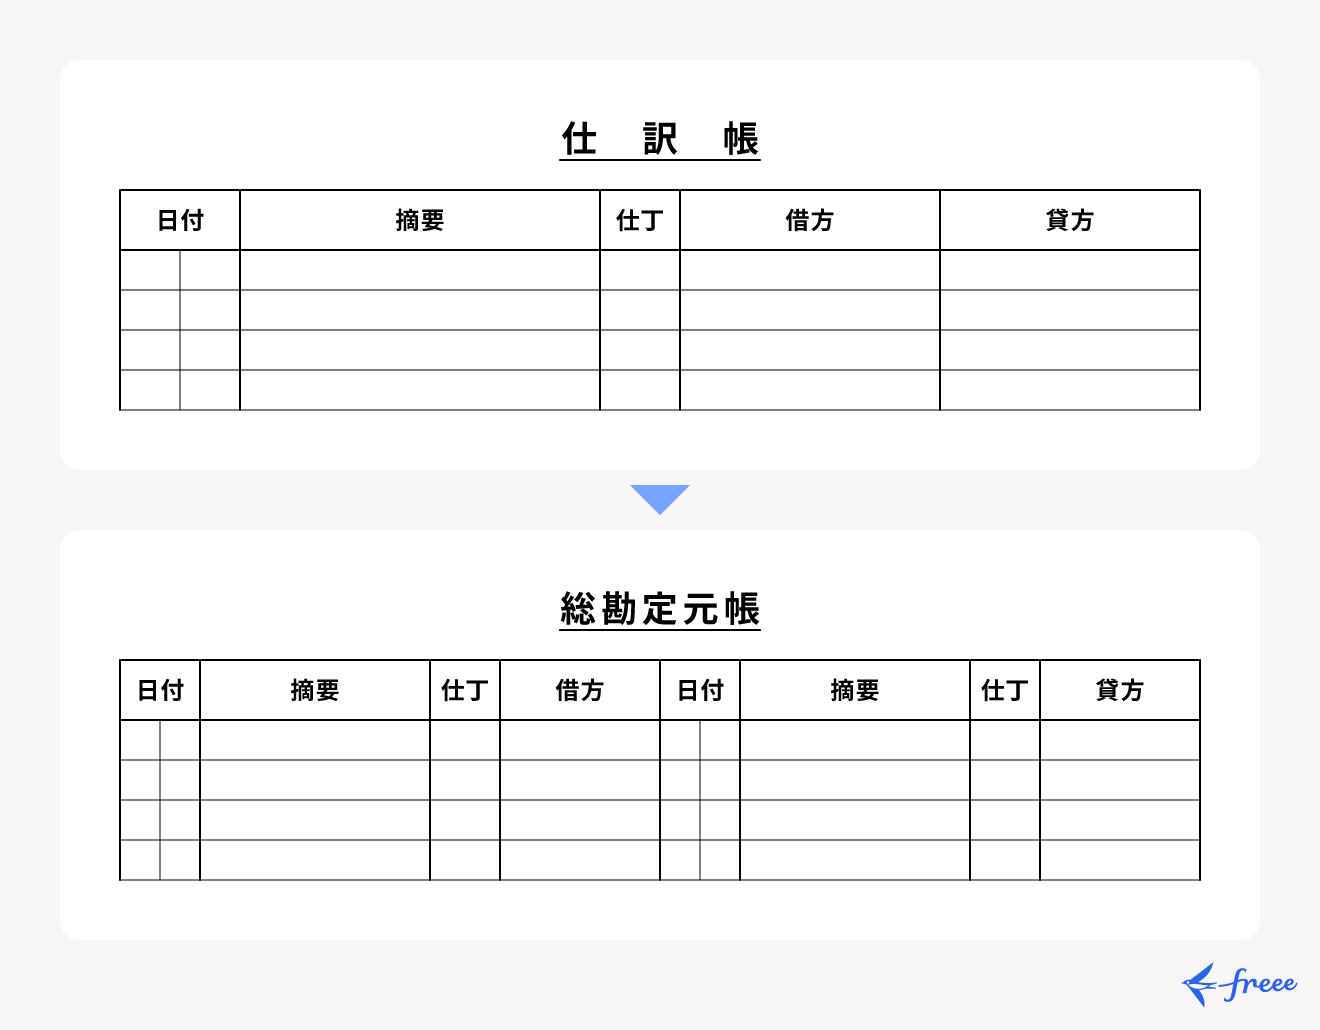
「総勘定元帳」と「仕訳帳」は、下表のとおり会計帳簿の主要簿に分類され、作成・保存が法律で義務化されています。帳簿全体の分類を整理したい方は、別記事「帳簿とは?台帳との違い、主要簿と補助簿の分類を簡単に解説」もあわせてご確認ください。
| 帳簿 | 主要簿 | 総勘定元帳 | |
|---|---|---|---|
| 仕訳帳 | |||
| 補助簿 | 補助記入帳 | 現金出納帳 | |
| 預金出納帳 | |||
| 売上帳 | |||
| 仕入帳 | |||
| 補助元帳 | 商品有高帳 | ||
| 得意先元帳 | |||
| 仕入先元帳 | |||
| 固定資産台帳 | |||
総勘定元帳と仕訳帳との違い
総勘定元帳と仕訳帳はいずれも会計帳簿における主要簿で必ず作成しなくてはならないものですが、それぞれに役割が異なります。それぞれの特徴は以下のとおりです。
| 名称 | 役割 | 特徴 |
|---|---|---|
| 総勘定元帳 | 勘定科目ごとに日々の取引を記録 | ・勘定科目ごとの取引内容を確認できる。 ・一方で、特定の取引に対し、勘定科目が複数にわたる場合や、複雑な取引の場合は、取引の詳細までは把握しきれない。 |
| 仕訳帳 | 日付ごとに順序立てて、取引を記録 | ・日付ごとの取引を詳細に確認できる。 |
勘定科目と仕訳帳について詳しく知りたい方は、別記事「勘定科目とは?仕訳方法や設定のポイントについてわかりやすく解説」と「仕訳帳とは?総勘定元帳との違いや書き方の具体例を解説」も合わせてご確認ください。
総勘定元帳の書き方
ここからは、総勘定元帳の書き方を順を追って解説し、仕訳帳からの転記例や相手勘定科目が複数ある場合の書き方も紹介します。
総勘定元帳の書き方
- 記載形式を選ぶ(標準式・残高式)
- 作成方法を選ぶ(手書き・表計算・会計ソフト)
- 仕訳帳から総勘定元帳へ転記する
1.記載形式を選ぶ(標準式・残高式)
まずは総勘定元帳の記載形式を選択します。総勘定元帳の記載形式には「標準式」と「残高式」の2種類がありますが、導き出される結果は同じです。それぞれの特徴は以下のとおりです。
| 標準式 | 残高式 |
|---|---|
| ・賃借(借方と貸方)が明確 現在の残高は計算する必要がある | ・残高が一目で確認できる ・会計業務の主流の記載形式である |
借方と貸方の基礎を確認したい方は、別記事「借方と貸方の意味とは?違いや仕訳方法についてわかりやすく解説」もご覧ください。
標準式
「貸借」が明確に分かれている標準式には、取引の内容を把握しやすいというメリットがあります。ただし、残高を求めるには借方金額の合計と貸方金額の合計の差を計算する必要があります。
<標準式のサンプル>
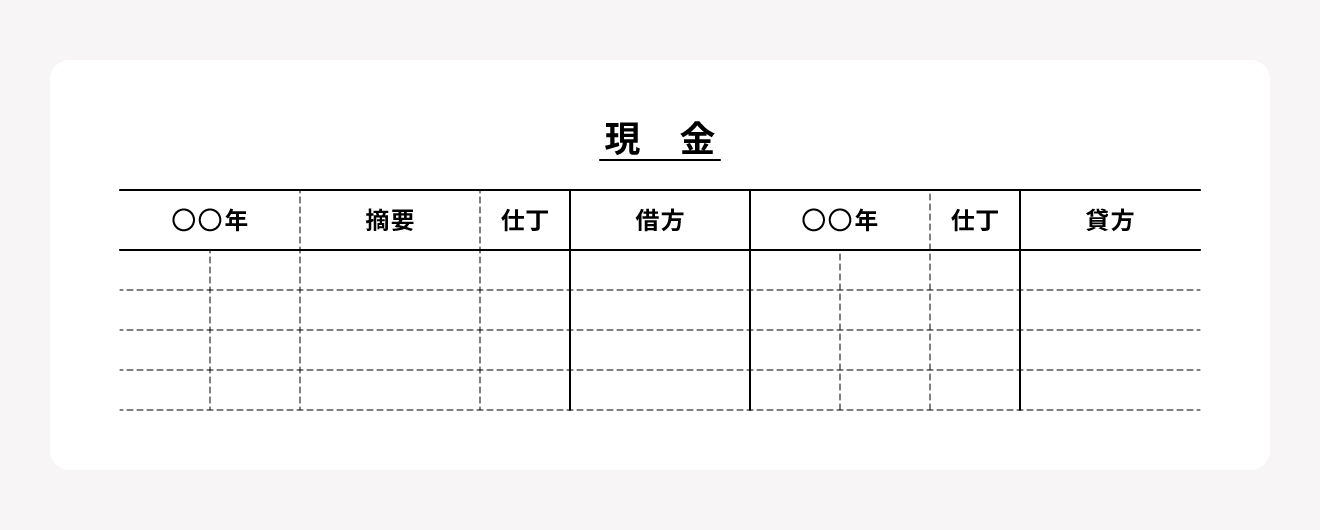
項目の概要
- 日付:それぞれの取引が発生した日付
- 摘要:ひとつの勘定科目から見た、相手の勘定科目
- 仕丁:その取引が記載されている仕訳帳のページ数(丁数)
- 借方:その取引で発生した借方の金額
- 貸方:その取引で発生した貸方の金額
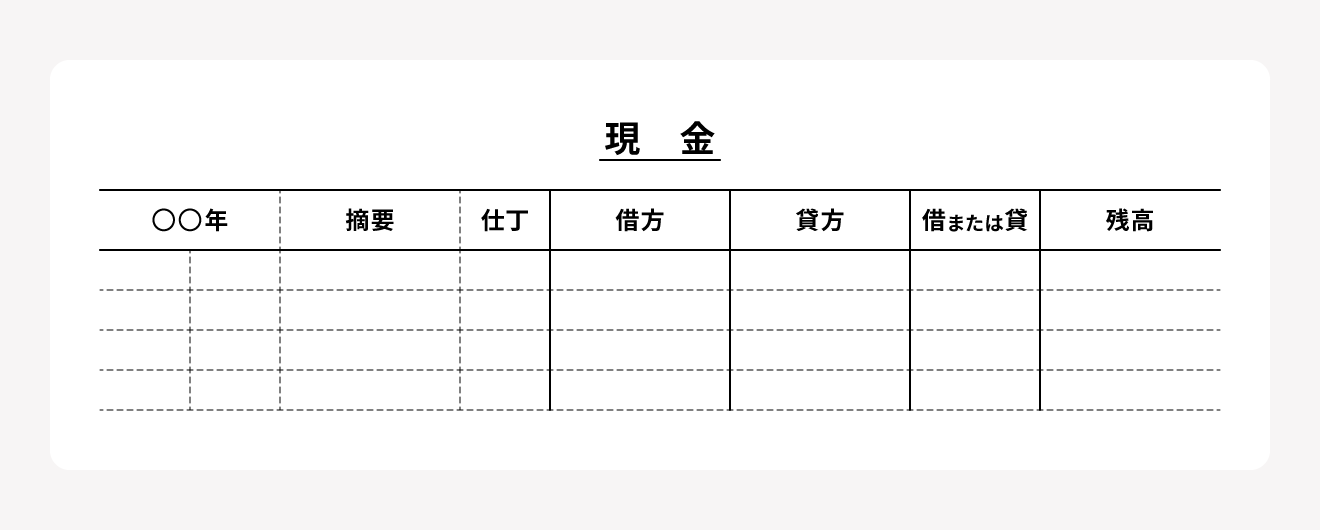
残高式
残高を常に記載する残高式では、現金や売掛金など現在の金額をすぐに把握できるというメリットがあります。残高式は、会計業務での主流の記載形式です。標準式の項目に加えて、行ごとの「残高」が記載されます。
<残高式のサンプル>
2.作成方法を選ぶ(手書き・表計算・会計ソフト)
続いて、総勘定元帳の作成方法を選びます。
総勘定元帳は、「手書き」「表計算ソフト」「会計ソフト」などの方法で作成できます。必要な事項が記載されていれば作成方法は問われませんが、それぞれの特性を理解し、事業規模や状況にあわせて選択しましょう。
手書き
総勘定元帳は、ノートなどに手書きで記入しても問題ありません。
ただし、ヒューマンエラーによる転記・集計ミスや抜け漏れのおそれがあり、誤りがあった場合は修正に手間がかかる点、経営状態などの全体を把握しづらい点には留意しましょう。
表計算ソフト
表計算ソフトを使用する場合は、ExcelやGoogleスプレッドシートを用いることが一般的です。テンプレートを用意すれば、複雑な帳簿づけも簡単に行えます。
Excelを使用した総勘定元帳の作成方法は、別記事「総勘定元帳をエクセルで作成するには?記帳方法や残高の計算方法も解説」で詳しく解説しています。
会計ソフト
総勘定元帳の作成だけでなく、経理業務全体の効率化を図るなら、会計ソフトの導入を検討してみましょう。
会計ソフトを使用することで、仕訳帳をもとにした総勘定元帳の自動作成も可能です。手書きや表計算ソフトでの記帳にかかる手間や時間を削減できるだけでなく、ヒューマンエラーによるミスを減らすことにもつながります。
3.仕訳帳から総勘定元帳へ転記する
形式と作成方法を決めたら、以下のような流れで仕訳帳から総勘定元帳へ取引内容を転記します。
総勘定元帳への転記の流れ
- 取引が発生する
- 日付ごとに仕訳帳へ取引内容を記入する
- 勘定科目ごとの勘定口座を作る
- 仕訳帳に記入した仕訳を総勘定元帳に転記する
「勘定口座」とは、勘定科目ごとの増減や発生の記録、計算などを行う帳簿上の場所を表します。
仕訳帳から総勘定元帳への転記例
具体的な取引を例に、仕訳帳から総勘定元帳への転記方法について解説します。ここでは「残高式」を使用した総勘定元帳への転記を想定しています。
<取引内容>
4月15日に、10万円のパソコンが現金で売れた。
取引が発生したので、仕訳帳に以下のように記入します。
<仕訳帳>
| 日付 | 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|---|
| 4/15 | 現金 | 100,000円 | 売上 | 100,000円 | パソコン |
ここで使用されている勘定科目は「現金」と「売上」なので、総勘定元帳の「現金」と「売上」の勘定口座を開き、記載します。そのうえで、総勘定元帳には以下の項目を転記します。
総勘定元帳への転記内容
- 取引が発生した日付
- 相手勘定科目
- 摘要
- 該当する仕訳帳のページ(仕丁)
- 金額(借方/貸方)
相手勘定科目とは、仕訳における借方勘定科目と貸方勘定科目のうち、どちらかに着目した場合のもう一方の勘定科目を指します。「現金」の総勘定元帳では相手勘定科目となる貸方の「売上」の内容、「売上」の総勘定元帳では相手勘定科目となる借方の「現金」の内容を記載します。
<総勘定元帳:現金>
| 日付 | 相手勘定科目 | 摘要 | 仕丁 | 借方金額 | 貸方金額 | 残高 |
|---|---|---|---|---|---|---|
| 4/15 | 売上 | パソコン | 1 | 100,000円 | 100,000円 |
<総勘定元帳:売上>
| 日付 | 相手勘定科目 | 摘要 | 仕丁 | 借方金額 | 貸方金額 | 残高 |
|---|---|---|---|---|---|---|
| 4/15 | 現金 | パソコン | 1 | 100,000円 | 100,000円 |
相手勘定科目が複数ある場合の書き方
相手勘定が複数ある場合は、「諸口(しょくち)」という勘定項目を用いて記入します。以下の取引を例に確認していきましょう。
<取引内容>
4月30日に、パソコンの売掛金10万円が支払手数料550円を差し引いた金額で銀行口座に振り込まれた。
取引が発生したので、仕訳帳に以下のように記入します。
<仕訳帳>
| 日付 | 借方 | 貸方 | 摘要 | ||
|---|---|---|---|---|---|
| 4/30 | 普通預金 | 99,450円 | 売掛金 | 100,000円 | 売掛金回収 |
| 支払手数料 | 550円 | ||||
仕訳帳では、「売掛金」に対して「普通預金」と「支払手数料」という2つの勘定科目を用いて詳細に記載します。このように、借方や貸方において複数の勘定科目を使う仕訳は「複合仕訳」といい、複式簿記の基本となる考え方です。
複合仕訳を総勘定元帳に転記するときは、「諸口」を用い、以下のように1行にまとめましょう。
<総勘定元帳:売掛金>
| 日付 | 相手勘定科目 | 摘要 | 仕丁 | 借方金額 | 貸方金額 | 残高 |
|---|---|---|---|---|---|---|
| 繰越 | 100,000円 | |||||
| 4/15 | 諸口 | 売掛金回収 | 1 | 100,000円 | 0円 |
総勘定元帳の「諸口」から具体的な内容を知りたい場合は、同日の仕訳帳に戻ることで確認できます。
総勘定元帳の見方
総勘定元帳は勘定科目ごとに取引と残高がまとまっているため、見方を押さえれば「いつ・何のお金が・いくら動いたか」をすぐに把握できます。ここでは実務で主流の残高式を例に、各項目の見方と、残高から経営状況を読み取るポイントを解説します。
各項目(日付・相手勘定科目・摘要など)の見方
各項目の概要と見方は、下記のとおりです。
総勘定元帳の各項目の見方
- 日付:取引が発生した日
→時系列に並ぶため、特定期間の動きを追える - 相手勘定科目:その取引の相手方の科目
→「現金」の元帳に「売上」とあれば、売上によって現金が増えたと読み取れる - 摘要:取引先や取引の理由のメモ
→後から内容を確認する手がかりになる - 仕丁:転記元の仕訳帳のページ
→詳細を遡るときに活用できる - 借方/貸方:その取引で発生した金額
- 残高:その時点の科目残高
→最新行を見れば現在残高がわかる
残高からの経営状況の読み取り方
総勘定元帳の資産・負債の科目では累計の残高が、収益・費用の科目では期間中の発生額が把握できます。たとえば「現金」「普通預金」の残高推移を追えば資金繰りの傾向が、「売掛金」の残高が増え続けていれば回収の遅れが見えてきます。
気になる金額があれば仕丁をもとに仕訳帳へ戻り、取引の詳細を確認しましょう。
また、各勘定科目の残高を集計すると「試算表」が作成でき、借方合計と貸方合計が一致するかで転記ミスの有無を確認できます。総勘定元帳は、こうした検算や決算書(貸借対照表・損益計算書)作成の土台となる帳簿です。
諸口・繰越の見方
相手勘定科目が複数ある複合仕訳は「諸口」とまとめて記載されます。相手勘定科目の内訳は、同日の仕訳帳で確認しましょう。
また、前ページや期首からの引き継ぎ残高は最初の行に「繰越」として記載されます。残高式では、この繰越残高に当期の取引を加減した金額が各行の残高となります。
総勘定元帳を作成する4つのメリット
総勘定元帳は勘定科目ごとに記帳するため、科目ごとの動きや残高を把握しやすいという特長があります。主なメリットは以下のとおりです。
- 勘定科目ごとの動きが分析しやすい
:たとえば借入金残高を知りたい場合、総勘定元帳の「借入金」を見れば未返済の借入状況が簡単にわかります。仕訳帳で同じ情報を得るには、膨大な取引から該当科目を抜き出して集計する必要があります。 - 決算書の残高ミスの原因を見つけやすい
:財務諸表の各勘定科目の残高が一致しない場合、科目ごとに整理された総勘定元帳をたどることで不一致の原因を特定しやすくなります。 - 経営方針を見直す際に役立つ
:すべての取引の流れと科目ごとの残高をすぐに確認できるため、自社の経営状況や資金繰りの把握に役立ちます。 - 決算書の作成がスムーズになる
:貸借対照表・損益計算書や試算表は総勘定元帳をもとに作成するため、正しく作成された総勘定元帳は決算手続きに欠かせません。
【関連記事】
決算書の作り方とは?作成手順や必要書類、注意点を解説
総勘定元帳の保存の注意点
総勘定元帳は税法により、作成・保存が義務付けられています。税務調査が行われる際など提出が必要になる場面もあるため、スムーズに提出できるよう適切な管理を心がけましょう。
総勘定元帳の保存期間は7年
総勘定元帳は、法人税法において、その事業年度の確定申告書提出期限の翌日を起算日として7年の保存が義務付けられています。
欠損金の繰越控除を受ける事業年度についても原則として10年間(2018年4月1日前に開始した事業年度は9年間)の保存が必要なため、法人の場合、総勘定元帳の保存期間は10年見ておくと安心といえるでしょう。 なお、総勘定元帳とあわせて、取引に関する書類等の保存も必須です。
総勘定元帳の作成・保存が適切でないと罰則が科される場合も
総勘定元帳や仕訳帳などの帳簿の提出を求められた際、正当な理由なく拒んだり虚偽の記載をした帳簿書類などを提出したりした場合には、加算税(過少申告加算税・無申告加算税)が最大10%加重される場合があります。
提出を求められた場合にはスムーズに対応できるよう、総勘定元帳は適切に管理しましょう。
出典:e-GOV法令検索「会社法|第九百七十六条」
まとめ
総勘定元帳は、会計業務を行う上で重要な主要簿のひとつであり、決算書の作成にも深く関連します。書き方(標準式・残高式の選択と仕訳帳からの転記)と見方(各項目・残高の読み取り方)を押さえれば、日々の経営状況の把握や改善にも活用できます。正確さや管理方法には細心の注意を払うようにしましょう。
Excelを使用した総勘定元帳の作成方法については、別記事「総勘定元帳をエクセルで作成するには?記帳方法や残高の計算方法も解説」をご参照ください。
経理の自動化で、業務時間を1/2以下に!日々の業務をもっとラクにする方法
経理業務は日々の入出金管理のほか、請求書や領収書の作成・保存、仕訳作成まで多岐にわたります。
シェアNo.1のクラウド会計ソフト*1「freee会計」は、面倒な入力作業や仕訳を自動化し、見積書や請求書も簡単に作成できるため、経理業務にかかる時間を半分以下*2に削減できます。また、一度の入力で複数の業務が完了するため、重複作業や転記作業はほぼ発生しません。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく3つ。
- AI-OCR機能で自動入力・自動仕訳
- 全国ほぼすべての銀行・160以上の外部サービスと連携
- 決算業務は正しく、確実に対応できる
それぞれの特徴についてご紹介していきます。
AI-OCR機能で自動入力・自動仕訳
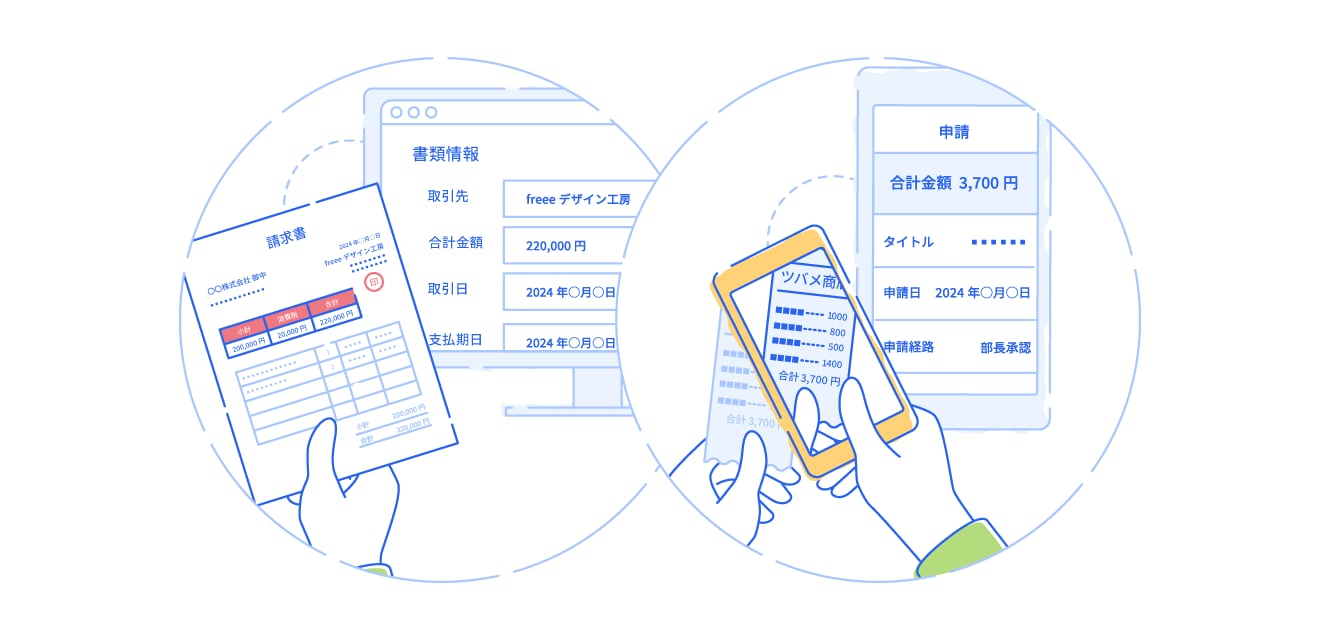
領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込めば、読み取り機能(OCR機能)が取引先名や金額などをAI解析し、仕訳に必要な情報を自動で入力。そのまま支払管理・仕訳まで自動で作成できます。
全国ほぼすべての銀行・160以上の外部サービスと連携
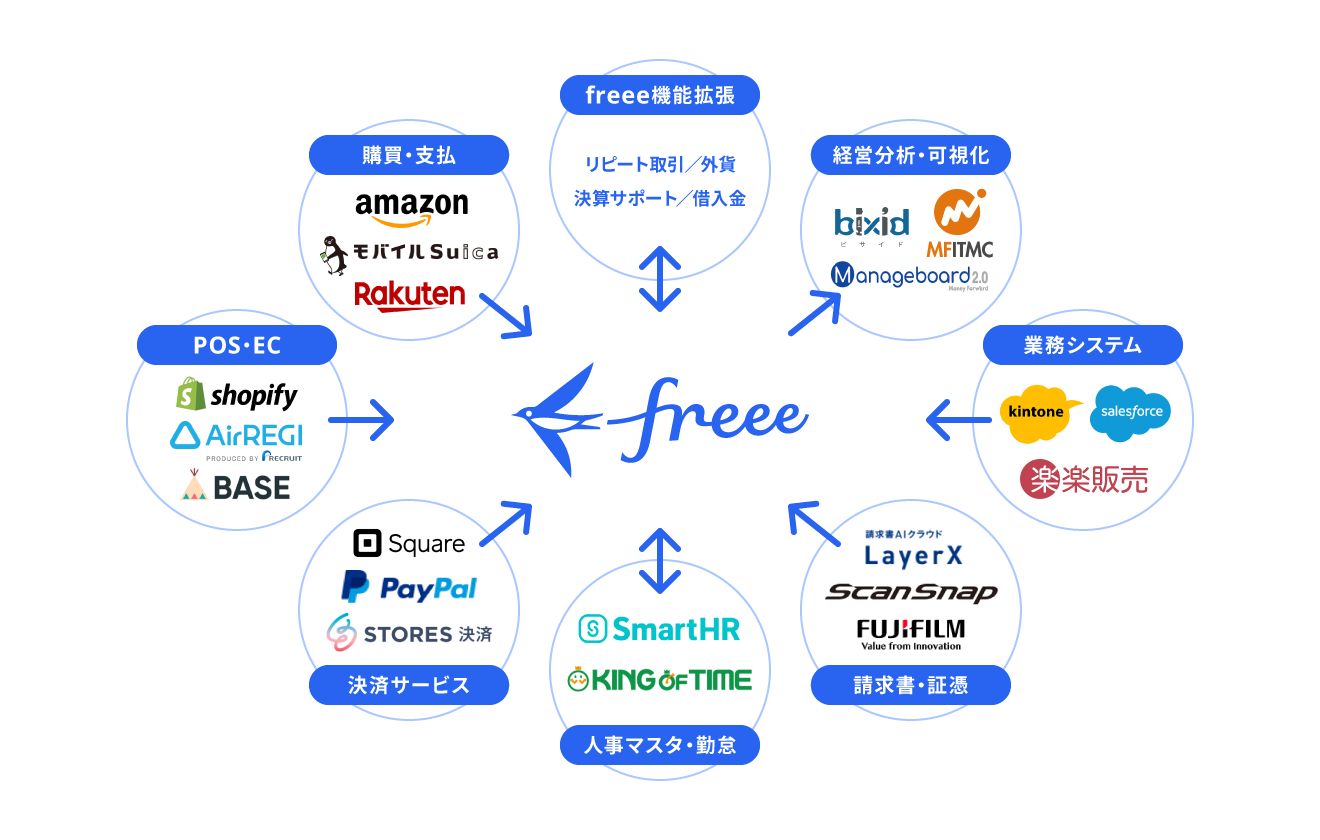
freee会計は全国ほぼすべての銀行やクレジットカード、決済サービスなどと連携可能。同期していれば自動で利用明細を取り込むので、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳が、freee会計の画面だけで行えます。
さらに、地代家賃や役員報酬など定期的に入金・支払金が発生する取引は、登録さえしておけばfreee会計が自動で記帳まで完了します。
決算業務は正しく、確実に対応できる
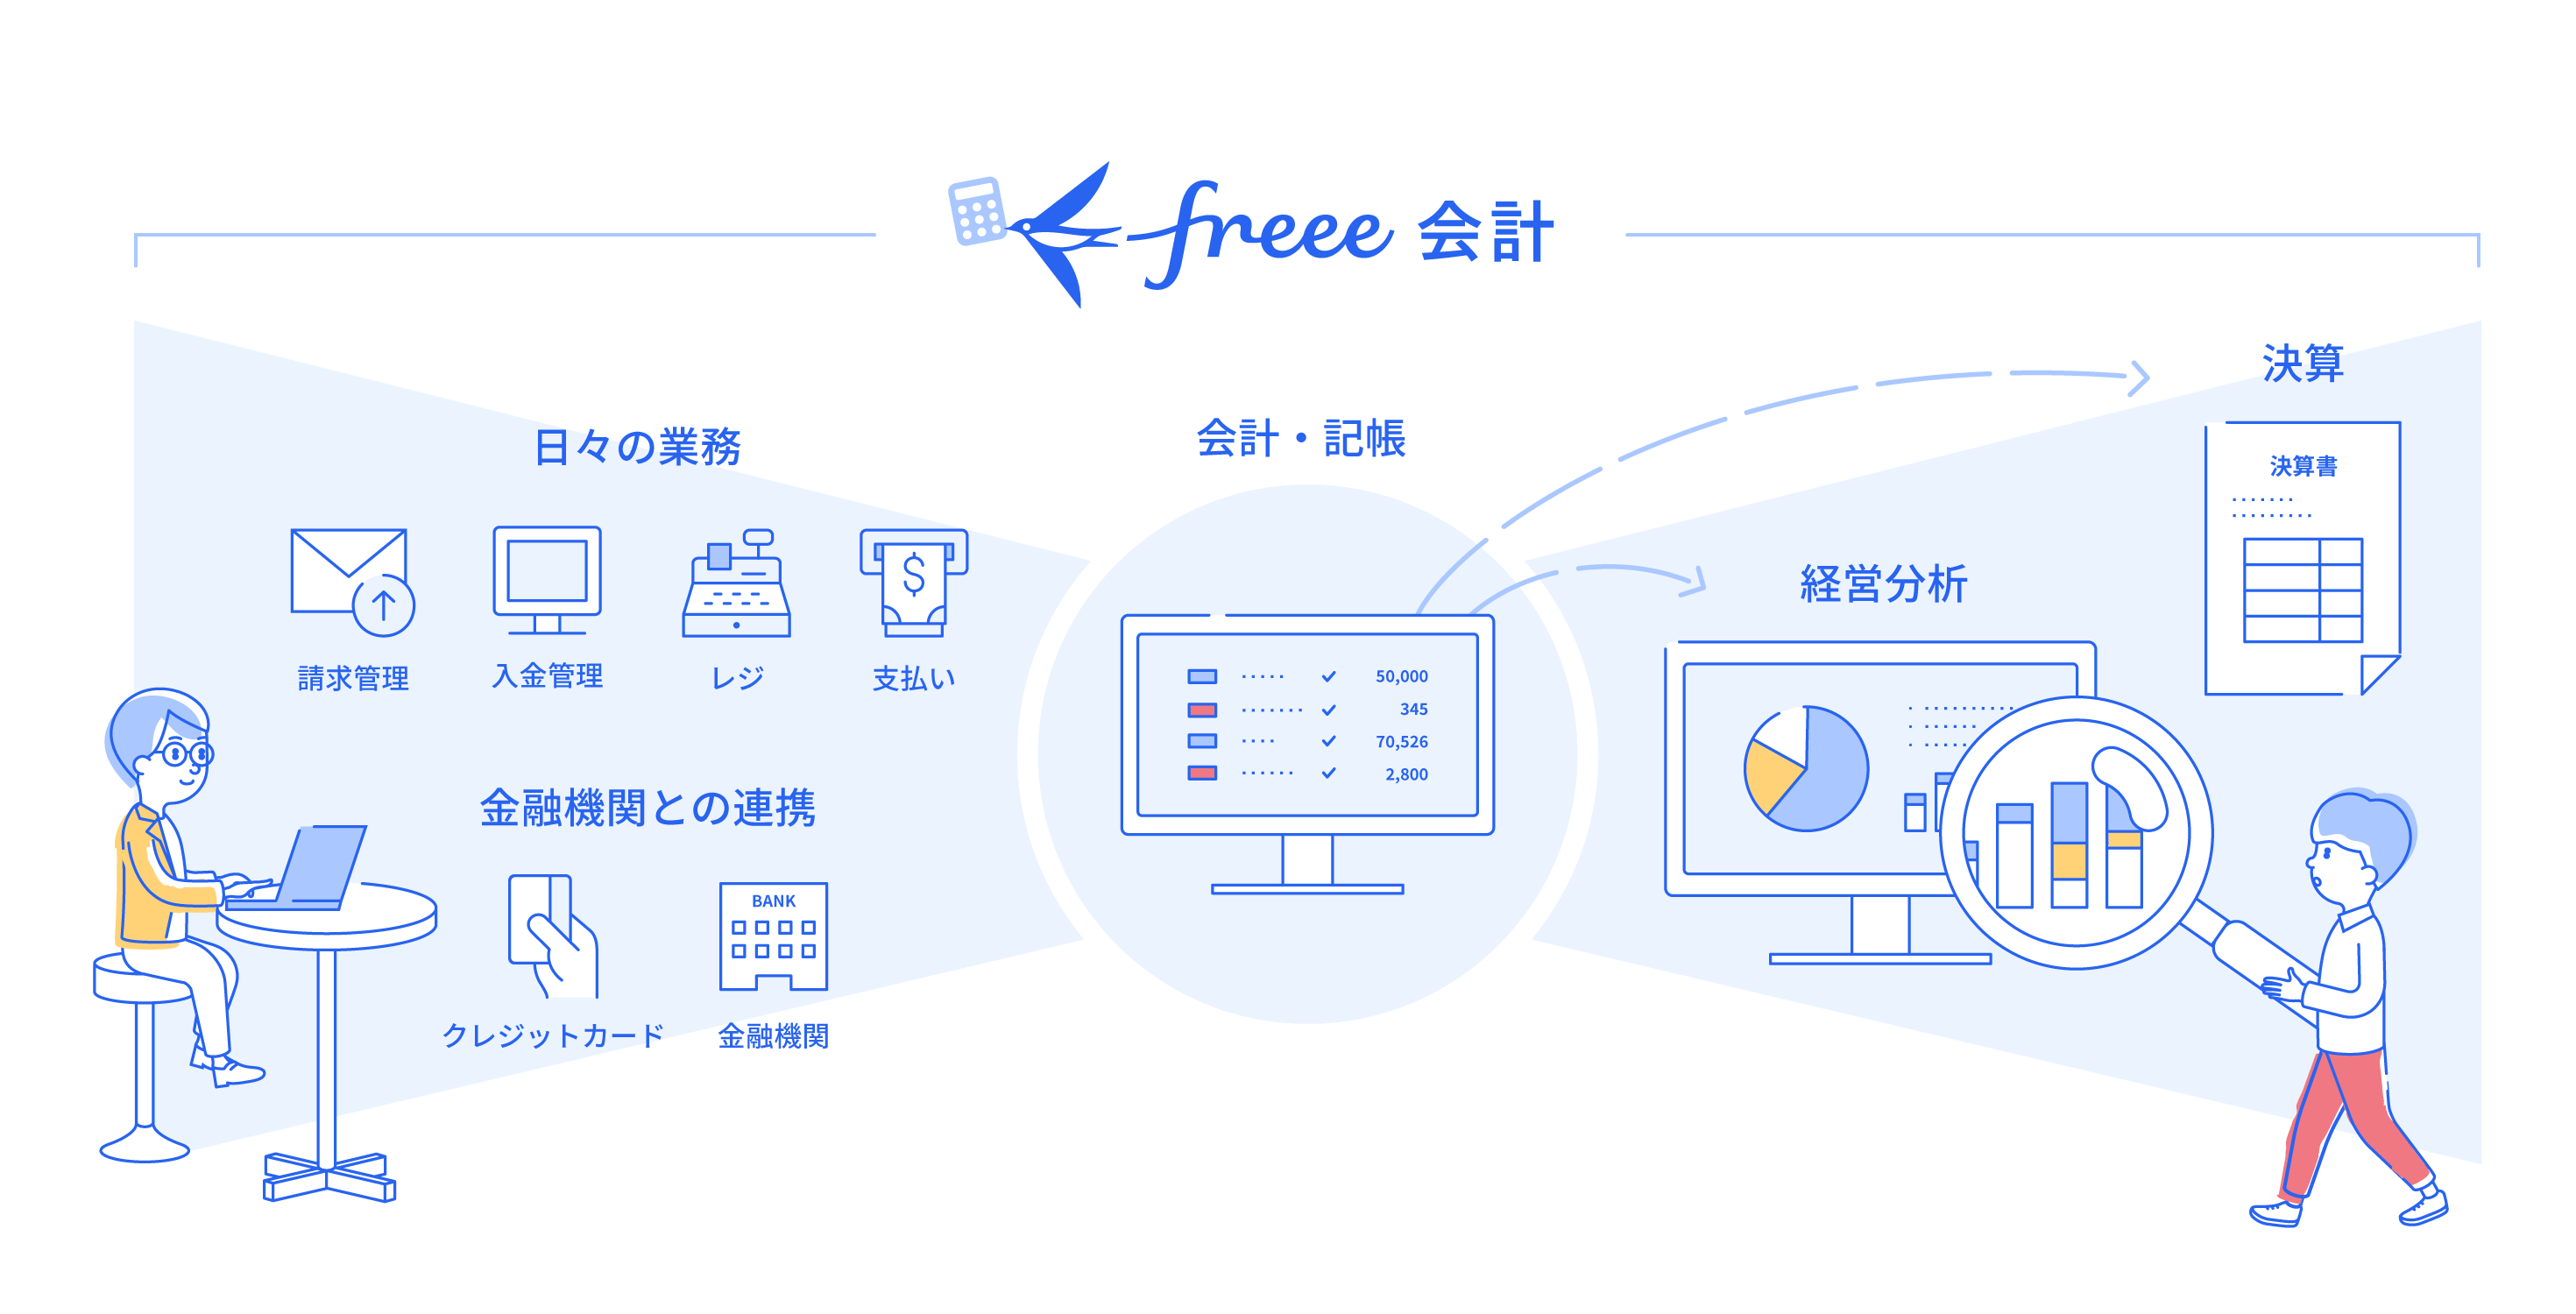
freee会計には、正しい決算書を作るためのチェック機能も充実。預金残高との一致や会計ルールとの整合性をfreeeが自動判定し、修正が必要そうなリストを自動作成します。修正後は、ボタンクリックひとつで貸借対照表・損益計算書などの決算書が作成可能です。
<作成可能な書類例>
- 貸借対照表・損益計算書
- 仕訳帳・総勘定元帳
- 固定資産台帳
- 試算表
- 現金出納帳 など
PDFやCSVファイルへの出力も可能なため、士業の方への共有や、社内での資料作成にも活用できます。また、領収書1枚・仕訳1件単位でコメント機能を使ってやりとりできるため、士業の方ともスムーズにコミュニケーションがとれます。
よくある質問
総勘定元帳とは?
総勘定元帳とは、すべての取引を勘定科目ごとに分類して記載する帳簿です。仕訳帳とともに重要な帳簿として会計帳簿の主要簿に分類されており、複式簿記で作成しなければならないとして法律で義務化されています。
詳しくは、記事内「総勘定元帳は企業の取引を勘定科目ごとに分類・記載した帳簿」をご覧ください。
総勘定元帳と仕訳帳との違いは?
総勘定元帳は、勘定科目ごとに日々の取引を記録し、勘定科目ごとの取引日や残高などが確認できる帳簿です。一方、仕訳帳は日付順に会社の取引が記録されているもので、過去の取引の金額や内容を確認できます。
詳しくは、記事内「総勘定元帳と仕訳帳との違い」をご覧ください。
監修 好川寛(よしかわひろし)
元国税調査官。国税局では税務相談室・不服審判所等で審理事務を中心に担当。その後、大手YouTuber事務所のトップクリエイターの税務支援、IT企業で税務ソフトウェアの開発に携わる異色の税理士です。