消費税は、税金を負担する人と納付する人が異なる間接税です。商品やサービスの購入時に消費者が負担し、消費者から受け取った事業者が国や地方自治体へ申告・納付します。
事業者が適切に処理するには、課税・非課税・免税・不課税の違いや、仕入税額控除などの仕組みを理解しておくことが大切です。
本記事では、税率や課税事業者と免税事業者の違い、内税・外税の計算方法のほか、一般課税・簡易課税による納付税額の計算方法など、消費税の仕組みについてわかりやすく解説します。
目次
はじめての経理はfreee会計で簡単・安心・確実に
経理未経験でも、freee会計で帳簿や決算書を作成できます。銀行口座と同期すると、複雑な仕訳を自動化したり、日々の記帳を行うと、1クリックで決算書を作成できたり、初心者の方でも安心して進められます。
消費税とは
消費税とは、商品の販売やサービスの提供などの取引に対して、広く課される税金です。国内で提供されている商品やサービスには、ほぼ全て消費税が課されています。
消費税が日本で初めて導入されたのは1989年です。導入当時の税率は3%でしたが、1997年に5%、2014年に8%、2019年に10%へ引き上げられました。
消費税が導入された目的は、所得税中心の税制を調整することや、高齢化社会でも幅広く税負担を分散できるようにすることです。
消費税の仕組み
消費税は、税金を負担する人と納付する人が異なる間接税です。商品やサービスの価格に上乗せされた消費税は消費者が負担し、消費者から受け取った事業者が国や地方自治体へ申告・納付します。
消費税の負担と納付の流れは下図のとおりです。
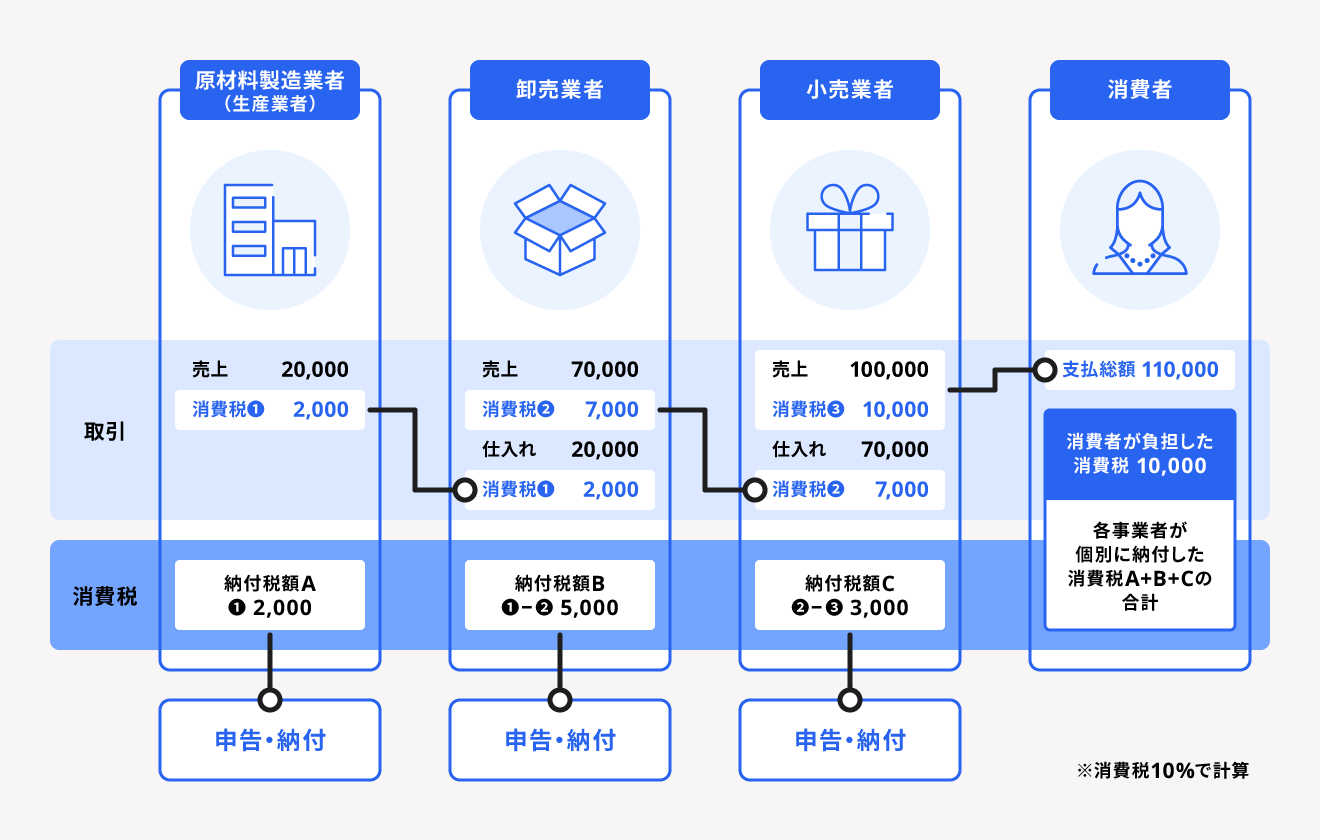
商品が消費者へ届くまでには、製造業者や卸売業者、小売業者など複数の事業者が取引に関わります。各事業者は原則として、売上時に受け取った消費税額から、仕入れや経費の支払い時に負担した消費税額を差し引き、その差額を納付します。
この仕組みを「仕入税額控除」といい、生産や流通の各段階で消費税が重複して課されることを防いでいます。最終的には、それぞれの事業者が納付した消費税額の合計が、消費者の負担額と一致する仕組みです。
仕入税額控除について詳しくは、後述の「消費税の仕入税額控除とは」で解説します。
標準税率と軽減税率
2019年10月1日以降、消費税には標準税率と軽減税率の2種類が設けられています。現在の税率と内訳は、以下のとおりです。
| 名称 | 税率 | 内訳 |
|---|---|---|
| 標準税率 | 10% | 消費税率7.8%、地方消費税率2.2% |
| 軽減税率 | 8% | 消費税率6.24%、地方消費税率1.76% |
地方消費税とは、消費税と同様に商品の販売やサービスの提供といった取引にかかる税金です。消費税は国が課税主体となるのに対し、地方消費税は都道府県が課税主体となります。
軽減税率は、消費税が10%に引き上げられたことによる消費者の負担を抑える目的で、一部の生活必需品に適用されています。軽減税率(8%)の対象となる品目は、以下の通りです。
軽減税率の対象となる品目
- 飲食料品(酒類・外食を除く)
- 定期購読契約に基づき、週2回以上発行される新聞
飲食料品であっても、酒類や外食、ケータリングなどには標準税率10%が適用されます。一方、テイクアウトや宅配、出前などは、原則として軽減税率の対象です。外食とテイクアウトのどちらに該当するかは、飲食料品を提供する時点で判定します。
新聞については、定期購読契約に基づいて週2回以上発行されるものに限られます。駅やコンビニエンスストアなどで購入する新聞や、インターネットで配信される電子版の新聞は対象外です。
なお、2026年8月に閣議決定された政府の基本方針では、現在軽減税率の対象となっている飲食料品の消費税率を、2027年4月1日から2年間に限り8%から1%へ引き下げるとされています。実施には関連法案の成立が必要となるため、今後の制度設計や国会審議の動向を確認してください。
総額表示の義務
2021年4月以降、事業者が消費者に対して価格を表示する際、消費税額を含めた価格(税込価格)で表示することが義務付けられました。これを「総額表示義務」といいます。
総額表示義務の対象となるのは、値札や店頭の価格表示、チラシ、広告、カタログ、Webサイトなど、不特定多数の消費者に対してあらかじめ価格を表示する場合です。事業者間の取引で使用する見積書や契約書、請求書などは、総額表示義務の対象ではありません。
たとえば、税抜価格10,000円かつ消費税率10%の場合、以下のような表示が認められます。
標準税率(10%)の場合の総額表示の例
- 11,000円
- 11,000円(税込)
- 11,000円(税抜価格10,000円)
- 11,000円(うち消費税額等1,000円)
- 11,000円(税抜価格10,000円、消費税額等1,000円)
- 11,000円(税抜価格10,000円、消費税率10%)
- 10,000円(税込価格11,000円)
また、消費税相当額に1円未満の端数が生じた場合、原則として、切り捨て・切り上げ・四捨五入のいずれを採用するかは事業者が決められます。
消費税の端数処理について詳しく知りたい方は、以下の記事もご覧ください。
課税対象になる取引
消費税の課税対象となるのは、以下の3つの取引です。
消費税の課税対象になる取引
- 国内取引
- 特定仕入れ
- 保税地域から引き取られる外国貨物(輸入取引)
国内取引
原則として以下の4つの要件をすべて満たす取引の場合、国内取引として消費税が課税されます。
- 日本国内で行われる取引である
- 事業者が事業として行う取引である
- 対価を得て行う取引である
- 資産の譲渡・貸付けまたはサービスの提供に該当する
なお、法人が行う取引は原則としてすべて「事業として」に該当します。個人事業者の場合は、反復・継続して行われる事業上の取引が対象であり、事業とは関係なく所有している生活用資産の売却などには、原則として消費税は課されません。
特定仕入れ
特定仕入れとは、国内の事業者が国外事業者から受ける一定のサービスの仕入れです。主に、次の2種類が該当します。
- 事業者向け電気通信利用役務の提供
- 特定役務の提供
事業者向け電気通信利用役務の提供は、国外事業者が提供するクラウドサービスや、電子書籍・音楽の配信サービス、ソフトウェアなどを指します。
特定役務の提供とは、国外事業者であるスポーツ選手や芸能人などが、国内で行う一定の役務の提供です。たとえば、国外のスポーツ選手による競技への出場や、外国人アーティストによる公演への出演などが挙げられます。
保税地域から引き取られる外国貨物(輸入取引)
外国から輸入した商品などを保税地域から引き取る取引も、消費税の課税対象です。
保税地域とは、外国から輸入された貨物を、関税や消費税などを納付する前の状態で一時的に保管・加工できる場所を指します。外国貨物を保税地域から国内へ引き取る際に、原則として関税とあわせて消費税および地方消費税が課税されます。
非課税になる取引
消費税は、商品の販売やサービスの提供といった取引に課税されるものですが、一部の取引は非課税になります。
消費税が非課税になる取引は以下のとおりです。
消費税が非課税になる取引
- 土地の譲渡、貸付け(1ヶ月未満の土地の貸付けや駐車場などの施設利用に伴い土地が使用される場合などの一時的なものを除く)など
- 有価証券、支払手段の譲渡など
- 利子、保証料、保険料など
- 特定の場所で行う郵便切手、印紙などの譲渡
- 商品券、プリペイドカードなどの譲渡
- 住民票、戸籍抄本等の行政手数料など
- 外国為替など
- 社会保険医療など
- 介護保険サービス・社会福祉事業など
- お産費用など
- 埋葬料・火葬料
- 一定の身体障害者用物品の譲渡・貸付けなど
- 一定の学校の授業料、入学金、入学検定料、施設設備費など
- 教科用図書の譲渡
- 住宅の貸付け(一時的なものを除く)
上記は社会政策的な配慮から消費税を課すのに適さないと判断されているため、非課税取引に分類されています。
なお、非課税取引は、後述する免税取引や不課税取引とは扱いが異なります。とくに、非課税取引に対応する仕入れや経費に含まれる消費税額は、原則として仕入税額控除の対象にならない点に注意が必要です。
免税になる取引
免税取引とは、本来は消費税の課税対象となるものの、消費地が国外であることなどを理由に消費税率が0%となる取引です。
主な免税取引には、以下のものがあります。
消費税が免税になる取引
- 国内から国外への商品の輸出
- 国際輸送や国際通信
- 外国貨物の譲渡や貸付け
- 非居住者に対する一定のサービスの提供
- 輸出物品販売場で外国人旅行者などに行う一定の物品販売
輸出する商品は国内で消費されないため、輸出時には消費税が課されません。また、免税店で外国人旅行者などに商品を販売する場合も、一定の要件を満たせば消費税が免除されます。
なお、免税取引に対応する仕入れや経費に含まれる消費税額は、一定の要件を満たせば仕入税額控除の対象となります。
不課税になる取引
不課税取引とは、消費税の課税要件を満たさず、そもそも消費税の課税対象にならない取引です。
国内取引では、事業者が国内で事業として対価を得て行う資産の譲渡・貸付けまたはサービスの提供が、原則として消費税の課税対象となります。この要件のいずれかを満たさない取引は不課税です。
主な不課税取引には、以下のものがあります。
消費税が不課税になる取引
- 給与・賃金
- 寄附金、祝金、見舞金、補助金、助成金
- 無償で提供する試供品・見本品
- 保険金・共済金
- 株式の配当金・出資分配金
- 資産の廃棄・盗難・滅失
- 一定の損害賠償金
ただし、損害賠償金という名称で支払われていても、実質的に商品の譲渡や権利の使用、事務所の賃貸などの対価に当たる場合は、課税対象となる可能性があります。取引の名称だけではなく、支払いの実態に基づいて判断する必要があります。
消費税の課税事業者と免税事業者
消費税を納めるのは商品やサービスを提供する事業者ですが、実際には、全ての事業者が消費税を納めているわけではありません。
事業者には課税事業者と免税事業者がおり、課税事業者は課税売上に対する消費税額を税務署に申告・納付しなければなりません。一方、免税事業者は消費税の申告・納付義務を免除されます。
課税事業者と免税事業者の分類(適用要件)については、下図をご参照ください。
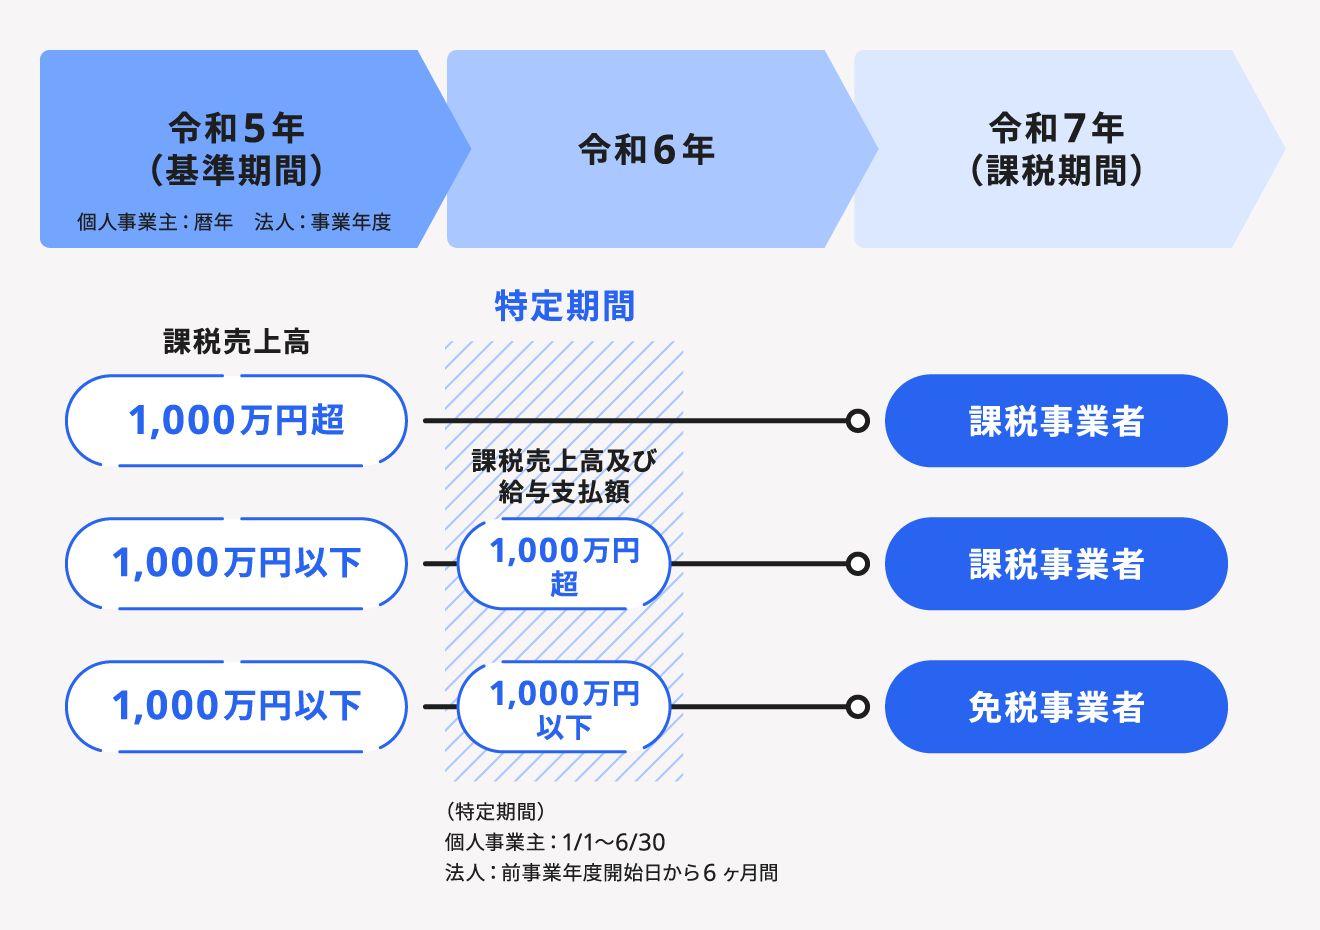
原則として、次のいずれかに該当する場合は課税事業者となります。
課税事業者の要件
- 基準期間の課税売上高が1,000万円を超えている場合
- 基準期間の課税売上高が1,000万円以下であっても、特定期間の課税売上高などが1,000万円を超えている場合
- 「消費税課税事業者選択届出書」を提出している
- 適格請求書発行事業者の登録を受けている
- 新設法人や特定新規設立法人など、納税義務が免除されない要件に該当する
また、基準期間と特定期間は、法人か個人事業主かによって以下のように定義が異なります。
| 基準期間 | 特定期間 | |
|---|---|---|
| 法人 | 前々事業年度 | 原則として、その事業年度の前事業年度開始の日以降6ヶ月間 |
| 個人事業主 | 前々年 | その年の前年の1月1日〜6月30日 |
なお、新規開業の個人事業主や新規設立法人などで基準期間における課税売上高がない場合には、原則として納税義務は免除されます。
ただし、基準期間の課税売上高が1,000万円を超えた事業を継いだ場合や、基準期間の課税売上高として計算した金額のいずれかが1,000万円を超える被合併法人が新設合併をした場合などは、納税義務は免除されません。
消費税の課税事業者と免税事業者について詳しく知りたい方は、以下の記事もあわせてご覧ください。
インボイス制度と課税事業者の関係性
2023年10月1日から、仕入税額控除の方式としてインボイス制度が開始されました。インボイスとは、正確な適用税率や消費税額などを伝えるために発行する、一定の事項が記載された適格請求書です。
適格請求書(インボイス)の発行ができるのは、税務署長へ申請し、適格請求書発行事業者の登録を受けた事業者に限られます。また、適格請求書発行事業者は必ず課税事業者となり、基準期間の課税売上高が1,000万円以下であっても、消費税の申告・納付が必要です。
商品やサービスを購入する事業者は、適格請求書を発行できる課税事業者との取引で支払った消費税について、仕入税額控除の適用を受けることができます。
反対に、適格請求書を発行できない免税事業者と取引すると、仕入税額控除の適用を受けられないため、消費税の負担が重くなってしまいます。そのため、免税事業者の中には、既存取引の維持や新規取引の獲得において不利にならないよう、インボイス発行事業者(課税事業者)となる事業者もあります。
基準期間の課税売上高が1,000万円以下などの免税事業者であっても、申請手続きを行えば課税事業者となることが可能です。取引先が現時点では免税事業者でも、将来的にインボイス発行事業者(課税事業者)になることも考えられるため、その際は連絡をもらえるよう依頼をしておきましょう。
インボイス制度について詳しく知りたい方は、以下の記事もご覧ください。
消費税の計算方法
商品やサービスの価格を表示する方法には、消費税を価格に含める「内税」と、消費税を価格とは別に示す「外税」があります。消内税と外税で消費税率は変わりませんが、計算方法が異なります。
なお、ここで解説するのは、商品やサービスの価格に含まれる消費税額の求め方です。事業者が申告・納付する消費税額の計算方法については、後述する「消費税の納付税額を計算する方法」で解説します。
内税の計算方法
内税とは、商品やサービスの価格に消費税額を含めて表示する方式で、総額表示とも呼ばれます。たとえば商品価格が「1,100円(税込)」と表示されている場合は、1,100円の中に消費税額が含まれています。
内税の計算方法は、以下のとおりです。
内税の計算方法
- 消費税額 = 税込価格 ÷(1 + 消費税率)× 消費税率
税率ごとに表すと、次のように計算できます。
| 適用税率 | 消費税額の計算式 |
|---|---|
| 標準税率10% | 税込価格 × 10 ÷ 110 |
| 軽減税率8% | 税込価格 × 8 ÷ 108 |
飲食店のメニュー表や小売店の価格表示のように、不特定多数に提示するものに価格を表示する場合は、内税による表示が義務付けられています。
外税の計算方法
外税とは、税抜価格と消費税額が分けて表示されており、価格に消費税が含まれていない方式です。たとえば商品価格が「1,000円(税抜)」または「1,000円 + 税」と表示されていれば、1,000円とは別に消費税を支払う必要があります。
外税の計算方法は、以下のとおりです。
外税の計算方法
- 消費税額 = 税抜価格 × 消費税率
- 税込価格 = 税抜価格 + 消費税額
不特定多数の人に提示する価格表示には内税が使われますが、請求書や見積書など個別に金額を知らせる書類には外税で記載しても問題ないとされています。
消費税の納付税額を計算する方法
事業者が納める消費税額を計算する方法には、「一般課税(本則課税)方式」と「簡易課税方式」の2つがあります。
原則として一般課税方式で計算しますが、基準期間の課税売上高が5,000万円以下の事業者は簡易課税方式を採用できます。ただし、要件を満たせば自動的に適用されるわけではないため、事前の届出提出が必要です。
ここでは、一般課税方式と簡易課税方式について、それぞれの概要を解説します。消費税の納付税額計算の大まかな流れを掴むことを目的としているため、実際には、以下の計算以外に細かな取り扱いも多数ある点にご注意ください。
一般課税(本則課税)
一般課税(本則課税)方式では、全ての取引の売上と仕入れにかかる消費税額を集計して計算します。計算式は以下のとおりです。
一般課税の消費税の計算方法
- 消費税の納付税額 = 課税売上にかかる消費税額 - 仕入れなどにかかる消費税額
消費税の税率には標準税率(10%)と軽減税率(8%)があるため、それぞれ区分して計算しなければなりません。
消費税の納付税額は、まずは国税(消費税)から計算します。国税の納付税額を求める手順は、概ね以下のとおりです。
国税分の消費税額の計算方法
- 課税売上にかかる消費税額を求める:
(標準税率の対象となる税込売上額 × 7.8/110) + (軽減税率の対象となる税込売上額 × 6.24/108) - 仕入れなどにかかる消費税額を求める:
(標準税率の対象となる税込仕入額 × 7.8/110) + (軽減税率の対象となる税込仕入額 × 6.24/108) - ①の金額から②の金額を差し引く
次に、先の手順では計算していない地方税(地方消費税)を計算します。地方消費税の納付税額は、国税の消費税額に22/78を乗じて計算します。
地方消費税額の計算式
- 地方消費税額 = 国税分の消費税額 × 22 ÷ 78
最終的に、国税分の消費税額と地方消費税額を合計した金額を申告・納付します。
簡易課税
簡易課税方式とは、実際の課税仕入れなどにかかった消費税額を集計せず、課税売上げにかかる消費税額に「みなし仕入率」を掛けて仕入税額を算出する方法です。この方式は、基準期間の課税売上高が5,000万円以下の事業者に適用されます。
簡易課税方式の適用を受けるためには、原則として課税期間の開始日の前日までに、税務署へ「消費税簡易課税制度選択届出書」を提出しなければなりません。
簡易課税方式によるみなし仕入率は、事業の種類によって以下のように定められています。
| 業種 | みなし仕入率 |
|---|---|
| 第1種事業(卸売業) | 90% |
| 第2種事業(小売業・農業・林業・漁業) ※農業・林業・漁業は飲食に関連する場合のみ | 80% |
| 第3種事業(農業・林業・漁業・鉱業・建設業・製造業・電気業等) | 70% |
| 第4種事業(飲食店業等) | 60% |
| 第5種事業(運輸通信業・金融業・保険業・サービス業) | 50% |
| 第6種事業(不動産業) | 40% |
簡易課税方式を利用するメリット・デメリットや、インボイス制度との関係などについて詳しく知りたい方は、以下の記事もあわせてご覧ください。
2割特例と3割特例(インボイス経過措置)
インボイス制度を機に免税事業者から適格請求書発行事業者になった小規模事業者には、消費税の納税負担を軽減するための経過措置が設けられています。これを「2割特例」といいます。
しかし2割特例は、2026年9月30日を含む課税期間をもって終了が予定されています。その後、個人事業者については2027年(令和9年)と2028年(令和10年)の申告に限り「3割特例」を利用できます。
2割特例では売上税額の2割、3割特例では売上税額の3割を納付税額とします。具体的な計算式や適用期間は、下表のとおりです。
| 特例 | 納付税額の計算式 | 対象事業者・適用期間 |
|---|---|---|
| 2割特例 | 売上税額 × 20% | 2026年9月30日を含む課税期間まで |
| 3割特例 | 売上税額 × 30% | 個人事業主のみ2027~2028年で適用可能 |
実際の仕入税額を集計せず、売上税額を基に納付税額を算出できるため、一般課税より計算や経理の負担を抑えられます。また、事前の届出は不要で、確定申告時に適用を選択可能です。
ただし、基準期間の課税売上高が1,000万円を超えるなど、インボイス登録と関係なく課税事業者となる課税期間には適用できません。また、3割特例は個人事業者のみが対象であり、法人は2割特例の終了後、一般課税または簡易課税へ移行する必要があります。
消費税の仕入税額控除とは
仕入税額控除とは、課税事業者が消費税の納付税額を計算する際に、売上にかかる消費税額から仕入れなどにかかった消費税額を差し引いて計算する仕組みのことです。
たとえば、商品を3,000円で販売して消費税を300円受け取り、その商品を仕入れる際に消費税100円を支払っていた場合、仕入れ税額控除後の納付税額は下図のとおり「200円」になります。
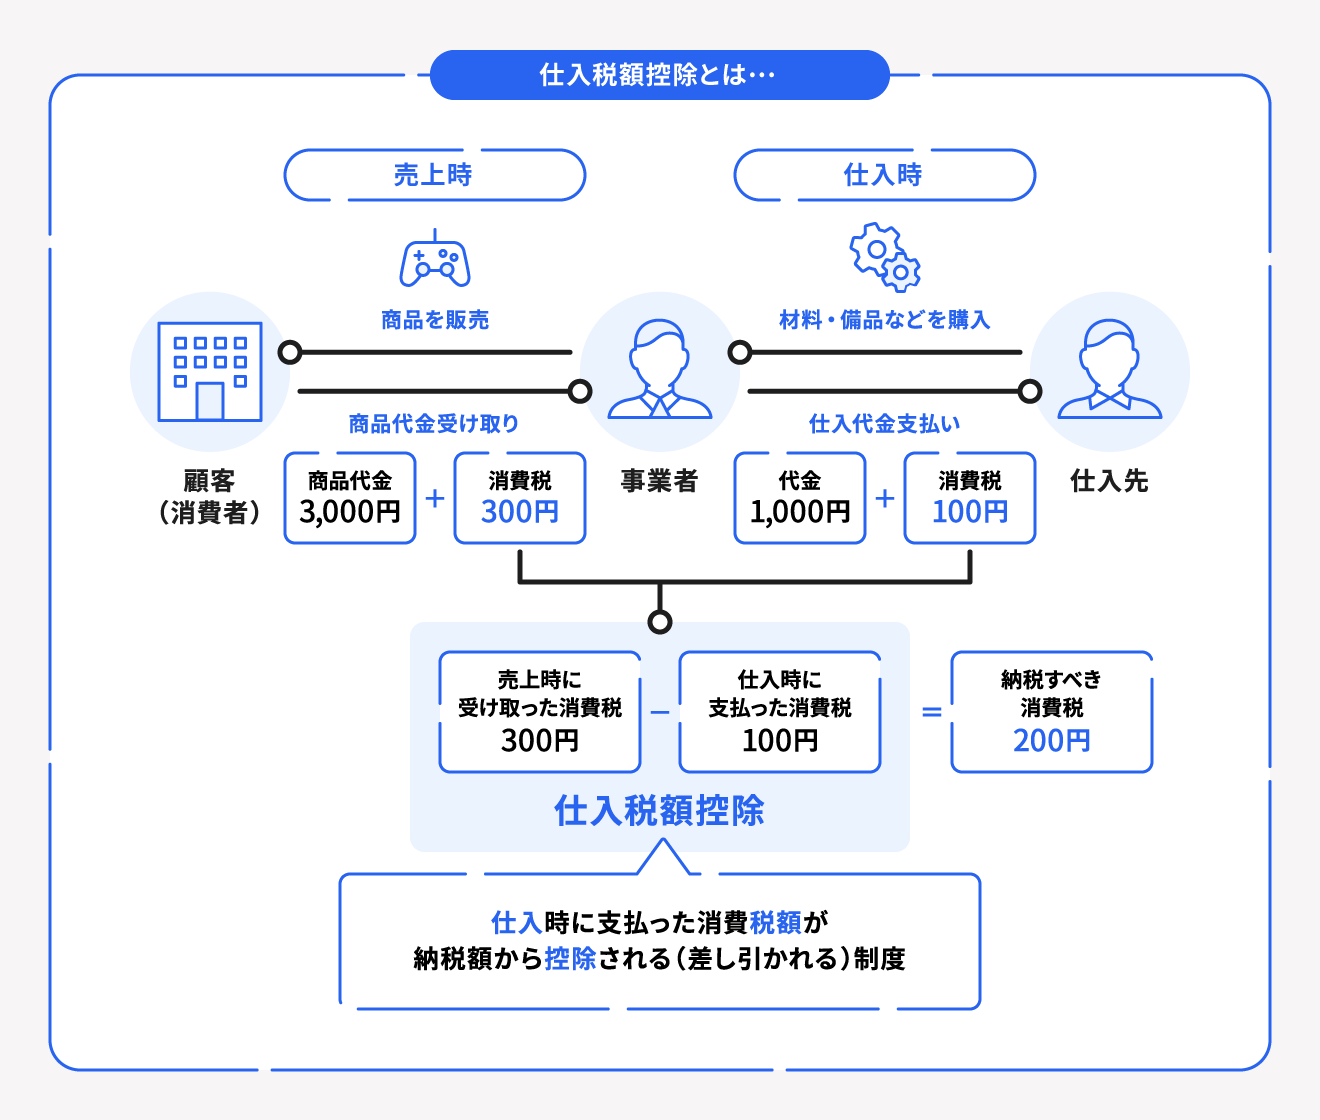
一般課税で仕入税額控除を受けるためには、原則として、一定の事項を記載した帳簿と適格請求書などを保存しなければなりません。
また、課税期間中の課税売上高や課税売上割合によって、仕入税額を全額控除できる場合と、課税売上げに対応する部分のみ控除できる場合があります。
仕入税額控除の計算方法について詳しく知りたい方は、以下の記事もあわせてご覧ください。
まとめ
消費税は、商品やサービスの消費者が負担し、事業者が申告・納付する間接税です。事業者は、課税・非課税・免税・不課税の区分や適用税率など消費税の仕組みを正しく把握し、売上げと仕入れを適切に処理する必要があります。
納付税額の計算方法には、原則となる一般課税のほか、一定の要件を満たす事業者が選択できる簡易課税や、インボイス制度に伴う2割特例・3割特例があります。それぞれの仕組みや適用要件を理解し、自社に合った方法で消費税の申告・納付を行いましょう。
はじめての経理でも、自動化で業務時間を1/2以下にする方法
経理業務は日々の入出金管理のほか、請求書や領収書の作成・保存、仕訳作成まで多岐にわたります。
シェアNo.1のクラウド会計ソフト*1「freee会計」は、面倒な入力作業や仕訳を自動化し、見積書や請求書も簡単に作成できるため、経理業務にかかる時間を半分以下*2に削減できます。
※1リードプラス「キーワードからひも解く業界分析シリーズ:クラウド会計ソフト編」(2022年8月)
※2 自社調べ。回答数1097法人。業務時間が1/2以上削減された法人数
また、一度の入力で複数の業務が完了するため、重複作業や転記作業はほぼ発生しません。
数ある会計ソフトの中でも、freee会計が選ばれる理由は大きく分けて以下の3つです。
- AI-OCR機能で自動入力・自動仕訳
- 全国ほぼすべての銀行・160以上の外部サービスと連携
- 充実のサポート体制
それぞれの特徴についてご紹介していきます。
AI-OCR機能で自動入力・自動仕訳
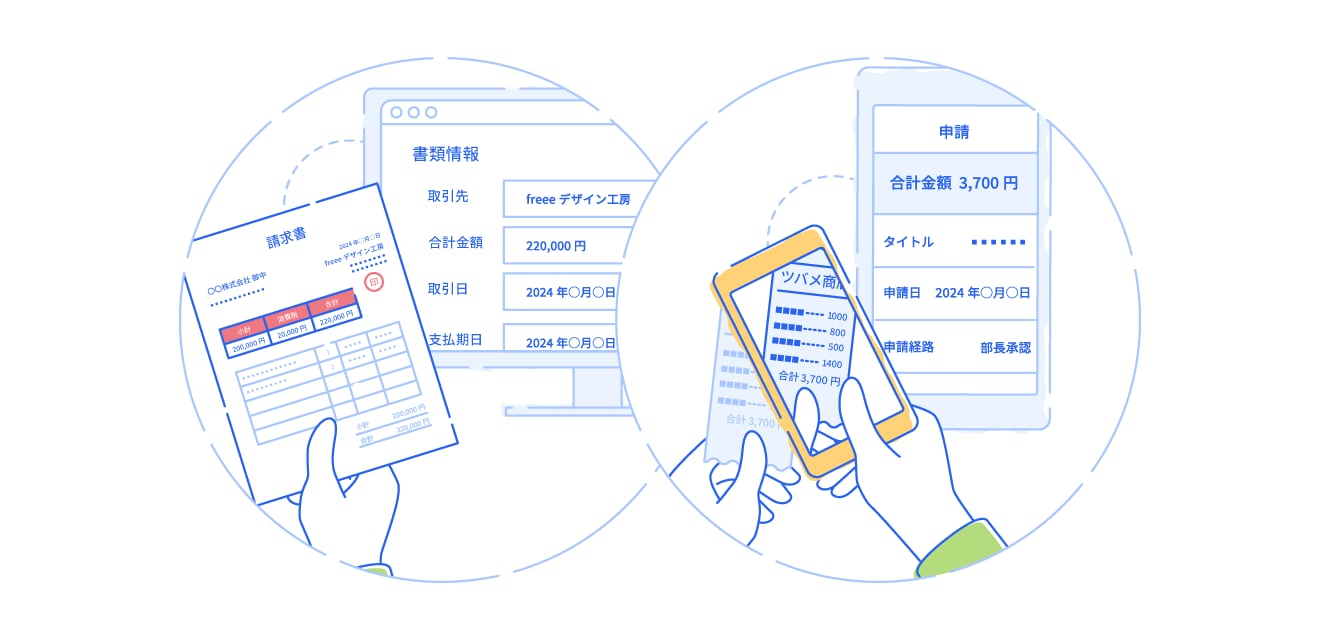
領収書・受取請求書などをスマホのカメラで撮影しfreee会計に取り込めば、読み取り機能(OCR機能)が取引先名や金額などをAI解析し、仕訳に必要な情報を自動で入力。そのまま支払管理・仕訳まで自動で作成できます。
全国ほぼすべての銀行・160以上の外部サービスと連携
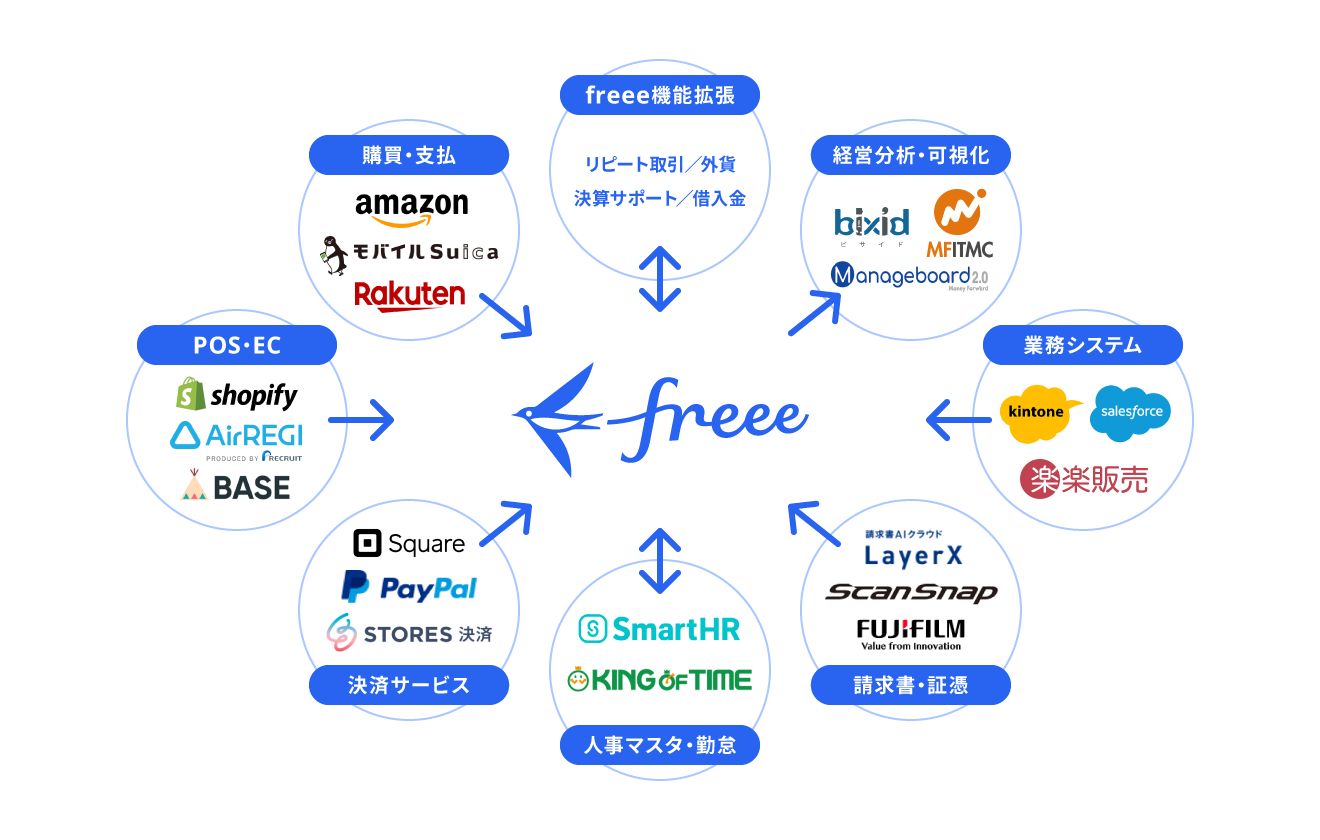
freee会計は全国ほぼすべての銀行やクレジットカード、決済サービスなどと連携可能。同期していれば自動で利用明細を取り込むので、勘定科目の登録はもちろん、売掛金や買掛金の消し込み、入金仕訳などの記帳が、freee会計の画面だけで行えます。
さらに、地代家賃や役員報酬など定期的に入金・支払金が発生する取引は、登録さえしておけばfreee会計が自動で記帳まで完了します。
充実のサポート体制
freee会計には、経理をするうえでの不安を解消できる充実したサポートコンテンツを用意しています。
それでも解決できないお悩みはfreeeの専任スタッフにご相談いただける体制も整っているため、はじめて経理される方でも安心して始めることができます。
よくある質問
消費税とはどんな税金?
消費税とは、商品の販売やサービスの提供などの取引に対して広く課される間接税です。商品などの価格に上乗せされ、消費者が負担した税額を事業者が申告・納付します。
詳しくは、記事内「消費税とは」をご覧ください。
消費税の仕組みは?
各事業者は原則として、売上げにかかる消費税額から仕入れなどにかかる消費税額を差し引き、その差額を納付します。この仕組みを「仕入税額控除」といい、流通の各段階で税が重複するのを防いでいます。
詳しくは、記事内「消費税の仕組み」をご覧ください。
消費税が非課税となる取引は?
非課税取引として挙げられるのは、土地の譲渡や貸付け、利子や保険料、商品券などの譲渡、外国為替などです。これらは社会政策的な配慮から消費税を課すのに適さないと判断され、非課税取引に分類されます。
非課税取引について詳しく知りたい方は、記事内「非課税になる取引」をご覧ください。
消費税が不課税となる取引は?
給与・賃金や寄附金、補助金、保険金、株式の配当金などが挙げられます。これらは対価を得て行う資産の譲渡やサービスの提供など、消費税の課税要件を満たさないため不課税取引となります。
詳しくは、記事内「不課税になる取引」をご覧ください。