監修 好川 寛 プロゴ税理士事務所

キャッシュ・フローとは、企業や事業の経営における現金(キャッシュ)の流れ(フロー)を指す言葉です。自社に入ってくる現金を「キャッシュ・イン・フロー」、反対に出ていく現金を「キャッシュ・アウト・フロー」といいます。
会社におけるキャッシュ・フローを明らかにするための書類が、「キャッシュ・フロー計算書」です。損益計算書・貸借対照表とともに財務三表と呼ばれる重要な決算書類のひとつで、会社の財務状況を把握するうえで極めて重要な書類といえます。
本記事では、キャッシュ・フローを把握することのメリット、キャッシュ・フロー計算書と貸借対照表・損益計算書の違いなどについて解説します。
目次
- キャッシュ・フロー(C/F)とは
- キャッシュ・フローと「資金繰り」の違い
- キャッシュ・フローを把握するメリット
- 経営の安定化を図れる
- 金融機関からの信用力を強化できる
- 既存事業の拡大や新規事業の投資につながる
- キャッシュ・フローの種類
- 営業活動によるキャッシュ・フロー
- 投資活動によるキャッシュ・フロー
- 財務活動によるキャッシュ・フロー
- フリー・キャッシュ・フロー(FCF)とは?
- キャッシュ・フロー計算書とは
- 貸借対照表(B/S)や損益計算書(P/L)との違い
- キャッシュ・フロー計算書と貸借対照表の違い
- キャッシュ・フロー計算書と損益計算書の違い
- キャッシュ・フロー計算書の作成方法
- 直接法
- 間接法
- キャッシュ・フローを改善する7つの具体的対策
- 現金回収の早期化
- 支払いの適正化
- 固定費の削減や不採算事業の見直し
- 不要資産・遊休資産の売却
- 売掛債権の早期回収・売却
- 金融機関への返済条件の見直し
- 会計ソフト・資金繰り管理ツールの活用
- まとめ
- 決算書作成をラクに行いたい方はfreee会計がおすすめ!
- よくある質問
キャッシュフロー計算書の作成ならfreee会計
freee会計で日々の記帳を行うと、キャッシュフロー計算書をふくめた決算書を簡単に作成。
損益計算書や貸借対照表の作成ももちろんできます。
帳簿の作成も、銀行口座との同期で自動入力・自動仕訳ができます!
キャッシュ・フロー(C/F)とは
キャッシュ・フロー(C/F)とは、会社における「キャッシュ(現金)のフロー(流れ)」を表すものです。会社に入ってくる現金を「キャッシュ・イン・フロー」、会社から出ていく現金を「キャッシュ・アウト・フロー」とよび、この2点からキャッシュ・フローは成り立っています。
キャッシュ・フローは、現金のみを扱います。損益計算書(P/L)では売掛金などの「振り込まれる予定のお金」も含めますが、キャッシュ・フローではこれらを含みません。そのため、実際に手元にある現金を確認するための指標と捉えておく必要があります。
キャッシュ・フローと「資金繰り」の違い
キャッシュ・フローと混同されやすい言葉に、「資金繰り」があります。両者の最大の違いは「見据えている時間軸」と「目的」にあります。
キャッシュ・フローは、決算期など「過去の一定期間において、実際にお金がどう動いたか」という実績を把握・分析するための概念です。一方、資金繰りは「将来の支払いに向けて、手元の現金が不足しないか」という未来の資金計画や管理を指します。
過去の財務状態を正しく分析するためにキャッシュ・フローを把握し、未来の黒字倒産や資金ショートを防ぐために資金繰りを管理する、という両面からのアプローチが重要です。
キャッシュ・フローを把握するメリット
キャッシュ・フローを正確に把握・管理することは、単に決算書を作成するためだけでなく、持続可能な企業経営を行ううえで大きなメリットをもたらします。
経営の安定化を図れる
企業経営において手元にある資金が不足すると、従業員への給与支払いや税金の納付などが滞ってしまう可能性があり、結果的に倒産のリスクが高まります。
キャッシュフローに着目すると資金を確保しやすくなり、経営の安定化を図れます。
金融機関からの信用力を強化できる
資金調達にあたって金融機関などから融資を受ける場合、キャッシュフローが健全かどうかは必ず確認されるポイントです。
資金繰りがうまくいっていないと判断された場合は希望どおりの融資を受けられなくなる可能性があります。そのため、健全なキャッシュフローは信用力の強化に欠かせません。
既存事業の拡大や新規事業の投資につながる
企業の成長・発展には既存事業の拡大や新規事業への投資が欠かせませんが、そのためには潤沢な資金が必要です。
前述のとおり、キャッシュフローを健全な状態に保つことによって金融機関などから資金調達を受けやすくなるため、経営判断の選択肢が増えます。
キャッシュ・フローの種類
キャッシュ・フローは、その資金がどのような活動によって生じたかによって、大きく「営業活動」「投資活動」「財務活動」の3区分に分けられます。
- 営業活動によるキャッシュ・フロー
- 投資活動によるキャッシュ・フロー
- 財務活動によるキャッシュ・フロー
それぞれの意味と、数値がプラス・マイナスになる理由を正しく理解しておくことが大切です。
営業活動によるキャッシュ・フロー
営業活動によるキャッシュ・フロー(営業C/F)は、企業の本業によって獲得した現金の増減を示すものです。商品の販売収入やサービスの提供による入金のほか、仕入代金の支払い、人件費、販売管理費、税金の支払いなどが含まれます。
本業が順調で利益が出ていれば営業C/Fはプラスとなり、企業が自力で資金を生み出す健全な状態であることを意味します。一方、本業で損失が出ている場合や、売掛金の回収遅延、過剰な在庫を抱えている場合にはマイナスとなります。企業の健全性を測るうえで、最も重要視される指標です。
投資活動によるキャッシュ・フロー
投資活動によるキャッシュ・フロー(投資C/F)は、将来の事業拡大や収益向上を目的とした投資活動に伴う現金の増減を示すものです。工場や店舗などの設備投資、不動産や機械といった固定資産の取得・売却、他社株式の購入・売却などが該当します。
将来を見据えて積極的に設備投資や事業拡大を行っている成長企業では、支出が先行するため投資C/Fはマイナスになるのが一般的です。一方で、保有している不動産や有価証券などを売却して現金化するとプラスになります。一時的にマイナスでも、それが成長のための適切な投資であれば必ずしも悪影響というわけではありません。
財務活動によるキャッシュ・フロー
財務活動によるキャッシュ・フロー(財務C/F)は、資金調達や返済、株主への還元といった財務的な活動による現金の増減を示すものです。銀行からの借入や社債の発行、増資による収入のほか、借入金の返済、配当金の支払いなどが含まれます。
金融機関から新規で融資を受けたり、株式を発行して資金を調達したりした場合は現金が増えるため、財務C/Fはプラスになります。一方、本業で得たキャッシュを使って借入金を順調に返済している場合や、株主へ配当金を支払った場合はマイナスになります。営業C/Fとあわせて見ることで、「自力で返済を行えているか」がわかります。
フリー・キャッシュ・フロー(FCF)とは?
営業C/Fと投資C/Fを合計したものを「フリー・キャッシュ・フロー(FCF)」とよびます。FCFは、企業が本業で稼ぎ出した資金から事業維持・成長に必要な投資を差し引いた、いわば「企業が自由に使える手元の現金」です。
FCFがプラスであれば、借入金の返済や株主還元、あるいは新たな挑戦のための資金として柔軟に活用できます。企業の真の財務力や余裕度を測る指標として、経営者だけでなく投資家や金融機関からも注目されている指標です。
キャッシュ・フロー計算書とは
キャッシュ・フロー計算書とは、先述した「営業活動によるキャッシュ・フロー」「投資活動によるキャッシュ・フロー」「財務活動によるキャッシュ・フロー」の3点で構成されている書類のことです。
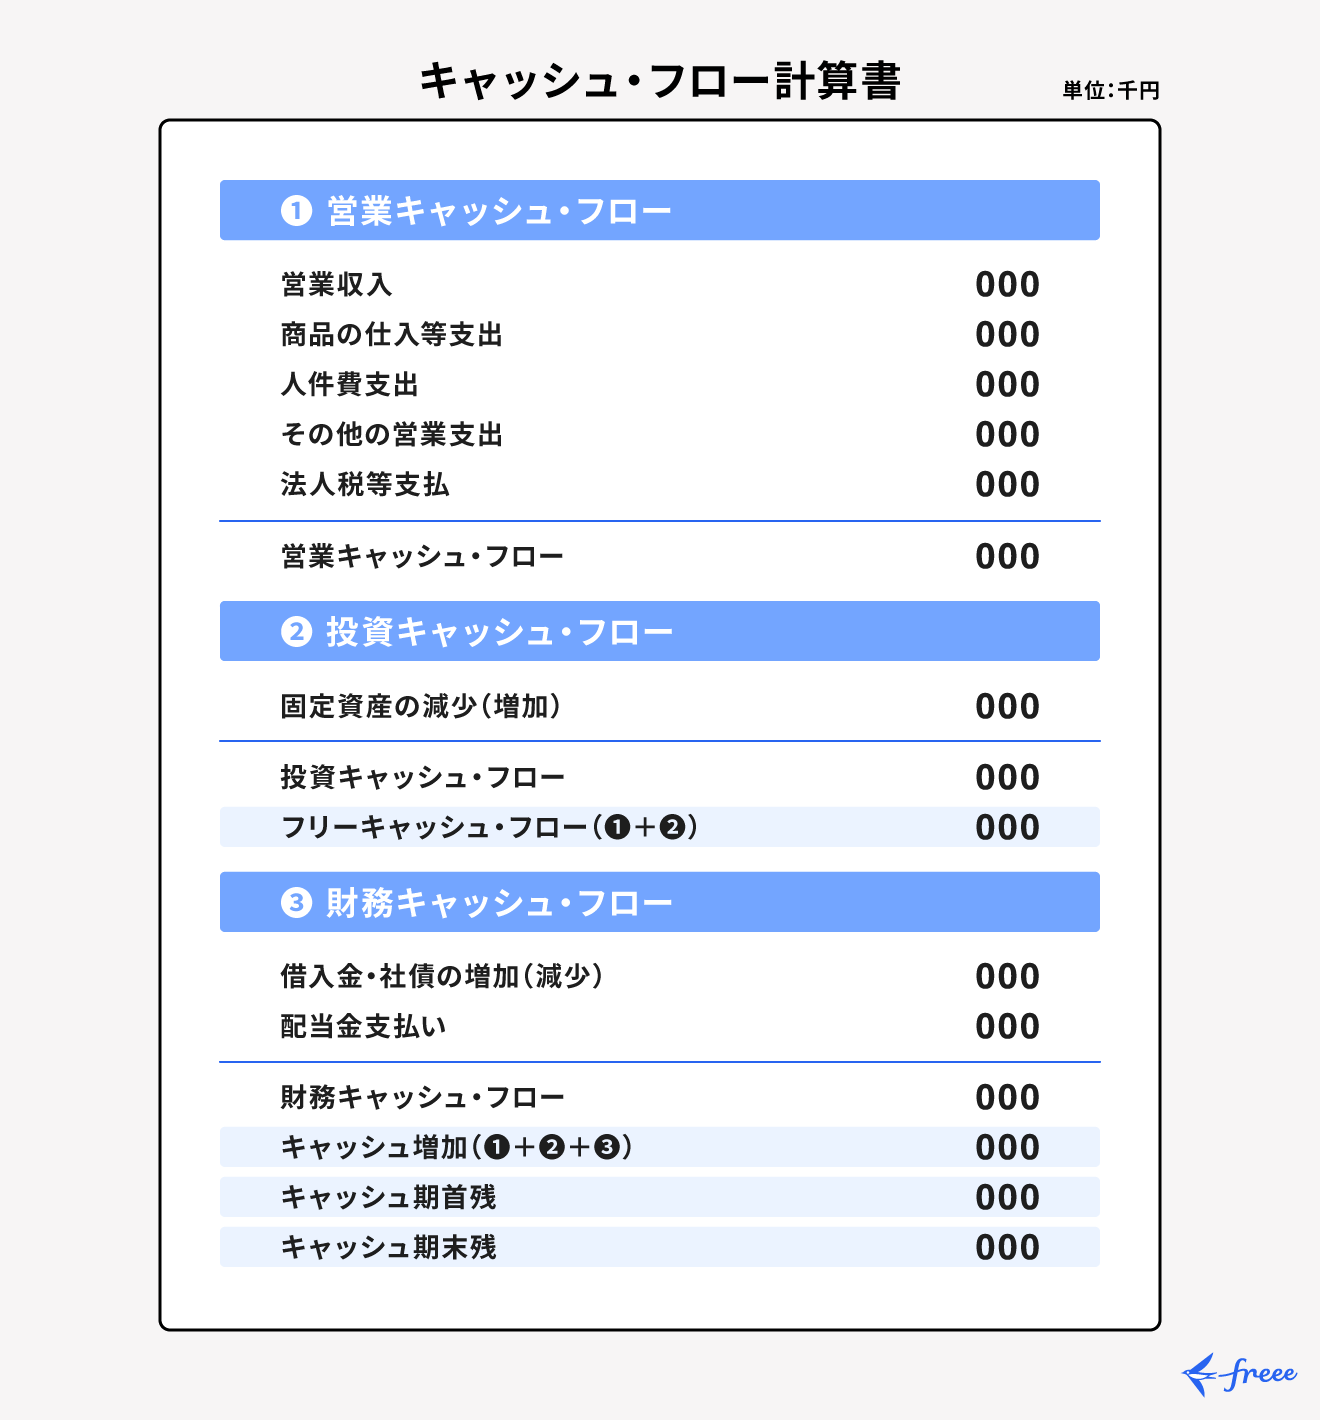
キャッシュ・フロー計算書は、他の財務三表では確認することができない「会社の現金の動き」を確認できる書類です。
会社の営業活動は現金がないとできませんが、取引上では売掛金や買掛金が頻繁に生じます。掛取引は、商品購入や販売取引の代金を月末にまとめて振り込む(振り込んでもらう)という方法です。いわゆるツケの状態です。
掛取引で商品を販売した場合、損益計算書では「売上」となりますが、現金は会社に入っていないというズレが生じます。このズレがどれくらい生じているかを把握できる書類がキャッシュ・フロー計算書になります。
キャッシュ・フロー計算書で現金の出入りをみれば、まだ会社に入金されていないお金がどこにあるのか確認することができます。
貸借対照表(B/S)や損益計算書(P/L)との違い
財務三表はほかに貸借対照表(B/S)と損益計算書(P/L)を指します。この2つの書類との違いを把握し、キャッシュ・フロー計算書への理解を深めましょう。
キャッシュ・フロー計算書と貸借対照表の違い
| 貸借対照表 | |
|---|---|
|
資産 ・流動資産(現金など) ・固定資産(土地など) |
負債 ・流動負債(買掛金など) ・固定負債(長期借入金など) |
|
純資産 ・資本金や利益剰余金など | |
貸借対照表は、決算日時点での財政状態を表しています。現金を工面する方法は、株主資本や銀行などからの借入、もしくは本業による利益となります。現金の使用用途は、資産の購入や預貯金を指します。
貸借対照表では、工面した現金を左側(借方)、使った現金を右側(貸方)に表記するため、最終的に左右の数値は同額になります。
一方、キャッシュ・フロー計算書は現金の流れによって各項目に分け、現金の出入りを表しています。そのため、貸借対照表は現金の増減のつじつまが合うという点で会社の財政を確認できますが、それが健全な状態かを確認する場合は、項目ごとに現金の流れがわかるキャッシュ・フロー計算書と照らし合わせる必要があります。
キャッシュ・フロー計算書と損益計算書の違い
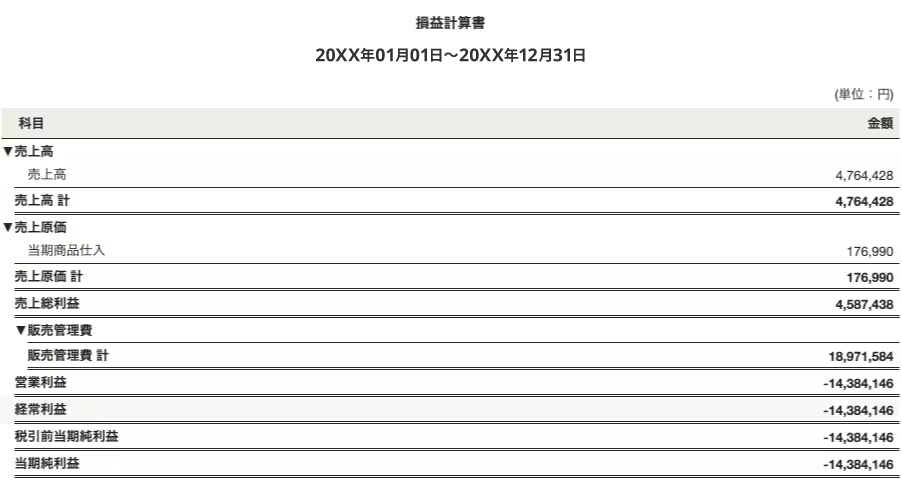
キャッシュ・フロー計算書が一定期間の会社の現金の動きを表すのに対し、損益計算書は一定期間の会社の経営成績を表しています。
損益計算書では、売上高に対してかかった費用と、それを差し引いた現在の利益が確認できます。これらの利益のことを「当期純利益」や「粗利」などとよびます。
前述のとおり、会社の取引には売掛金や買掛金があります。損益計算書はこうした掛取引も含めた会社の経営成績を表すのに対して、キャッシュ・フローは掛取引を反映せず、現金の流れのみを表しています。
そのため、決算書の損益計算書では「利益」を確認することができますが、実際の現金の額について確認するには、キャッシュ・フロー計算書が必要です。
【関連記事】
損益計算書とは?項目別の見方やチェックポイントを解説
キャッシュ・フロー計算書の作成方法
営業活動によるキャッシュ・フローの算出方法には、直接法と間接法の2種類があります。
直接法
直接法は、営業活動による現金の出入りの流れを総額で捉える方法です。
商品の仕入や販売による売上、経費や給料の支払いなどの主要な取引ごとにキャッシュ・フローの総額を表します。収入と仕入による支出を相殺しないでそれぞれ総額で表示します。
営業活動の項目ごとに現金の出入りが分かるため、詳細を把握できるのが大きなメリットであり、国際会計基準でも推奨されています。一方で、取引ごとに作成するため手間がかかります。
間接法
間接法は、損益計算書をもとに作成する方法です。損益計算書の税引前当期純利益から営業活動に関係ないものをのぞいて算出します。営業収入や費用を直接計算しないため、間接法といわれます。
直接法のように営業活動における現金の出入りの詳細を把握することはできませんが、直接法と比較して手間をかけずに作成できることから、多くの会社で採用されています。
キャッシュ・フローを改善する7つの具体的対策
キャッシュ・フローが悪化して手元の現金が不足すると、「黒字倒産」のリスクが高まります。資金繰りを安定させ、健全なキャッシュ・フローを維持するための具体策を7つ紹介します。
現金回収の早期化
売上の発生から現金が入金されるまでの期間(回収サイト)を短縮することが、キャッシュ・フロー改善の第一歩です。請求書を即日発行・送付できる体制を整えるほか、取引先との契約更新時に「翌々月末払いを翌月末払いにできないか」などを相談してみましょう。
支払いの適正化
法律や信頼関係を害さない範囲で、支払期日をできるだけ先延ばしにする方法も有効です。仕入先への支払い条件を長期化する交渉や、支払いに法人クレジットカードを活用することで、実際の口座引き落とし日を最大1〜2ヶ月程度後ろに倒すことができます。
固定費の削減や不採算事業の見直し
毎月無条件に出ていく固定費の削減は、ダイレクトに営業キャッシュ・フローを改善します。使っていないサブスクリプションの解約、賃料の安いオフィスへの移転、業務の自動化による人件費の効率化などを定期的に確認・検討しましょう。
不要資産・遊休資産の売却
稼働していない機械設備、使用していない社用車、利用する予定のない土地や有価証券などを売却することで、一時的にまとまったキャッシュ(投資C/Fのプラス)を得ることができます。維持管理費の削減にもつながります。
売掛債権の早期回収・売却
期日を過ぎても入金されていない売掛金がある場合は、迅速に督促・回収を行います。また、どうしても手元資金がすぐに必要な場合は、数%の手数料を支払って売掛債権を専門業者に買い取ってもらう「ファクタリング」を利用する選択肢もあります。
金融機関への返済条件の見直し
毎月の借入金返済が圧迫して資金繰りが苦しい場合は、金融機関に相談して返済期間の延長や、一定期間の元本返済猶予(リスケジュール)を交渉しましょう。財務C/Fのマイナス幅を抑えることができます。
会計ソフト・資金繰り管理ツールの活用
日々の入出金をリアルタイムで把握・予測できていないことが、キャッシュ・フロー悪化の原因になるケースは少なくありません。クラウド会計ソフトなどを導入し、銀行口座やクレジットカードを連携して現金の動きを可視化することで、資金ショートの危険を事前に察知して手を打てるようになります。
【関連記事】
黒字倒産とは?起こる理由や回避するためのポイントを解説
まとめ
会社にとって大切なのはもちろん利益ですが、利益を上げるためには、資金や会社自体に蓄えがあることが重要です。キャッシュ・フローを知ることは、自社の経営状態や拡大傾向などを把握するうえで有効といえるでしょう。
貸借対照表・損益計算書・キャッシュ・フロー計算書の財務三表は、それぞれ密接に関係し、会社の経営状態を表しています。これらの書類の内容を理解し、うまく活用することが、会社の経営においてとても重要です。
決算書作成をラクに行いたい方はfreee会計がおすすめ!
STEP1:「決算」メニューから「決算書の作成」を選択
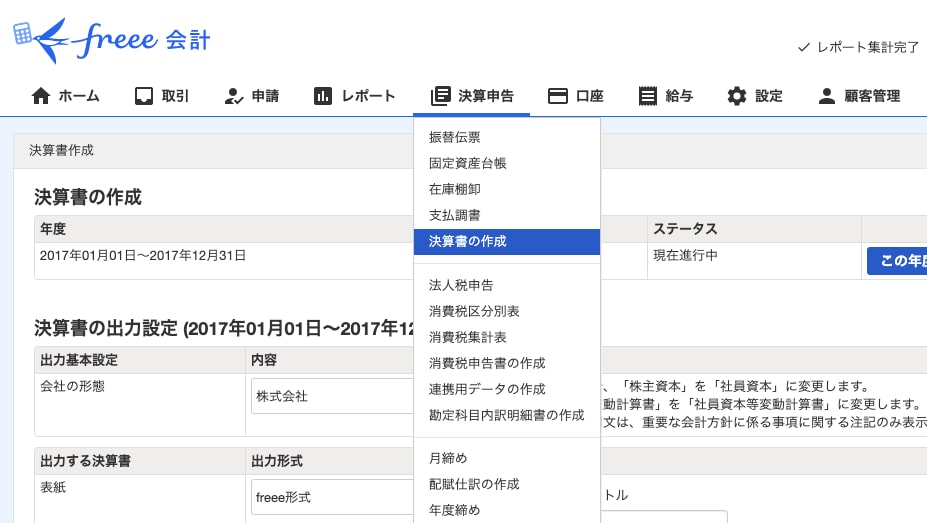
STEP2:出力設定をおこない、「この年度の決算書を作成」を選択
決算書の出力設定を変更し、会社に合わせたフォーマットに調整します。
表紙、貸借対照表、損益計算書、販売費および一般管理費明細書、株主資本変動計算書、個別注記表などそれぞれの出力形式を選択できます。
STEP3:決算書類が完成!
「この年度の決算書を作成」ボタンを押すと、貸借対照表や損益計算書がPDF出力されます。
銀行やクレジットカードの明細を自動取得し勘定科目を推測するので、確認作業を行えば簡単に会計帳簿が作成できます。使えば使うほど推測の精度が上がり、経理の時間を短縮できます。
まずは、決算書作成までに必要な経理業務をfreee会計で試してみましょう。
初めて経理を行う方でも、忙しくて手間をかけたくないという方でもホーム画面上から「freee使い方サポート(無料)」をご利用いただけるのでご安心ください。
日々の経理をラクにしつつ、ややこしい決算も効率的におこないたい方は、freee会計を活用しましょう。
今すぐfreee会計を使ってみたい方は、freee会計アカウントの新規作成(無料)ページからお試しください。
よくある質問
キャッシュ・フローとは?
会社における「キャッシュ(現金)のフロー(流れ)」を表します。会社に入ってくる現金を「キャッシュ・イン・フロー」、会社から出ていく現金を「キャッシュ・アウト・フロー」といい、この2点からキャッシュ・フローが成り立ちます。
詳しくは記事内の「キャッシュ・フロー(C/F)とは」でご確認ください。
キャッシュ・フロー計算書とは?
キャッシュ・フロー計算書とは、「営業活動によるキャッシュ・フロー」「投資活動によるキャッシュ・フロー」「財務活動によるキャッシュ・フロー」の3つで構成される書類のことです。他の財務諸表である貸借対照表(B/S)や損益計算書(P/L)では確認できない、会社の現金の動きを把握できます。
詳しくは記事内の「キャッシュ・フロー計算書とは」でご確認ください。
フリー・キャッシュ・フローとは?
フリー・キャッシュ・フロー(FCF)は、営業C/Fと投資C/Fをあわせた指標です。企業が本業で稼ぎ出した資金から事業維持・成長に必要な投資を差し引いた、「企業が自由に使える手元の現金」と言い換えることができます。FCFがプラスなら、借入金の返済や株主還元、あるいは新たな挑戦のための資金として柔軟に活用できます。
詳しくは記事内の「フリー・キャッシュ・フロー(FCF)とは?」でご確認ください。
監修 好川 寛(よしかわひろし)
プロゴ税理士事務所。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の複眼的な視点が強み。クリエイター/IT・SaaS等の現代的ビジネス、海外取引・非居住者税務に明るい。