アルバイトをしても、年収が一定の基準額以下であれば扶養控除の適用対象です。
この基準額は2025年・2026年の税制改正で大きく引き上げられており、これまで103万円の壁と呼ばれてきたラインは、2026年分の所得税では年収(給与収入)136万円が目安になっています。
扶養控除の適用を受けられないと、自分や家族の税金が高くなる場合があるため注意が必要です。アルバイトで稼いで年収が増えても、家族が払う税金が増えて世帯全体では手取りが減る場合もあります。
本記事では、アルバイトで扶養控除の対象になる条件や、年収が基準額を超えたときの影響を、最新の税制改正の内容を踏まえて解説します。大きく稼ぎそうなときは、扶養控除と税金の仕組みについても理解しておきましょう。
▶︎ 所得税について、まずはこちらの記事!
▶︎人事・労務の業務をラクにしたいならシェアNo.1のfreee人事労務!
目次
社会保険料の計算や手続きを安心・確実に
freee人事労務なら、従業員情報や勤怠データを基に自動で給与計算します。
一人ひとりに合わせた社会保険料や雇用保険料、所得税を自動で計算するのでミスなく安心です。
ぜひ一度、お試しください!
扶養控除とは
扶養控除とは、所得控除のひとつです。所得控除とは、所得税・住民税を計算する際に、各納税者の個人的事情を加味して税負担を軽減する仕組みです。
たとえば給与所得者の所得税は、以下のように算出します。
- 収入 - 給与所得控除 = 所得金額
- 所得金額 - 所得控除 = 課税所得
- 課税所得 × 税率 = 所得税額
課税所得をもとに税額を計算するため、所得金額から差し引く所得控除が多いと税負担が軽くなります。
控除対象になる家族の要件
扶養控除の対象になる扶養親族とは、その年の12月31日時点で16歳以上、かつ納税者と生計を一にする配偶者以外の親族(6親等内の血族・3親等内の姻族など)で、年間の合計所得金額が一定額以下の人です。
詳しい要件や配偶者との違いについては、別記事「扶養控除とは?配偶者控除との違いや確定申告・年末調整で適用を受ける方法などを解説」で解説しています。
| 対象年分 | 合計所得金額基準 | 給与収入のみの場合の目安 |
|---|---|---|
| 2025年分 | 58万円以下 | 123万円以下 |
| 2026年・2027年分 | 62万円以下 | 136万円以下 |
つまり、いわゆる「103万円の壁」は、2025年分の税制改正でまず123万円に、2026年分の税制改正でさらに136万円へと引き上げられており、現在(2026年分)の基準は年収136万円以下です。
家族ごとの控除額
扶養控除の金額は、扶養する家族の年齢や同居の有無によって異なります。金額自体は2025・2026年度の税制改正でも変わっていません。
| 区分(年齢の目安) | 控除額 | ||
|---|---|---|---|
| 所得税 | 住民税 | ||
| 一般の控除対象扶養親族 (16~18歳・23~69歳) | 38万円 | 33万円 | |
| 特定扶養親族(19~23歳未満) | 63万円 | 45万円 | |
| 老人扶養親族 (70歳以上) | 同居老親等以外の者 | 48万円 | 45万円 |
| 老人扶養親族 (70歳以上) 同居老親等 | 58万円 | 45万円 | |
なお、16〜18歳の扶養控除額(38万円)を25万円へ引き下げる案がかつて議論されていましたが、2025年12月公表の2026年度税制改正大綱には盛り込まれず見送られています。2026年9月時点では38万円のまま変わっていません。
対象になる家族の要件や控除額の詳細は、別記事「扶養控除とは?配偶者控除との違いや確定申告・年末調整で適用を受ける方法などを解説」をご覧ください。
アルバイトはいくらまでなら家族の扶養に入れる?
アルバイトをしている家族が、扶養控除の対象になるためには一定の条件を満たさなければなりません。以下では、税制上の扶養に入るための条件を紹介します。
税制上の扶養の基準は年収136万円以下【2026年分】
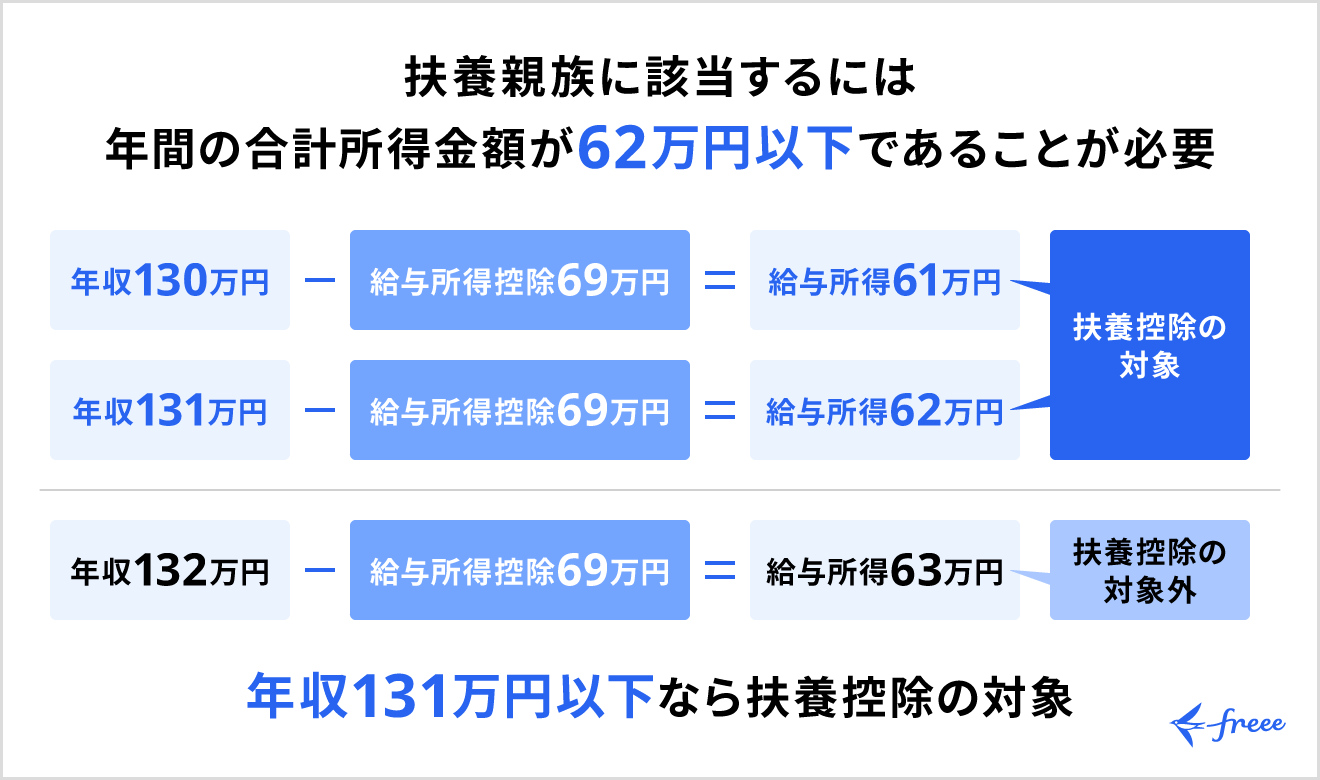
アルバイトやパートなどの給与所得者の場合、所得税の計算で家族の扶養控除の対象になる基準は、2026年分では年収136万円以下です。
年収136万円とは、給与収入(額面)が136万円のことです。ここから給与所得控除(55万円)を引いた給与所得が62万円以下であれば、扶養控除の対象となります。なお、この金額には非課税の交通費などは含まれません。
年収136万円は1ヶ月あたりに換算するとおよそ11.3万円です。たとえば時給1,200円で労働時間が1日4時間、労働日数が1ヶ月23日であれば基準額の範囲内に収まり、扶養控除の対象になります。
時給1,200円 × 1日4時間 × 23日 = 月収11.04万円
月収11.04万円 × 12ヶ月 = 年収132.48万円
なお136万円以下かどうかは、非課税となる交通費や通勤手当等を除く、1年間の収入すべてを合計して判定します。アルバイトを掛け持ちしている場合は、すべてのアルバイト先からの収入を合計して基準額以下になるか確認しましょう。
本人の所得税がかからない金額と混同しないよう注意
年収の壁という言葉は、以下の2つの異なる意味で使われることがあります。
- 自分自身に所得税がかかるかどうかの基準
- 家族の扶養控除の対象になるかどうかの基準
2026年分・2027年分では、本人に所得税がかからない給与収入の上限は178万円まで引き上げられていますが、これは本人が税金を払わなくてよいラインの話です。家族が扶養控除を受けられるかどうかは、本記事で解説している136万円の基準で判定される点に注意してください。
「年収」とは1月から12月までに実際に支払われた給料の合計額
基準額を判定する際の年収とは、1月から12月までに実際に支払われた金額です。
12月に働いた分が1月に支払われる場合は、翌年の判定に含め、今年の判定には含めません。アルバイト先の給料が翌月払いの場合、年収を基準額以下にするために調整するなら11月勤務分(12月支払分)までで調整する必要があります。
たとえばアルバイト先の給与計算の締日が月末、支払日が翌月10日なら、12月10日振込分までを計算に含めます。つまり、基準額を判定する際に含めるのは11月勤務した分までで、1月10日振込分(12月勤務分)は含まれません。

アルバイト代が基準額を超えたらどうなる?
年収が136万円を超えて扶養控除の対象から外れると、家族が払う所得税・住民税が高くなります。また家族の税金だけでなく、自分が払う税金も高くなるため注意が必要です。
以下では、アルバイト代が136万円を超えた場合に、自分や家族にどのような影響があるのか解説します。
家族(扶養している側)の税金が高くなる
扶養している家族が扶養控除の対象でなくなると、控除額を引けなくなり、扶養している人の所得税・住民税が高くなります。
親の年収400万円、所得税率5%のケースで説明します。なお、所得税率は課税される所得金額で決まります。住民税の税率は所得にかかわらず一律10%(道府県民税4% + 市区町村民税6%が標準)です。
例:16〜18歳の子の給与収入が136万円を超えた場合
一般の扶養控除(所得税38万円・住民税33万円)が適用外となります。
- 所得税の増加額:38万円 × 5% = 19,000円
- 住民税の増加額:33万円 × 10% = 33,000円
合計で年間およそ52,000円の負担増になります(復興特別所得税を除く)。
なお、19歳以上23歳未満の子(特定扶養親族)については、2025年に新設された「特定親族特別控除」により、年収が基準額を超えてもいきなり控除がゼロになるわけではなく、段階的に減っていく仕組みに変わりました。2026年分・2027年分の基準は以下のとおりです。
| 特定親族(19~23歳未満)の給与収入 | 親などが受けられる控除 |
|---|---|
| 136万円以下 | 特定扶養親族として通常の扶養控除(所得税63万円) |
| 136万円超 159万円以下 | 特定親族特別控除(63万円・満額維持) |
| 159万円超 197万円以下 | 特定親族特別控除(61万から3万円までに段階的に減少) |
| 197万円超 | 対象外(控除なし) |
つまり大学生年代の子であれば、年収159万円までは親の控除額が63万円のまま維持され、それを超えても197万円までは段階的にしか控除が減らないため、以前の「103万円を1円でも超えると63万円の控除がなくなる」という制度は緩和されています。
なお、住民税は前年の所得に対して翌年度に課税されるため、税制改正の反映が所得税より1年遅れます。2026年中の収入は、2027年度の住民税から新しい基準(136万円・197万円)が適用される見込みです。
一方、「2026年度」の住民税では、2025年分の収入をもとに、旧基準(123万円・188万円)で判定される点に注意が必要です。
所得税がかかる分手取りの増加額が少なくなる
基準額を超えても、所得税や住民税の税率が収入の増加額を上回るわけではありません。ただし、基準額以下に抑えていたときと比べると、所得税や住民税の支払いが発生する分、収入の増加分に対して手取りの増加額は少なくなります。
たとえば給与収入が基準額を数万円超えたタイミングでは、その超えた分に対して所得税・住民税がかかり始めるため、単純に「月収×12」では手取りを計算できない点に注意しましょう。
また、学生本人が家族の扶養から外れて納税義務者になる場合は、所得控除のひとつである勤労学生控除の適用を受けられることがあります。
その年の12月31日の時点で、以下の要件にすべて当てはまる場合に対象となります。
- 給与所得など勤労による所得があること
- 合計所得金額が一定額以下(2026年分・2027年分は89万円以下、給与収入のみの場合はおよそ163万円以下)で、かつ(1)の勤労にもとづく所得以外の所得が10万円以下であること
- 特定の学校の学生、生徒であること
勤労学生控除の控除額は27万円です。ただし、2026年度税制改正で基礎控除・給与所得控除が拡大された結果、所得税は勤労学生控除を使わなくても給与収入178万円まで非課税になっています。
勤労学生控除の対象となる給与収入の163万円以下は、基礎控除・給与所得控除の基準より低いため、現行制度では勤労学生控除を適用しても所得税の非課税枠がさらに広がるわけではありません。
一方、住民税は基礎控除の水準が所得税ほど高くないため、勤労学生控除を使うことで非課税となる給与収入の上限が広がります。
所得税については、別記事「所得税の計算方法は?税率・控除、2026年度税制改正のポイントをわかりやすく解説」で詳しく解説しています。
アルバイト代が130万円以上になると社会保険料がかかるケースもある
税金で注意すべき金額は136万円ですが、社会保険で注意すべき金額は130万円です。
なお、2026年4月からは、130万円の壁の判定方法が見直されました。従来は「残業代を含めた実際の収入見込み」で判定されていましたが、改正後は「労働契約書などに記載された基本給や所定労働時間にもとづく年収見込み」で判定されるようになっています。
これにより、一時的な残業などで実際の収入が130万円を超えても、契約上の年収が130万円未満であれば、扶養から外れない扱いとなります。
社会保険の扶養に入る要件は、以下のとおりです。
- 扶養の認定を受ける人が家族と同一世帯に属している場合:年収が130万円未満(60歳以上または障害厚生年金を受けられる程度の障害者の場合は180万円未満)、かつ、被保険者の年間収入の2分の1未満である
- 扶養の認定を受ける人が家族と同一世帯に属していない場合:年収が130万円未満(60歳以上または障害厚生年金を受けられる程度の障害者の場合は180万円未満)、かつ被保険者からの援助による収入額より少ない
なお、2025年10月からは、19歳以上23歳未満については特例として、年収150万円未満まで社会保険の扶養にとどまれるようになりました(日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)。税金の扶養(特定親族特別控除は197万円まで)と社会保険の扶養(150万円未満)とでは基準額が異なる点に注意してください。
なお社会保険に関しては、130万円の壁のほかに週20時間労働の壁もあります。
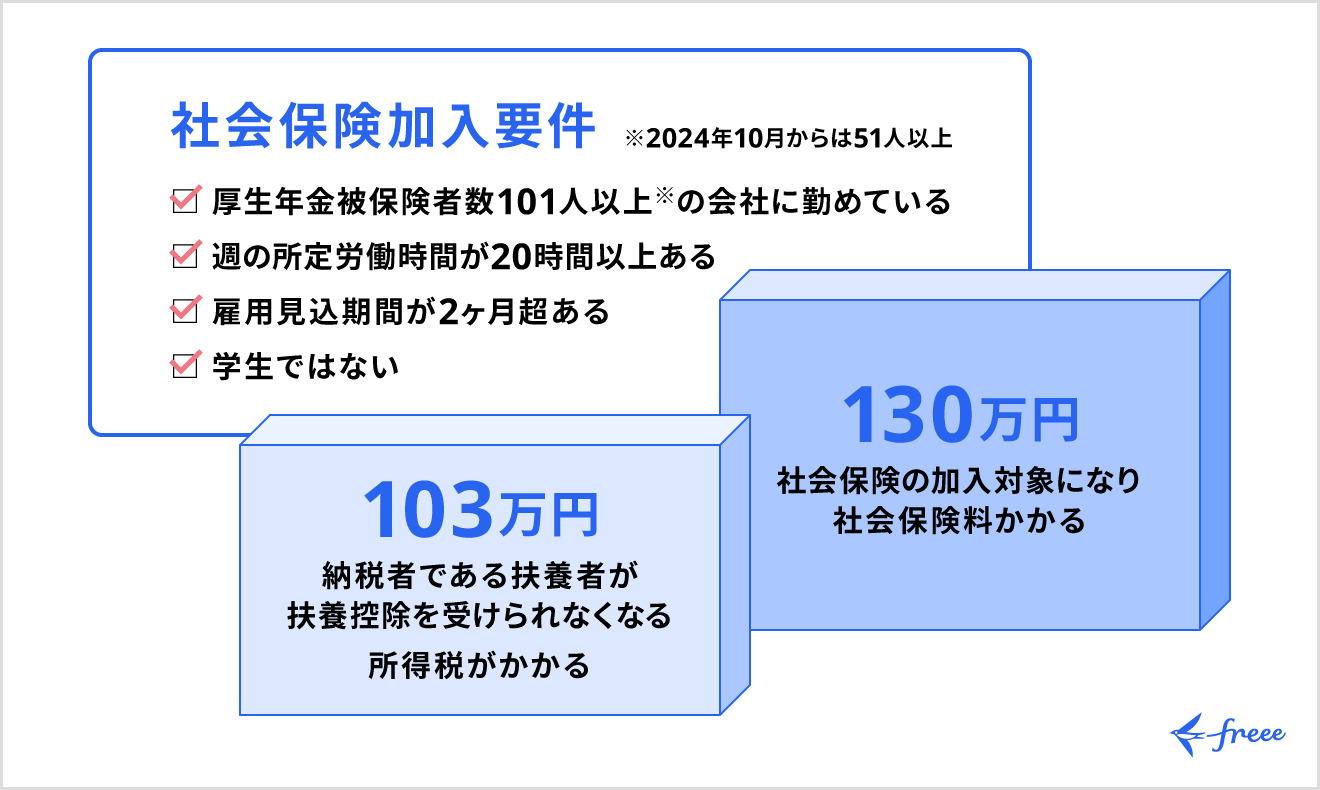
2026年10月時点では、週20時間労働で社会保険料がかかるのは、以下の要件すべてに該当する人です。
- 週の所定労働時間が20時間以上
- 会社の厚生年金被保険者数51人以上
- 雇用見込期間が2ヶ月超
- 学生ではない
これらの要件に該当しなければ、社会保険への加入義務や社会保険料負担は生じません。
なお、2025年6月に成立した年金制度改正法により、要件のひとつであった「月額賃金8.8万円以上」という賃金要件(いわゆる106万円の壁)は、2026年10月に撤廃されました。
そのため、週の所定労働時間が20時間以上などの他の要件を満たせば、賃金額に関わらず社会保険への加入義務が生じます。
また、企業規模要件(現在51人以上)についても、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上、2035年10月には10人以下の企業まで段階的に対象が広がる予定です。アルバイトの働き方に影響する制度のため、今後の政令の公布状況もあわせて確認しておきましょう。
2026年の年末調整を簡単に行う方法
年末調整の計算や従業員からの書類の回収、年調減税への対応などに追われていませんか?
年末調整や源泉徴収票の作成はもちろん、こうした手続きは年末調整ソフト「freee人事労務」 を使うことで、簡単に行えます。
年末調整の計算と従業員への用紙の配布・収集・確認をペーパーレス化
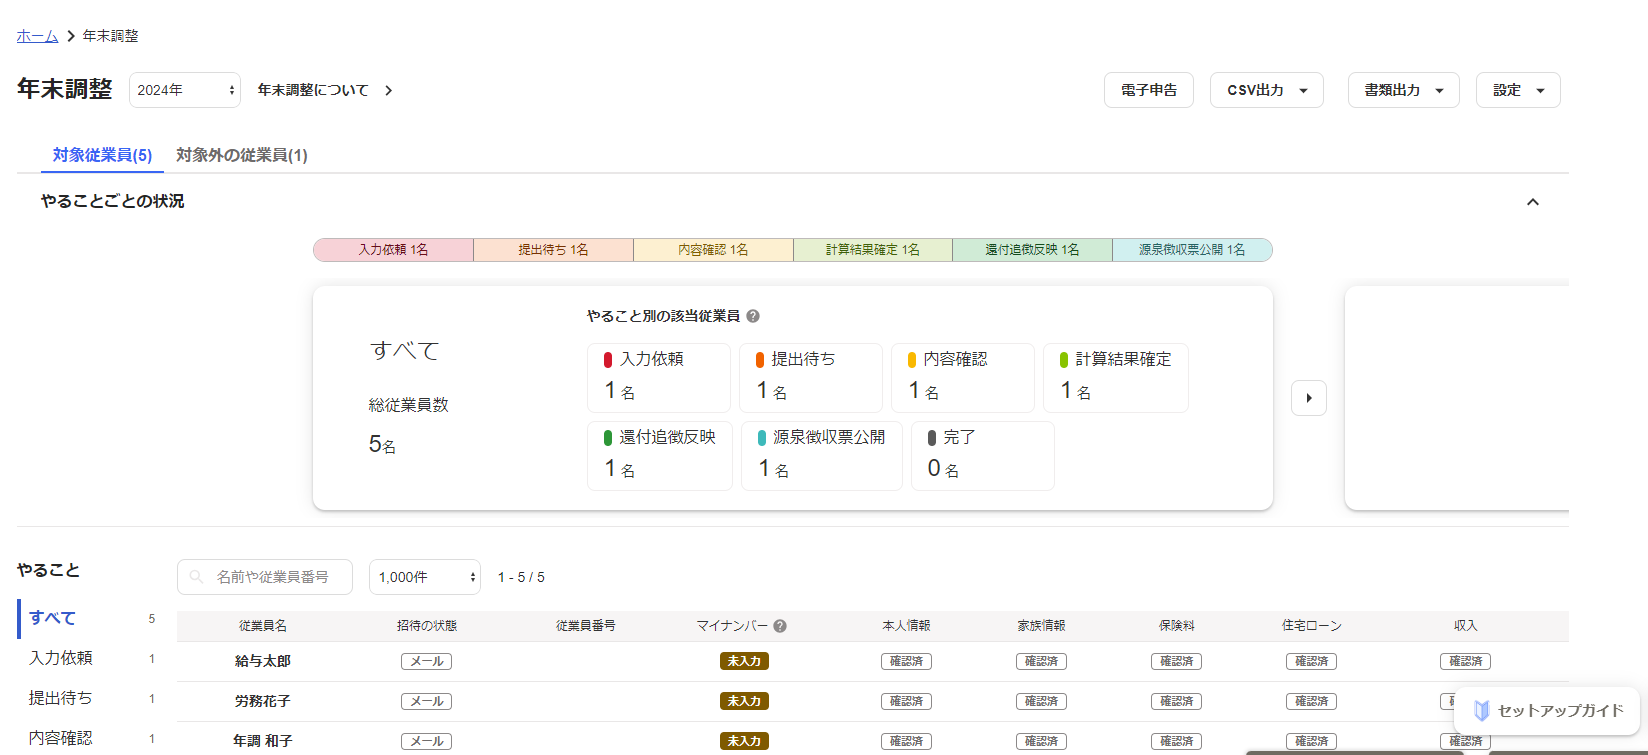
従業員はPCやスマホから情報を入力・確認するため、紙を大量に配る必要がなく、年末調整担当者が紙の情報を転記する手間が一切かからなくなります。
2026年の年末調整にも対応
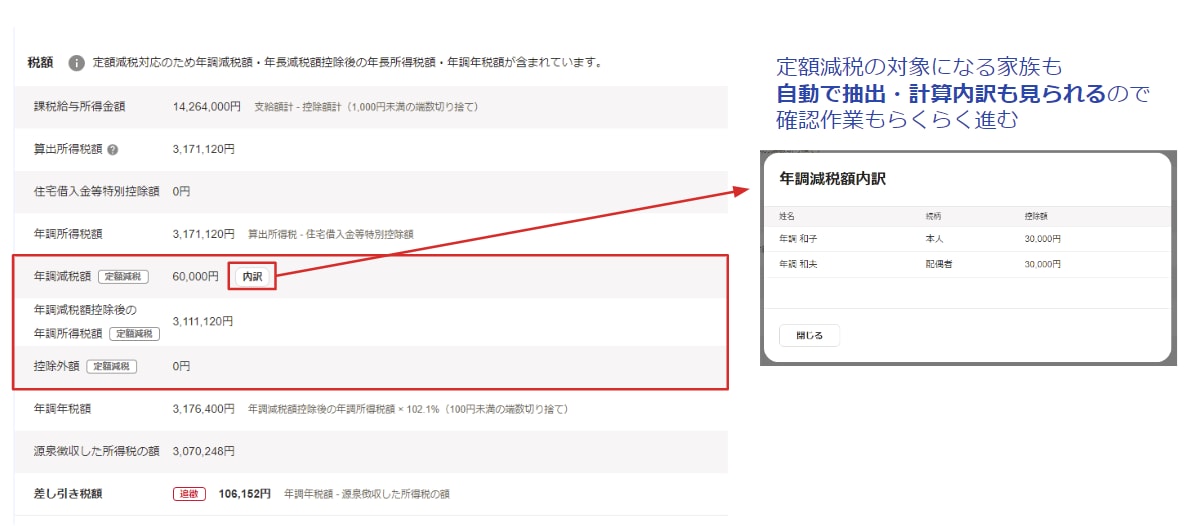
2026年の年末調整に対応が必要な「所得税103万の壁・住民税100万の壁・学生アルバイト等の特定親族特別控除」にも年末調整ソフト「freee人事労務」 は対応予定です!
気になる方は、是非お試しください。
まとめ
アルバイトで働いていても、給与収入が基準額以下なら扶養控除の対象になり、扶養している家族の税負担が軽減できます。この基準額は2025年・2026年の税制改正で引き上げられており、2026年分では年収136万円以下が目安です。
ただし扶養控除の対象になる家族の条件は法律で定められており、家族が誰でも税制上の扶養家族に該当するわけではありません。扶養控除の対象になるには、年間の合計所得金額が62万円以下(2026年分)である必要があり、給与収入のみの場合、年収136万円以下が基準になります。
なお136万円の計算に含めるのは、1月から12月までに実際に支払われた給与です。
給与収入が136万円を超えると自分の年収は増えますが、原則として扶養控除の対象外になり、扶養している家族の税金が高くなります。ただし19歳以上23歳未満であれば、特定親族特別控除により197万円まで段階的に控除を受けられるため、以前ほど急激な負担増にはなりません。一方、16〜18歳にはこうした緩和措置がなく、136万円を超えると控除がなくなる点には注意が必要です。
世帯の生活費として使えるお金が減り困らないように、税金の仕組みを正しく理解しておくことが大切です。どれだけ働くと税金の取り扱いが変化するのか、確認しながら収入や家計の管理を行いましょう。
よくある質問
アルバイトで扶養範囲内で働くにはいくらまで?
収入が給与収入のみであれば、扶養控除の対象になるのは2026年分では年収136万円以下の場合です。
この基準額は税制改正により変動するため、詳しくは記事内の「アルバイトはいくらまでなら家族の扶養に入れる?」をご覧ください。
アルバイト代が基準額を超えたらどうなる?
アルバイト代が基準額(2026年分は136万円)を超えると、原則として扶養控除の適用を受けられず、扶養している家族の税金が高くなります。また、一般的に自分の所得に対して所得税がかかって手取りが減ります。
ただし、19歳以上23歳未満の場合は、特定親族特別控除により197万円まで段階的に控除を受けられます。
詳しくは、記事内の「アルバイト代が基準額を超えたらどうなる?」をご覧ください。
扶養控除と社会保険の扶養は、同じ年収基準で考えていい?
扶養控除と社会保険の扶養は、基準となる年収がそれぞれ異なります。2026年分の所得税では扶養控除の基準は年収136万円以下(19〜23歳未満は特定親族特別控除により197万円まで段階的に控除可)ですが、社会保険の扶養は原則として年収130万円未満(19〜23歳未満は2025年10月からの特例で150万円未満)が基準です。
税金の基準だけを意識していると、130万円を超えた時点で社会保険料の負担が発生し、手取りが急に減ることがあるため、両方の基準額をあわせて把握しておく必要があります。
詳しくは、記事内の「アルバイト代が130万円以上になると社会保険料がかかるケースもある」をご覧ください。