監修 北 光太郎 きた社労士事務所
大学生になってアルバイトを始めると、気になり始めるのが扶養控除の問題です。「103万円を超えると親の税金が高くなる」と聞いたことがある方も多いのではないでしょうか。
しかし、近年の税制改正により、大学生を取り巻く「年収の壁」は大きく緩和されました。本記事では、新しくなった扶養控除の仕組みや、親の税金・社会保険への影響、アルバイトをする上での注意点をわかりやすく解説します。
目次
- 大学生の扶養控除はどう変わったか
- 学生本人の税金と扶養控除の違い
- 親の扶養から外れないための大学生のアルバイト年収
- 年収136万円まで:特定扶養控除が満額適用
- 年収159万円まで:特定親族特別控除により満額控除
- 年収159万円超〜197万円以下:親の控除額が段階的に減少
- 年収197万円超:親の扶養控除が適用されない
- 健康保険の扶養から外れるライン
- 繁忙期の一時的な収入超過は「事業主の証明」で扶養維持が可能
- 大学などの無償化(多子世帯)への影響
- バイト年収160万円以下なら無償化の対象として数えられる
- 19歳未満・23歳以上の兄弟姉妹との基準の違い
- 大学生本人の税負担を抑える勤労学生控除
- アルバイトを掛け持ちしている場合の注意点
- 年収はすべてのバイト先の給与総額で合算する
- 扶養控除等申告書はメインの1社にしか提出できない
- サブのバイトで年間20万円超稼いだら確定申告が必要
- 万が一、扶養を外れてしまった場合はどうなるか
- 親の給料から天引きされる税金が後から追徴される
- 学生本人が国民健康保険や国民年金に加入・支払う義務が発生する
- 年末調整や確定申告で修正手続きを行う
- まとめ
- 社会保険の手続きや保険料の計算をラクにする方法
- よくある質問
人事労務のすべてをfreeeひとつでシンプルに
freee人事労務は、入社手続きで取得した従業員ごとの保険料・税金と、打刻情報とを紐づけて自動で給与計算し、給与明細も自動で発行します!
ぜひ一度ご覧ください!
大学生の扶養控除はどう変わったか
従来の税制では、子どものバイト年収が103万円を超えると親の扶養から外れ、親の税負担が急増する「103万円の壁」が大きな課題でした。この壁が学生の就労を抑制し、人手不足を助長していることから、2025年の税制改正により103万円から123万円に引き上げられました。
2025年度税制改正では、その年の12月31日時点で19歳以上23歳未満の親族を対象とする「特定親族特別控除」が創設されています。これにより、子どもの年収が123万円を超えても、150万円以下であれば、親は所得税について63万円の所得控除を受けられるようになりました。150万円を超えても188万円以下であれば、年収に応じた控除が段階的に適用されます。
さらに2026年度税制改正では、こうした年収基準がさらに引き上げられました。給与収入のみの場合、2026年分および2027年分の所得税では、特定扶養控除の対象となる年収上限が123万円から136万円へ変更されています。
また、親が63万円の所得控除を受けられる年収上限は150万円から159万円へ、特定親族特別控除を受けられる上限は188万円から197万円へ引き上げられました。
学生本人の税金と扶養控除の違い
アルバイトの収入を考える際は、「学生本人の税金」と「親の税金(扶養控除)」を分けて整理する必要があります。
学生本人の税金とは、学生自身の給与から天引きされる所得税や住民税のことです。所得税と住民税では、非課税となる所得の基準や控除の仕組みが異なるため、それぞれ別に判定されます。
一方、親の税金とは、学生を養っている親の所得から一定額を差し引いて税負担を減らす「扶養控除」を指します。扶養控除や特定親族特別控除は、子どもを扶養している親の所得から一定額を差し引き、親の税負担を軽減する制度です。
学生本人の税金が一定金額を超えて発生し始めても、親の扶養控除がすぐにゼロになるわけではないという点がポイントです。
親の扶養から外れないための大学生のアルバイト年収
親の扶養から外れることで世帯の税負担が増えるのを避けるには、控除が適用される年収基準を理解しておく必要があります。
2026年度税制改正では、2026年分および2027年分の所得税の年収基準が再び引き上げられています。また、給与収入のみの場合、年収136万円以下なら特定扶養控除、136万円超197万円以下なら特定親族特別控除の対象です。ここでは、年収136万円、159万円を境に控除額がどのように減少・消滅していくのか、世帯の税金を左右する新しい「年収の壁」を詳しく解説します。
年収136万円まで:特定扶養控除が満額適用
大学生の子どもの収入が給与のみで、年収136万円以下の場合、親は63万円の特定扶養控除を受けられます。2025年分の年収上限は123万円でしたが、2026年度税制改正によって136万円まで引き上げられました。
この変更は、扶養親族の合計所得金額の要件が58万円以下から62万円以下へ、給与所得控除の最低保障額が65万円から74万円へ引き上げられたことによるものです。年収136万円から給与所得控除74万円を差し引くと、合計所得金額は62万円となるため、特定扶養控除の対象になります。
ただし、特定扶養控除は、その年の12月31日時点で19歳以上23歳未満の親族が対象です。早生まれの大学1年生など、12月31日時点で18歳の場合は特定扶養親族に該当せず、要件を満たせば一般の扶養控除が適用されます。この場合、親が受けられる所得税の控除額は63万円ではなく38万円です。
年収159万円まで:特定親族特別控除により満額控除
子どものバイト年収が136万円を超えると特定扶養控除の対象から外れますが、年収159万円以下であれば、親は特定親族特別控除によって引き続き63万円の所得控除を受けられます。
特定親族特別控除は、大学生年代の子どもが一定以上の収入を得ても、親の所得控除が急になくならないようにするため、2025年度税制改正で創設された制度です。2025年分は年収150万円以下で63万円の控除を受けられましたが、2026年度税制改正によって上限が159万円へ引き上げられました。
そのため、親が受けられる所得控除額だけを基準に考えれば、2026年分の実質的な年収の壁は159万円です。ただし、年収159万円以下でも学生本人に税金がかかる場合や、健康保険の扶養から外れる場合があるため、手取りへの影響は別途確認する必要があります。
年収159万円超〜197万円以下:親の控除額が段階的に減少
バイト年収が159万円を超えると、親の特定親族特別控除の額は0円になるのではなく、年収に応じて段階的に減額されていきます。
対象となるのは年収197万円以下の範囲です。2026年分および2027年分の所得税における控除額は、以下のように縮小していきます。
| 19歳以上23歳未満の子どものバイト年収 | 親が受けられる所得控除額 |
|---|---|
| 136万円以下 | 63万円 |
| 136万円超~159万円以下 | |
| 159万円超~164万円以下 | 61万円 |
| 164万円超~169万円以下 | 51万円 |
| 169万円超~174万円以下 | 41万円 |
| 174万円超~179万円以下 | 31万円 |
| 179万円超~184万円以下 | 21万円 |
| 184万円超~189万円以下 | 11万円 |
| 189万円超~194万円以下 | 6万円 |
| 194万円超197万円以下 | 3万円 |
一定の年収を超えた時点で控除が一度になくなる仕組みではないため、親の税負担も収入の増加に応じて段階的に増えていきます。
なお、所得控除額は親の所得から差し引かれる金額であり、実際に減る税額ではありません。親の税負担への影響額は、親に適用される所得税率などによって異なります。
年収197万円超:親の扶養控除が適用されない
大学生の子どものバイト年収が197万円を超えると、親はその子どもについて特定扶養控除と特定親族特別控除のいずれも受けられません。
2025年分は年収188万円が特定親族特別控除の上限でしたが、2026年度税制改正によって197万円へ引き上げられました。年収197万円以下であれば最低3万円の所得控除を受けられますが、197万円を超えると控除額は0円になります。
所得控除を受けられなくなると、親の課税所得が増えるため、所得税や翌年度の住民税が増える可能性があります。子どもの年収が197万円を超える見込みであれば、親子で年間の収入見込みと税負担への影響を確認しておきましょう。
健康保険の扶養から外れるライン
税金だけでなく、毎月の出費に直結する社会保険(健康保険)の扶養基準も緩和されました。従来の「130万円の壁」が見直され、その年の12月31日時点で19歳以上23歳未満の被扶養者に限り、健康保険の扶養基準が「年収150万円未満」へと引き上げられています(被保険者の配偶者を除く)。
これにより、年収150万円未満であれば親の職場の健康保険(健康保険組合や協会けんぽなど)に加入し続けることができ、学生本人が自分で健康保険料を支払う必要がありません。
なお、新基準については学生か否かは関係がなく、年齢が19歳以上23歳未満であれば対象になります。
繁忙期の一時的な収入超過は「事業主の証明」で扶養維持が可能
繁忙期の残業やシフトの増加などにより、一時的に年収150万円以上となっても、直ちに健康保険の扶養から外れるとは限りません。
政府の「年収の壁・支援強化パッケージ」により、一時的な収入超過であれば、勤務先(事業主)が「一時的な増収である」と証明することで、引き続き被扶養者として認定される可能性があります。
この特例は連続2回(2年)まで利用可能ですが、あくまで一時的である理由が必要なため、恒常的にシフトが多い場合は対象外となる点に注意しましょう。
なお、2026年4月から扶養の収入基準は労働契約上の基本収入で判定されるようになりました。繁忙期でシフトが増えた結果、年収が150万円以上になった場合でも、労働契約上の賃金が年収見込みで150万円未満であれば、扶養認定が受けられるようになっています。
大学などの無償化(多子世帯)への影響
2025年度から拡充された「多子世帯の大学等無償化(高等教育の修学支援新制度)」では、子どもを3人以上扶養している世帯の授業料や入学金が原則無償化されています。ここで重要となるのが「扶養する子ども」のカウント基準です。
この無償化制度における扶養の定義は、基本的には税法上の扶養親族などの基準に準じています。つまり、大学生の兄弟がアルバイトで稼ぎすぎて扶養から完全に外れてしまうと、多子世帯の対象外となるリスクが生じます。
バイト年収160万円以下なら無償化の対象として数えられる
多子世帯の扱いとなるには、大学生のバイト年収は「160万円以下」であることが一つの目安となります。2026年の税制改正では年収基準が178万円に引き上げられていますが、多子世帯の大学無償化の基準は2026年については160万円以下です。
年収160万円以下であれば「親が扶養している子ども」とみなされ、無償化の対象人数として扱われます。なお、年収基準は2026年税制改正により、今後年収基準が引き上げされる可能性があります。
万が一、長子が稼ぎすぎて無償化の対象外になると、下の子たちの無償化枠まで消滅、あるいは支援額が減少する恐れがあるため、家族全体の受益を考えた調整が必要です。
19歳未満・23歳以上の兄弟姉妹との基準の違い
扶養のカウント基準は、兄弟姉妹の年齢によって異なります。高校生以下の19歳未満の兄弟姉妹は、アルバイトをしていないことが多いため原則として収入要件を満たすものとして扱われます。
一方で、大学を卒業した23歳以上の上の兄弟姉妹については、就職して自立していれば扶養家族から外れます。ただし、23歳以上であっても大学院に在学中であったり、浪人生・フリーターで親が経済的に養っていたりすれば対象に含められる場合があります。年齢ごとの正確な要件を把握しておきましょう。
なお、多子世帯の大学無償化では、19歳〜23歳未満の学生世代に適用される160万円基準とは異なり、19歳未満・23歳以上の兄弟姉妹は年収123万円以下であることが条件となります。
大学生本人の税負担を抑える勤労学生控除
勤労学生控除とは、働きながら学ぶ学生の税負担を軽減するための制度です。この制度を利用すると、所得税の計算時に27万円(住民税は26万円)の控除が上乗せされます。
2026年度税制改正により、勤労学生控除の所得要件は、2026年分の所得税から合計所得金額89万円以下へ引き上げられました。アルバイトによる給与収入のみであれば、年収163万円以下が目安です。住民税については、2026年中の所得をもとに計算する2027年度分から新しい要件が適用されます。
勤労学生控除を受けるには、原則として以下の要件をすべて満たす必要があります。
- 特定の学校(大学、短期大学、高等専門学校、専修学校など)の学生であること
- 給与所得などの「合計所得金額」が89万円以下(年収に換算すると163万円以下)であること
- 給与以外の所得が10万円以下であること
申請には、学校が発行する「在学証明書」が必要になる場合があるため、事前に学生課などで確認しておきましょう。
アルバイトを掛け持ちしている場合の注意点
複数のアルバイトを掛け持ちしている学生は、とくに注意が必要です。扶養の判定に使われる年収の計算方法や、年末調整で提出する「扶養控除等申告書」のルールは単一の職場で働く場合と異なります。
また、サブのバイト先で一定以上稼いだ場合に必要となる「確定申告」の手続きについてもわかりやすく解説します。
年収はすべてのバイト先の給与総額で合算する
複数のアルバイトを掛け持ちしている場合、扶養の基準となる「年収」はそれぞれのバイト先の給与をすべて合算した総額となります。
たとえば、A店で100万円、B店で40万円の場合、合算して140万円となるため、その総額をベースに扶養の判定を行います。なお、税法上の扶養の場合は通勤手当(交通費)は非課税枠内であれば原則としてこの年収基準から除外することができます。一方で、社会保険の扶養の年収判定(130万円の壁)では、通勤手当(交通費)は非課税分も収入に含めて判断します。
扶養控除等申告書はメインの1社にしか提出できない
年末近くになるとアルバイト先から配られる「給与所得者の扶養控除等(異動)申告書」は、複数の掛け持ち先があっても、もっとも収入が多いメインの1社にしか提出できません。この書類を提出した会社では、毎月の給与から引かれる所得税が安く抑えられます(甲欄適用)。
提出していないサブの会社では、高い税率(乙欄適用)で所得税が天引きされる仕組みになっているため、給与明細の所得税欄を必ず確認しておきましょう。
サブのバイトで年間20万円超稼いだら確定申告が必要
掛け持ちをしており、メイン以外のサブのバイト先での年間給与収入が20万円を超えた場合は、学生であっても翌年の2〜3月に自分で確定申告をする義務が生じます。
サブの会社では年末調整が行われないため、確定申告をしないと正しい税額が計算されません。多くの場合、サブの会社で高めに天引きされていた所得税が、確定申告をすることで手元に戻ってくる(還付される)ため、必ず手続きを行いましょう。
万が一、扶養を外れてしまった場合はどうなるか
どれだけ注意していても、シフトの計算ミスなどで上限を超えて扶養を外れてしまうことがあります。その場合、親の給料から税金が後日追徴されたり、学生本人が自分で国民健康保険料を支払う義務などが生じます。
万が一の事態が起きたときに、最小限の被害で抑えるための修正手続きを解説します。
親の給料から天引きされる税金が後から追徴される
もし年収の上限を超えて親の扶養から完全に外れてしまった場合、後日、税務署から親の勤務先に通知されます。
その結果、会社で年末調整の再計算が行われ、それまで扶養控除によって安くなっていた所得税の不足分が、親の直近の給料から差し引かれる(または別途会社に親が支払う)ことになります。また、連動して住民税も高くなります。
学生本人が国民健康保険や国民年金に加入・支払う義務が発生する
社会保険の扶養基準(年収150万円以上)になり、健康保険の扶養から外れると、親の会社の保険証(親の会社の健康保険データが紐づいているマイナ保険証)が使えなくなります。その場合、学生本人が住んでいる市区町村の役所へ行き、国民健康保険への加入手続きを行い、毎月の保険料を自分で支払わなければなりません。
一方、国民年金は健康保険の扶養とは関係なく、20歳以上であれば国民年金の支払いも発生します(学生納付特例制度を使えば猶予されます)。
年末調整や確定申告で修正手続きを行う
年収超過が発覚した場合は、速やかな修正手続きが必要です。親の勤務先がまだ年末調整の再計算に間に合う時期であれば、会社に「扶養異動届」など、指定の社内様式を提出して修正してもらうのが一般的です。
もし年を越して年末調整が終わってしまっている場合は、勤務先で再年末調整、もしくは親自身が確定申告を行う必要があります。手続きを放置すると、遅延利息にあたる延滞税などのペナルティが課されることもあるため、気づいた時点で早急に対応しましょう。
まとめ
2026年分の所得税では、大学生年代の子どものバイト年収が136万円以下であれば、親は63万円の特定扶養控除を受けられます。年収が136万円を超えても、159万円以下なら特定親族特別控除によって63万円の所得控除が適用され、159万円超197万円以下では控除額が段階的に減少します。
ただし、税制上の扶養と健康保険の扶養では年収基準が異なります。複数のバイト先から得た給与は合算し、雑所得や事業所得がある場合はそれらの所得も加えて判定しなければなりません。
掛け持ちの合算や多子世帯無償化への影響にも注意し、計画的にシフトを管理しましょう。
社会保険の手続きや保険料の計算をラクにする方法
社会保険料の計算含む、給与計算事務全体を効率化
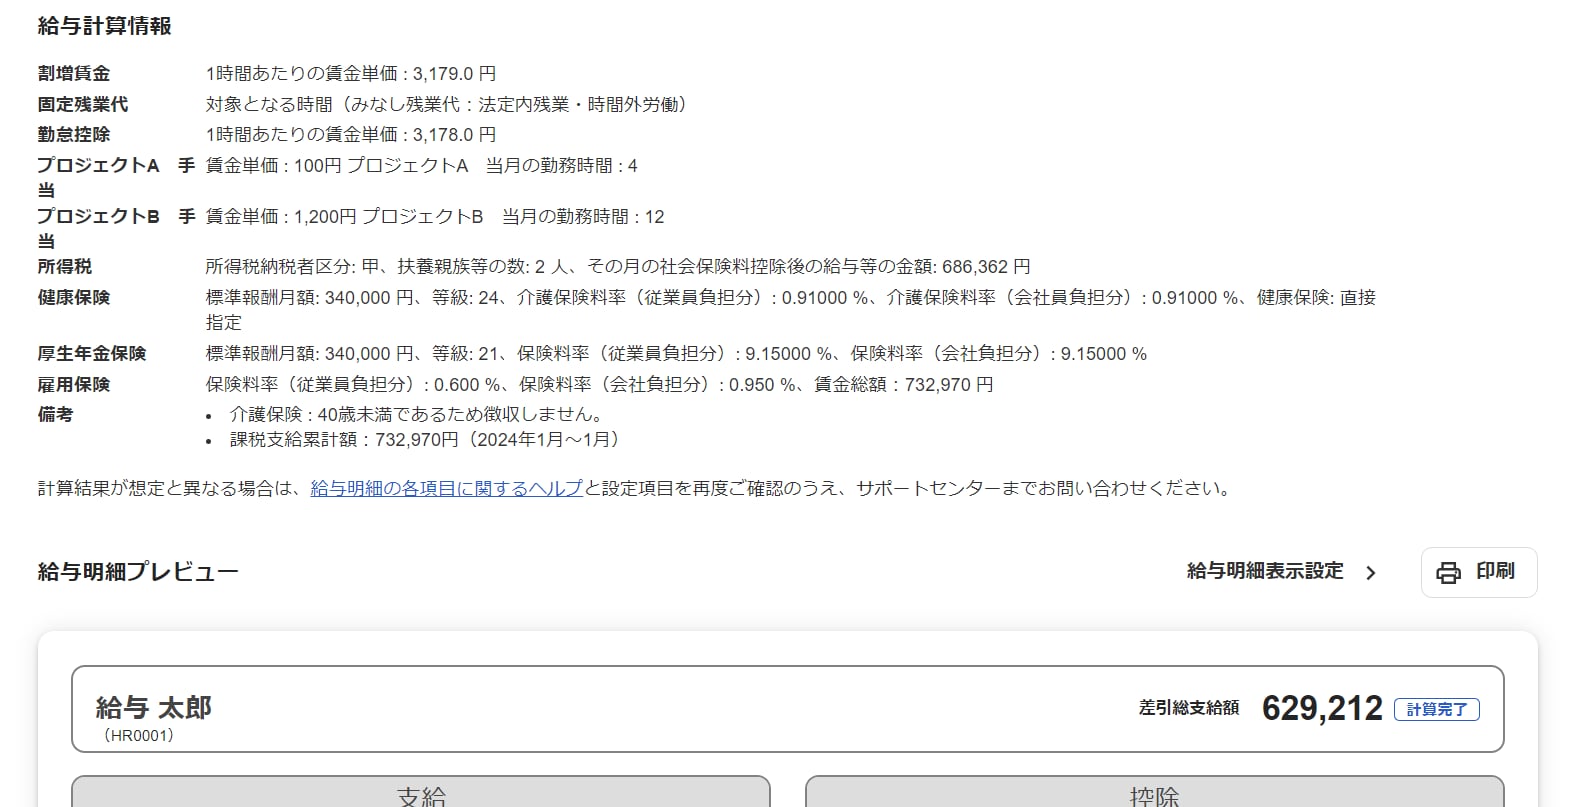
freee人事労務では、従業員情報や最新の料率にもとづいて、社会保険の計算をミスなく効率的に行えます。
また、勤怠管理をクラウド上で行うことで、勤怠データをリアルタイムに集計でき、ワンクリックで給与計算・給与明細の発行が完了します。
気になった方は是非労務管理システム「freee人事労務」をお試しください。
よくある質問
大学生の親の扶養控除はどうなる?
その年の12月31日時点で子どもが19歳以上23歳未満であり、給与収入のみで年収136万円以下なら、親は特定扶養控除を受けることができます。また、年収136万円を超えても197万円以下であれば、特定親族特別控除の対象です。
詳しくは、記事内「親の扶養から外れないための大学生のアルバイト年収」をご覧ください。
大学生の年収がいくらになったら親の扶養を外れる?
2026年分の所得税では、年収159万円を超えると親の所得控除額が段階的に減少し、197万円を超えると控除を受けられなくなります。
また、社会保険(健康保険)の面では、原則として年収が150万円以上になると親の扶養から外れ、学生本人が国民健康保険などに加入して保険料を支払う必要があります。
詳しくは、記事内「親の扶養から外れないための大学生のアルバイト年収」をご覧ください。
特定親族特別控除とは?
特定親族特別控除とは、生計を一にする19歳以上23歳未満の親族の所得が一定額を超え、特定扶養控除を受けられない場合に適用される所得控除です。2026年分の所得税では、給与収入のみなら年収136万円超197万円以下が対象となります。
このうち159万円以下であれば控除額は満額の63万円となり、159万円を超えると段階的に減少し、197万円以下で最低額の3万円となります。197万円を超えると控除額は0円となり、特定親族特別控除の対象外です。
詳しくは、記事内「親の扶養から外れないための大学生のアルバイト年収」をご覧ください。
参考文献
▶国税庁「No.1180 扶養控除」
▶厚生労働省「年収の壁・支援強化パッケージ」
▶国税庁「No.1175 勤労学生控除」
▶文部科学省「高等教育の修学支援新制度」
▶国税庁「No.1177 特定親族特別控除」
▶独立行政法人日本学生支援機構「多子世帯支援について」
監修 北 光太郎
きた社労士事務所 代表
中小企業から上場企業まで様々な企業で労務に従事。計10年の労務経験を経て独立。独立後は労務コンサルのほか、Webメディアの記事執筆・監修を中心に人事労務に関する情報提供に注力。法人・個人問わず多くの記事執筆・監修をしながら、自身でも労務専門サイトを運営している。