監修 北 光太郎 きた社労士事務所

介護医療保険料控除とは、2010年度の税制改正によって新設された制度で、年末調整や確定申告の際に適用できる生命保険料控除の一つです。介護や医療に備えるための保険に加入している人は、この控除を利用することで所得税や住民税の負担を軽減できます。
本記事では、介護医療保険料控除の仕組みから、年末調整での申告書の具体的な書き方、新制度・旧制度ごとの控除額の違い、さらに申告時に注意すべきポイントまでわかりやすく解説します。
目次
- 介護医療保険料控除とは
- 介護医療保険料控除の対象となる保険契約
- 医療保険
- がん保険
- 介護保険
- 介護医療保険料控除で受けられる控除額と計算方法
- 新制度(2012年1月1日以降の契約)の控除限度額
- 旧制度(2011年12月31日以前の契約)の控除限度額
- 新制度と旧制度の両方が対象になる場合の控除限度額
- 介護医療保険料控除の手続き・申告書の書き方
- 1.生命保険料控除証明書を受け取る
- 2.「給与所得者の保険料控除申告書」に必要事項を記入する
- 介護医療保険料控除の記入で迷いやすいポイント
- 証明額と申告額の違い
- 家族名義の保険料を支払った場合の書き方
- 介護医療保険料控除で注意すべきポイント
- 保険契約の更新によって控除区分が変わる場合がある
- 保険期間が5年未満の契約には対象外となるものがある
- 貯蓄型の保険にも適用されない
- 傷害保険には適用されない
- 一時払いの保険は初年度しか控除を受けられない
- まとめ
- 2026年の年末調整を簡単に行う方法
- よくある質問
【労務担当者必見】freeeで今年の年末調整業務を簡単に
複雑な「令和7年度 税制改正」
今年こそ記入/入力ミスから解放されませんか?
freeeの年末調整なら3ステップで簡単申告2025年の年末調整の業務量を大幅に削減できます。
労務担当者の皆さん!ぜひ一度、無料で資料ダウンロードしてみてください!
(※本資料は労務担当者向けです。)
介護医療保険料控除とは
介護医療保険料控除とは、年末調整や確定申告で適用される生命保険料控除の一つです。その年に支払った民間の医療保険やがん保険、介護保険などの保険料に応じて一定額を所得から差し引けるため、介護医療保険料控除を適用すれば所得税や住民税の負担が軽減されます。
なお、介護医療保険料控除は、給与から天引きされる公的介護保険料に適用される「社会保険料控除」とは別の制度です。
介護医療保険料控除は2010年度の税制改正で新設され、2012年1月1日以降に締結した保険契約から適用されています。従来の「一般生命保険料控除」と「個人年金保険料控除」に介護医療保険料控除が加わり、生命保険料控除は3つの区分で構成されるようになりました。
介護医療保険料控除の対象となる保険契約
介護医療保険料控除の対象となるのは、2012年1月1日以降に締結した民間保険のうち、疾病や身体の障害、医療費などを保障する保険契約です。保険金や給付金の受取人が、保険料を支払った本人またはその配偶者、その他の親族であることも要件となります。
介護医療保険料控除を年末調整や確定申告で申告すると、その年に支払った保険料に応じた金額を所得から差し引けます。
生命保険料控除には、介護医療保険料控除のほかに「一般生命保険料控除」と「個人年金保険料控除」があります。各区分の対象となる主な保険契約は、以下のとおりです。
| 控除の種類 | 新制度 (2012年1月1日以降の契約) | 旧制度 (2011年12月31日以前の契約) |
|---|---|---|
| 一般生命保険料控除 | ・終身保険 ・定期保険 ・収入保障保険 ・学資保険 など | ・終身保険 ・定期保険 ・収入保障保険 ・学資保険 ・医療保険 ・がん保険 ・介護保険 など |
| 介護医療保険料控除 | ・医療保険 ・がん保険 ・介護保険 | ー |
| 個人年金保険料控除 | ・個人年金保険 | ・個人年金保険 |
なお、旧制度には、介護医療保険料控除の区分がありません。そのため、2011年12月31日以前に締結した医療保険やがん保険、介護保険などは、一定の要件を満たす場合に一般生命保険料控除の対象となります。
医療保険
医療保険とは、病気やケガによって入院や手術などをした場合に、給付金を受け取れる保険です。2012年1月1日以降に締結した契約では、入院給付金や手術給付金、通院給付金など、医療費の支払いに備える保障部分の保険料が介護医療保険料控除の対象となります。
ただし、身体の傷害のみに起因して保険金が支払われる特約など、保障内容によっては控除の対象外となる場合があります。
がん保険
がん保険とは、がんの診断や治療に備えるための保険です。がんと診断された場合の診断給付金をはじめ、入院・手術・通院・抗がん剤治療などに対する給付金を保障する契約が該当します。
2012年1月1日以降に締結したがん保険のうち、所定の要件を満たす契約の保険料は介護医療保険料控除の対象です。
介護保険
ここでいう介護保険とは、公的介護保険ではなく、保険会社が取り扱う民間の介護保険を指します。所定の要介護状態になった場合に、一時金や年金などを受け取れる保険です。
2012年1月1日以降に締結した契約のうち、疾病や身体の障害などを原因として給付金が支払われるものは、介護医療保険料控除の対象となります。
介護医療保険料控除で受けられる控除額と計算方法
介護医療保険料で受けられる控除額は、実際に支払った保険料や契約日によって変動します。さらに、所得税と住民税では控除できる金額が異なる点にも注意が必要です。
ここでは、受けられる控除限度額を新制度と旧制度にわけて解説します。
新制度(2012年1月1日以降の契約)の控除限度額
新制度は、2012年1月1日以降に締結した保険契約が対象です。新制度の生命保険料、介護医療保険料、個人年金保険料の控除額は、それぞれ以下の表の計算式で求められます。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 20,000円以下 | 支払額の全額 | 12,000円以下 | 支払額の全額 |
| 20,000円超 40,000円以下 | (支払保険料 × 1/2) + 10,000円 | 12,000円超 32,000円以下 | (支払保険料× 1/2) + 6,000円 |
| 40,000円超 80,000円以下 | (支払保険料 × 1/4) + 20,000円 | 32,000円超 56,000円以下 | (支払保険料 × 1/4) + 14,000円 |
| 80,000円超 | 一律40,000円 | 56,000円超 | 一律28,000円 |
控除額の上限は、所得税では各区分(一般生命・介護医療・個人年金)で4万円、合計12万円です。一方、住民税では各区分の控除額上限が2万8,000円、合計7万円となります。
なお、複数の保険に加入していて申告書に書ききれなくなった場合、すでに記載した保険料が8万円を超えていれば、それ以上無理にすべて記入する必要はありません。
ただし、2026年(令和8年)度税制改正により年末調整から23歳未満の扶養親族がいる場合は、新制度の一般保険料生命保険料については12万円が上限になります。介護医療保険料控除の上限と異なる場合があるため、注意しましょう。
旧制度(2011年12月31日以前の契約)の控除限度額
2011年12月31日までに契約した保険は「旧制度」に分類されます。旧制度に該当する生命保険料と個人年金保険料の控除額は、それぞれ次の表の計算式に当てはめて計算できます。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 25,000円以下 | 支払額の全額 | 15,000円以下 | 支払額の全額 |
| 25,000円超 50,000円以下 | (支払保険料 × 1/2) + 12,500円 | 15,000円超 40,000円以下 | (支払保険料 × 1/2) + 7,500円 |
| 50,000円超 100,000円以下 | (支払保険料 × 1/4) + 25,000円 | 40,000円超 70,000円以下 | (支払保険料 × 1/4) + 17,500円 |
| 100,000円超 | 一律50,000円 | 70,000円超 | 一律35,000円 |
旧制度では、所得税の控除限度額が各区分(一般生命・個人年金)で5万円、合計で10万円です。住民税は各区分の上限が3万5,000円、合計で7万円が控除限度額となります。
新制度と比較して年間の支払保険料の範囲や控除限度額が異なるため、事前に保険の契約日を確認しておくことが大切です。
新制度と旧制度の両方が対象になる場合の控除限度額
新制度と旧制度の両方に該当する契約がある場合は、それぞれの計算式で算出した控除額を合計します。ただし、控除限度額は両方が適用される場合でも、所得税が最大12万円、住民税が最大7万円です。
また、新旧が混在する場合は、旧制度のみで計算(最大5万円)した控除額と新旧合計(最大4万円)のいずれか有利な方を選択します。
たとえば、旧制度で一般生命保険と個人年金保険、新制度で介護医療保険を契約し、それぞれ年間の支払保険料が6万円(合計で18万円)だったケースの控除額を求めてみましょう。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 20,000円以下 | 支払額の全額 | 12,000円以下 | 支払額の全額 |
| 20,000円超 40,000円以下 | (支払保険料 × 1/2) + 10,000円 | 12,000円超 32,000円以下 | (支払保険料× 1/2) + 6,000円 |
| 40,000円超 80,000円以下 | (支払保険料 × 1/4) + 20,000円 | 32,000円超 56,000円以下 | (支払保険料 × 1/4) + 14,000円 |
| 80,000円超 | 一律40,000円 | 56,000円超 | 一律28,000円 |
新制度で加入している介護医療保険の所得税は、上表の年間の支払保険料等「40,000円超80,000円以下」の対象となり「(支払保険料 × 1/4) + 20,000円」が適用されます。計算式に当てはめると、控除額は以下のとおりです。
新制度における所得税控除額の計算
- (60,000円 × 1/4) + 20,000円 = 35,000円
なお、このケースにおける住民税は、年間の支払保険料等の「56,000円超」の対象となり「一律28,000円」が適用されます。
| 所得税 | 住民税 | ||
|---|---|---|---|
| 年間の支払保険料等 | 控除額 | 年間の支払保険料等 | 控除額 |
| 25,000円以下 | 支払額の全額 | 15,000円以下 | 支払額の全額 |
| 25,000円超 50,000円以下 | (支払保険料 × 1/2) + 12,500円 | 15,000円超 40,000円以下 | (支払保険料 × 1/2) + 7,500円 |
| 50,000円超 100,000円以下 | (支払保険料 × 1/4) + 25,000円 | 40,000円超 70,000円以下 | (支払保険料 × 1/4) + 17,500円 |
一方、旧制度で加入している一般生命保険と個人年金保険の所得税は、年間の支払保険料等の「50,000円超100,000円以下」が対象となり、それぞれ以下のように控除額を求めます。
旧制度における所得税控除額の計算
- (60,000円 × 1/4) + 25,000円 = 40,000円
住民税は、年間の支払保険料等の「40,000円超70,000円以下」の対象となるため、それぞれ以下のように計算します。
旧制度における住民税控除額の計算
- (60,000円 × 1/4) + 17,500円 = 32,500円
新制度と旧制度の所得税・住民税の控除額が計算できたら、それぞれの控除額を合計し、上限に達していないか確認します。
新制度と旧制度の控除額の合計
- 所得税:35,000円 + (40,000円 × 2)= 115,000円
- 住民税:28,000円 + (32,500円 × 2)= 93,000円
このケースの場合は、所得税は控除限度額の12万円に達していないため115,000円が控除されます。一方で、住民税は上限の7万円を超えているため控除額は70,000円となります。
なお、2026年(令和8年)度税制改正により、一般生命保険料の新制度において23歳未満の扶養親族がいる場合は、所得税の控除額が最大6万円となります。ただし、一般生命保険料・介護医療保険料・個人年金保険料を合わせた所得税の控除限度額は、従来どおり最大12万円で変更ありません。
介護医療保険料控除の手続き・申告書の書き方
会社員や公務員などの給与所得者は、勤務先が実施する年末調整で介護医療保険料控除を申告するのが一般的です。勤務先から案内された提出期限までに「給与所得者の保険料控除申告書」を作成し、保険会社から送付される生命保険料控除証明書とともに提出します。
ここでは、介護医療保険料控除の具体的な記入方法をご紹介します。
1.生命保険料控除証明書を受け取る
生命保険料控除証明書は、一般的に毎年10月頃から保険会社より郵送されます。証明書には、対象となる控除の区分やその年に支払った保険料、年末まで支払った場合の申告額などが記載されています。
保険会社によっては、専用サイトなどから電子データを取得することも可能です。年末調整で控除を申告する際は、原則として生命保険料控除証明書を勤務先へ提出または提示します。紛失した場合は、保険会社へ再発行を依頼しましょう。
2.「給与所得者の保険料控除申告書」に必要事項を記入する
保険料控除申告書の正式名称は、「給与所得者の保険料控除申告書」です。
申請の際は、用紙の中段あたりにある「生命保険料控除」の「介護医療保険料」の部分に必要事項を記入します。必要事項は下表のとおりです。
| 必要項目 | 記入する内容 |
|---|---|
| 保険会社等の名称 | 加入している保険会社の正式名称 |
| 保険等の種類 | 生命保険料控除証明書に記載されている保険の種目(医療保険、がん保険、介護保険など) |
| 保険期間又は年金支払期限 | 生命保険料控除証明書に記載された保険期間や年金支払期限 |
| 保険等の契約者の氏名 | 実際の保険契約者の氏名(給与所得者本人の名義で契約をしている場合は本人の氏名) |
| 保険金等の受取(氏名・続柄) | 実際に保険金や給付金を受け取る方の氏名と続柄 |
| あなたが本年度中に支払った保険料等の金額 | 生命保険料控除証明書に記載されている申告額(その年の12月末までに支払う予定を含めた金額) |
| (a)の金額の合計 | 介護医療保険料枠の(a)に申告額の合計金額 |
| Cの金額を下の計算式Ⅰ(新保険料等用)に当てはめて計算した金額 | 控除額の計算式に基づき算出した金額 |
なお、freee人事労務では年末調整の提出書類の自動作成や電子申告が可能です。控除額の計算や書類作成の手間を省き、ミスを防ぎながら効率的に年末調整を進められます。
詳しくは、freee人事労務をご覧ください。
介護医療保険料控除の記入で迷いやすいポイント
給与所得者の保険料控除申告書を記入する際は、生命保険料控除証明書の「証明額」と「申告額」のどちらを転記すべきか迷うことがあります。また、自分が家族名義の保険料を支払っている場合も、一定の要件を満たせば控除を受けられる可能性があります。
ここでは、介護医療保険料控除の記入で間違えやすいポイントを解説します。
証明額と申告額の違い
「証明額」とは、生命保険料控除証明書が発行された時点までに支払いが完了している保険料の金額です。一方、「申告額」は、その後も契約どおりに保険料を支払った場合の12月末時点における年間の支払予定額を指します。
年末まで保険料を継続して支払う場合は、原則として申告額を「あなたが本年中に支払った保険料等の金額」欄へ記入します。すでに1年分の保険料を支払っており、証明額と申告額が同じ場合は、その金額を転記してください。
ただし、証明書の発行後に保険を解約した場合や、保険料の支払いを中止した場合などは、申告額と実際の支払額が異なります。その場合は、実際に支払った金額を確認したうえで記入してください。
家族名義の保険料を支払った場合の書き方
介護医療保険料控除を受けられるのは、保険の契約者ではなく、実際に保険料を負担した人です。そのため、配偶者や子どもなど家族名義の保険であっても、申告者本人が保険料を支払っていれば、本人の介護医療保険料控除として申告できる場合があります。
申告書の「保険等の契約者の氏名」欄には、実際の契約者である家族の氏名を記入します。「保険金等の受取人」欄にも、生命保険料控除証明書や契約内容に基づいて受取人の氏名と続柄を記載してください。
ただし、保険金や給付金の受取人は、保険料を支払った本人またはその配偶者、その他の親族である必要があります。また、家族が自身の口座から保険料を支払っている場合は、申告者本人の控除として申告できません。誰が実際に保険料を負担したのかを確認したうえで申告しましょう。
介護医療保険料控除で注意すべきポイント
介護医療保険料控除は、制度の対象となる条件や適用範囲に細かなルールがあるため、知らずに申告してしまうと控除を受けられないケースがあります。ここでは申告前に押さえておきたい注意点を解説します。
保険契約の更新によって控除区分が変わる場合がある
介護医療保険料控除の対象となるのは、原則として2012年1月1日以降に締結した契約です。2011年12月31日以前に締結した医療保険や介護保険などは、一定の要件を満たす場合に旧制度の一般生命保険料控除が適用されます。
ただし、旧制度の契約でも、2012年1月1日以降に更新や転換、特約の中途付加などを行うと、新制度が適用される場合があります。更新や契約内容の変更があった場合は、生命保険料控除証明書で適用される区分を確認してください。
保険期間が5年未満の契約には対象外となるものがある
保険期間が5年未満であっても、すべての契約が介護医療保険料控除の対象外になるわけではありません。短期契約のうち、貯蓄性が高い一定の保険契約などは控除の対象外となります。
控除の対象となるかは、保険期間だけで判断せず、保険会社から交付される生命保険料控除証明書を確認しましょう。
貯蓄型の保険にも適用されない
保険期間が5年未満の貯蓄保険や貯蓄共済など、貯蓄を主な目的とする一定の契約は生命保険料控除の対象になりません。ただし、貯蓄性のある保険が一律に対象外となるわけではなく、契約期間や保障内容などによって取り扱いが異なります。
加入している保険が控除対象か判断しにくい場合は、生命保険料控除証明書を確認するか、契約先の保険会社へ問い合わせましょう。
傷害保険には適用されない
事故やケガのみを原因として保険金が支払われる傷害保険の保険料は、原則として介護医療保険料控除の対象になりません。
一方、病気や身体の傷害により保険金が支払われる契約のうち、医療費の支払事由に基因して保険金が支払われるものは、介護医療保険料控除の対象となる場合があります。保険の名称だけでは判断せず、生命保険料控除証明書に「介護医療」と記載されているか確認してください。
一時払いの保険は初年度しか控除を受けられない
保険期間全体の保険料を契約時に一括で支払う「一時払い」の場合、支払った保険料の全額がその年の保険料として扱われるため、初年度しか控除が受けられません。
なお、保険料を保険会社へまとめて預け、毎年の支払期日に充当する「全期前納」は、一時払いと取り扱いが異なります。全期前納では毎年充当された保険料が控除対象となり、通常は各年に生命保険料控除証明書が発行されます。
まとめ
介護医療保険料控除とは、2010年度の改正で新設された比較的新しい保険料控除制度です。保険会社発行の控除証明書に「介護医療保険料」と記載された契約が対象となります。
申告の仕方は非常にシンプルですが、記入の際には必ず保険会社から送られてくるハガキ等の生命保険料控除証明書を参考にしましょう。契約日や保険の種類によって適用範囲が異なるため、控除を受けられるかどうかを早めに確認しておくと安心です。
2026年の年末調整を簡単に行う方法
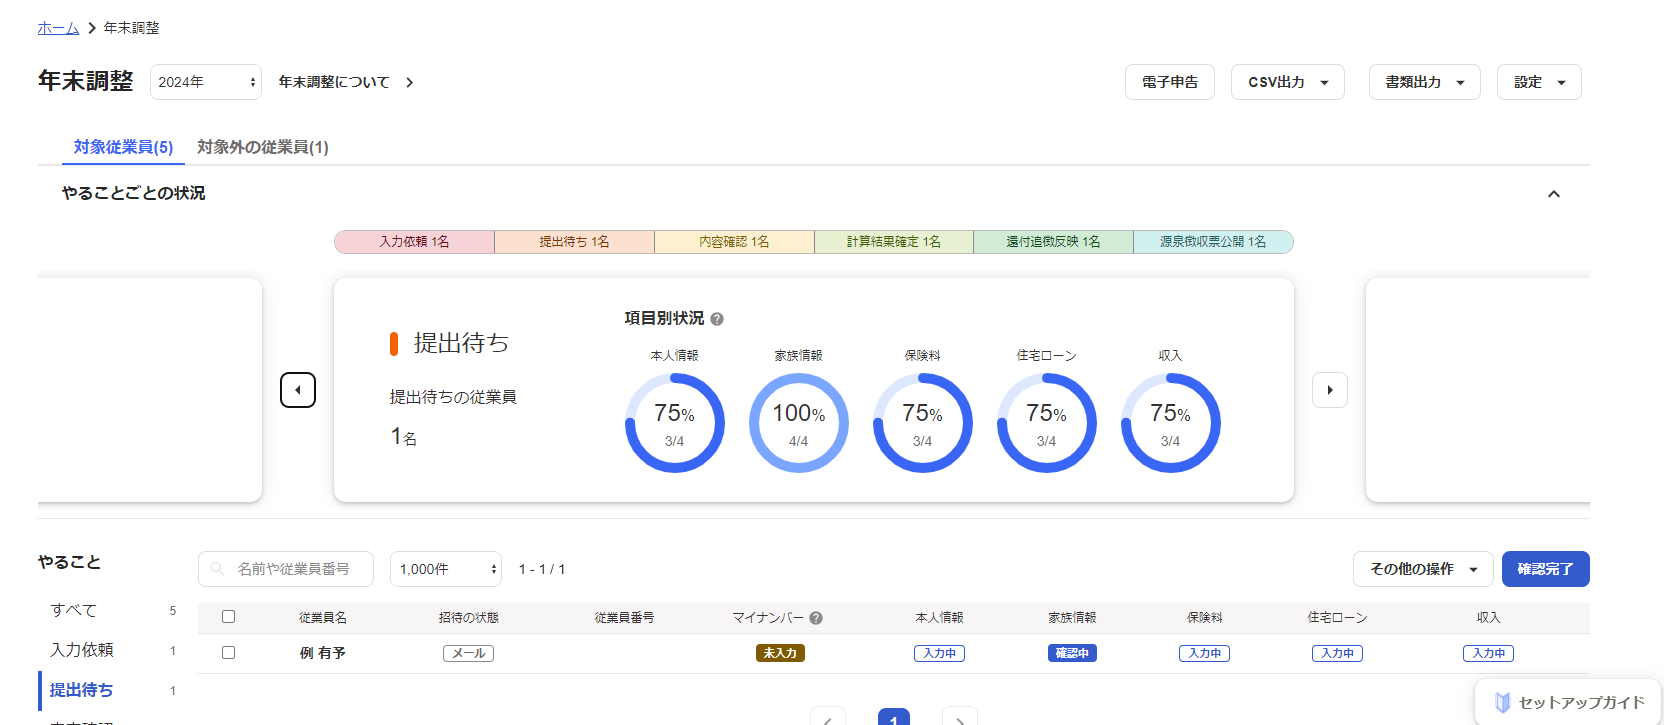
年末調整の計算や従業員からの書類の回収、年調減税への対応などに追われていませんか?
年末調整や源泉徴収票の作成はもちろん、こうした手続きは年末調整ソフト「freee人事労務」 を使うことで、簡単に行えます。
年末調整の計算と従業員への用紙の配布・収集・確認をペーパーレス化
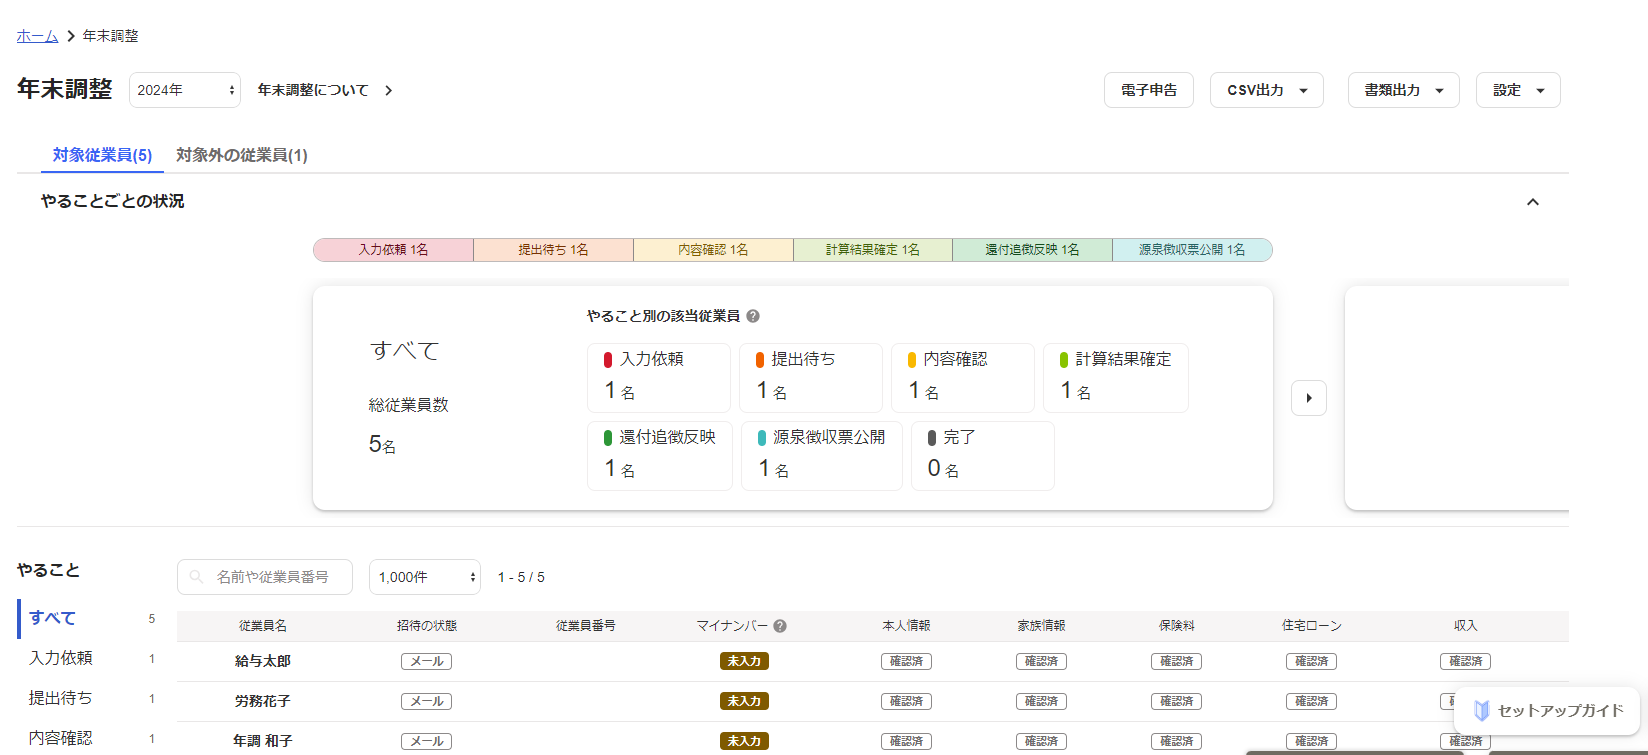
従業員はPCやスマホから情報を入力・確認するため、紙を大量に配る必要がなく、年末調整担当者が紙の情報を転記する手間が一切かからなくなります。
2026年の年末調整にも対応
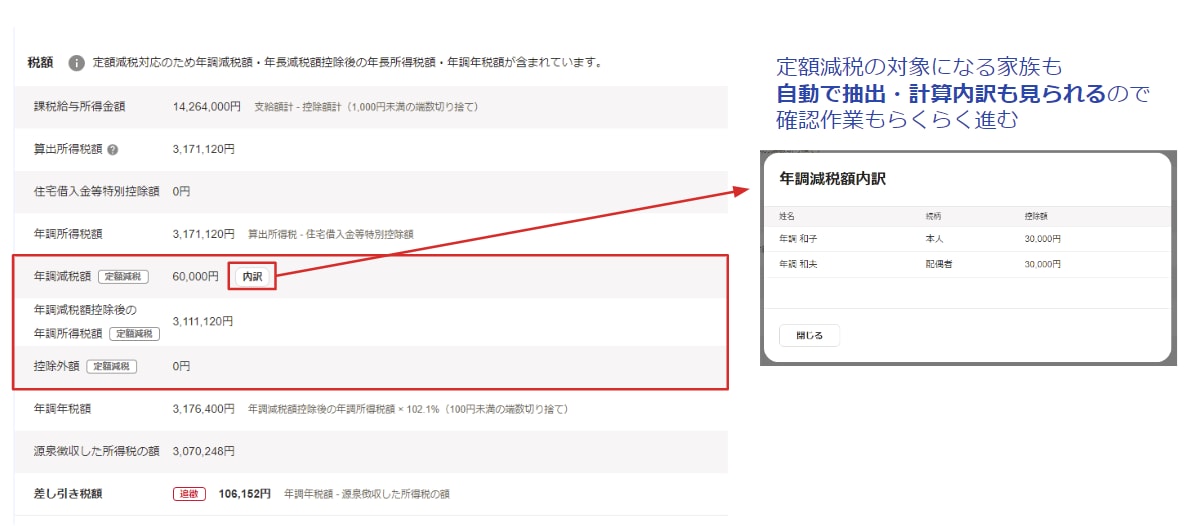
2026年の年末調整に対応が必要な「所得税103万の壁・住民税100万の壁・学生アルバイト等の特定親族特別控除」にも年末調整ソフト「freee人事労務」 は対応予定です!
気になる方は、是非お試しください。
よくある質問
年末調整の介護医療保険料控除とは何ですか?
介護医療保険料控除とは、年末調整や確定申告で適用される生命保険料控除の一つです。
詳しくは、記事内「介護医療保険料控除とは」をご覧ください。
介護医療保険料控除の対象は何ですか?
以下のような保険が介護医療保険料控除の対象になります。
- 医療保険
- がん保険
- 介護保険
詳しくは、記事内「介護医療保険料控除の対象となる保険契約」をご覧ください。
年末調整の介護医療保険料控除の書き方とは?
年末調整で介護医療保険料控除を申請する場合は、保険会社から送付される「保険料控除証明書」を基に、「給与所得者の保険料控除申告書」(保険料控除申告書)の以下の項目に記入します。
- 保険会社等の名称
- 保険等の種類
- 保険期間又は年金支払期限
- 保険等の契約者の氏名
- 保険金等の受取(氏名・続柄)
- あなたが本年度中に支払った保険料等の金額
- (a)の金額の合計
- Cの金額を計算式Ⅰ(新保険料に当てはめて計算した金額
詳しくは、記事内「介護医療保険料控除の手続き・申告書の書き方」をご覧ください。
参考文献
監修 北 光太郎
きた社労士事務所 代表
中小企業から上場企業まで様々な企業で労務に従事。計10年の労務経験を経て独立。独立後は労務コンサルのほか、Webメディアの記事執筆・監修を中心に人事労務に関する情報提供に注力。法人・個人問わず多くの記事執筆・監修をしながら、自身でも労務専門サイトを運営している。