消費税課税事業者選択届出書とは、消費税の免税事業者が自らの意思で「課税事業者」になるために税務署へ提出する書類です。
通常、基準期間の課税売上高が1,000万円以下の事業者は消費税の納税義務が免除されますが、インボイス発行への対応や設備投資に伴う消費税還付を目的に課税事業者を選ぶケースがあります。
本記事では、消費税課税事業者選択届出書の概要や提出が必要なケース、手続きの流れをわかりやすく解説します。また、インボイス制度導入を機に消費税の課税事業者(適格請求書発行事業者)になる場合の提出方法についてもまとめました。
インボイス制度の概要について詳しく知りたい方は、別記事「インボイス制度とは?概要や変更点を図解でわかりやすく解説!」をあわせてご確認ください。
目次
- 消費税課税事業者選択届出書とは
- 消費税の免税事業者と課税事業者の違い
- 消費税課税事業者選択届出書の提出が必要なケース
- 消費税の課税事業者になるメリット
- インボイス(適格請求書)を発行できる
- 消費税還付を受けられる
- 消費税の課税事業者になるデメリット
- 消費税の納税義務が発生する
- インボイス制度への対応が必要になる
- 消費税課税事業者選択届出書の書き方
- ① 適用開始課税期間
- ② 上記期間の基準期間
- ③ 左記期間の総売上高、左記期間の課税売上高
- ④ 事業年度
- ⑤ 資本金
- 消費税課税事業者選択届出書の提出期限
- やむを得ない理由で遅れた場合
- 提出期限に間に合わなかった場合
- 消費税課税事業者選択届出書の提出方法
- e-Taxで提出する
- 書面で提出する
- 消費税課税事業者選択届出書を提出するかどうかの判断ポイント
- インボイス制度で課税事業者となる場合は届出不要
- 消費税課税事業者選択届出書を提出しないとどうなる?
- 消費税課税事業者選択届出書提出後に免税事業者に戻ることはできる?
- まとめ
- 無料で請求書・見積書を発行したいならfreee請求書がおすすめ
- よくある質問
5分でインボイス登録申請書を作成!
項目を入力していくだけで簡単に適格請求書発行事業者の登録申請書が作成できます。消費税の免税事業者がインボイス登録申請を行う場合には「簡易課税制度選択届出書」も同時に作成可能!
消費税課税事業者選択届出書とは
消費税課税事業者選択届出書とは、消費税の免税事業者が自らの意思で課税事業者として事業を行う際に提出する届出書です。
提出先は納税地を管轄する税務署で、原則として課税事業者になりたい課税期間の初日の前日までに提出します。この届出書を提出することで、選択した課税期間から課税事業者となり、消費税の申告・納税義務が生じます。
消費税の免税事業者と課税事業者の違い
免税事業者と課税事業者は、消費税の申告・納税義務の有無だけでなく、インボイスの発行可否や取引先への影響にも違いがあります。
両者の主な違いは、以下のとおりです。
| 免税事業者 | 課税事業者 | |
|---|---|---|
| 消費税の申告・納税義務 | 原則不要 | 必要 |
| 基準期間※1の課税売上高 | 原則1,000万円以下 | 原則1,000万円超 |
| 特定期間※2の課税売上高・給与等支払額 | ・特定期間の課税売上高が1,000万円以下 ・または、特定期間の課税売上高が1,000万円を超えていても、給与等支払額が1,000万円以下 | 基準期間の課税売上高が1,000万円以下でも、特定期間の課税売上高が1,000万円を超え、かつ給与等支払額も1,000万円を超えている |
| 新設法人の資本金 | 基準期間がない新設法人で、その事業年度開始日における資本金または出資金が1,000万円未満 | 基準期間がない新設法人でも、事業年度開始日の資本金または出資金が1,000万円以上 |
| 特定新規設立法人 | 資本金1,000万円未満で、特定新規設立法人に該当しない | 資本金1,000万円未満でも、大規模法人に支配されるなど、特定新規設立法人に該当する |
| インボイス登録の有無 | 登録していない | 登録している |
| 仕入税額控除 | 原則受けられない | 受けられる |
| メリット | 消費税の申告・納税が不要で、事務負担を抑えられる | インボイス対応ができ、課税事業者との取引を継続しやすい |
| デメリット | インボイスを発行できず、取引条件の見直しにつながる場合がある | 消費税の申告・納税が必要になり、事務負担が増える |
※1 基準期間:個人事業主の場合…前々年、法人の場合…前々事業年度
※2 特定期間:個人事業主…前年の1月1日〜6月30日、法人…原則として前事業年度開始日から6ヶ月間
出典:国税庁「No.6501 納税義務の免除」
出典:国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」
免税事業者は消費税の申告・納税が不要なため、事務負担を抑えられる一方で、インボイスは発行できません。そのため、取引先が仕入税額控除(事業者が売上時に受け取った消費税から仕入れや経費の支払い時に負担した消費税を差し引ける仕組み)を受けにくくなり、取引条件の見直しにつながる場合があります。
課税事業者になると消費税の申告・納税が必要になりますが、インボイスを発行できるようになり、取引先が仕入税額控除を受けやすくなることで、取引継続につながりやすくなることがあります。
消費税課税事業者選択届出書の提出が必要なケース
免税事業者が任意で課税事業者になると選択するときには、消費税課税事業者選択届出書の提出が必要です。
代表的なケースとして、以下が挙げられます。
| 提出を検討するケース | 内容 |
|---|---|
| インボイス制度に対応したい場合 | 取引先からインボイスの発行を求められたなど、インボイス制度に対応したい場合には、課税事業者となり、適格請求書発行事業者の登録が必要 |
| 高額な設備投資や大規模な仕入れを予定している場合 | 課税事業者になることで、支払った消費税が預かった消費税を上回る場合に、消費税の還付を受けられる可能性がある |
| 資本金1,000万円未満の新設法人が初年度から課税事業者を選択する場合 | 設立初年度に免税事業者となる場合でも、設備投資に伴う消費税還付や取引先対応を目的として、初年度から課税事業者を選択することがある |
ただし、一度課税事業者を選択すると、原則として一定期間は免税事業者に戻れません。
そのため、届出書を提出する前に、売上規模や取引先の状況、設備投資の予定、消費税の納税負担を踏まえて慎重に判断することが大切です。
消費税の課税事業者になるメリット
消費税の課税事業者になることには、主に以下の2つのメリットがあります。
消費税の課税事業者になるメリット
免税事業者のままでいると、取引先によっては仕入税額控除を理由に取引条件の見直しを求められたり、設備投資にかかった消費税の還付を受けられなかったりすることがあります。自社の取引状況や事業計画と照らし合わせて、課税事業者への移行を検討する材料にしてください。
インボイス(適格請求書)を発行できる
インボイス制度とは、2023年10月から始まった新しい消費税の仕入税額控除の方式です。
インボイス制度導入後、仕入税額控除を受けるためには適格請求書の発行・保存が義務付けられました。これは商品やサービスの売り手と買い手双方に適用されます。
ただし、インボイス(適格請求書)を発行できるのは、税務署に登録した適格請求書発行事業者のみです。また、適格請求書発行事業者として登録できるのは、原則として課税事業者に限られます。
そのため、免税事業者のままではインボイスを発行できず、取引先が仕入税額控除を受けられない、または控除できる金額が制限される場合があります。課税事業者になってインボイスを発行できるようにすれば、こうした理由による既存取引の見直しや新規取引の機会損失を避けやすくなります。
消費税還付を受けられる
消費税還付とは、支払った消費税が受け取った消費税より多い場合にその差額が還付される制度です。
たとえば、売上にかかる消費税額が20万円、仕入控除税額が30万円だった場合には差額の10万円分が還付される可能性があります。
しかし、消費税還付は課税事業者に限られ、免税事業者は支払った消費税が受け取った消費税より多くても還付を受けることができません。
高額な設備投資を行う場合や大幅な売上減少が見込まれる場合など、支払う消費税が受け取る消費税より多くなる場合には、課税事業者を選択するメリットを享受できる可能性があります。
ただし、消費税還付を受けるには、原則として、課税売上高から課税仕入高を差し引いた金額に税率を乗じて消費税額を算出する原則課税方式での申告が求められます。簡易課税方式を選択している場合は、実際の納税額にかかわらずみなし仕入率で計算するため、消費税還付を受けられません。
【関連記事】
簡易課税制度とは?申告方法やメリット、デメリットを解説
消費税の課税事業者になるデメリット
課税事業者への移行には、メリットだけでなくデメリットも伴います。納税義務や事務負担の増加を把握しておかないと、移行後に資金繰りや経理体制への影響を見誤るおそれがあります。
主なデメリットは以下の2点です。
消費税の課税事業者になるデメリット
- 消費税の納税義務が発生する
- インボイス制度への対応が必要になる
消費税の納税義務が発生する
課税事業者となると、消費税の納付義務が生じます。それに伴い、消費税の計算や申告、納付の際に必要な「消費税及び地方消費税の申告書」や「課税標準額等の内訳書」などの書類も作成しなければなりません。
会計処理に慣れていない個人事業主や小規模事業者は、納税額そのものに加えて、これらの書類作成にかかる経理業務の時間や手間も増える点を踏まえておく必要があります。
出典:国税庁「消費税及び地方消費税の申告書・添付書類等」
インボイス制度への対応が必要になる
課税事業者はインボイス制度に対応する必要があります。
具体的には、適格請求書発行事業者への登録、現在の販売管理システムが適格請求書に対応しているかどうかの確認、対応していない場合はシステムの見直しなど、さまざまなコストが発生します。
消費税課税事業者選択届出書の書き方
出典:国税庁「消費税課税事業者選択届出書」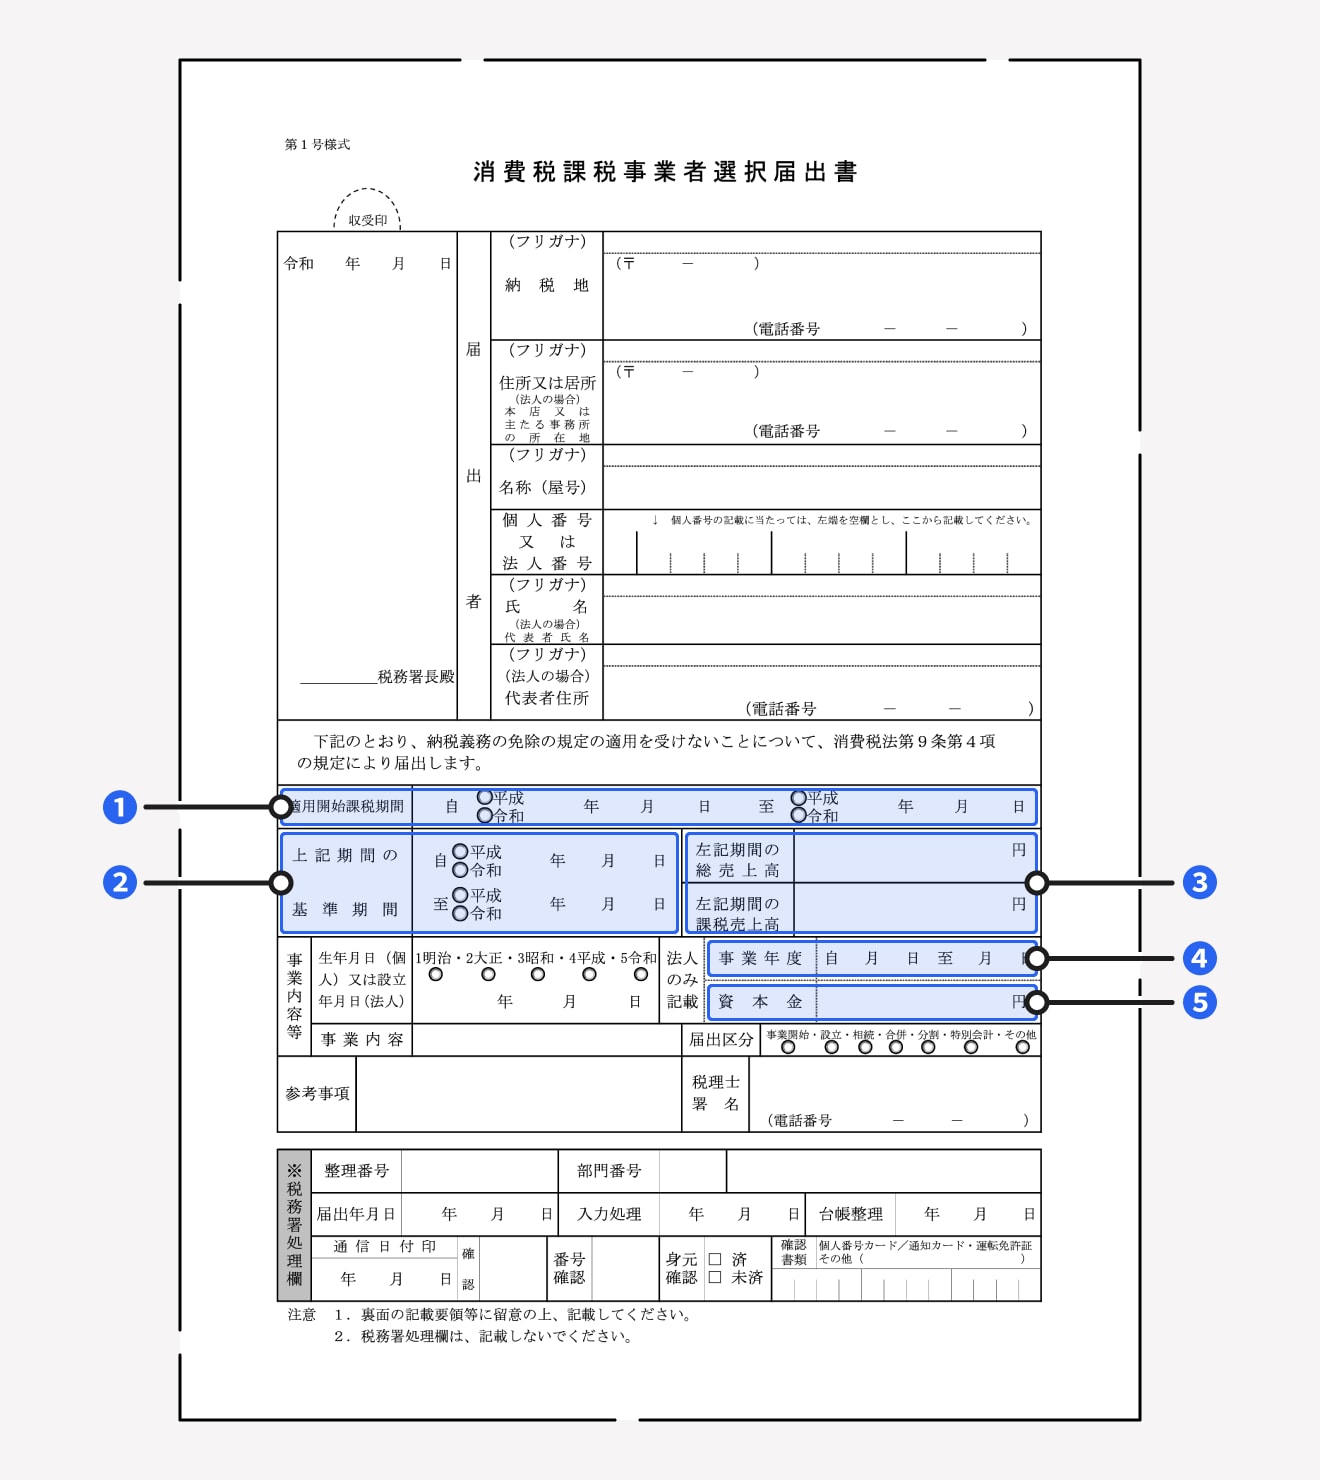
① 適用開始課税期間
「適用開始課税期間」には、消費税の課税事業者になる課税期間の初日と最終日を記載します。
法人の課税期間は、その法人の事業年度です。新設法人の場合は、課税期間の初日は設立日、最終日はその事業年度の末日です。
個人事業者の課税期間は、1月1日から12月31日までの期間です。年の途中で開業・廃業した場合でも、課税期間の初日は1月1日、最終日は12月31日となります。
② 上記期間の基準期間
「上記期間の基準期間」には、「適用開始課税期間」欄に対応する基準期間(個人事業主は前々年の1月1日から12月31日まで、法人は前々事業年度)の初日と最終日を記載します。
③ 左記期間の総売上高、左記期間の課税売上高
「左記期間の総売上高」には、基準期間に国内で行った資産譲渡等の対価の税抜額の合計額(総売上高)、「左記期間の課税売上高」には課税資産の譲渡等の対価の税抜額の合計額(課税売上高)を記載します。
基準期間が1年未満の法人は、その期間中のそれぞれの合計額をその期間の月数で割り、12倍した金額を記載します。
④ 事業年度
「事業年度」には、法人の事業年度を記載します。個人事業主は記載不要です。
事業年度が1年未満の法人は、「適用開始課税期間」欄に記載した開始月日を含む事業年度の初日と最終日を記載します。
また、設立第1期目で事業年度が変則的となる場合は、通常時の事業年度を確認したうえで記載しましょう。
⑤ 資本金
「資本金」には、法人の資本金、または出資金の金額を記載します。個人事業主は記載不要です。
なお、基準期間のない事業年度の開始日における資本金または出資金の額が1,000万円以上の法人は、原則として設立初年度から消費税の納税義務は免除されません。そのため、この届出書ではなく、「消費税の新設法人に該当する旨の届出書」の提出が必要になります。
出典:国税庁「消費税課税事業者選択届出書」
消費税課税事業者選択届出書の提出期限
消費税課税事業者選択届出書の提出期限は、原則として、適用を受けようとする課税期間の初日の前日(事業年度の最終日)までです。それにより、翌課税期間から課税事業者となります。
たとえば、事業年度が4月1日〜3月31日で、次期の4月1日から課税事業者になる場合、今期の3月31日までに消費税課税事業者選択届出書を提出する必要があります。
やむを得ない理由で遅れた場合
やむを得ない理由により届出書の提出が間に合わない場合は、所轄税務署長の承認を受けることで課税期間前に届出書を提出したものとして扱われることがあります。
ここでいう「やむを得ない理由」とは、震災や災害など事業者自身に責任がないケースに限られます。提出を忘れたなどの理由は認められません。
承認には、「消費税課税事業者選択(不適用)届出に係る特例承認申請書」(簡易課税の場合は消費税簡易課税制度選択(不適用)届出に係る特例承認申請書)を、やむを得ない事情が解決した日から2ヶ月以内に所轄税務署長に提出する必要があります。提出はe-Taxでも可能です。
出典:国税庁「No.6630 やむを得ない事情により課税事業者選択届出書等の提出が間に合わなかった場合」
提出期限に間に合わなかった場合
提出期限を過ぎてしまうと、原則、その課税期間から課税事業者になることはできません。
ただし、課税期間の短縮制度を利用することで、通常より早い時期から課税事業者の選択を検討できる場合があります。課税期間は通常、個人事業主であれば暦年、法人であれば事業年度です。
しかし、「消費税課税期間特例選択・変更届出書」を提出することで、課税期間を1ヶ月ごとまたは3ヶ月ごとに短縮できます(e-Taxでの提出も可)。
ただし、課税期間を1ヶ月または3ヶ月に短縮すると、申告・納税の回数が増えるため、経理担当者の事務作業や税理士への依頼コストも比例して増加します。
出典:国税庁「[手続名]消費税課税期間特例選択・変更届出手続」
消費税課税事業者選択届出書の提出方法
消費税課税事業者選択届出書の提出方法は、e-Taxによるオンライン提出と書面による窓口・郵送提出の2種類があります。いずれの方法でも受け付けられており、事業者の状況に合わせて選択できます。
e-Taxで提出する
消費税課税事業者選択届出書は、e-Taxを利用してオンラインで提出できます。e-Taxとは、国税庁が提供するオンラインの税務申告・届出サービスです。
e-Taxでの提出は、税務署の窓口へ行く必要がなく、インターネット上で手続きできる点がメリットです。
提出時には、マイナンバーカードを利用したマイナポータル連携、またはID・パスワード方式による認証が必要となります。24時間いつでも手続きが可能なため、忙しい事業者にとって利用しやすい方法です。
e-Taxで送信した後は、メッセージボックスなどで受付結果を確認し、正常に受け付けられているか確認しましょう。
書面で提出する
書面で提出する場合は、国税庁のホームページから消費税課税事業者選択届出書をダウンロードし、必要事項を記入して、納税地を管轄する税務署へ提出します。提出方法は、税務署の窓口へ持参する方法と、郵送などで送付する方法があります。
窓口へ持参する場合は、提出用とは別に控えを用意しておくと、受付印を受けた控えの保管が可能です。郵送で提出する場合も、提出用と控え、返信用封筒を同封しておくと、控えを返送してもらえる場合があります。
なお、郵送の場合は到着までに時間がかかることがあります。余裕をもって早めに送付しましょう。
消費税課税事業者選択届出書を提出するかどうかの判断ポイント
消費税課税事業者選択届出書を提出するかどうかを判断する際には、主に以下の点を確認しましょう。
消費税課税事業者選択届出書を提出するかどうかの判断ポイント
- 取引先がインボイスを求めているか
- 消費税還付を受けられる見込みがあるか
- 納税負担に耐えられるか
- 事務負担に対応できるか
特に注意したいのは、課税事業者になることが常に有利とは限らない点です。たとえば、インボイスを求める取引先が少ない場合や、高額な設備投資の予定がない場合は、課税事業者になることで納税負担や事務負担だけが増える可能性があります。
一方で、法人や課税事業者との取引が多い場合、免税事業者のままだと取引条件の見直しを求められる可能性も否定できません。そのため、自社の売上規模や取引先の属性、今後の設備投資の予定まで踏まえて判断する必要があります。
インボイス制度で課税事業者となる場合は届出不要
免税事業者がインボイスを発行するには、原則として課税事業者になる必要があります。ただし、2023年10月1日から2029年9月30日までの日の属する課税期間中に適格請求書発行事業者の登録を受けるのであれば、消費税課税事業者選択届出書を提出しなくても課税事業者になれる経過措置があります。
この場合、必要になるのは「消費税課税事業者選択届出書」ではなく、適格請求書発行事業者の登録申請書です。登録申請書に登録希望日を記載し、登録を受けることで、その登録日から課税事業者となります。
ただし、インボイス登録以外の目的で課税事業者になりたい場合(設備投資に伴う消費税還付を受けたい場合など)には、原則として消費税課税事業者選択届出書の提出が必要です。
出典:国税庁「令和8年度税制改正特集」
消費税課税事業者選択届出書を提出しないとどうなる?
消費税課税事業者選択届出書を提出しない場合、基準期間の課税売上高が1,000万円といった免税事業者の要件を満たしている事業者は、原則として免税事業者のままです。消費税の申告・納税義務は生じません。
一方で、インボイスを発行できないことで取引先から課税事業者との取引を優先され、ビジネス上の機会損失につながる可能性があります。また、設備投資や大規模な仕入れなどで支払った消費税が多い場合でも、消費税還付を受けることもできません。
自社の取引状況や事業計画と照らし合わせ、現在の取引先がインボイスを必要としているか、今後の設備投資の予定があるかを確認したうえで、免税事業者のままでいるかどうかを判断しましょう。
消費税課税事業者選択届出書提出後に免税事業者に戻ることはできる?
消費税課税事業者選択届出書および、消費税課税期間特例選択・変更届出書を提出して課税事業者となった場合、原則として2年間は免税事業者に戻ることができません。
そのため、消費税の還付を受ける目的で、特定の課税期間だけ課税事業者になるといった使い方は原則としてできません。
免税事業者に戻る場合は、免税事業者に戻ろうとする課税期間の初日の前日までに「消費税課税事業者選択不適用届出書」を管轄税務署長へ提出する必要があります。これにより、翌課税期間から免税事業者となります。
なお、課税事業者となった課税期間中に調整対象固定資産を取得した場合は、その資産を取得した日が属する課税期間の初日から3年が経過しなければ免税事業者に戻ることができません。
調整対象固定資産とは、棚卸資産以外の資産で1個あたりの税抜価額が100万円以上のものをいいます。対象となる資産は以下のようなものがあります。
まとめ
消費税課税事業者選択届出書は、免税事業者が自ら課税事業者になることを選択する際に提出する書類です。提出すると、選択した課税期間から消費税の申告・納税義務が生じます。
課税事業者になることで、インボイス制度導入以降の課税事業者との取引を継続できる可能性が高まるといったメリットがある一方、納税のための作業も同時に発生します。
課税事業者になった場合は2年間は免税事業者に戻れない点も考慮し、高額な設備投資やインボイス対応だけで判断するのではなく、売上規模・取引先の状況・納税額・事務負担を踏まえて慎重に検討しましょう。
5分でインボイス登録申請書を作成!
項目を入力していくだけで簡単に適格請求書発行事業者の登録申請書が作成できます。消費税の免税事業者がインボイス登録申請を行う場合には「簡易課税制度選択届出書」も同時に作成可能!
無料で請求書・見積書を発行したいならfreee請求書がおすすめ
請求書や見積書の作成は、お金が絡む業務なので少しのミスが重大な問題に発展する場合もあります。請求・見積業務を負担に感じる方には、無料で請求書・見積書を発行できるfreee請求書の利用がおすすめです。
ここからはfreee請求書を利用するメリットについて紹介します。
フォーム入力で誰でも簡単に作成できる
freee請求書は見積書や発注書など、請求書以外にもさまざまな書類を簡単に作成することが可能です。
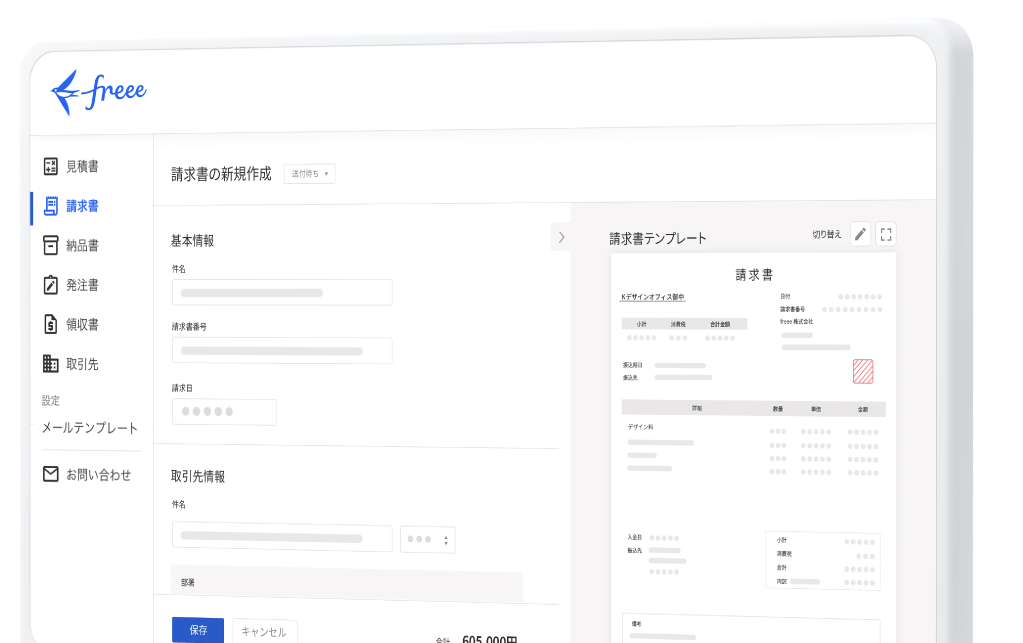
またフォームに沿って入力した内容がリアルタイムで書類上に反映されるため、プレビューを見ながら簡単に書類を作成できます。入力が必要な項目はあらかじめ設定されており、消費税(内税・外税)や源泉税なども自動計算されます。
freee請求書を利用することで、入力漏れや計算ミスなどを未然に防ぎ、正確な書類をスピーディに作成できるようになります。
2023年10月から開始されたインボイス制度にも対応
2023年10月からインボイス制度が施行されました。インボイス制度の制度施行に伴い、インボイス制度の要件を満たした適格請求書の交付、計算方法の変更、インボイスの写しの保存義務化など請求書業務の負担が増えることが予想されています。
freee請求書では、金額を入力するだけでインボイスの計算方法で自動計算し、適格請求書の項目も満たした請求書を作成・発行することが可能です。
また、作成した請求書は電子保存されるため、インボイスの写しの保存義務化にも対応できます。
テンプレートは40種類以上!自分にあった請求書・見積書を作成可能
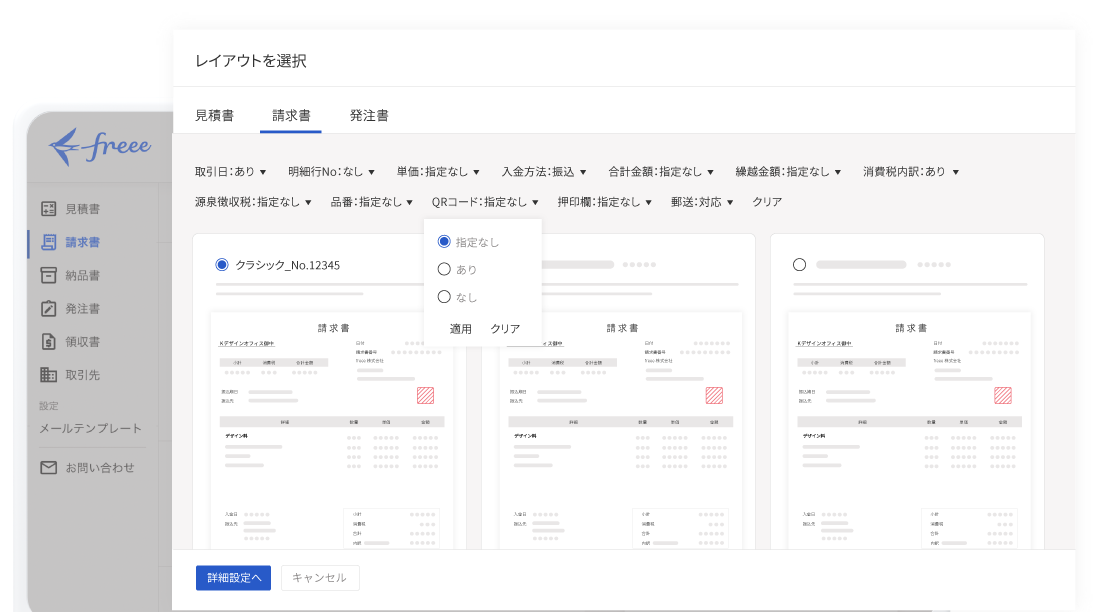
freee請求書には40種類以上のテンプレートが用意されています。その中から自分にあったテンプレートを選択して書類を作成できます。書類に記載する項目はテンプレートから変更を行うことも可能です。
請求書や見積書の作成から管理までを効率化できるfreee請求書の使い方は動画でも解説しています。ぜひ参考にしてみてください。ぜひ参考にしてみてください。
会員登録不要で請求書のテンプレートを無料ダウンロードできるサービスも
freee請求書のほかにも、freeeでは請求書を無料で作成できるサービスを新たにご提供しています。会員登録不要で誰でも無料で請求書のテンプレートをダウンロードすることができます。
具体的に、freeeの無料テンプレート集でダウンロードできる書類には以下のようなものがあります。
<会計>
・請求書(インボイス制度対応)
・発注書
・納品書
・領収書
<人事労務>
・内定通知書
・在籍証明書
・顛末書 など
freeeの無料テンプレート集では、上記のほかにも無料でダウンロードできる書類を準備中です。ぜひこちらもご活用ください。
よくある質問
消費税課税事業者選択届出書とは?
消費税課税事業者選択届出書とは、消費税の免税事業者が「課税事業者」として事業を行う際に提出する届出書です。
詳しくは記事内「消費税課税事業者選択届出書の書き方」をご覧ください。
消費税課税事業者選択届出書を提出しないとどうなる?
消費税課税事業者選択届出書は、免税事業者が自ら課税事業者になる場合に提出する書類です。免税事業者に消費税の納税義務はないので、提出をしなくても問題はありません。
消費税の課税事業者になるデメリットは?
消費税の課税事業者になることで考えられるデメリットは、主に「消費税の納税義務」と「インボイス制度への対応が必要」の2つです。
詳しくは記事内「消費税の課税事業者になるデメリット」をご覧ください。
消費税課税事業者選択届出書の提出期限は?
消費税課税事業者選択届出書の提出期限は、原則、適用を受けようとする課税期間の初日の前日(事業年度の最終日)までです。
詳しくは記事内「消費税課税事業者選択届出書の提出期限」をご覧ください。
課税事業者から免税事業者に戻ることはできる?
消費税課税事業者選択届出書および、消費税課税期間特例選択・変更届出書を提出して課税事業者となった場合、原則として2年間は免税事業者に戻ることができません。
詳しくは記事内「消費税課税事業者選択届出書提出後に免税事業者に戻ることはできる?」をご覧ください。
参考文献
▶︎国税庁「D1-4 消費税課税事業者選択届出手続」
▶︎国税庁「消費税課税事業者選択届出書」