中小企業が資金調達を検討する局面は、創業・事業拡大・資金繰りの悪化と、経営のステージによって異なります。自社の状況に合った手段を選び、適切なタイミングで動き始めることで、必要な資金を必要な時期に確保しやすくなります。
資金調達の手段は、借入・資産の現金化・その他の調達の3つに大別されます。
本記事では、中小企業が利用できる主な資金調達方法を7つ紹介。それぞれの特徴と向いているタイミングを整理するほか、中小企業の資金調達が難しいといわれる構造的な理由と、調達を成功させるためのポイントを解説します。
目次
借りずに資金を調達できる「フリーナンス by freee」の即日払い
借りずに資金調達できるファクタリングサービスです。カードローンなどの借入とは異なり、あなたが取引先に送った請求書を買い取って、最短即日で報酬を現金化します。金額は1万円から買取可能。フリーランス・個人事業主・法人を問わず利用できます。
中小企業が資金調達を検討すべきタイミング
融資の審査から実行までは数週間〜数か月かかるケースが多く、資金が枯渇した状態での申し込みは審査上も不利に働きます。資金調達は「手元資金が不足してから動く」のではなく、自社が今どの局面にあるかを把握し、適切なタイミングで動き出しましょう。
起業・創業時
創業直後は売上実績がないため、資金調達の選択肢が限られます。自己資金だけで事業を立ち上げようとすると、開発・採用・設備といった初期投資に充てられる金額に上限が生まれ、事業のスタートダッシュが遅れるリスクがあります。
この時期は、実績よりも事業計画を重視した公的融資制度との相性がよいといえます。創業前の段階から「いつ・いくら・何のために必要か」を整理し資金調達先を検討しましょう。
事業拡大・設備投資時
事業が軌道に乗り始めると、次の成長に向けた設備投資・採用・新規事業への投資が必要です。この時期は事業実績が積まれているため、融資審査の通過可能性が高まり、選べる調達手段の幅が広がります。
しかし、補助金・助成金は採択から入金まで数ヶ月〜1年かかることも。そのため、投資の計画が固まった段階で早めに動き出すと、資金調達と事業計画のタイミングが合いやすくなります。
資金繰りが悪化・緊急時
売掛金の回収遅延や取引先の倒産、想定外の支出増加により、手元資金が急減するケースも。この局面では、資金が完全に不足してから動き始めると選択できる手段が限られるだけでなく、調達コストも上がりやすくなります。
資金繰りの悪化を早期に察知し、手元資金が残っている段階で動き始めることで、調達手段の選択肢と条件の両方を有利に保てます。
中小企業が利用できる資金調達の方法7選
中小企業が利用できる資金調達は、「借入(デットファイナンス)」「資産の現金化(アセットファイナンス)」「その他の調達手段」の3つに大別されます。
資金調達方法は全部で7つあり、下表のとおり返済義務の有無・調達スピード・審査基準が異なります。自社の状況や資金が必要なタイミングに合わせて選択することが、調達を成功させる上での基本的な考え方です。
| 方法 | 返済 | スピード | 分類 | |
|---|---|---|---|---|
| ① | 日本政策金融公庫の融資 | あり | 1ヶ月程度 | 借入(デットファイナンス) |
| ② | 制度融資 | あり | 2〜3ヶ月 | |
| ③ | 銀行融資 | あり | 1〜2ヶ月 | |
| ④ | ビジネスローン | あり | 即日〜1週間 | |
| ⑤ | ファクタリング | なし | 即日〜数日 | 資産の現金化(アセットファイナンス) |
| ⑥ | クラウドファンディング | なし | 数週間〜数ヶ月 | その他 |
| ⑦ | クレジットカード | なし(後払い) | 即日 |
借入(デットファイナンス)
金融機関から資金を借り入れる方法(デットファイナンス)です。返済義務がある分、株式の希薄化が生じないため、経営権への影響を避けたい中小企業に向いています。金利の低さと審査の通りやすさはトレードオフの関係にあり、目的と自社の状況に応じて手段を選びます。
日本政策金融公庫・制度融資・銀行融資・ビジネスローンの4つを比較すると、以下のとおりです。
| 日本政策金融公庫の融資 | 制度融資 | 銀行融資 | ビジネスローン | |
|---|---|---|---|---|
| 金利 | 低い | 低い | 中程度 | 高い(年率3〜18%) |
| 調達スピード | 1ヶ月程度 | 2〜3ヶ月 | 1〜2ヶ月 | 即日〜1週間 |
| 審査難易度 | 比較的通りやすい | 比較的通りやすい | 厳しい | 通りやすい |
| 主なメリット | 低金利・無担保制度あり | 低金利・自治体の補助あり | 大口調達が可能 | スピードが速い |
| 主なデメリット | 審査に時間がかかる | 複数機関の手続きが必要なため時間がかかる | 創業期・赤字企業は通りにくい | 金利が高く将来の銀行融資審査に影響する可能性あり |
①日本政策金融公庫の融資
政府が100%出資する政策金融機関で、民間銀行より低金利で融資を受けられます。創業間もない企業でも利用しやすく、無担保・無保証人で借りられる制度も用意されています。
審査から融資実行まで1ヶ月程度かかるため、資金が必要な時期から逆算して早めに申し込みましょう。
②制度融資
地方自治体・金融機関・信用保証組合が連携して中小企業を支援する融資制度です。自治体が信用保証料の一部を補助するため、低金利での借り入れが可能なケースがあります。
複数の機関が関与するため、審査から融資実行まで2〜3ヶ月程度必要です。融資メニューや金利・限度額は自治体によって異なるため、申し込み前に各自治体の窓口で内容を確認してください。
③銀行融資
事業実績や財務状況をもとに審査が行われます。公的融資に比べて融資額が大きい商品が多く、事業拡大期の設備投資や運転資金の調達に向いています。
一方、審査基準は厳しく、創業間もない企業や赤字が続く企業では通りにくい傾向です。
④ビジネスローン
銀行・信販会社・消費者金融などが提供する事業者向けローンです。公的融資や銀行融資より審査のハードルが低く、最短即日での融資が可能な商品もあります。
一方で、金利は年率3〜18%程度と高く、ノンバンクのビジネスローンを利用すると将来の銀行融資審査に影響する可能性もあります。
資産の現金化(アセットファイナンス)
アセットファイナンスとは、企業が保有する資産を売却・活用して資金を調達する方法です。借入ではないため返済義務がなく、審査は自社の財務状況よりも資産の質や売掛先の信用力をもとに行われます。デットファイナンスの審査が通りにくい場合や、急な資金需要への対応手段として活用されます。
⑤ファクタリング
ファクタリングとは、取引先への納品は完了しているが入金がまだ先という売掛金を、ファクタリング会社に売却して期日前に現金化するサービスです。審査の中心は売掛先の信用力であるため、自社の財務状況が悪い局面でも利用しやすい手段です。
借入ではなく資産の売却にあたるため返済義務がなく、審査は自社の信用力ではなく売掛先の信用力をもとに行われます。ファクタリングには取引の当事者数によって2社間と3社間の2種類があり、スピードと手数料率が異なります。
| 2社間ファクタリング | 3社間ファクタリング | |
|---|---|---|
| 当事者 | 自社・ファクタリング会社 | 自社・ファクタリング会社・売掛先 |
| 取引先への通知 | 不要 | 必要 |
| 調達スピード | 最短即日 | 数日〜1週間程度 |
| 手数料率 | 高め(10〜30%程度) | 低め(1〜10%程度) |
取引先に知られずに資金化したい場合は2社間、手数料コストを抑えたい場合は3社間が向いています。いずれも売掛金の額面から手数料が差し引かれた金額が入金されます。
【関連記事】
ファクタリングとは?仕組みや種類を図解でわかりやすく解説
その他の調達手段
借入や資産売却とは異なり、支援者や利用者から資金を受け取る方法もあります。財務状況による審査がなく、返済による資金繰りへの影響も生じません。ただし、調達できる金額や用途に制約があるため、他の手段と組み合わせて活用するのが一般的です。
⑥クラウドファンディング
インターネット上で不特定多数の支援者から資金を集める方法です。返済義務がなく、プロダクトや事業への反応を市場で確かめながら資金を集められる点が特徴です。購入型・寄付型・投資型など種類があり、目的に応じて選択できます。
一方で、目標金額に届かない場合は資金を受け取れない「All-or-Nothing方式」を採用しているプラットフォームが多く、プロジェクト設計と情報発信の準備に相応の時間がかかります。資金調達の手段としてだけでなく、新商品や新サービスの認知獲得・市場検証の場として活用するケースも多くあります。
⑦クレジットカード
仕入れや経費の支払いをクレジットカードで行うことで、実質的に支払いを翌月以降に先送りし、手元資金を一時的に確保する方法です。即日で利用でき、ポイント還元が受けられる点もメリットです。
また、クレジットカードのキャッシング機能を使えば、ATMから現金を直接引き出すことも可能です。即日で資金化でき、審査なしに利用できる点は緊急時の資金調達手段となりえます。
ただしキャッシングは借入にあたるため、利息が生じます。利率は年率15〜18%程度が一般的で、ビジネスローンと同水準か上回るケースも多く、長期利用はコスト面で不利です。
いずれの利用方法も、利用限度額の範囲内に調達額が限られ、翌月以降の支払いが資金繰りを圧迫するリスクがあるため、つなぎとしての位置づけで活用するのが一般的です。
中小企業の資金調達が難しい理由
金融機関から融資を受けるには、返済能力を示す財務情報と担保・保証人が求められるケースが多くあります。しかし中小企業、特に小規模事業者はこれらの条件を満たしにくい構造的な課題を抱えています。
「融資を申し込んでも通らない」という状況の背景には、以下の3つの理由があります。
自己資本比率が低く金融機関の審査に通りにくい
財務省「法人企業統計調査年報」をもとに中小企業庁が作成した「2024年版 中小企業白書 第2-2-4図」によると、小規模企業の自己資本比率は19.6%にとどまり、大企業(42.8%)の半分以下の水準です。
自己資本比率は返済能力の安定性を示す指標として、金融機関の審査で重視されます。この比率が低い状態は「負債に依存した経営」とみなされやすく、追加融資に対する返済余力への懸念につながります。収益が出ていても自己資本が薄い場合は、審査で不利になるケースがあります。
担保・保証人を用意しにくい
銀行融資では不動産などの担保や保証人を求められるケースがあります。しかし中小企業、とくに創業間もない企業や小規模事業者は、担保にできる資産が乏しく、保証人を立てることも難しい状況にあります。
日本政策金融公庫の融資などは、このハードルを下げるための制度です。ですが、これらの制度も一定の財務基準や審査を通過する必要があり、すべての中小企業が利用できるわけではありません。
財務情報の整備が不十分なケースが多い
金融機関の審査では、複数期分の決算書や確定申告書をもとに財務状況を判断します。しかし中小企業では、日常の経理処理が後回しになったり、試算表や資金繰り表が整備されていないケースも多く、審査に必要な情報を迅速に提出できないことがあります。
書類の不備は審査開始の遅延や否決につながるだけでなく、「財務管理への意識が低い企業」という印象を与えかねません。日頃から帳簿・試算表・資金繰り表を整備しておくことが、融資審査をスムーズに進める上での基盤になります。
資金調達を成功させるためのポイント
調達手段を知っていても、準備や進め方を誤ると審査に通らなかったり、資金が必要なタイミングに間に合わなかったりするケースがあります。以下の3つは、調達の成否を分けるポイントです。
中小企業が資金調達を成功させるためのポイント
- 綿密な事業計画と資金繰り表を準備する
- 複数の調達手段を組み合わせる
- 資金が必要になる前に早めに動く
綿密な事業計画と資金繰り表を準備する
金融機関が融資審査で確認するのは「いくら必要か」だけでなく「なぜその金額が必要で、どう返済するか」という根拠の裏付けです。事業計画書には資金使途・売上予測・費用計画を具体的な数字で示し、資金繰り表で月次のキャッシュフローを可視化することで、返済能力への説得力が高まります。
とくに創業期や赤字局面では財務実績が乏しいため、将来の事業見通しの信頼性が審査の判断材料として大きなウェイトを占めます。
複数の調達手段を組み合わせる
ひとつの手段だけに依存すると、審査が通らなかった場合や調達額が不足した場合に資金計画全体が崩れるリスクがあります。たとえば「日本政策金融公庫の融資+補助金」「銀行融資+ファクタリング」のように、返済が必要な手段と不要な手段を組み合わせることで、返済負担を抑えながら必要額を確保しやすくなります。
また、複数の金融機関と関係を持っておくことが、次の調達をスムーズに進める下地にもなります。
資金が必要になる前に早めに動く
融資の審査から実行まで、日本政策金融公庫で1ヶ月程度、制度融資では2〜3ヶ月かかるケースが多くあります。手元資金が不足してから申し込むと、この待機期間中に事業が止まるリスクがあるだけでなく、資金繰りの悪化が審査上のマイナス材料にもなります。
資金が必要な時期から逆算して3〜6ヶ月前には動き始めることで、複数の手段を比較検討しながら最適な条件で調達できる余地が生まれます。
資金繰り・資金調達をサポート
この記事をご覧になっている方は、普段から資金繰りの状況についてチェックなさっているでしょうか。freee会計のユーザーアンケートによると、定期的に資金状況についてチェックしている方は約50%、確認の方法は預金残高通帳です。
キャッシュは企業存続の命綱です。キャッシュフローや今後の資金繰り予測などは会社経営の重要な要素の一つであり、資金調達は企業継続・繁栄の重要な手段です。ただし、資金繰りや資金調達は難しい、よくわからない。そう思っている方も多いのではないでしょうか。
そこで、freeeでは資金繰り・資金調達をスムーズにおこなうためのサービスを提供しています。
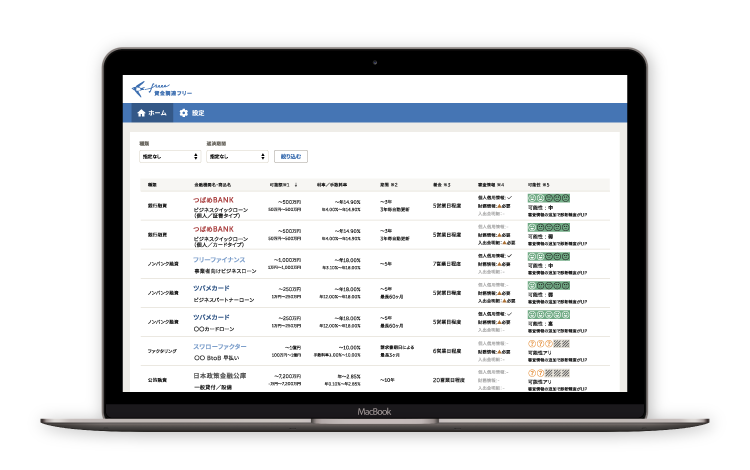
freee資金調達:複数の金融商品を簡単に比較・申込ができる
資金を調達したいが、なにが自社に適した調達手段なのか、借入できる商品なのかがわからないという経営者の大きな悩み。最終的には税理士の言う通りにするがこれで良かったのか?と不安がつきまといます。
freee資金調達では、いくつかの質問に答えれば複数の資金調達手段から、自社に最適な商品を比較できる形で紹介。サービスは即日利用が可能で、そのままオンラインで申し込みまでが可能になります。
事業用クレジットカード:freeeカード
資金調達、資金繰りの手段として最後にご紹介したいのが事業用クレジットカード(ビジネスカード)です。
「独立する前にクレジットカードを作っておくように」と勧められたことはありませんか?一般的に個人事業主やフリーランス、経営者などご自身で事業を運営するようになるとクレジットカードの審査に通りにくくなると言われています。
しかし、支払いを先送りする方法としてクレジットカードは有効な手段の一つです。freeeでは事業をお持ちの方に特化したクレジットカードを提供しています。ブランドはVISA、Master、American Expressといった主要国際ブランドを揃えた豊富なラインナップを揃えており、オンラインからすぐに申し込むことが可能です。
フリーナンス by freeeの即日払い:入金まで最短5分のファクタリングサービス
順調に受注しているが、どれも入金は1カ月後。黒字倒産を防ぐためにも、手元の資金には余裕を持っておくのが好ましいです。
急な支払いに対応したい時や売掛金の入金日より前に現金化したい時に、freeeが運営するファクタリングサービスの即日払いをご検討ください。
請求書の買取審査の完了から入金まで最短5分で、スピーディーな資金調達が可能です。会員登録だけで最高5,000万円補償の賠償責任保険が無料で付帯し、お金だけでなくお仕事の不安もサポートします。
まとめ
中小企業が利用できる資金調達方法は、大きく借入・資産の現金化・その他の手段に分けられます。自己資本比率の低さや担保不足など、中小企業が融資審査で不利になりやすい構造的な課題がある一方、日本政策金融公庫や制度融資のように中小企業を支援するために設計された公的制度もあります。
調達を成功させるためには、手段の選択だけでなく、事業計画と資金繰り表を整備したり、複数手段を組み合わせたりといった行動が大切です。
よくある質問
中小企業の資金調達方法にはどのようなものがありますか?
中小企業の資金調達方法は借入(デットファイナンス)・資産の現金化(アセットファイナンス)・返済不要の調達手段の3つに大別され、日本政策金融公庫・制度融資・銀行融資・ビジネスローン・ファクタリング・クラウドファンディング・クレジットカード(キャッシング)の7つが主な手段です。
詳しくは記事内の「中小企業が使える7つの資金調達方法」をご覧ください。
中小企業の資金調達はなぜ難しいのですか?
自己資本比率の低さ・担保や保証人を用意しにくい状況・財務情報の整備不足の3点が主な理由です。特に小規模企業の自己資本比率は19.6%と大企業(42.8%)の半分以下にとどまり、金融機関の審査で不利になりやすい傾向があります。
詳しくは記事内の「中小企業の資金調達が難しい理由」をご覧ください。
中小企業が最初に検討すべき資金調達方法は何ですか?
創業期であれば日本政策金融公庫の融資、事業拡大期であれば銀行融資や制度融資、緊急時であればファクタリングが、状況に応じて検討すべき資金調達方法です。
詳しくは記事内の「中小企業が資金調達を検討すべきタイミング」をご覧ください。
中小企業が資金調達を成功させるためのポイントは何ですか?
事業計画と資金繰り表の整備・複数の調達手段の組み合わせ・資金が必要になる前の早期行動の3点がカギです。
詳しくは記事内の「資金調達を成功させるためのポイント」をご覧ください。