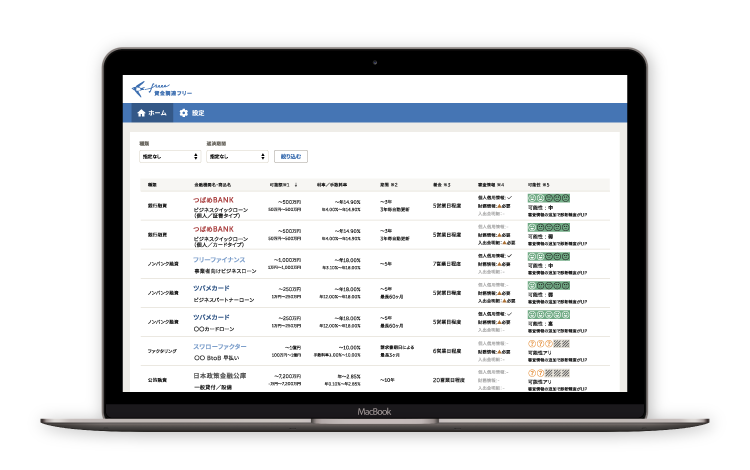
ビジネスローンとは、法人や個人事業主が事業資金を調達するために利用できるローン商品です。公的融資や銀行融資と比べて融資スピードが速く、無担保・無保証人で申し込めるケースが多い一方で、金利水準の高さやノンバンク利用による影響など、把握しておくべき点もあります。
本記事では、カードローンとの違いのほか、メリット・デメリットや審査で見られるポイント、申し込みから融資までの流れ・選び方の基準を解説します。
目次
- ビジネスローンとは
- ビジネスローンとカードローンの違い
- 資金の使い道
- 利用対象者と総量規制
- 融資スピードと利用上限額
- ビジネスローンのメリット
- 公的融資・銀行融資より融資スピードが速い
- 原則無担保・無保証人で申し込める
- 総量規制の対象外
- ビジネスローンのデメリットと注意点
- 公的融資・銀行融資に比べて金利が高い
- 借入可能額が低い傾向がある
- 将来の銀行融資の審査に影響する可能性がある
- ビジネスローンの審査で見られるポイント
- 財務状況・業績
- 申込者の信用情報
- 提出書類の内容
- ビジネスローンの申し込みから融資までの流れ
- 1. 申し込み・必要書類の準備
- 2. 審査
- 3. 契約・借り入れ
- ビジネスローンの選び方
- 融資スピード
- 金利
- 融資限度額
- 申込条件・対象者要件
- まとめ
- よくある質問
借りずに資金を調達できる「フリーナンス by freee」の即日払い
借りずに資金調達できるファクタリングサービスです。カードローンなどの借入とは異なり、あなたが取引先に送った請求書を買い取って、最短即日で報酬を現金化します。金額は1万円から買取可能。フリーランス・個人事業主・法人を問わず利用できます。
ビジネスローンとは
ビジネスローンとは、法人や個人事業主が事業資金の調達を目的として利用できるローン商品です。「事業用ローン」「事業者ローン」とも呼ばれます。
借入金の使い道は事業に関わる資金に限られ、運転資金・設備投資・新規事業の立ち上げ資金・仕入れ資金・納税資金などに利用できます。個人の生活費や娯楽費への充当はできません。
利用できるのは法人(代表者)と個人事業主であり、事業を営んでいない個人は対象外です。また、金融機関によっては「開業・設立から○年以上」「代表者の年齢が○歳以下」といった申込条件が設けられているため、申し込み前に条件を確認してください。
ビジネスローンを取り扱っているのは、銀行・信販会社・消費者金融などです。提供する機関によって金利・融資限度額・審査基準・融資スピードが異なります。
ビジネスローンとカードローンの違い
ビジネスローンと個人向けカードローンは、どちらもローン商品ですが、利用対象者・資金の使い道・総量規制の適用有無など、複数の点で異なります。それぞれの違いを下表にまとめました。
| ビジネスローン | カードローン | |
|---|---|---|
| 利用対象者 | 法人・個人事業主 | 個人 |
| 資金の使い道 | 事業資金のみ | 原則自由(事業資金に使えない場合もある) |
| 総量規制 | 対象外 | 対象(銀行系は対象外だが同等の規制あり) |
| 融資スピード | 最短即日〜1週間程度 | 最短即日 |
| 利用上限額 | 数百万〜数千万円(商品による) | 500万〜1,000万円程度 |
| 融資形態 | 証書貸付・当座貸越 | 当座貸越 |
| 担保・保証人 | 原則不要(条件により必要な場合もある) | 原則不要 |
資金の使い道
ビジネスローンは事業資金専用のため、用途が事業に限定されます。一方、カードローンは原則として使い道が自由ですが、金融機関によっては事業資金への利用を禁止しているケースもあります。借入目的に合った商品を選ぶことで、審査上のトラブルを避けられます。
利用対象者と総量規制
ビジネスローンは法人・個人事業主が対象で、総量規制の対象外です。
総量規制とは、貸金業法に基づき、借入総額が年収の3分の1を超える場合に新たな借り入れを禁止する規制です。カードローンは個人が対象で、消費者金融系は総量規制の適用を受けます。銀行系カードローンは総量規制の対象外ですが、各行が独自の自主規制を設けています。
融資スピードと利用上限額
カードローンは審査がシンプルなため最短即日での借り入れが可能です。一方、ビジネスローンは事業内容や財務状況の審査が加わるため、最短即日〜1週間程度かかるケースが多くなります。
利用上限額はビジネスローンの方が大きく設定されていることが多く、まとまった事業資金を調達する場合はビジネスローンが適しています。
ビジネスローンのメリット
ビジネスローンには、公的融資や銀行融資にはない特徴があります。主なメリットは以下の3点です。
ビジネスローンのメリット
公的融資・銀行融資より融資スピードが速い
日本政策金融公庫の融資や銀行融資は審査に1ヶ月以上かかるケースが多い一方、ビジネスローンは最短即日〜1週間程度で資金を受け取れます。急な仕入れ資金や突発的な支出への対応など、スピードが求められる場面での調達手段として機能します。
出典:日本政策金融公庫「事業資金」
原則無担保・無保証人で申し込める
公的融資や銀行融資では担保や保証人を求められるケースが多く、不動産などの担保資産を持たない事業者や、保証人を立てにくい状況にある経営者にとってはハードルになりえます。しかし、多くのビジネスローンは担保や保証人を必要としないため、創業間もない企業や個人事業主でも利用しやすい調達手段です。
ただし、金融機関や融資額によっては担保・保証人を求められる場合もあるため、商品の条件を事前に確認する必要があります。
総量規制の対象外
ビジネスローンは貸金業法の総量規制の対象外です。個人向けカードローンでは年収の3分の1を超える借り入れができませんが、ビジネスローンは事業資金の借り入れとして扱われるため、この制限が適用されません。ビジネスローンであれば、事業規模に応じた資金調達が可能です。
ビジネスローンのデメリットと注意点
利便性の高いビジネスローンですが、公的融資や銀行融資と比較した際にはいくつかの課題もあります。以下は、ビジネスローンの主なデメリットと注意点です。
ビジネスローンのデメリットと注意点
公的融資・銀行融資に比べて金利が高い
ビジネスローンの金利は年率3〜18%程度が一般的で、日本政策金融公庫の融資(年率2〜3%程度)や銀行融資と比べると高い水準にあります。
借入額や返済期間によっては、利息負担が大きくなります。総返済額を試算したうえで、利用の可否の判断が必要です。
借入可能額が低い傾向がある
ビジネスローンには総量規制はありませんが、融資上限額は数百万〜数千万円程度の商品が多く、銀行融資やシンジケートローンと比較すると調達できる金額に限界があります。大規模な設備投資や事業拡大のための資金調達には、他の手段との組み合わせを検討することが求められます。
将来の銀行融資の審査に影響する可能性がある
ビジネスローンはノンバンク(銀行以外の金融機関)が提供する商品が多く、銀行の融資審査においてノンバンクからの借り入れがあること自体がマイナス評価につながることがあります。これは、銀行がノンバンクからの借り入れを「銀行融資の審査に通らなかった企業が利用する手段」と捉える傾向があるためです。
また、返済履歴は信用情報機関に記録されます。返済遅延があると、その後の審査にさらに影響が出る可能性があります。
将来的に銀行融資による大規模な調達を検討している場合は、ビジネスローンへの依存度を抑えた資金計画を組むことが得策です。
ビジネスローンの審査で見られるポイント
ビジネスローンは公的融資や銀行融資に比べて審査のハードルが低い傾向がありますが、審査がないわけではありません。主に以下の3つの観点から審査が行われます。
財務状況・業績
直近の売上・利益・キャッシュフローの状況が審査の中心です。黒字であることが理想ですが、赤字であっても売上が安定していたり、回復傾向にあったりする場合には、審査に通るケースもあります。決算書や確定申告書の内容が審査の根拠となるため、財務情報を整備しておくことが審査通過につながります。
申込者の信用情報
代表者個人の信用情報も、審査対象です。信用情報は信用情報機関に登録されており、金融機関が照会する仕組みです。以下のような履歴があると、審査に通りにくくなります。
審査に通りにくくなるケース
- 過去のローン・クレジットカードの返済遅延
- 債務整理(任意整理・個人再生・自己破産)の履歴
- 短期間での複数社への申し込み(いわゆる「申し込みブラック」)
- 強制解約の履歴
提出書類の内容
決算書(法人)や確定申告書(個人事業主)は、返済能力と資金使途の妥当性を判断するための主要な根拠書類です。書類の内容から以下の項目が審査されます。
書類の審査項目
- 売上・利益の推移
- 自己資本比率
- キャッシュフロー
- 借入残高・債務状況
- 納税状況 など
審査でとくに注目されるのは、損益計算書と貸借対照表の2つです。
損益計算書からは直近2〜3期の売上高・営業利益・経常利益の推移を確認し、事業が安定して収益を生み出しているかを判断します。増加傾向にあるか、急激な変動がないかも確認されます。
貸借対照表からは自己資本比率(純資産÷総資産)や既存の借入残高・返済状況を確認し、追加融資に対する返済余力を評価します。
また、納税証明書から税金の滞納がないかも確認されます。未納がある場合は資金繰りや経営管理に問題があるとみなされ、審査に影響します。
現状が赤字であっても、売上の回復傾向や事業計画との整合性が示せる場合は審査に通るケースもあります。
ビジネスローンの申し込みから融資までの流れ
ビジネスローンの申し込みから実際に資金を受け取るまでの流れは、大きく3つのステップで進みます。
1. 申し込み・必要書類の準備
金融機関の窓口・郵送・オンラインのいずれかで申し込みます。近年はオンラインでの申し込みが主流で、24時間受け付けている金融機関も多くあります。申し込みと同時に、以下のような必要書類を準備して提出します。
| 法人 | 個人事業主 |
|---|---|
| ・決算書2〜3期分 ・登記事項証明書 ・印鑑証明書 ・本人確認書類(代表者) ・納税証明書 など | ・確定申告書2〜3年分 ・本人確認書類 ・納税証明書 ・開業届の写し など |
金融機関によって求められる書類が異なるため、申込前に確認が必要です。書類の不備があると審査開始が遅れるため、事前に提出書類の一覧を確認した上で漏れのないように揃えましょう。
2. 審査
提出書類をもとに、財務状況・信用情報・事業内容などの審査が行われます。審査期間は金融機関によって異なりますが、最短即日〜1週間程度が一般的です。
審査中に追加書類の提出を求められる場合があるため、金融機関からの連絡に迅速に対応できる体制を整えておくことが審査期間の短縮につながります。
3. 契約・借り入れ
審査通過後、融資条件(金利・融資額・返済期間など)が提示されます。内容に合意したら契約手続きを行い、指定の口座に融資金が振り込まれます。
契約書の内容のうち、とくに金利・返済スケジュール・繰り上げ返済の条件・違約金の有無は、署名前に確認しておく必要があります。これらの条件は商品や金融機関によって大きく異なり、契約後の変更が原則できません。
想定外の利息負担や繰り上げ返済時の手数料が発生するリスクを事前に把握しておくことで、返済計画の精度が高まります。
ビジネスローンの選び方
ビジネスローンは提供する金融機関によって金利・融資限度額・審査基準・融資スピードが大きく異なります。以下の4つの軸で複数の商品を比較した上で選ぶことで、自社の資金ニーズに合った商品を見つけやすくなります。
融資スピード
急な資金需要への対応が目的であれば、審査から融資実行までの期間が短い商品を優先します。
ノンバンク系のビジネスローンは最短即日での融資が可能な商品もありますが、銀行系は審査に数日〜1週間程度かかるケースが多いです。資金が必要なタイミングを逆算し、余裕をもって申し込みましょう。
金利
金利はビジネスローンの総返済額に直結します。年率3〜18%程度の範囲で商品によって幅があるため、借入額と返済期間をもとに総返済額を試算したうえで比較することで、自社にとってのコストを正確に把握できます。
表面上の金利だけでなく、事務手数料や保証料などの諸費用も含めた実質的なコストで比較してください。
融資限度額
必要な資金額をカバーできる融資限度額の商品を選びます。融資限度額は企業の財務状況や信用力によって変わるため、審査前の上限額はあくまでも目安として捉えてください。
必要額を下回る融資しか受けられないリスクに備え、複数の金融機関に並行して申し込む方法も選択肢のひとつです。
申込条件・対象者要件
金融機関によって「業歴○年以上」「売上○円以上」「法人のみ対象」など申込条件が異なります。条件を満たしていない商品への申し込みは審査否決につながるだけでなく、信用情報に申し込み履歴が残るため、他の金融機関の審査に影響する可能性があります。
申し込み前に自社が条件を満たしているかを確認し、候補を絞り込むことが得策です。
まとめ
ビジネスローンは、融資スピードの速さと無担保・無保証人での申し込みやすさから、急な資金需要に対応しやすい調達手段です。一方で、金利の高さやノンバンク利用による銀行融資への影響など、デメリットも把握した上で活用することが求められます。
審査では財務状況・信用情報・提出書類の内容が総合的に判断されます。融資を検討する際は、複数の金融機関の金利・融資限度額・申込条件を比較したうえで、返済計画と事業計画の整合性を確認してから申し込みに進んでください。
よくある質問
ビジネスローンとは何ですか?
法人や個人事業主が事業資金の調達を目的として利用できるローン商品です。「事業用ローン」「事業者ローン」とも呼ばれ、運転資金・設備投資・仕入れ資金などの事業に関わる資金に限って利用できます。
詳しくは記事内「ビジネスローンとは」をご覧ください。
ビジネスローンとカードローンの違いは何ですか?
利用対象者・資金の使い道・総量規制の適用有無などの点で異なります。ビジネスローンは法人・個人事業主向けで事業資金専用、カードローンは個人向けで使い道が原則自由です。
詳しくは記事内「ビジネスローンとカードローンの違い」をご覧ください。
ビジネスローンの審査で見られるポイントは何ですか?
財務状況・業績、申込者の信用情報、提出書類の内容の3点が主な審査対象です。決算書や確定申告書から売上・利益の推移・自己資本比率・借入残高などが確認されます。
詳しくは記事内「ビジネスローンの審査で見られるポイント」をご覧ください。
ビジネスローンの金利相場はどのくらいですか?
年率3〜18%程度が一般的な相場で、銀行系は比較的低く、ノンバンク系は高い傾向があります。表面上の金利だけでなく、事務手数料や保証料を含めた実質的なコストで比較することで、総返済額を正確に把握できます。
詳しくは記事内「ビジネスローンの選び方」をご覧ください。