売掛金の未回収は、売上が立っているにもかかわらずキャッシュが入ってこない状態を生み出し、資金繰りの悪化に直結します。発覚後の初動が遅れるほど回収の可能性は下がり、時効の消滅や取引先の倒産によって回収が不可能になるケースもあります。
本記事では、未回収が起きる原因、発覚直後にやるべきこと、段階的な回収の手順、消滅時効と会計処理、そして未回収を防ぐための対策を解説します。
売掛金の基本的な仕組みについて詳しく知りたい方は、別記事「売掛金とは?買掛金との違いや仕訳方法を解説」をご確認ください。
目次
- 売掛金が未回収・未入金になる原因
- 自社の請求ミス・送付漏れ
- 取引先の支払い忘れ・ミス
- 取引先の資金繰り悪化
- 故意による支払い拒否
- 未回収が発覚したらすぐにやること
- 出荷・サービス提供を一時停止する
- 相殺できる債権がないか確認する
- 契約書・証拠書類を確認する
- 売掛金(未入金)の回収方法と手順
- 1. 自社の不備を確認する
- 2. 催促メール・電話を入れる
- 3. 催促状を送付する
- 4. 内容証明郵便で督促する
- 5. 法的措置を取る(支払督促・少額訴訟・民事調停)
- 売掛金の消滅時効
- 売掛金が回収不能になった場合の会計処理
- 貸倒損失として計上できるケース
- 貸倒引当金として計上するケース
- 売掛金の未回収を防ぐための対策
- 請求管理をシステム化する
- 与信管理を徹底する
- 資金繰り表で未回収リスクを把握する
- まとめ
- 資金繰り・資金調達をサポート
- よくある質問
借りずに資金を調達できる「フリーナンス by freee」の即日払い
借りずに資金調達できるファクタリングサービスです。カードローンなどの借入とは異なり、あなたが取引先に送った請求書を買い取って、最短即日で報酬を現金化します。金額は1万円から買取可能。フリーランス・個人事業主・法人を問わず利用できます。
売掛金が未回収・未入金になる原因
売掛金とは、商品やサービスを提供済みであるにもかかわらず、まだ代金を受け取っていない状態の債権です。掛け取引では納品と入金のタイミングがずれるため、期日通りに入金されない場合に未回収の問題が発生します。
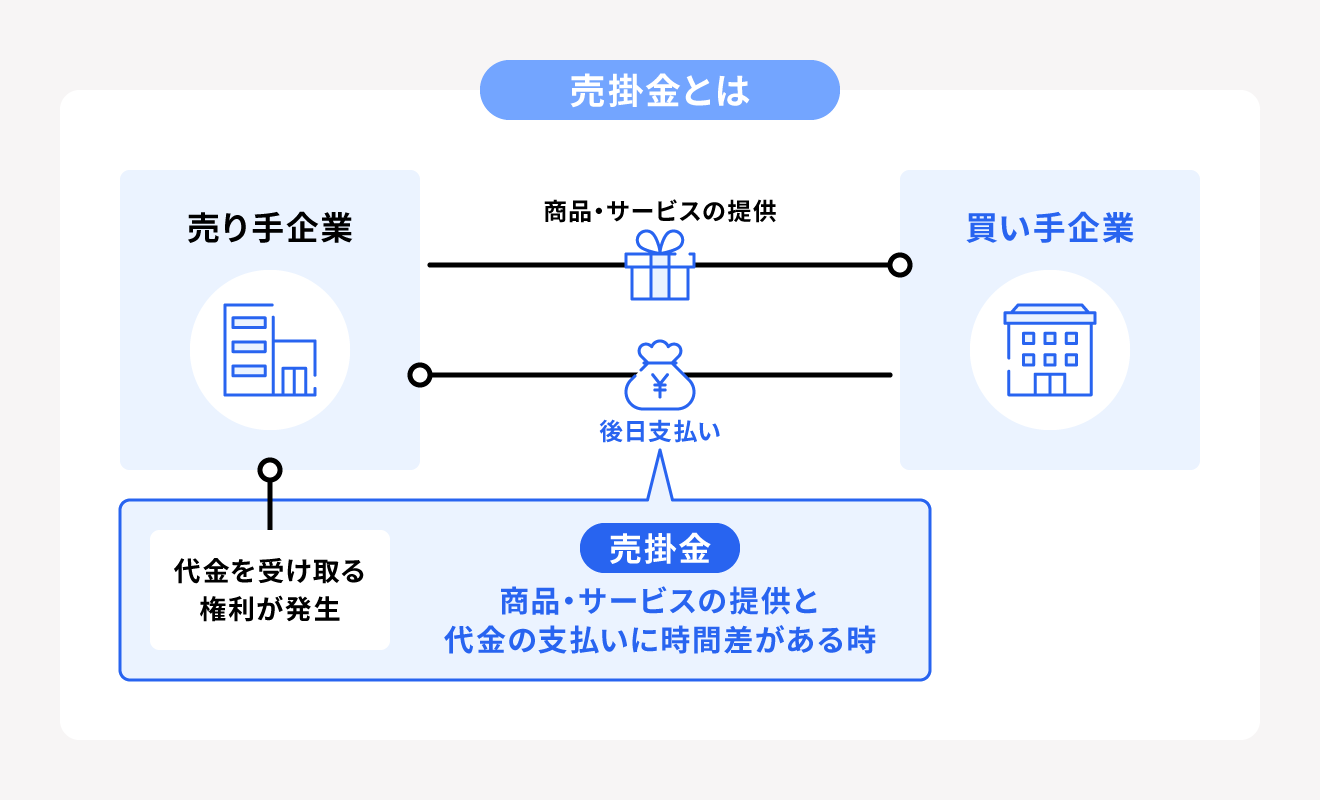
売掛金の基本的な仕組みについて詳しく知りたい方は、別記事「売掛金とは?買掛金との違いや仕訳方法を解説」をご確認ください。 売掛金の未回収の発生は、自社側のミスと取引先側の事情、どちらも原因となりえます。原因によって初動の対応が異なります。
自社の請求ミス・送付漏れ
請求書の送付先誤り・金額の記載ミス・送付漏れなど、自社側の処理ミスが原因で入金されないケースです。
取引先は請求書を受け取っていないか、内容に疑義があって支払いを保留しているため、督促しても「請求書が届いていない」と返ってくることがあります。手作業による請求管理では、取引件数が増えるほど発生しやすくなります。
取引先の支払い忘れ・ミス
取引先の担当者の確認漏れや社内の承認フローの遅延により、支払いが後回しになっているケースです。
単純なミスであることがほとんどであり、一度の連絡で即座に入金されることが多いため、まず穏やかな確認から始めるのが適切です。
取引先の資金繰り悪化
取引先の業績悪化により、支払いを意図的に先送りしているケースです。放置すると他の債権者への支払いが優先され、自社分の回収がさらに困難になります。
支払遅延の常態化・担当者の変更・連絡が取りにくくなるといった変化が見られるようであれば、早期の対応検討が求められます。
故意による支払い拒否
商品やサービスへのクレームを口実にした支払い拒否、または最初から支払う意図のない悪質なケースです。このケースでは当事者間での解決が難しく、法的手段を視野に入れた対応が必要になります。
未回収が発覚したらすぐにやること
未回収が発覚した直後の対応が、その後の回収可能性を大きく左右します。感情的な対応や無計画な督促は取引先との関係を悪化させ、回収をかえって難しくすることがあります。まずは、以下の3つを行いましょう。
売掛金の未回収が発覚したらまずやること
出荷・サービス提供を一時停止する
未入金のまま取引を継続すると、回収できていない債権がさらに積み上がります。状況が確認できるまでは、新たな出荷やサービス提供を一時停止することで、損失の拡大を防げます。
取引先への通知は、督促と切り離して「社内手続き上の一時停止」として伝えると、関係悪化を最小限に抑えられます。
相殺できる債権がないか確認する
自社が取引先に対して支払うべき買掛金や未払い費用があれば、売掛金と相殺できる可能性があります。
相殺は民法上認められた権利であり、取引先の資金繰りが悪化している局面では特に有効な手段です。相殺を行う際は書面で通知し、記録を残してください。
契約書・証拠書類を確認する
回収交渉や法的手段を視野に入れるのであれば、契約書・発注書・納品書・請求書・メールのやり取りなどが証拠として機能します。これらが不備なく揃っているかを早い段階で確認しておくことで、その後の対応をスムーズに進められます。
売掛金(未入金)の回収方法と手順
未入金が発生した場合、段階的にエスカレーションしながら回収を進めるのが基本です。最初から強硬な手段を取ると取引先との関係が修復不能になるケースがあるため、状況に応じて手順を踏んで対応します。
1. 自社の不備を確認する
取引先への連絡前に、まず自社側の処理に問題がないかを疑います。請求書の送付先・金額・振込先口座・支払期日に誤りがないか、請求書が実際に届いているかを確認してください。自社のミスが原因であれば、訂正した請求書を速やかに再送します。
2. 催促メール・電話を入れる
支払期日を過ぎても入金がなければ、取引先にメールまたは電話でまずは確認します。「ご入金の確認が取れていない」という事実確認の形で連絡することで、取引先が単純な支払い忘れであったとしても関係を損なわずに対応できます。
連絡した日時・内容・相手の反応を記録として残すため、メールでの連絡を基本とし、電話で補足するような方法が望ましいでしょう。
3. 催促状を送付する
メールや電話での催促に応じないようであれば、書面による催促状を送付します。
支払期日・未払い金額・振込先を明記し、「○月○日までに入金がない場合は法的措置を検討する」という旨を記載することで、取引先に対して事態の深刻さを伝えられます。送付は、配達記録が残る方法(簡易書留・特定記録郵便など)を使用してください。
4. 内容証明郵便で督促する
取引先が催促状にも応じなければ、内容証明郵便で督促状を送付します。
内容証明郵便は「いつ・どんな内容の文書を送ったか」を郵便局が証明する制度で、のちの法的手続きで証拠として機能します。支払期限・金額・支払わない場合の対応を明記し、法的手段の前段階として取引先に支払いを促す効果があります。
5. 法的措置を取る(支払督促・少額訴訟・民事調停)
内容証明郵便を送付しても回収できない場合、法的手段を検討します。主な手段は以下の3つです。
| 名称 | 概要 |
|---|---|
| 支払督促 | 裁判所を通じて相手方に支払いを命じる督促状を送る手続き。相手が異議を申し立てなければ強制執行が可能。 |
| 少額訴訟 | 60万円以下の金銭請求に使える簡易な訴訟手続き。原則1回の審理で判決が出るため、通常の訴訟より迅速に解決できる。 |
| 民事調停 | 裁判所の調停委員を介して話し合いで解決を図る手続き。訴訟より費用が低く、双方が合意しやすい環境で進められる。 |
いずれの手段も、1〜4で作成・収集した証拠書類が手続きの根拠になります。
売掛金の消滅時効
売掛金には法律上の消滅時効があり、一定期間を過ぎると請求する権利が失われます。2020年施行の改正民法では、それまで職業別に1〜3年などと分かれていた短期の時効や商事時効(5年)が廃止され、時効期間が原則として次の2つに整理されました。
このいずれか早いほうの経過で、時効が成立します。
売掛金は支払期日が定まっているため、期日の到来時に主観的起算点と客観的起算点がほぼ一致し、実務上は支払期日の翌日から5年で時効を迎えるのが一般的です。
時効が成立し、取引先(債務者)が時効を援用すると、法律上その債権を回収する手段を失います。回収が長期化している債権は、内容証明郵便による催告や裁判上の請求などで時効の進行を止められるため、どの債権がいつ時効を迎えるかを管理しておくことで、回収の機会を逃さずに済みます。
出典:e-Gov法令検索「民法|第百六十六条」
売掛金が回収不能になった場合の会計処理
売掛金が回収不能と判断されたにもかかわらず資産として計上し続けると、実際には存在しない資産が帳簿上に残り、財務状況を正確に把握できなくなります。
適切な会計処理を行うことで、損失を正確に把握でき、税務上の損金算入にもつながります。処理方法は「すでに回収不能が確定した場合」と「回収不能の可能性がある場合」で異なります。
貸倒損失として計上できるケース
回収不能が事実として確定したら、貸倒損失として計上します。貸倒損失は損金として認められるため、法人税の課税対象となる利益を減らす効果があります。主な計上ケースは以下のとおりです。
未回収の売掛金を貸倒損失として計上するケース
- 取引先が破産・民事再生・会社更生などの法的整理に入った
- 取引先との間で債権放棄の合意が書面で成立した
- 取引先が消滅し、かつ担保物もなく回収の見込みがない
- 債権の額が取り立て費用より少なく、回収を断念したことが明らかな場合 など
計上のタイミングは「回収不能が明らかになった事業年度」です。のちの年度に先送りすると税務上の問題が生じるため、事実が確定した時点で処理します。
貸倒引当金として計上するケース
貸倒引当金が該当するのは、回収不能が確定していないが、回収リスクが高いと判断される売掛金です。決算期末に回収懸念のある売掛金を洗い出し、回収不能と見込まれる金額を引当金として費用計上します。
主な計上ケースは以下のとおりです。
未回収の売掛金を貸倒引当金として計上するケース
- 支払期日を大幅に過ぎても入金がなく、取引先と連絡が取れない
- 取引先の業績悪化や債務超過の情報が入っている
- 取引先が手形の不渡りを出した
中小企業には、過去の貸倒実績をもとに一定率を引当金として計上できる「一括評価」の適用が認められており、個別に回収可能性を判断する手間を省けます。実際に貸し倒れが発生した際は、引当金を取り崩して処理します。
出典:国税庁「No.5501 一括評価金銭債権に係る貸倒引当金の設定」
売掛金の未回収を防ぐための対策
未回収への対処は発生後よりも発生前の予防の方がコストが低く、回収の労力もかかりません。取引開始前から継続的な管理体制を整えることで、未回収リスクを構造的に下げられます。
請求管理をシステム化する
請求書の送付漏れや入金確認の遅れは、手作業による管理が続く限り発生し続けます。請求管理システムやfreee会計のような会計ソフトを活用することで、請求書の発行・送付・入金状況の照合を自動化し、未入金を期日直後に検知できる体制を整えられます。
入金確認が遅れるほど取引先への催促も遅れ、回収が難しくなります。期日翌日に未入金アラートが上がる仕組みをつくることが、早期対応につながります。
与信管理を徹底する
新規取引を始める前に、取引先の信用力を調査することが未回収防止の出発点です。企業の登記情報・決算公告・帝国データバンクや東京商工リサーチなどの信用調査会社のレポートを活用し、財務状況・支払い実績・倒産リスクを事前に把握した上で与信限度額を設定します。
取引開始後も与信管理は継続します。支払いの遅延が増えてきた・担当者が突然変更になった・電話がつながりにくくなったといった変化は、経営悪化の兆候として捉え、早期に取引条件の見直しや出荷停止を検討します。
資金繰り表で未回収リスクを把握する
売掛金の入金予定を資金繰り表に反映しておくことで、どの取引先からいつ入金される予定かを一覧で管理できます。入金予定日を過ぎても反映されない場合に即座に気づける体制が、未回収の長期化を防ぎます。
資金繰り表は未回収の早期発見だけでなく、手元資金の不足を事前に把握して手を打つ経営管理ツールとしても機能します。
まとめ
売掛金の未回収は、発生後の対応が遅れるほど回収の可能性が下がります。自社のミスが原因であれば即座に是正し、取引先の資金繰り悪化が疑われる場合は出荷停止と証拠書類の確認を早急に行うことで、その後の対応の選択肢が広がります。
回収不能と判断したら、貸倒損失または貸倒引当金として適切に会計処理することで、財務状況の正確な把握と税務上の損金算入につながります。未回収を繰り返さないためには、与信管理・請求管理のシステム化・資金繰り表での把握という3つの対策を日常の経営管理に組み込むとよいでしょう。
資金繰り・資金調達をサポート
この記事をご覧になっている方は、普段から資金繰りの状況についてチェックなさっているでしょうか。freee会計のユーザーアンケートによると、定期的に資金状況についてチェックしている方は約50%、確認の方法は預金残高通帳です。
キャッシュは企業存続の命綱です。キャッシュフローや今後の資金繰り予測などは会社経営の重要な要素の一つであり、資金調達は企業継続・繁栄の重要な手段です。ただし、資金繰りや資金調達は難しい、よくわからない。そう思っている方も多いのではないでしょうか。
そこで、freeeでは資金繰り・資金調達をスムーズにおこなうためのサービスを提供しています。
freee資金調達:複数の金融商品を簡単に比較・申込ができる
資金を調達したいが、なにが自社に適した調達手段なのか、借入できる商品なのかがわからないという経営者の大きな悩み。最終的には税理士の言う通りにするがこれで良かったのか?と不安がつきまといます。
freee資金調達では、いくつかの質問に答えれば複数の資金調達手段から、自社に最適な商品を比較できる形で紹介。サービスは即日利用が可能で、そのままオンラインで申し込みまでが可能になります。
事業用クレジットカード:freeeカード
資金調達、資金繰りの手段として最後にご紹介したいのが事業用クレジットカード(ビジネスカード)です。
「独立する前にクレジットカードを作っておくように」と勧められたことはありませんか?一般的に個人事業主やフリーランス、経営者などご自身で事業を運営するようになるとクレジットカードの審査に通りにくくなると言われています。
しかし、支払いを先送りする方法としてクレジットカードは有効な手段の一つです。freeeでは事業をお持ちの方に特化したクレジットカードを提供しています。ブランドはVISA、Master、American Expressといった主要国際ブランドを揃えた豊富なラインナップを揃えており、オンラインからすぐに申し込むことが可能です。
フリーナンス by freeeの即日払い:入金まで最短5分のファクタリングサービス
順調に受注しているが、どれも入金は1カ月後。黒字倒産を防ぐためにも、手元の資金には余裕を持っておくのが好ましいです。
急な支払いに対応したい時や売掛金の入金日より前に現金化したい時に、freeeが運営するファクタリングサービスの即日払いをご検討ください。
請求書の買取審査の完了から入金まで最短5分で、スピーディーな資金調達が可能です。会員登録だけで最高5,000万円補償の賠償責任保険が無料で付帯し、お金だけでなくお仕事の不安もサポートします。
よくある質問
売掛金が未回収・未入金になったら、最初にすべきことは何ですか?
まず自社の請求書に不備がないかを確認した上で、取引先へメールまたは電話で事実確認を行います。並行して出荷・サービス提供の一時停止と、契約書・証拠書類の確認を進めることで、その後の回収対応をスムーズに進められます。
詳しくは記事内「未回収が発覚したらすぐにやること」をご覧ください。
売掛金の消滅時効は何年ですか?
原則として、権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早いほうで成立します。売掛金は支払期日が定まっているため、実務上は支払期日の翌日から5年が時効の目安です。
取引先からの一部入金や債務の承認があった場合は時効が更新され、その時点から新たに期間が進行します。
詳しくは記事内「売掛金の消滅時効」をご覧ください。
売掛金が回収できない場合の法的手段にはどのようなものがありますか?
支払督促・少額訴訟・民事調停の3つがあります。支払督促は裁判所を通じた督促で、異議がなければ強制執行が可能になります。少額訴訟は60万円以下の請求に使える簡易な手続きで、原則1回の審理で判決が出ます。民事調停は費用を抑えつつ合意形成を目指す手段です。
詳しくは記事内「売掛金(未入金)の回収方法と手順」をご覧ください。
売掛金の未回収を防ぐためにはどうすればよいですか?
取引開始前の与信管理・請求管理のシステム化・資金繰り表での入金管理の3つが大切です。とくに与信管理は取引開始後も継続的に行うことで、取引先の経営悪化を早期に察知し、被害を最小限に抑えられます。
詳しくは記事内「売掛金の未回収を防ぐための対策」をご覧ください。