契約を締結する際、その契約書が印紙税法上の課税文書に該当する場合は、印紙税の納税義務が発生します。
印紙税は、契約書に適切な金額の収入印紙を貼り付けて消印を行う形で納税します。契約の種類や額に応じて収入印紙の金額が異なるため、適切に処理を行わなければペナルティが課せられるリスクもあります。
本記事では、収入印紙が必要な契約書の種類や、納税金額、貼り方、貼り忘れてしまった場合の対処法について解説します。
目次
freeeサインで契約業務をカンタンに
freeeサインは契約に関する一連の業務・書類の保存までクラウド上で完結!契約書作成から締結までにかかる手間やコストを大幅に削減できます。
収入印紙とは
収入印紙とは、国が租税や手数料などを徴収するために発行している証票です。印紙税法で定められた経済取引に伴う書類(課税文書)の作成時や不動産登記時の登録免許税、免許の交付手数料を納める際など、さまざまな場面で使用されています。
収入印紙は1円から10万円まで31種類あり、法務局や郵便局、コンビニなどで購入可能です。ただし、コンビニでは200円以上、郵便局では5万円以上の高額な収入印紙を扱っていない場合があります。高額の収入印紙は法務局で購入しましょう。
収入印紙の種類や購入場所などを詳しく知りたい方は、別記事「収入印紙とは?購入方法や正しい貼り方、注意点などを解説」をご覧ください。
印紙税とは
印紙税とは、契約書や領収書など、経済取引に伴って作成される特定の文書に課される税金です。印紙税法では課税対象となる文書を第1号から第20号までに分類しており、文書の種類や記載された契約金額などによって税額が決まります。
原則として、印紙税を納める義務を負うのは課税文書の作成者です。紙の契約書に所定額の収入印紙を貼り、印章または署名で消印することによって納付します。
契約書と収入印紙の関係
紙で作成する契約書のうち、印紙税法上の課税文書に該当するものには収入印紙の貼付が必要です。契約書に関係する主な課税文書として、以下が挙げられます。
- 不動産や無体財産権などの譲渡に関する契約書
- 地上権や土地の賃借権の設定・譲渡に関する契約書
- 金銭消費貸借契約書
- 運送契約書
- 工事請負契約書
- 物品加工注文請書
- 広告契約書
- 継続的取引の基本となる契約書 など
課税文書に該当するかどうかは、契約書の名称ではなく、記載されている内容に基づいて判断されます。「覚書」「合意書」「注文請書」などの名称であっても、課税事項が記載されていれば収入印紙が必要になる場合があります。
また、契約書を2通作成し、当事者がそれぞれ署名・押印した原本を保管する場合は、原則として両方が課税文書となります。一方、単なる写しであり、署名・押印などによって契約の成立を証明する目的がないものは、基本的に課税対象となりません。
契約書に収入印紙の貼付が必要なケース
契約書を作成する際は、記載内容や契約金額をもとに収入印紙の要否を確認する必要があります。
ここでは、課税文書に該当する契約書と、収入印紙が不要な契約書について解説します。
印紙税法上の課税文書に該当する契約書
印紙税法上の課税文書とは、印紙税法で定められた20種類の文書のうち、課税事項を証明する目的で作成されたものです。
| 番号 | 文書の種類 |
|---|---|
| 1 | 不動産、鉱業権、貯留権、試掘権、無体財産権、船舶もしくは航空機または営業の譲渡に関する契約書 地上権又は土地の賃借権の設定又は譲渡に関する契約書 消費貸借に関する契約書 運送に関する契約書 |
| 2 | 請負に関する契約書 |
| 3 | 約束手形・為替手形 |
| 4 | 株券、出資証券もしくは社債券又は投資信託、貸付信託、特定目的信託若しくは受益証券発行信託の受益証券 |
| 5 | 合併契約書・吸収分割契約書・新設分割契約書 |
| 6 | 定款 |
| 7 | 継続取引の基礎となる契約書 |
| 8 | 預金証書・貯金証書 |
| 9 | 倉荷証券・船荷証券・複合運送証券 |
| 10 | 保険証券 |
| 11 | 信用状 |
| 12 | 信託行為に関する契約書 |
| 13 | 債務の保証に関する契約書 |
| 14 | 金銭・有価証券の寄託に関する契約書 |
| 15 | 債権譲渡・債務引受けに関する契約書 |
| 16 | 配当金領収書・配当金振込通知書 |
| 17 | 売上代金に係る金銭・有価証券の受取書 売上代金以外の金銭・有価証券の受取書 |
| 18 | 預金通帳・貯金通帳・信託通帳・掛金通帳・保険料通帳 |
| 19 | 消費貸借通帳・請負通帳・有価証券の預り通帳・金銭の受取通帳などの通帳 |
| 20 | 判取帳 |
一般的な取引で用いられる契約書は、不動産の譲渡や金銭の貸し借りに関する第1号文書、請負に関する第2号文書、継続的取引の基本となる第7号文書などが該当します。
課税文書に当たるかどうかは、文書の名称や形式ではなく、記載内容から判断されます。たとえば、「業務委託契約書」という名称でも、仕事の完成と報酬の支払いを約束する内容であれば、請負に関する第2号文書に該当する可能性があります。
一方、法律行為や事務処理を委託する委任・準委任契約に当たり、ほかの課税事項も記載されていなければ、原則として課税文書には該当しません。
契約内容を変更・補充する覚書や変更契約書も、契約金額や支払方法、契約期間などの重要な事項を証明する内容であれば、課税文書となる場合があります。
収入印紙が不要な契約書
印紙税法で定められた課税文書に該当しない契約書には、収入印紙を貼る必要がありません。たとえば、一般的な雇用契約書、委任契約書、準委任契約書、秘密保持契約書などは、課税事項を含まない限り、原則として課税対象外です。
課税文書に該当する契約書でも、記載された契約金額が非課税となる範囲内であれば、収入印紙は不要です。第1号文書や第2号文書の場合、契約金額が1万円未満のものは原則として非課税となります。
また、電子データのみで契約を締結し、紙の課税文書を作成しない電子契約には、原則として印紙税が課されません。
契約書に貼付する収入印紙の金額
契約書に貼り付ける収入印紙の金額は、契約書の種類や契約額によって異なります。
ここでは、契約書に関係する代表的な課税文書として、第1号文書、第2号文書、第7号文書の印紙税額を解説します。
第1号文書(不動産売買・金銭消費貸借など)の場合
第1号文書には、以下の契約書が該当します。
- 不動産、鉱業権、試掘権、無体財産権、船舶もしくは航空機または営業の譲渡に関する契約書
- 地上権または土地の賃借権の設定または譲渡に関する契約書
- 消費貸借に関する契約書
- 運送に関する契約書
また、第1号文書の印紙税額は下表のとおりです。
| 契約金額 | 印紙税額 | 軽減措置が適用された印紙税額 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上~10万円以下 | 200円 | 200円(適用対象外) |
| 10万円超~50万円以下 | 400円 | 200円 |
| 50万円超~100万円以下 | 1,000円 | 500円 |
| 100万円超~500万円以下 | 2,000円 | 1,000円 |
| 500万円超~1千万円以下 | 1万円 | 5,000円 |
| 1千万円超~5千万円以下 | 2万円 | 1万円 |
| 5千万円超~1億円以下 | 6万円 | 3万円 |
| 1億円超~5億円以下 | 10万円 | 6万円 |
| 5億円超~10億円以下 | 20万円 | 16万円 |
| 10億円超~50億円以下 | 40万円 | 32万円 |
| 50億円超 | 60万円 | 48万円 |
なお、「不動産の譲渡に関する契約書」については、2014年4月1日から2027年3月31日までの間に作成される場合は、軽減措置が適用されます。
第2号文書(請負契約書)の場合
第2号文書は、仕事の完成と、その結果に対する報酬の支払いを約束する請負契約に関する文書です。主に以下の契約書などが該当します。
工事に関する請負契約などのほか、プロ野球選手やプロボクサー、俳優、監督、演出家、音楽家などの役務提供における契約が含まれます。
- 工事請負契約書
- 工事注文請書
- 物品加工注文請書
- 広告契約書
- 映画俳優専属契約書
- 請負金額変更契約書 など
「業務委託契約書」という名称であっても、成果物の完成を目的とする契約など、実質的に請負契約と判断される内容であれば第2号文書に該当する場合があります。第2号文書の印紙税額は以下のとおりです。
| 契約金額 | 印紙税額 | 軽減措置が適用された印紙税額 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上~100万円以下 | 200円 | 200円(適用対象外) |
| 100万円超~200万円以下 | 400円 | 200円 |
| 200万円超~300万円以下 | 1,000円 | 500円 |
| 300万円超~500万円以下 | 2,000円 | 1,000円 |
| 500万円超~1千万円以下 | 1万円 | 5,000円 |
| 1千万円超~5千万円以下 | 2万円 | 1万円 |
| 5千万円超~1億円以下 | 6万円 | 3万円 |
| 1億円超~5億円以下 | 10万円 | 6万円 |
| 5億円超~10億円以下 | 20万円 | 16万円 |
| 10億円超~50億円以下 | 40万円 | 32万円 |
| 50億円超 | 60万円 | 48万円 |
なお、建設工事の請負に関する契約書で記載された契約金額が100万円を超えるものは、2014年4月1日から2027年3月31日までの間に作成される場合、第1号文書と同様に軽減措置が適用されます。
第7号文書(業務委託契約・継続的取引の基本契約)の場合
第7号文書とは、継続的に行われる取引について、共通する基本条件を定めた契約書です。主に以下のような契約書が該当します。
- 売買取引基本契約書
- 特約店契約書
- 代理店契約書
- 業務委託契約書
- 銀行取引約定書 など
ただし、業務委託契約書が一律に第7号文書となるわけではありません。取引の対象や代金の支払方法、債務不履行時の損害賠償など、継続する取引に共通して適用される条件を定めているかどうかによって判断されます。また、契約期間が3ヶ月以内で、更新に関する定めがない契約書は第7号文書から除かれます。
第7号文書の印紙税額は、契約書に記載された金額にかかわらず、1通につき4,000円です。
契約書への収入印紙の貼り方
契約書に収入印紙を貼るだけでは、印紙税を適切に納付したことにはなりません。必要な金額の収入印紙を貼り付けたうえで、印章または署名によって消印する必要があります。
ここでは、契約書に収入印紙を貼る位置や消印の方法、消印を忘れた場合のペナルティについて解説します。
貼る位置とルール
収入印紙を貼る位置について、法律上の明確な決まりはありません。
契約書に貼付欄が設けられている場合はその欄に、貼付欄がない場合は表紙や契約書の冒頭にある余白へ貼るのが一般的です。必要な印紙税額と同じ額面の収入印紙がない場合は、複数枚を組み合わせても問題ありません。
収入印紙は、契約書から容易にはがれないようのりなどで確実に貼り付けましょう。また、契約書を2通作成し、当事者がそれぞれ署名・押印した原本を保管する場合は、原則として両方に収入印紙を貼る必要があります。
消印(割印)の正しい押し方
収入印紙を契約書に貼った後は、印紙と契約書の両方にかかるように消印します。消印は、収入印紙が使用済みであることを示し、はがして再利用できないようにするためのものです。
消印には、契約書で使用した印鑑だけでなく、社印や担当者の認印なども使用できます。課税文書の作成者本人に限らず、代理人や従業員が消印しても差し支えありません。また、印鑑の代わりに、消えない筆記具で氏名や名称を自署する方法も認められています。
契約書に収入印紙を貼り忘れた場合の対処法
課税文書に該当する契約書を作成する際、収入印紙を貼らなかったり、必要な金額に満たない収入印紙を貼ったりすると、過怠税が課されます。また、必要額の収入印紙を貼っていても、消印をしていない場合はペナルティの対象です。
収入印紙の不備に気づいたときは、自己判断で後から貼り付けるだけで済ませず、所轄税務署に確認したうえで必要な手続きを行いましょう。なお、収入印紙の貼り忘れがあっても、契約書の法的効力が直ちに失われるわけではありません。
契約書に収入印紙を貼り忘れた場合
収入印紙を貼らずに課税文書を作成した場合は、原則として、本来納付すべき印紙税額の3倍に相当する過怠税が徴収されます。たとえば、本来1万円の収入印紙が必要だった場合の過怠税は3万円です。
必要額に満たない収入印紙を貼った場合も、不足額を基準に過怠税が計算されます。1万円の収入印紙が必要な契約書に4,000円分しか貼っていなければ、不足している6,000円をもとに過怠税が徴収されます。
貼り忘れや金額不足に気づいた場合は、課税文書の作成場所を管轄する税務署へ相談し、「印紙税不納付事実申出書」を提出します。申出書はe-Taxのほか、書面を税務署へ持参または送付する方法でも提出可能です。手続きには、不納付となった契約書、その写しまたはひな型が必要になります。
収入印紙に消印を忘れた場合
必要な金額の収入印紙を貼っていても、印章または署名による消印をしていなければ、印紙税を適切に納付したことにはなりません。この場合、消印されていない収入印紙の額面と同額の過怠税が徴収されます。
たとえば、1万円の収入印紙を貼ったものの消印を忘れた場合、貼付済みの1万円とは別に、1万円の過怠税が課されます。複数枚の収入印紙を貼った場合は、すべての印紙に消印されているか確認しましょう。
電子契約の場合は収入印紙が不要
電子契約とは、紙の契約書を作成せず、電子データに電子署名などを付して契約を締結する方法です。電子契約の場合、紙の文書を作成していないことから印紙税の納税義務は発生せず、収入印紙の貼付は不要とされています。収入印紙が不要とされる理由は、電子契約が印紙税法上の「課税文書の作成」に該当しないと解釈されているためです。
契約書が紙の状態で交付されない限りは課税文書に該当しないため、電子契約にて締結した際は電子データで保管します。ただし、電子契約書を印刷して交付し、書面で契約を締結した場合は印紙税が必要となるため注意しましょう。
電子契約サービスを利用すれば、収入印紙が不要であるうえに、契約書の作成から押印、管理までの一連の契約業務をオンラインで完結できます。収入印紙にかかるコストを削減し、業務効率化を図りたい場合は、電子契約サービスの利用を検討してください。
まとめ
契約書をはじめ課税文書を作成する際は、収入印紙を貼り付ける必要があります。納税金額は、契約の種類や金額に応じて異なるものと覚えておきましょう。
契約書へ収入印紙を貼る際は、必要な税額を確認し、印章または署名で消印します。貼り忘れや金額不足が判明した場合は、自己判断で処理せず、早めに所轄税務署へ相談しましょう。税務調査などで指摘される前に自主的に申し出れば、過怠税が軽減される場合があります。
印紙税法や収入印紙の金額などの決まりを正しく理解し、安定した会社経営につなげましょう。
契約にまつわる業務を簡単にする方法
契約書の作成や押印、管理など、契約にまつわる作業は多岐に渡ります。リモートワークが普及した近年、コミュニケーションを取りづらくなってしまい、契約締結までに時間がかかってしまう場合や、押印のためだけに出社しなければいけない...なんてケースも少なくありません。
そんな契約まわりの業務を効率化させたい方には電子契約サービス「freeeサイン」がおすすめです。
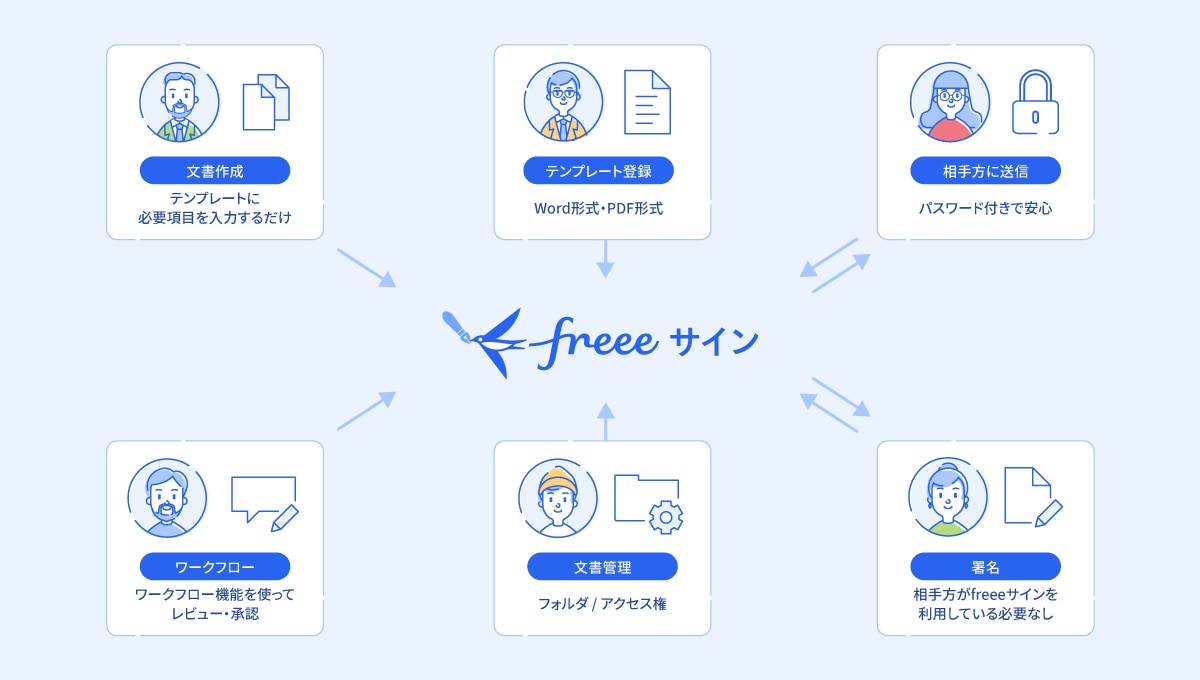
freeeサインはインターネット環境さえあれば、PCやスマホで契約書作成から締結まで、契約にまつわる一連の業務を完結できます。さらに、過去の契約書類はクラウド上で保存できるので、紛失や破損の心配も解消します。
契約周りのさまざまな業務をクラウド上で完結!
契約書を簡単に作成!
契約によって書式が異なるので、一から作成すると工数がかかってしまいます。 freeeサインでは、テンプレートを登録し、必要な項目を入力フォームへ入力するだけで簡単に契約書を作成できます。
社内の承認作業がリモートで完了!
freeeサインでは、契約書の作成依頼から承認にいたるまでのコミュニケーションもオンラインで管理・完結。ワークフロー機能は承認者の設定が可能なので、既存の承認フローをそのまま電子化することができます。
文書に応じて電子サイン・電子署名の使い分けが可能!
電子契約サービスの中には、どんな文書であっても1通送信する度に100~200円程度の従量課金が発生するものも少なくありません。freeeサインでは、従量課金のない「電子サイン」と従量課金のある「電子署名」のどちらを利用するかを、文書の送信時に選択できます。
重要な契約書や、後に争いが生じる可能性が高い文書には「電子署名」を利用して、より強固な証跡を残し、それ以外の多くの文書には「電子サイン」を利用するといった使い分けができるので、コスト削減につながります。
電子契約で契約書作成にかかる手間・コストを削減
電子契約にすると押印や郵送、契約管理台帳へのデータ入力の必要がなく、契約に関わる手間が大幅に削減されます。さらに、オンライン上での契約締結は印紙税法基本通達第44条の「課税文書の作成」に該当しないため、収入印紙も不要です。
電子契約で完結することで、郵送する切手代や紙代、インク代なども不要となり、コストカットにつながります。
過去の契約書もクラウド上で保存してペーパーレス化
紙ベースで契約書類を作成すると、紛失や破損の恐れがあります。また、管理するための物理的なスペースを確保しなくてはなりません。また、電子帳簿保存法の改正でPDFでの保管にも制約が発生します。
freeeサインでは、過去の契約書もPDF化してタイムスタンプ付きで保存ができるので、今まで紙やPDFで保存していた契約書も一緒にクラウド上で管理することができます。クラウド上で管理することで紛失や破損の恐れも解消され、社内間での共有も楽になります。
気になる方は、無料登録でも書類の作成や電子締結ができる「freeeサイン」をぜひお試しください。
よくある質問
契約書に収入印紙を貼る必要はある?
紙で作成する契約書のうち、印紙税法上の課税文書に該当するものには、収入印紙を貼る必要があります。ただし、課税文書に該当しない契約書や電子契約などは、原則として収入印紙が不要です。
詳しくは、記事内「契約書に収入印紙の貼付が必要なケース」で解説しています。
契約書に貼る収入印紙はいくら?
収入印紙の金額は、契約書の種類や記載された契約金額によって異なります。たとえば、第1号・第2号文書は契約金額に応じて税額が変わり、第7号文書は1通につき4,000円です。
詳しくは、記事内「契約書に貼付する収入印紙の金額」をご覧ください。
契約書への収入印紙の貼り方は?
収入印紙を貼る位置に法律上の決まりはありません。契約書に貼付欄があればその欄に、ない場合は表紙や冒頭の余白に貼ります。その後、印紙と契約書の両方にかかるよう、印章または署名で消印します。
詳しくは、記事内「契約書への収入印紙の貼り方」をご確認ください。