工事進行基準とは、建設工事やソフトウェア開発などを進めるにあたって、進捗状況に応じて収益や経費を計上していく会計方法のことです。主に、土木・建築・建設業やソフトウェアの制作受注業において用いられます。
本記事では、工事進行基準が適用される範囲や工事完成基準との違い、工事進行基準を適用するメリットとデメリットなどをわかりやすく解説します。工事進行基準を適用する場合の会計処理や計算・仕訳シミュレーション、実務での例外処理や注意点も紹介していますので、ぜひ参考にしてください。
目次
- 工事進行基準とは
- 工事進行基準と工事完成基準の違い
- 工事進行基準が適用される範囲
- 工事進行基準を適用するメリット
- 実態に沿って損益計上できる
- 赤字が出にくい
- 工事進行基準を適用するデメリット
- 計上が複数発生するため事務作業の負担が増える
- 顧客との合意形成の負担が増える
- 工事進行基準廃止後の適用基準「新収益認識基準」とは
- 工事進行基準と新収益認識基準の関係
- 工事進行基準を適用する場合の会計処理
- 建設業会計における主要な勘定科目
- 工事進行基準における計算と仕訳シミュレーション
- 仕訳におけるイレギュラー発生時の例外処理
- 赤字工事(工事損失引当金)の処理
- 見積変更時の修正処理
- 原価回収基準
- 工事進行基準の会計処理で起こりやすいミスと注意点
- 現場と経理の連携不足による「進捗度のズレ」
- 総原価の見積内容の誤差・修正遅れによる「売上高の歪み」
- 着手金・中間金と「売上(完成工事高)」の混同
- 赤字化の兆候見落としによる「損失引当金」の計上漏れ
- 工事進行基準はシステムで効率的に会計処理できる
- まとめ
- 面倒な原価計算を楽にするならfreee販売
- よくある質問
販売管理システムならfreee販売
freee販売は、案件ごと・プロジェクトごとの収支管理が可能!案件ごとに入出金状況が自動集計されるので、リアルタイムで正確な情報を把握できます。
工事進行基準とは
工事進行基準とは、工事やソフトウェア開発などの長期プロジェクトを行いながら、進捗状況に応じて収益や経費を計上していく会計方法のことです。請負人が仕事の完成を約束し、注文者がその成果に対して報酬の支払いを約束する「請負契約」に適用されます。主に土木・建築・建設やソフトウェアの制作・開発に関する受注が該当します。
この工事進行基準は、 欧米諸国では以前から一般的な会計方法として用いられており、2009年4月1日以降は、日本でも原則適用の会計方法として採用されました。
工事進行基準と工事完成基準の違い
工事進行基準と似た用語に、工事完成基準があります。
工事完成基準とは、工事や開発が終わり引渡しが完了した時点で一括して収益と経費を計上する会計方法のことです。そのため、工事や開発中の途中段階となる各年度に入金があったとしても、完成物を引き渡した時点まで計上しません。
工事完成基準のメリットは、収益と経費が明確で、会計上の確実性が高い点です。一方で、工事・開発中にクライアント側からの修正依頼や追加注文に対する金額が大まかになるため、完了するまで赤字が明らかになりにくい点はデメリットといえます。
工事完成基準と工事進行基準の違いは、収益や経費を計上するタイミングにあります。それぞれの特徴として、工事完成基準は会計上の確実性が高く、工事進行基準はタイムリーな損益情報がわかりやすい会計方法と理解しておくとよいでしょう。
なお、工事完成基準と工事進行基準はいずれも企業単位ではなく、工事や開発といったプロジェクトごとに選択します。
| 比較項目 | 工事進行基準 | 工事完成基準 |
|---|---|---|
| 売上・利益の計上時期 | 工事の進行状況に合わせて分割で計上 | 工事の完成および引渡し時に一括で計上 |
| 業績への反映 | 毎年の経営実態がリアルタイムに伝わる | 完成年に大きくと売上が出る(完成までは売上ゼロ) |
| 作業の負担 | 見積もりや進捗管理が必要で手間がかかる | 完成時のみ処理するためシンプルで簡単 |
| 向いている工事 | 長期・大型の工事(数年かかる建設やシステム開発) | 短期・小規模な工事(数日で終わるリフォームなど) |
工事進行基準が適用される範囲
工事進行基準は、長期大規模工事(長期にわたって実施される大規模な工事または開発)において強制適用されます。長期大規模工事とは、次の3つの要件を満たす工事のことです。
長期大規模工事の要件
- 工事(製造およびソフトウェアの開発を含む)の着手の日から当該工事に係る契約において、定められている目的物の引渡しの期日までの期間が1年以上であること
- 工事の請負の対価の額が10億円以上であること
- 工事の請負の対価の額の2分の1以上が、当該工事の目的物の引渡しの期日から1年を経過する日後に支払われることが定められていないものであること
上記の長期大規模工事の要件に当てはまらない場合は、工事進行基準と工事完成基準のどちらを適用するかを任意で選択できます。
また、工事進行基準を適用する際は、会計上のルールとして「成果の確実性」が存在することも理解しておく必要があります。成果の確実性とは、次の3つの要素を確実かつ信頼性のある見積もりができることを指します。
- 工事収益総額
- 工事原価総額
- 決算日の工事進捗度
この成果の確実性の要件を満たさない場合は、工事完成基準を適用します。
工事進行基準を適用するメリット
工事進行基準を適用するメリットについて解説します。
実態に沿って損益計上できる
工事進行基準は、建物やシステムの進捗状況に応じて各年度で売上や費用を計上するため、企業の実態に沿ってタイムリーな経営状況を損益計算書に反映できます。
工事完成基準を適用している場合、費用は完成後の売上とともに計上します。そのため、完成するまでの工事・開発期間中に売上と費用は計上されません。実際に利益や費用が発生していても、損益計算上では完成年度のみに利益や費用が発生していることになります。
赤字が出にくい
工事進行基準は工事終了までに複数回計上するため、追加で発生した売上や費用についても管理しやすくなり、完成後に大幅な赤字が出にくくなります。
会社としても、進行中のプロジェクトの損益をタイムリーに把握しつつ、赤字になりそうなプロジェクトがあれば対策を講じることができます。また、見込みの損失を損金算入できるため、工事以外の利益と相殺して節税できる点もメリットです。
工事進行基準を適用するデメリット
工事進行基準を適用するデメリットについて、説明します。
計上が複数発生するため事務作業の負担が増える
工事進行基準は、一括で計上する工事完成基準に比べて計上する機会が増えるため、請負側はその分の事務作業の負担が増加します。また、工事や開発の進捗度合いも常に把握しておかなければならないといった負担もあります。
顧客との合意形成の負担が増える
工事進行基準では、工事完成基準よりも契約の内容が複雑になるため、定期的に請求が発生することにより顧客側の手間が増えます。結果として顧客から詳細な説明を求められる機会が多くなり、合意するまでの負担が大きくなります。
工事進行基準廃止後の適用基準「新収益認識基準」とは
工事進行基準と工事完成基準は、国際的な会計基準の統一化を背景に2021年4月で廃止され、現在では「新収益認識基準」が適用されています。新収益認識基準とは、国際的な会計基準であるIFRSに従って企業ごとに収益認識の基準を統一したものです。
新収益認識基準では、履行義務の充足によって収益が計上されます。よって、これまでの工事進行基準は新収益認識基準の「一定期間で充足するもの」に該当し、工事や開発の進捗度から充足度合いを計ることとなりました。つまり、工事進行基準自体は廃止されたものの、工事進行基準に則った会計方法は新収益認識基準に引き継がれる形で残っています。
なお、新収益認識基準は次の企業で強制適用されます。
新収益認識基準が適用される企業
- 会社法(第2条)で「大会社」に分類される企業
- 上場会社および上場準備会社(いずれも子会社、関連会社を含む)
これらの会社は、新収益認識基準に則った会計処理をしなければなりません。
工事進行基準と新収益認識基準の関係
前述のとおり新収益認識基準では、工事進行基準も履行義務が一定期間で充足したものと認識して用いられます。なお、新収益認識基準で工事進行基準を採用するかどうかの判断材料として、以下の3要件が挙げられます。
- 契約の履行と同時に、顧客が便益を受ける場合
- 契約の履行による資産の創出・増加が発生し、顧客が当該資産を支配する場合
- 次の要件を両方とも満たした場合
・履行によって、別の用途に転用できない資産が生じる
・履行を完了した部分について、企業が強制的に対価を収受する権利を有している
このように、新収益認識基準では、工事進行基準の進捗度の認識がより厳密になったといえます。つまり、合理的に見積もることができる場合のみ、収益認識ができるということです。
工事進行基準を適用する場合の会計処理
工事進行基準は、進捗状況に応じて売上や経費を計上します。進捗度を判断する場合は、一般的に「原価比例法」を用いて算出します。原価比例法は、工事にかかった原価の総額に対して決算日までに発生した原価の割合を算出し、それを工事進捗度とする方法です。
原価比例法による工事進捗度の算定方法は、以下のとおりです。
決算日までに発生した工事原価 ÷ 工事原価総額 = 工事進捗度(%)
当期の売上に計上する金額は、以下の方法で算出します。
工事の請負代金総額 × 工事進捗度(累積)- 前期以前に売上計上した金額 = 当期の売上に計上する金額
上記の計算式に当てはめつつ、工事進行基準に沿って計上していきます。
建設業会計における主要な勘定科目
工事進行基準を実務で運用する際は、一般的な商業会計とは異なる建設業特有の勘定科目を使用します。代表的な科目は以下のとおりです。
工事進行基準を運用する場合に使用する勘定科目
- 未成工事支出金(流動資産):工事完成前に発生した材料費・労務費・外注費などの原価を一時的に集計する科目で、一般企業の「仕掛品」に該当する
- 完成工事高(売上):進捗度に応じて当期に配分・認識された工事の売上高
- 完成工事原価(売上原価):当期の完成工事高に対応させて損益計算書に計上する原価
- 完成工事未収入金(流動資産):進捗度に応じて計上した売上高のうちまだ請求・回収を行っていない金額で、一般企業の「売掛金」に該当する
- 未成工事受入金(流動負債):工事完成前に顧客から受け取った着手金や中間金などの前受金で、一般企業の「前受金」に該当する
工事進行基準における計算と仕訳シミュレーション
以下の条件の工事を例に、工事進行基準における計算と仕訳シミュレーションを行います。
工事の例
工事売上総額:15億円
工事原価総額:10億円
完成・引渡し:3年後
【1年目】
まずは、発生原価(2.5億円)を売上原価に計上します。
| 借方 | 貸方 | ||
|---|---|---|---|
| 未成工事支出金 | 250,000,000円 | 現金預金等 | 250,000,000円 |
次に、当期の売上を計上します。
なお、当期の売上は「工事未収入金」という勘定科目を使用するのが一般的です。工事未収入金とは、建設業の売掛金のようなもので、工事自体は完了しているものの、資金が未回収のときに用います。
決算日までに発生した工事原価 ÷ 工事原価総額 = 工事進捗度(%)
2.5億円 ÷ 10億円 = 25%
工事の請負代金総額 × 工事進捗度(累積)- 前期以前に売上計上した金額 = 当期の売上に計上する金額
15億円 × 25% - 0円 = 3.75億円
| 借方 | 貸方 | ||
|---|---|---|---|
| 完成工事未収入金 | 375,000,000円 | 完成工事高 | 375,000,000円 |
| 完成工事原価 | 250,000,000円 | 未成工事支出金 | 250,000,000円 |
【2年目】
2年目の発生原価が5億円(累計7.5億円)だった場合は、以下の仕訳になります。
| 借方 | 貸方 | ||
|---|---|---|---|
| 未成工事支出金 | 500,000,000円 | 現金預金等 | 500,000,000円 |
ここでは、前期(1年目)に売上計上した金額を差し引く必要があります。
決算日までに発生した工事原価 ÷ 工事原価総額 = 工事進捗度(%)
(2.5億円 + 5億円) ÷ 10億円 = 75%
工事の請負代金総額 × 工事進捗度(累積)- 前期以前に売上計上した金額 = 当期の売上に計上する金額
15億円 × 75% - 3.75億円 = 7.5億円
| 借方 | 貸方 | ||
|---|---|---|---|
| 完成工事未収入金 | 750,000,000円 | 完成工事高 | 750,000,000円 |
| 完成工事原価 | 500,000,000円 | 未成工事支出金 | 500,000,000円 |
【3年目】
3年目の発生原価が2.5億円(累計10億円)だった場合は、以下の仕訳になります。
| 借方 | 貸方 | ||
|---|---|---|---|
| 未成工事支出金 | 250,000,000円 | 現金預金等 | 250,000,000円 |
最終年度は、全体の売上から過去の売上を差し引いて計上します。
工事の請負代金総額 × 工事進捗度(累積)- 前期以前に売上計上した金額 = 当期の売上に計上する金額
15億円 - (3.75億円 + 7.5億円) = 3.75億円
| 借方 | 貸方 | ||
|---|---|---|---|
| 完成工事未収入金 | 375,000,000円 | 完成工事高 | 375,000,000円 |
| 完成工事原価 | 250,000,000円 | 未成工事支出金 | 250,000,000円 |
仕訳におけるイレギュラー発生時の例外処理
実務では、当初の見積内容どおりに進行しないケースも珍しくありません。その場合の例外的な処理方法は以下のとおりです。
赤字工事(工事損失引当金)の処理
工事の進行途中で資材高騰などによって「工事原価総額 > 工事収益総額」となり、赤字が見込まれる場合は、判明した時点で将来の損失を見込んで「工事損失引当金」を計上します。発生が見込まれる損失額のうち、すでに計上済みの損益を控除した残額を当期の費用として繰り入れます。
見積変更時の修正処理
仕様変更などが生じて総工事原価や請負金額の見積内容が変更された場合は、過去の決算に遡って修正するのではなく、変更が発生した当期以降の進捗度計算に新しい見積額を反映(プロスペクティブ適用)させます。
原価回収基準
工事の初期段階などで「進捗度は客観的に測定できないが、支出した原価の回収可能性は高い」というケースでは、回収可能と見込まれる原価の金額と同額の収益を認識する「原価回収基準」を適用します。
工事進行基準の会計処理で起こりやすいミスと注意点
工事進行基準(新収益認識基準における一定期間にわたる収益認識)の会計処理では、以下のようなミスが多く発生しがちです。実務で起こりやすい具体的なミスと、それを防ぐための注意点を押さえておきましょう。
現場と経理の連携不足による「進捗度のズレ」
進捗度を正しく算出するためには、期末時点での正確な発生原価を把握する必要があります。
| 起こりやすいミス | 詳細 |
|---|---|
| 未払い・未請求の原価漏れ(原価の計上遅れ) | 現場作業は完了しているのに、協力会社からの請求書が届いていないため経理側で原価計上できず、計算上の進捗度が実際より低く算出されてしまう |
| 先行購入資材の混入 | 翌期以降に使う材料の購入費や前払いした外注費を当期の発生原価に含めてしまい、計算上の進捗度が実際より高くなってしまう(過大計上) |
防止策・注意点
期末時点での未着請求分は、「未払計上(未払金・未払費用)」を徹底して当期の発生原価に含めます。現場に納入・納品されていてもまだ施工・消費されていない材料や前払金は、「未成工事支出金」や「前払金」に振り替えて当期の発生原価から除外します。
総原価の見積内容の誤差・修正遅れによる「売上高の歪み」
進捗度の分母となる「工事原価総額(総予算)」の見積精度が低いと、売上高の計算全体が大きく歪みます。
| 起こりやすいミス | 詳細 |
|---|---|
| 原価高騰・仕様変更の反映漏れ | 資材価格の高騰や追加工事の発生により総原価が膨らんでいるのに、初期の見積もり(総予算)のまま計算を続けてしまい、売上を過大計上してしまう |
| 見積変更時の遡及修正ミス | 見積もりを変更した際、過去の決算まで遡って修正処理(過年度遡及)をしてしまう |
防止策・注意点
仕様変更や資材の高騰などが判明した時点で、速やかに「実行予算(総原価見積もり)」を更新する運用を徹底します。会計上のルールとして、見積もりの変更は過去に遡らず、「変更が発生した当期以降の損益」で調整する(当期以降適用)のが正解です。
着手金・中間金と「売上(完成工事高)」の混同
工事進行基準では、入金・請求のタイミングと売上計上のタイミングが一致しません。
| 起こりやすいミス | 詳細 |
|---|---|
| 入金 = 売上として処理してしまう | 契約に基づいて振り込まれた着手金や中間金を、進捗度とは関係なく「売上高(完成工事高)」として計上してしまう |
防止策・注意点
工事完成前に入金された金額は、売上ではなく必ず「未成工事受入金(前受金)」として流動負債に計上します。売上はどこまでも「進捗度に応じた金額(完成工事高)」で計上し、入金との差額は「完成工事未収入金(売掛金)」や「未成工事受入金」で整理します。
赤字化の兆候見落としによる「損失引当金」の計上漏れ
工事途中で採算が悪化した場合の会計処理漏れも、監査などで強く指摘されるポイントです。
| 起こりやすいミス | 詳細 |
|---|---|
| 工事損失引当金の計上遅れ | 「総原価 > 請負金額」となり赤字工事になることが確定しているにもかかわらず、「完成期に一括で赤字を出せばいい」と勘違いし当期に引当金を計上しない |
防止策・注意点
赤字が見込まれると判明した時点で、将来発生する見込み損失額(すでに計上した損益を控除した残額)を当期の費用として「工事損失引当金」に計上しなければなりません。
工事進行基準はシステムで効率的に会計処理できる
工事進行基準の会計処理を効率化するには、工事管理システムや会計システムの活用が効果的です。これにより、進捗率の自動算出や原価管理、仕訳処理を一元化し、手作業による計算ミスを防げます。
また、最新の会計基準に準拠した処理を自動化でき、適切な財務報告が可能です。さらに、データの一元管理や承認フローの標準化によって業務効率の向上にもつながります。工事進捗に応じた正確な売上計上が可能になり、会計業務の負担軽減と精度向上に寄与できることもメリットです。
まとめ
工事進行基準は、長期にわたる工事やシステム開発において、進捗状況に応じて各期の売上と費用を配分する会計手法です。2021年4月以降は「新収益認識基準」へ制度移行しましたが、一定の期間にわたり履行義務を充足する取引に対する実質的な処理方法として、その考え方は受け継がれています。
正確な進捗度計算や成果の確実性を担保するためには、社内の案件管理・原価管理体制を整えることが重要です。適切な会計システムの活用も検討しながら、タイムリーで透明性の高い財務管理を目指しましょう。
面倒な原価計算を楽にするならfreee販売
サービスに関わる原価管理・利益管理・販売価格の決定・予算編成などには原価計算が必要となります。 原価を把握することは、適切なサービス価格の設定や利益を確保するために重要な要素です。
案件・プロジェクトごとに正しい原価情報や売上を把握したい方にはfreee販売とfreee工数管理を組み合わせたfreee原価管理セットがおすすめです。
freee原価管理セットはIT・システム開発、コンサル、クリエイティブ・制作業など、無形商材に特化したサービスです。
ここからは、freee原価管理セットの特徴について紹介します。
案件・プロジェクト別に原価管理ができる
管理すべき原価の例として、役務提供に関わるスタッフの給与などの直接労務費や、外部に業務委託した場合の外注費 、事務用品などの経費があります。
人件費や経費は、見込みから大きく変動することがあるため、可視化しながらの進捗管理が重要です。ほかにも、案件・プロジェクトごとに個別で経費を管理することは、粗利の正確な把握につながります。
freee原価管理セットを活用すれば、案件・プロジェクトごとの粗利進捗の管理や個別の原価計算を自動で行うことができます。
正確な原価管理によって、赤字プロジェクトの発見やコストの削減が可能となり、利益向上につながるでしょう。
外出先でも自宅でも帳票発行や情報確認ができる
案件やプロジェクトを受注し取引を開始するにあたり、見積もり時から納品されるまで多くの書類を発行しなければなりません。金額や納品日など重要な項目を扱うため、記載漏れや誤った内容の記入は会社の信用にも関わります。
freee原価管理セットでは、入力された内容をもとに自動で各帳票の作成が可能です。自動連携されるので、ヒューマンエラーが削減され、正確な書類を発行できます。
また、クラウドシステムなので場所を選ばずに入力・確認ができ、サービスの情報をリアルタイムで共有が可能です。
freee会計との連携も可能!帳簿づけや入金管理も自動に
原価管理は企業の利益を正しく把握し、決算書の作成や事業計画の策定を行うための重要な要素となります。また、決算書を作成するには、日々の記帳から決算整理仕訳、総勘定元帳への転記まで手間と一定の知識が必要です。
freee原価管理セットとfreee会計を連携することで、日々の仕訳・記帳も自動で行うことができます。同時に入金ステータスの確認など、入金管理もfreeeで一括管理が可能です。
なお、freee会計を利用されていない場合でも、仕訳データをお使いの会計システムに戻すことができます。
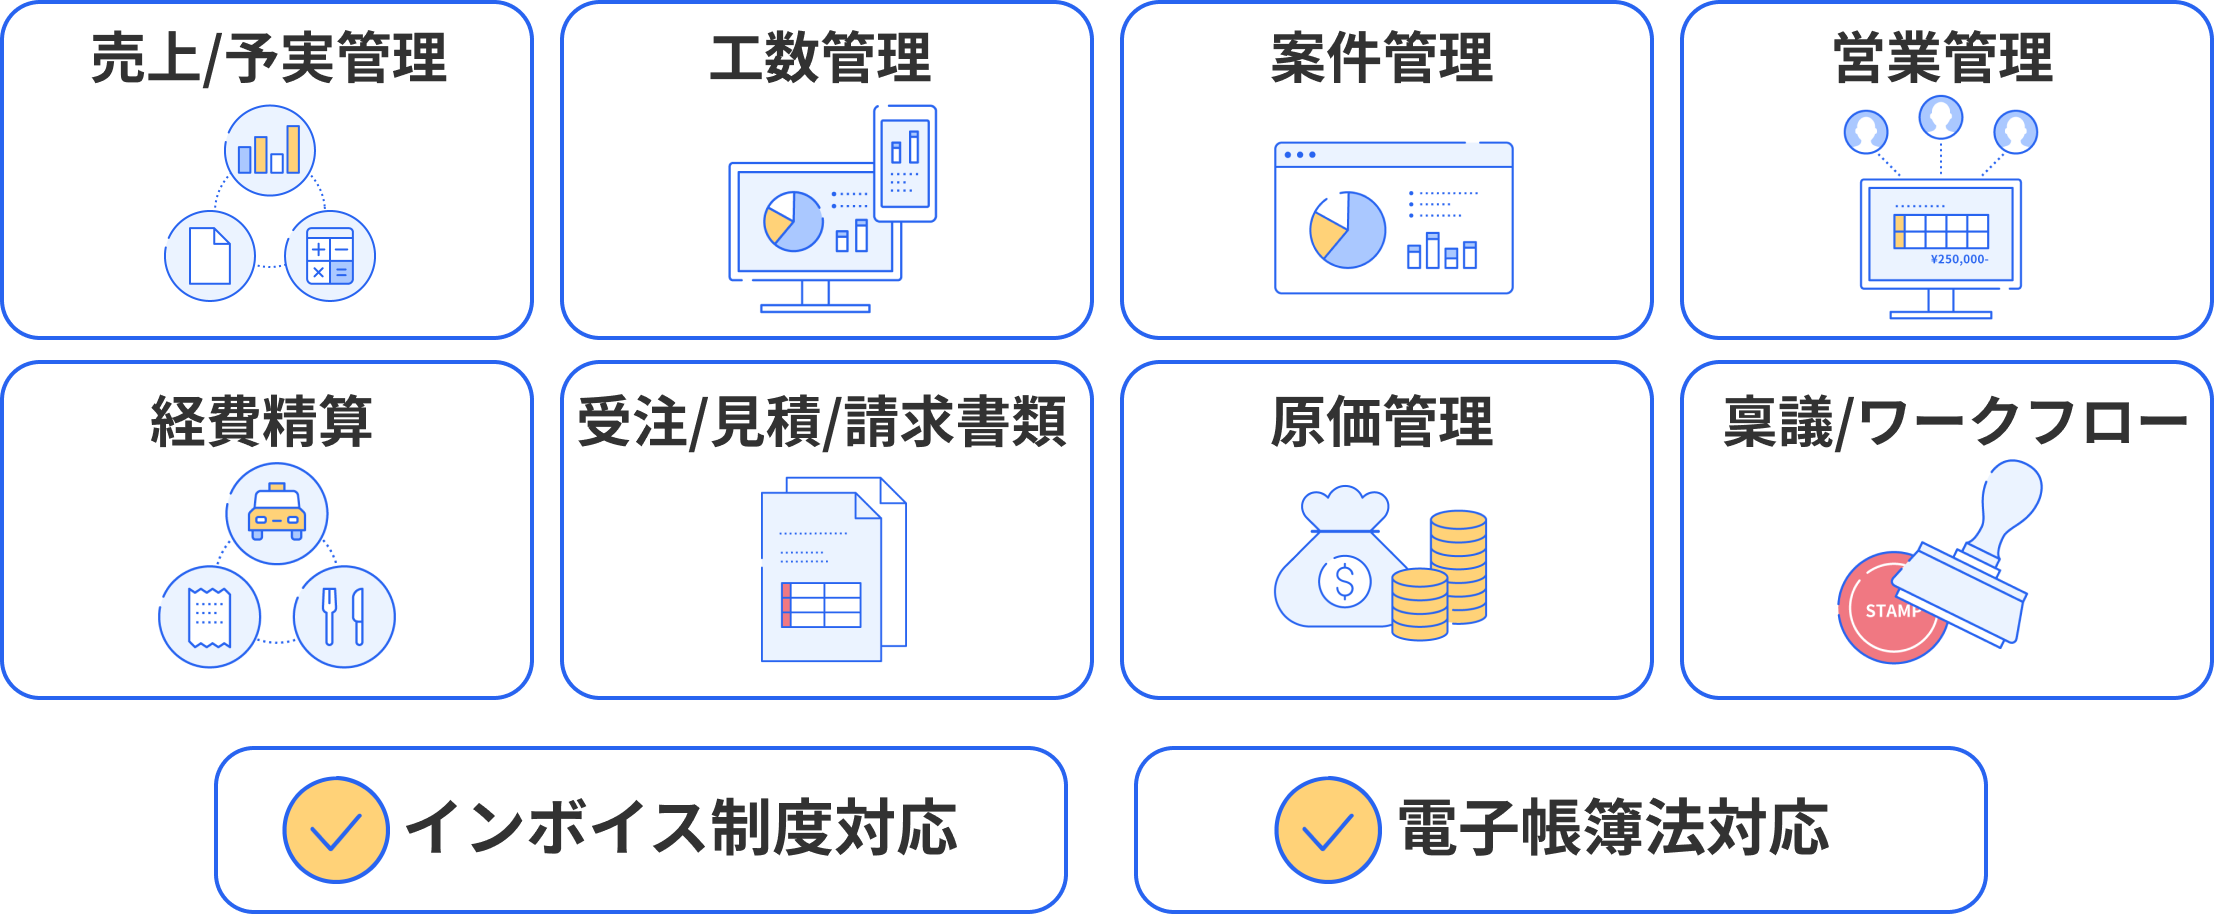
ほかにも、freee原価管理セットには販売管理に必要なさまざまな機能が組み込まれています。
freee原価管理セットの機能一覧
よくある質問
工事進行基準とは?
工事進行基準とは、工事や開発の進捗状況に応じて決算期ごとに売上や費用を分割計上する会計方法です。主に、土木・建築・建設業やソフトウェアの制作・開発などが該当します。完成・引き渡し時に一括計上する工事完成基準と比べ、期間ごとの経営状況をタイムリーかつ正確に反映できる違いがあります。
詳しくは、記事内の「工事進行基準とは」をご覧ください。
工事進行基準はなぜ廃止された?
2021年4月の「新収益認識基準」導入に伴い、旧来の工事進行基準という名称は廃止されました。しかし、新基準における「一定の期間にわたって収益を認識する処理」としての考え方や計算ロジックは、実質的に引き継がれています。
記事内の「工事進行基準廃止後の適用基準「新収益認識基準」とは」で、詳しく解説しています。
工事進行基準の適用要件は?
「工事収益総額」「工事原価総額」「決算日の工事進捗度」の3つを確実に見積もれる(成果の確実性)ことが要件です。なお、工期1年以上・請負金額10億円以上などの長期大規模工事に該当する場合は、原則として適用が必須となります。
詳しくは、記事内の「工事進行基準が適用される範囲」をご覧ください。
参考文献
e-Gov法令検索「法人税法 第六十四条第一項」
e-Gov法令検索「法人税法施行令 百二十九条第一項、第二項」