
国民年金保険料は確定申告で控除できる?やり方や必要書類もわかりやすく解説
 確定申告


目次
国民年金保険料を支払っている人は、確定申告で社会保険料控除の適用を受けることで、所得税や住民税の負担を軽減できます。その年に支払った保険料の全額が控除の対象となり、本人が支払ったものであれば、生計を一にする配偶者や親族の分も含めて申告が可能です。
控除を受けるには、控除証明書を添付または提示し、確定申告書の所定欄に必要事項を記入します。確実に控除を受けるためには、正しい申告方法を押さえておきましょう。
本記事では、国民年金保険料が確定申告で控除できる仕組みから、必要書類、確定申告書の書き方、節税につながるポイントまでをわかりやすく解説します。
国民年金保険料は確定申告で控除できる
国民年金保険料は、社会保険料控除の対象であり、その年に支払った全額を所得税計算の所得から控除できます。
所得控除を受けるときの所得税額の計算式
- 所得税額 =(所得 - 所得控除)× 所得税率
住民税の所得割を計算する際も、社会保険料控除を差し引くため、その分だけ課税所得が少なくなります。
社会保険料控除とは
社会保険料控除は、16種類ある所得控除のひとつで、その年の1月1日から12月31日までに直接支払った社会保険料を控除する制度です。控除対象となる社会保険料は、たとえば、以下が挙げられます。
控除対象となる社会保険料
- 国民年金保険料・厚生年金保険料
- 国民健康保険料・会社員などの健康保険料
- 国民年金基金・厚生年金基金の掛金
- 介護保険料
- 雇用保険料
- 後期高齢者医療制度の保険料 など
国民年金の対象者
国民年金の加入者は、以下の3種類に分けられます。
横にスクロール
| 種別 | 概要 |
|---|---|
| 第1号被保険者 | 日本国内に住む20歳以上60歳未満の自営業者・農業者・学生・無職の人などで、第2号被保険者・第3号被保険者に該当しない人 |
| 第2号被保険者 | 70歳未満の会社員や公務員など、厚生年金の加入者 ※65歳以上で老齢または退職を支給事由とする年金給付の受給権がある人を除く |
| 第3号被保険者 | 第2号被保険者に扶養されている20歳以上60歳未満の配偶者(原則として年収130万円未満で、かつ配偶者の年収の2分の1未満の人) |
出典:厚生労働省「[年金制度の仕組みと考え方]第2 公的年金制度の体系(被保険者、保険料)」
国民年金の加入者は、自営業者・学生・無職の人などの第1号被保険者、厚生年金や共済に加入する民間会社員や公務員などの第2号被保険者、第2号被保険者に扶養されている配偶者である第3号被保険者に分けられます。
国民年金の社会保険料控除を受けるための必要書類
国民年金保険料の社会保険料控除は、申告書に金額を記載するだけで受けられるものではありません。控除証明書または領収証書など、保険料の金額を証明する書類の添付または提示が必要です。なお、e-Taxで申告する場合は、添付を省略できる場合があります。
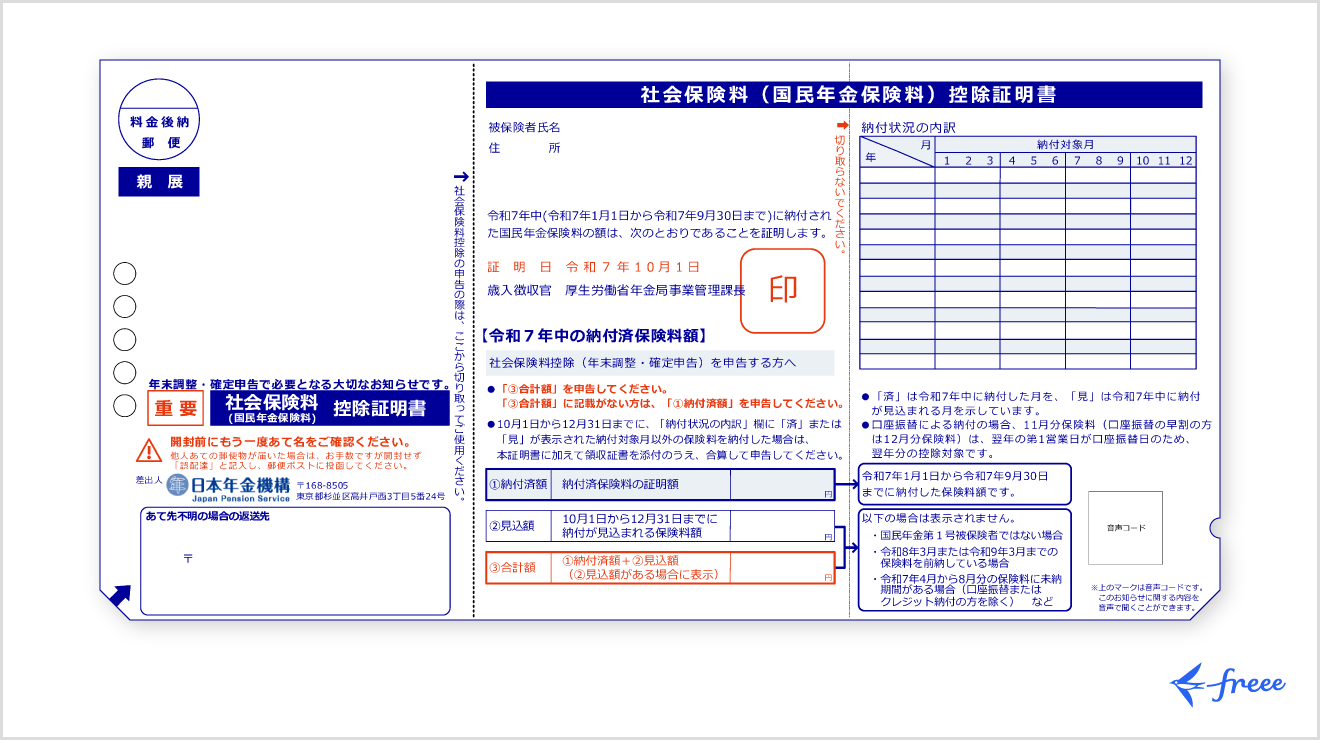
出典:日本年金機構「令和7年 社会保険料(国民年金保険料)控除証明書(ハガキ)の見方」
たとえば、2025年分の控除証明書の送付は、以下の時期に行われました。
2025年1月1日〜9月30日に納付した人
- 電子データ:2025年10月中旬〜10月下旬にかけて順次
- 書面(郵送):2025年10月下旬〜11月上旬にかけて順次
2025年10月1日〜12月31日に納付した人※
- 電子データ:2026年1月下旬から順次
- 書面(郵送):2026年2月上旬
※2025年1月1日〜9月30日に納付した人は除く
出典:日本年金機構「令和7年分社会保険料(国民年金保険料)控除証明書の送付予定をお知らせします」
国民年金保険料で控除を受けるための確定申告書の書き方
書面で確定申告書を作成する場合、国民年金保険料の社会保険料控除を受けるには、第一表と第二表の両方に必要事項を記入します。確定申告書は、税務署窓口への持参や郵送による書面提出のほか、e-Taxで提出することも可能です。
会社員などの給与所得者は、勤務先の年末調整で国民年金保険料の控除申告を済ませていれば、原則として確定申告は不要です。一方、個人事業主は自分で確定申告書を作成し、社会保険料控除を申告します。
国民年金保険料で控除を受けるための第一表と第二表の書き方を以下で解説します。
第一表の書き方
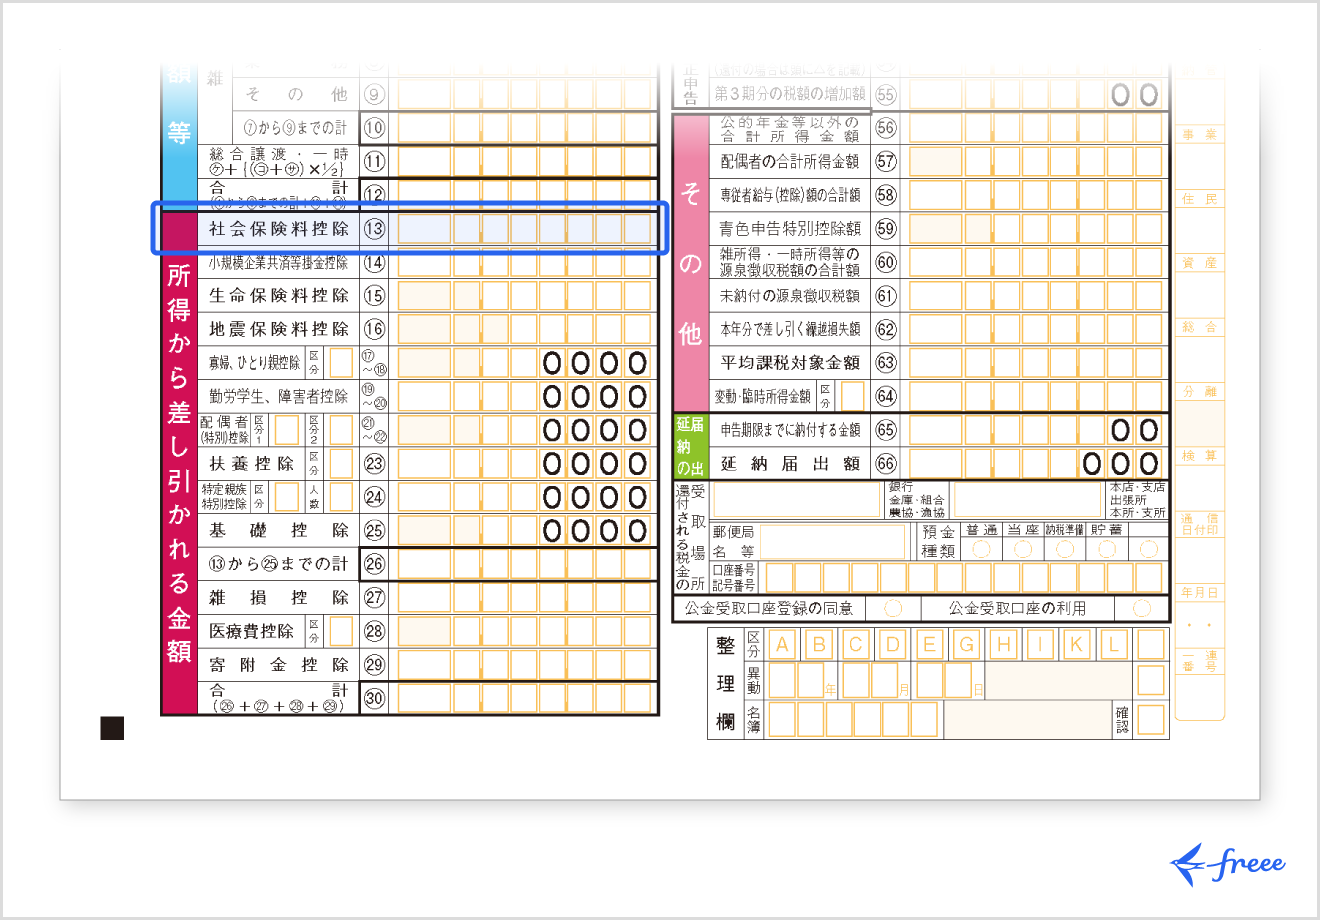
第一表では、「所得から差し引かれる金額」の「⑬社会保険料控除」欄に、社会保険料控除の合計額を記入します。
ここで記入するのは、国民年金保険料のほか、健康保険料などを含めた社会保険料控除の合計額です。その年の1月1日から12月31日までに実際に支払った金額や、給与・公的年金などから差し引かれた金額を合計して記入します。
第二表の書き方
第二表では、「⑬社会保険料控除・⑭小規模企業共済等掛金控除」の欄に必要事項を記入します。
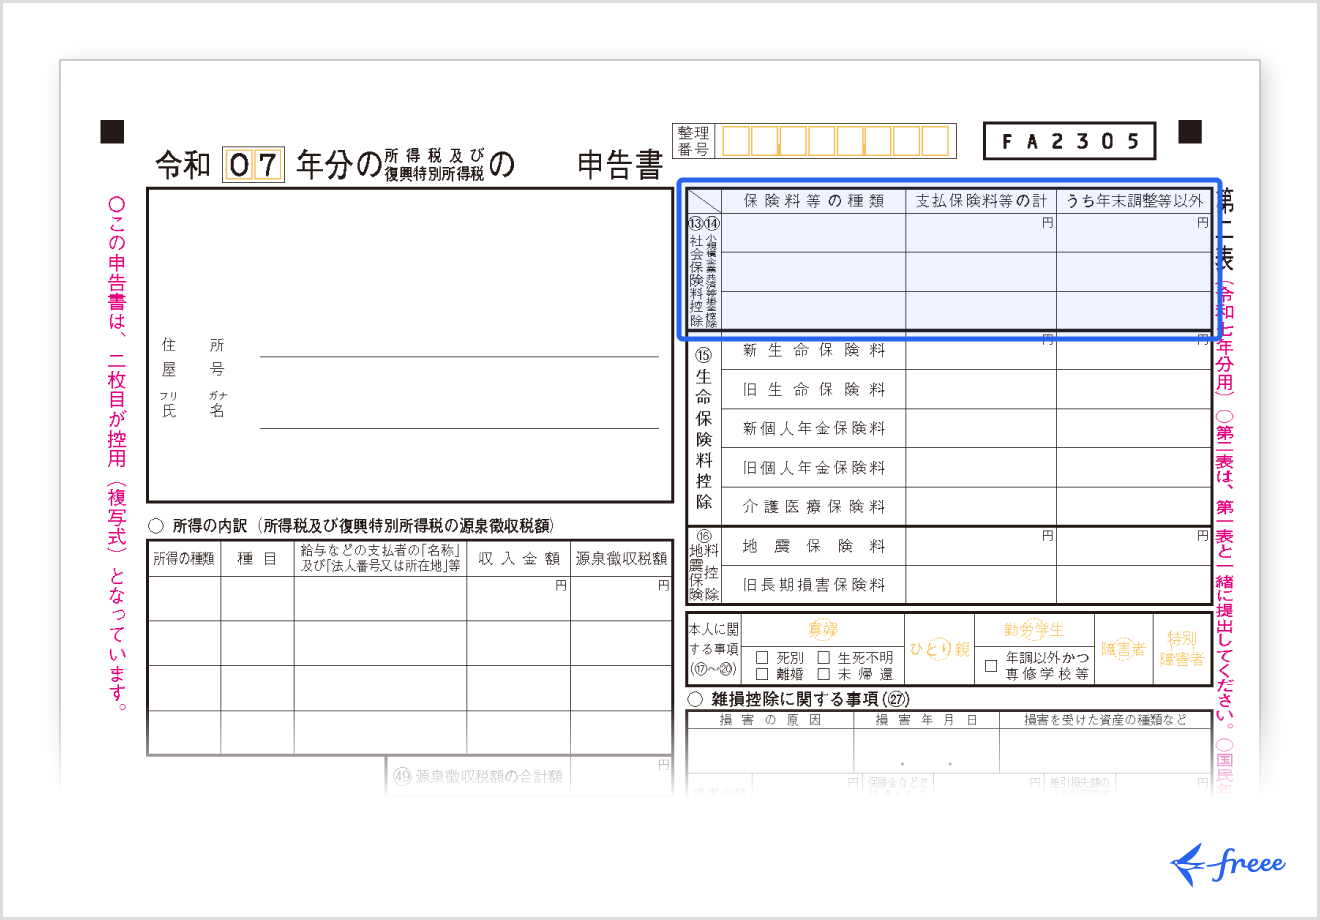
「保険料等の種類」は、「国民年金保険料」と記入します。国民健康保険料や介護保険料など、ほかの社会保険料を支払っている場合は、それぞれ種類ごとに分けて記入しましょう。
「支払保険料等の計」に記入するのは、その年の1月1日から12月31日までに支払った、または給与・公的年金などから差し引かれた保険料の合計額です。生計を一にする配偶者や親族の国民年金保険料や国民健康保険料などを本人が支払った場合は、その金額も含めて記入しましょう。
「うち年末調整等以外」は、会社員であれば、源泉徴収票に記載がない社会保険料がある場合にその金額を記入します。個人事業主などで源泉徴収票がない人は「支払保険料等の計」と同じ金額を記入します。
国民年金の社会保険料控除で知っておきたいポイント
節税などの面で、国民年金の社会保険料控除で知っておきたいポイントを以下で見ていきましょう。
国民年金の社会保険料控除で知っておきたいポイント
- 2年前納制度が利用できる
- 生計を一にする家族の保険料も控除の対象になる
- 未納分の保険料を納付した場合も控除の対象になる
2年前納制度が利用できる
国民年金保険料には、一定期間の保険料を前払いできる前納制度があり、最大で2年分を前納できます。2年前納制度の主なメリットは、以下のとおりです。
2年前納制度のメリット
- 割引額が大きい
- 「前納した年に全額控除」または「各年分に按分して控除」のいずれかを選べる
割引額(毎月納付との比較)は、2026年度に口座振替で納付する場合、以下の金額です。1年前納や6ヶ月前納などと比べて、より大きな割引を受けられます。
・2年前納:2年間で合計17,370円
・1年前納:1年間で合計4,510円
・6ヶ月前納:6ヶ月間で合計1,220円
また、2年前納制度を利用したときの社会保険料控除は、各年分に按分して控除する方法のほか、前納した年に全額を控除する方法も選べます。たとえば、所得が多い年に2年前納して全額控除を選択すると、その年の課税所得を減らし、税負担を軽減することが可能です。
なお、2年前納制度の納付方法は、口座振替・クレジットカード・現金(納付書)の3種類です。
出典:国税庁「2年前納された国民年金保険料の社会保険料控除について」
口座振替の場合
手続きは、「国民年金保険料口座振替(変更)申出書」に必要事項を記入し、口座をもつ金融機関または年金事務所に提出します。1年前納や半年前納も同様に手続きを行います。なお、オンラインで手続きすることも可能です。
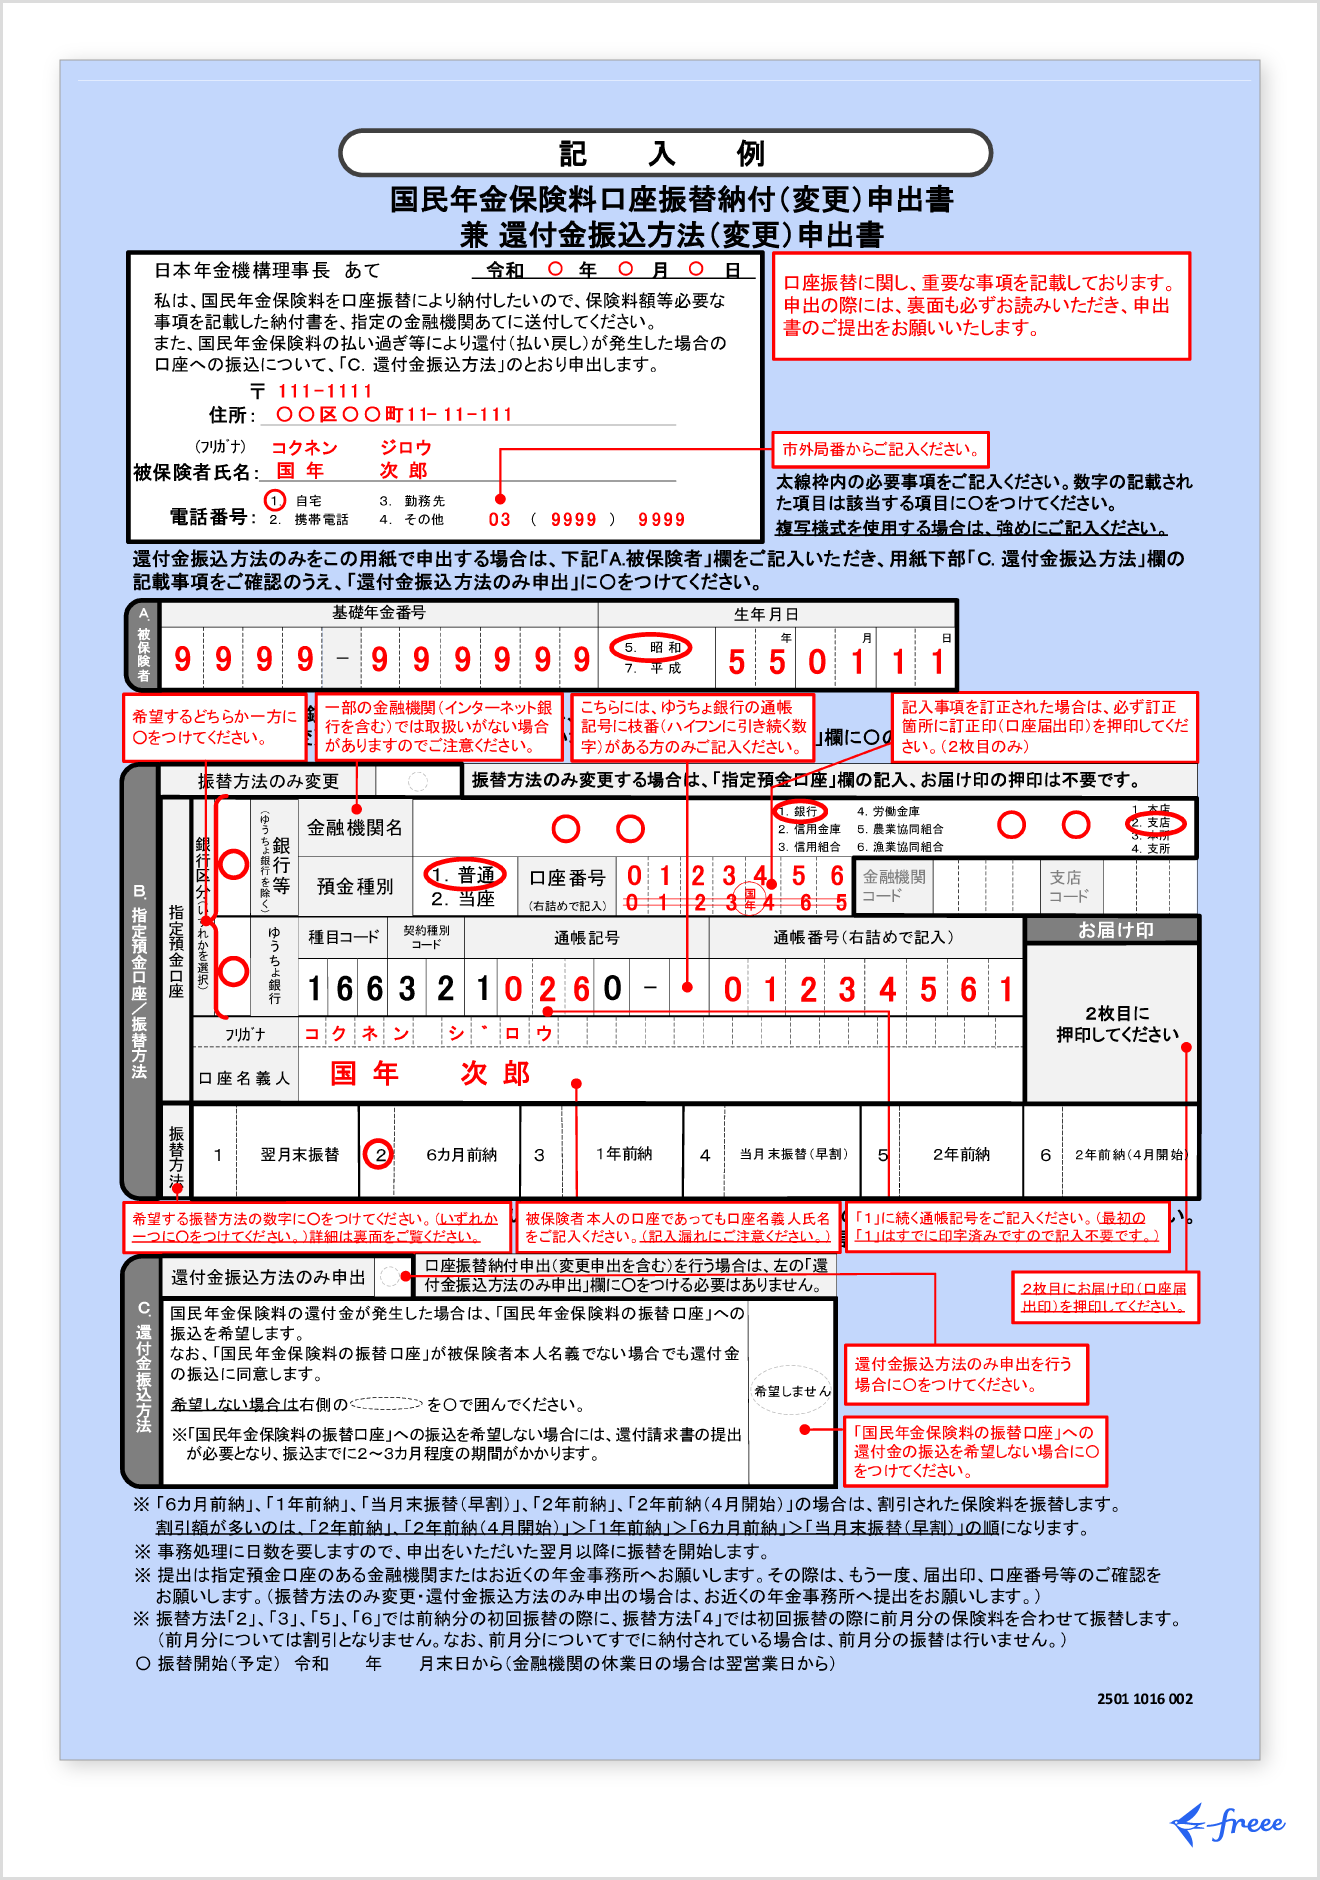
出典:日本年金機構「国民年金保険料 口座振替納付(変更)申出書 兼 還付金振込方法(変更)申出書」
ただし、2年前納(4月開始)や1年前納などを希望する場合は、原則として毎年2月末までに手続きが必要です。
クレジットカードの場合
「国民年金保険料クレジットカード納付(変更)申出書」に必要事項を記入し、年金事務所へ郵送または持参して提出します。
納付方法は、毎月納付・6ヶ月前納・1年前納・2年前納・2年前納(4月開始)から選べるため、希望する方法を選択します。2年前納(4月開始)を利用する際は、原則2月末日までに手続きを行わなければなりません。
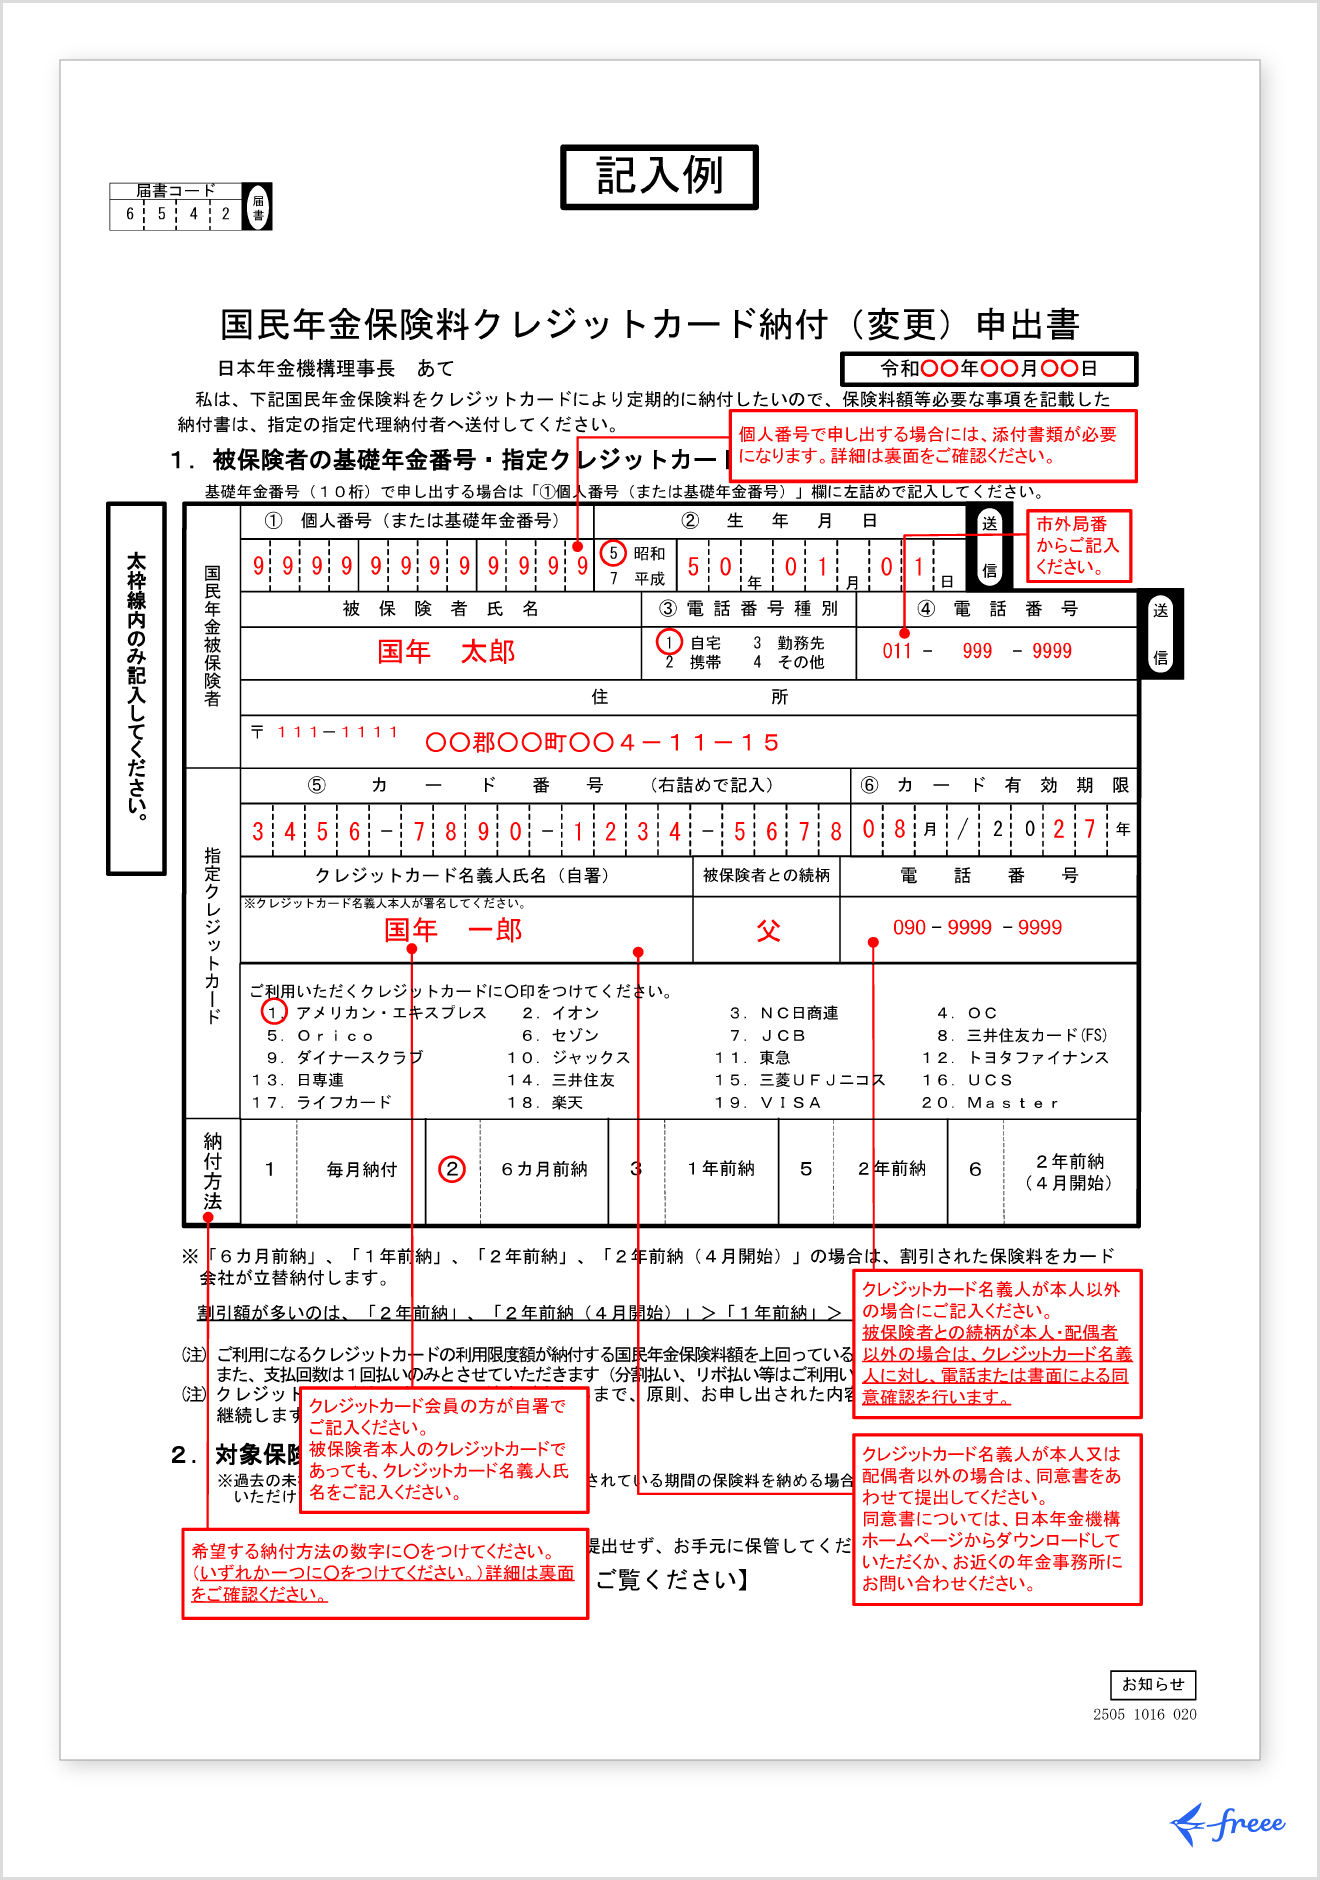
出典:日本年金機構「国民年金保険料クレジットカード納付(変更)申出書」
現金の場合
「国民年金保険料2年前納納付書発行事前受付申出書(兼納付書作成処理票)」を年金事務所に提出します。提出期限は、現金の場合のみ原則3月末までです。
この書類を提出すると、4月以降に納付書が送付されるため、その納付書により納付します。
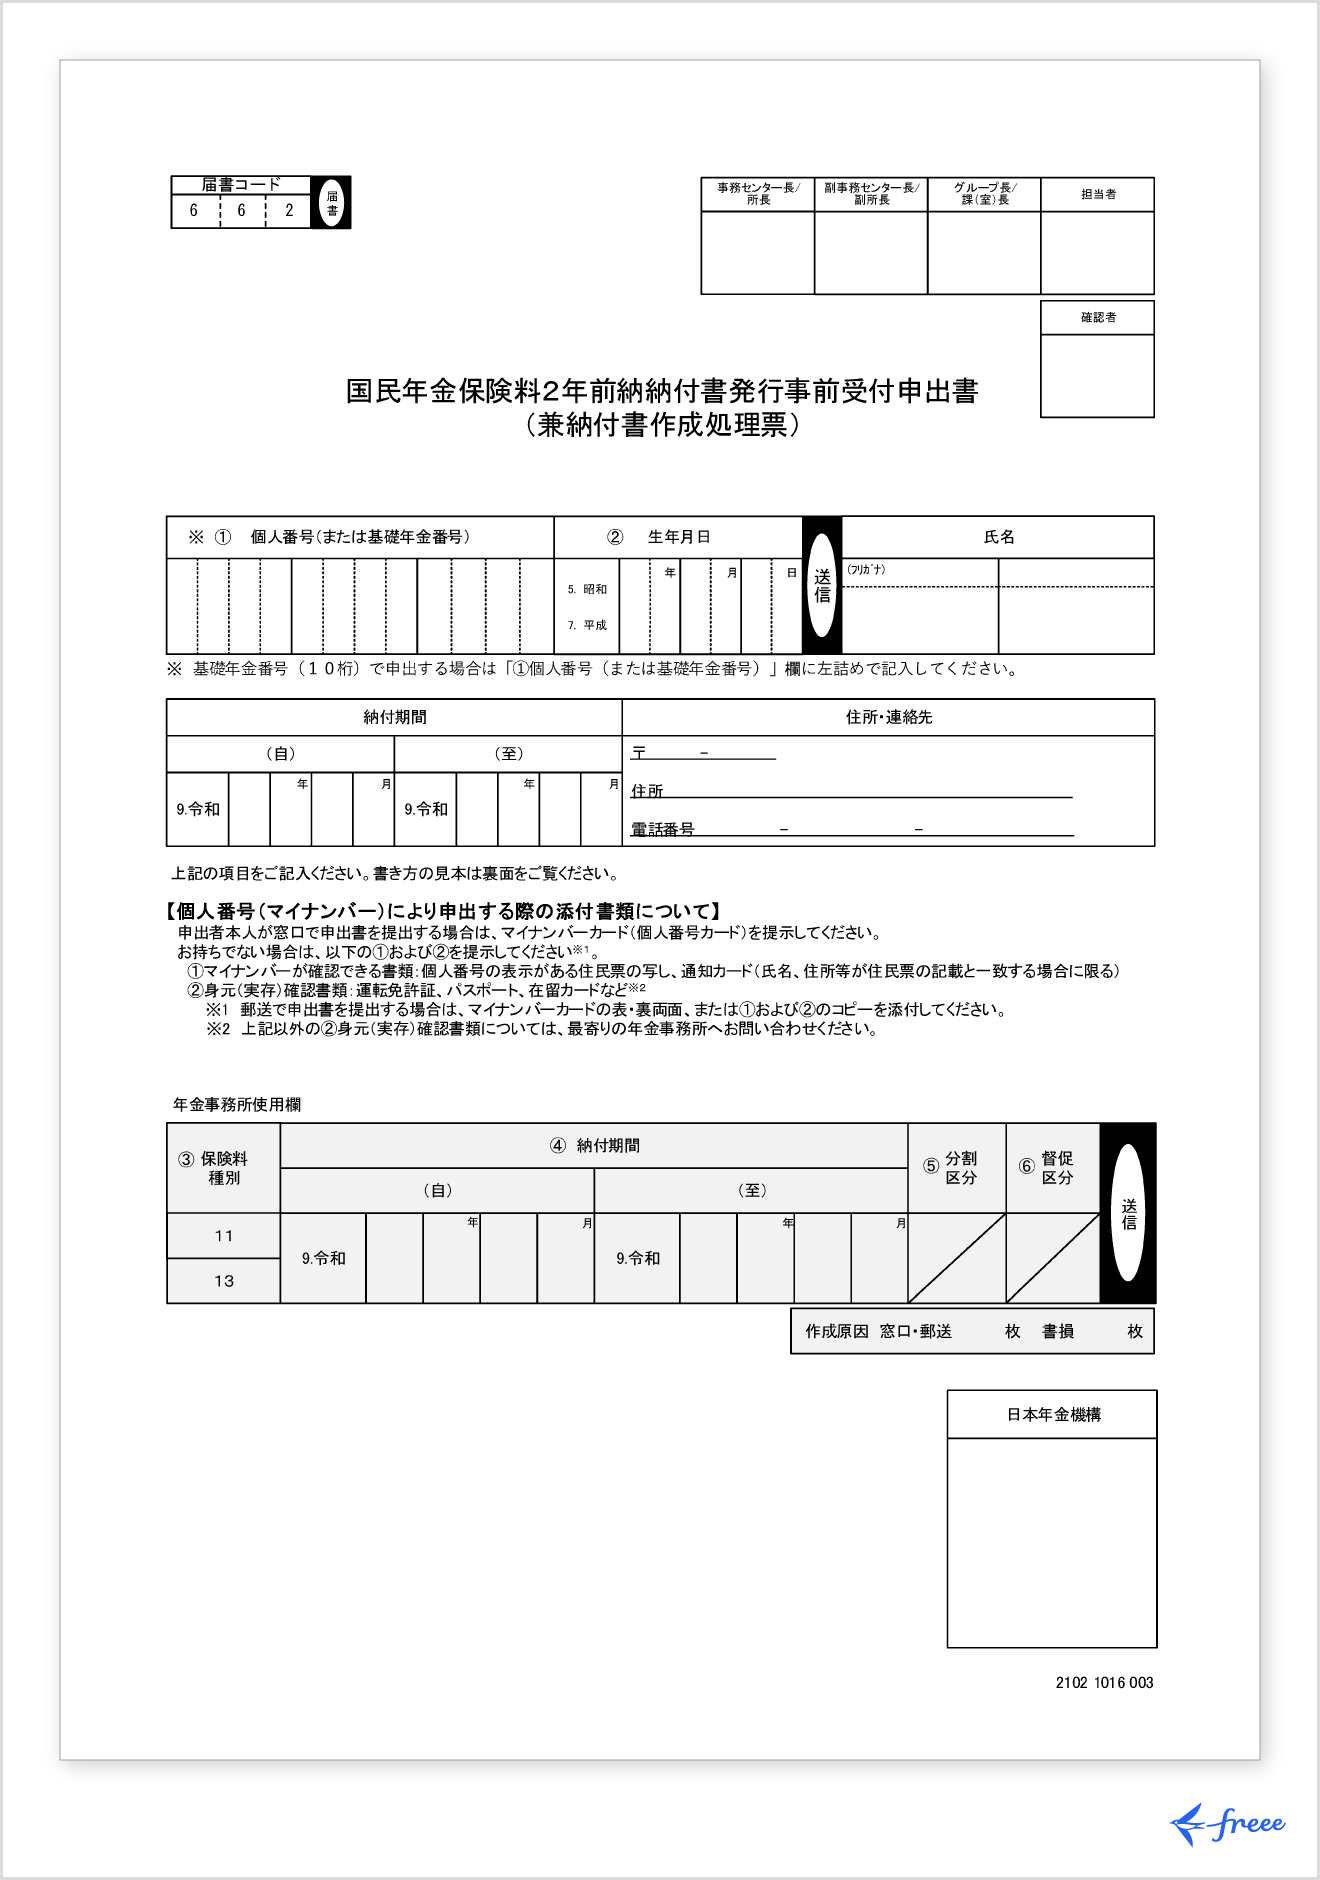
出典:日本年金機構「国民年金保険料2年前納納付書発行事前受付申出書」
生計を一にする家族の保険料も控除の対象になる
生計を一にしている配偶者や親族の国民年金保険料を支払った場合も、支払った人の社会保険料控除の対象にできます。
社会保険料控除に含められるのは、自己と生計を一にしている配偶者・親族(親族は血族6親等・姻族3親等までです)の分までです。
「生計を一にする」状態であれば、同居していない親族の分も対象になり得ます。また、社会保険料控除では、親族に一定の収入がある場合でも、要件を満たせば控除の対象にすることが可能です。
別居している親族であっても、生活費などを継続的に援助しており、生計を一にしていると認められる場合は、その親族の国民年金保険料を支払った人が社会保険料控除の適用を受けられます。
なお、会社員などで勤務先の年末調整を受ける場合は、確定申告をしなくても、保険料控除申告書に記入し、控除証明書などを添付または提示することで控除を受けることが可能です。
また、生計を一にする家族の分も2年前納制度を利用できます。家族分を含めて2年前納制度を活用すれば、より大きな節税効果や割引が期待できます。
未納分の保険料を納付した場合も控除の対象になる
保険料を納めなかった期間がある場合でも、納付期限から2年以内であれば国民年金保険料を納めることが可能です。未納分の保険料を納付した場合も、その年に実際に納付した金額は社会保険料控除の対象になります。
出典:日本年金機構「保険料を納めなかった期間がありますが、今から納めることができますか。」
出典:政府広報オンライン「国民年金保険料は、全額、社会保険料控除の対象です。未納分があるかたは年内に納付しましょう」
まとめ
国民年金保険料は、社会保険料控除の対象となり、1年間に支払った全額を所得から差し引けます。
控除を受けるには、確定申告書の第一表・第二表に必要事項を記入し、日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」を添付または提示して申告します。
国民年金保険料による社会保険料控除は、2年前納制度の活用や、生計を一にする家族の保険料を負担した場合の控除などで節税の幅を広げることも可能です。確実に社会保険料控除の適用を受けられるように、不備なく確定申告を行いましょう。
よくある質問
国民年金保険料の確定申告でいくら戻ってくる?
国民年金保険料は社会保険料控除として、所得から差し引かれ、所得税や住民税が軽減されます。具体的な金額としては「控除額 ×(所得税率 + 住民税率)」の分だけ税負担が少なくなります。
国民年金の控除については「国民年金保険料は確定申告で控除できる」をご覧ください。
国民年金保険料の確定申告をしないとどうなる?
社会保険料控除の金額が小さくなり、税負担が大きくなります。
申告のための必要書類や確定申告書の書き方について詳しくは「国民年金の社会保険料控除を受けるための必要書類」「国民年金保険料で控除を受けるための確定申告書の書き方」をご覧ください。
よくある質問
-
国民年金保険料の確定申告でいくら戻ってくる?
国民年金保険料は社会保険料控除として、所得から差し引かれ、所得税や住民税が軽減されます。具体的な金額としては「控除額 ×(所得税率 + 住民税率)」の分だけ税負担が少なくなります。
国民年金の控除については「国民年金保険料は確定申告で控除できる」をご覧ください。
-
国民年金保険料の確定申告をしないとどうなる?
社会保険料控除の金額が小さくなり、税負担が大きくなります。
申告のための必要書類や確定申告書の書き方について詳しくは「国民年金の社会保険料控除を受けるための必要書類」「国民年金保険料で控除を受けるための確定申告書の書き方」をご覧ください。
 監修

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。


