期限後申告とは?延滞税・加算税などのペナルティとやり方を解説
 確定申告


目次
期限後申告とは、確定申告期限を過ぎてから確定申告を行うことです。
確定申告の義務があるにもかかわらず期限内に申告しなかった場合、本来納めるべき税額とは別に、無申告加算税や延滞税が課される可能性があります。そのため、申告漏れに気付いた場合は、1日でも早く期限後申告を行うことが重要です。
本記事では、期限後申告の内容とやり方、確定申告期限を過ぎることによるペナルティ・影響を解説します。また、期限後申告ができる期間や、青色申告への影響についても紹介します。
「期限後申告」は確定申告期限を過ぎてから行う申告
「期限後申告」とは、確定申告期限を過ぎてから確定申告を行うことです。なお、期限後申告に対して、申告期限内に行う確定申告を「期限内申告」といいます。
確定申告は、1年間(1月1日~12月31日)に生じた所得について、翌年2月16日~3月15日※までの間に行う必要があります。
※申告期限が土日祝日に当たる場合は、その翌平日が申告期限となります。
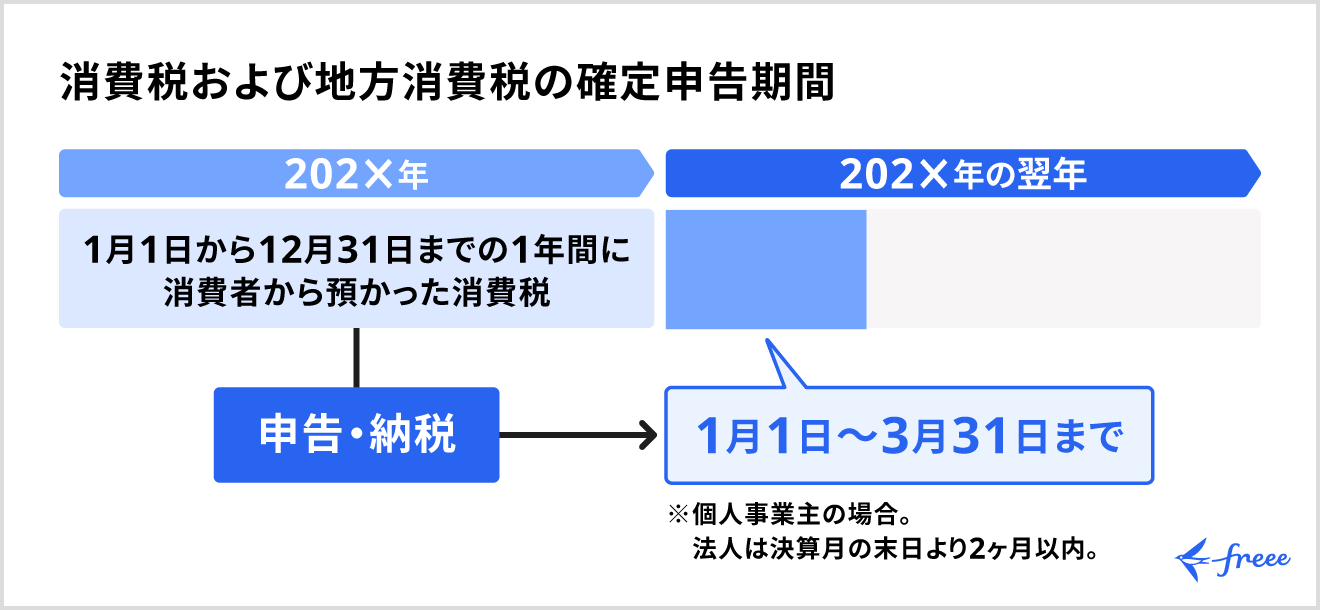
しかし、確定申告が間に合わなかった場合や忘れてしまった場合でも、納税義務がなくなるわけではありません。申告漏れに気付いたら、できるだけ早く期限後申告を行いましょう。
なお、期限内に確定申告書を提出したものの、申告期限を過ぎてから内容の誤りに気付いた場合は、期限後申告ではなく、修正申告または更正の請求により訂正します。申告期限内に誤りに気付いた場合は、正しい内容で確定申告書を作成し直し、期限までに再提出します。
横にスクロール
| 項目 | 内容 |
|---|---|
| 修正申告 | 納める税金を実際より少なく申告していた場合や、還付される税金を実際より多く申告していた場合に、正しい内容へ訂正する手続き |
| 更正の請求 | 納める税金を実際より多く申告していた場合や、還付される税金を実際より少なく申告していた場合に、税務署へ訂正を求める手続き |
期限後申告ができる期間
期限内申告書を提出すべきだった人は、税務署長による決定があるまでは、提出期限後でも期限後申告書を提出できます。
一方、税務署長が更正・決定を行える期間は、原則として法定申告期限から5年です。偽りその他不正の行為により税額を免れた場合や不正に還付を受けた場合などは、7年となります。
なお、確定申告の義務がない給与所得者などが還付を受けるためだけの「還付申告」は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出が可能です。
たとえば、ふるさと納税(ワンストップ特例制度を利用しない場合)や医療費控除、住宅ローン控除(初年度)を受けたい場合などが該当します。
確定申告期限を過ぎた場合のペナルティ
申告期限を過ぎてしまった場合、本来納めるべき税額とは別に、附帯税が課される可能性があります。これらの負担を最小限に抑えるには、申告漏れに気付いた時点で速やかに期限後申告を行う必要があります。
なお、還付を受けるためだけの還付申告は、確定申告期限を過ぎてもペナルティは発生しません。
無申告加算税
期限後申告を行うと、期限内に確定申告を行わなかったことに対して「無申告加算税」が課される場合があります。
無申告加算税の税率は、期限後申告を行ったタイミングや納付すべき税額に応じて、原則5%~30%です。税務調査の事前通知前に自主的に期限後申告を行った場合は5%となる一方、事前通知後や調査による決定を予知した後では税率が高くなります。
以下の表は2023年分以後の所得税に適用される税率です。
横にスクロール
| 期限後申告のタイミング | 50万円以下 | 50万円超300万円以下 | 300万円超 |
|---|---|---|---|
| 税務調査の事前通知前 | 5% | ||
| 税務調査の事前通知後 (調査による決定を予知する前) |
10% | 15% | 25% |
| 税務調査後 (調査による決定を予知した後) |
15% | 20% | 30% |
なお、期限後申告であっても、以下の両方を満たす場合は無申告加算税が課されません。
無申告加算税が課されない場合
- 期限後申告が法定申告期限から1ヶ月以内に自主的に行われている
- 期限内申告する意思があったと認められる一定の場合に該当する
延滞税
期限後申告によって納める税額には、法定納期限の翌日から納付した日までの日数に応じて延滞税が課されます。延滞税の割合は以下のとおりです。
横にスクロール
| 期間 | 延滞税の割合 |
|---|---|
| 納期限までの期間および納期限※の翌日から2ヶ月を経過する日まで | 年7.3%と「延滞税特例基準割合+1%」のいずれか低い割合(2026年1月1日~12月31日は年2.8%) |
| 納期限の翌日から2ヶ月を経過した日以後 | 年14.6%と「延滞税特例基準割合+7.3%」のいずれか低い割合(2026年1月1日~12月31日は年9.1%) |
※期限後申告の場合は申告書を提出した日
重加算税
税額などの計算の基礎となる事実の全部または一部を隠ぺい・仮装した場合、重加算税の対象となることがあります。この場合、無申告加算税に代えて、原則40%の重加算税が課されます。
期限後申告をせずに放置するリスク
確定申告の義務があるにもかかわらず期限後申告をせずに放置すると、税務調査の対象となる可能性があり、調査で無申告が判明した場合は、無申告加算税や延滞税が課されることがあります。
また、税務署が調査に基づいて所得や納める税額を決めることができる期間は、原則として法定申告期限から5年です。偽り・不正の行為があった場合などは、7年となります。
延滞税は納付までの日数に応じて課され、無申告加算税も申告のタイミングなどによって税率が異なるため、申告漏れに気付いた時点でできるだけ早く期限後申告を行うことが重要です。
さらに、確定した税金を納付しない場合は督促が行われ、それでも納付されない場合は、預貯金や給与の一部などの財産が差し押さえられる可能性があります。
国税庁によると、令和6事務年度に行われた所得税無申告者に対する実地調査(特別・一般)は4,812件でした。また、所得税の追徴税額は1件あたり524万円、総額252億円で、いずれも過去最高となっています。
出典:e-Gov法令検索「国税徴収法(昭和三十四年法律第百四十七号)」
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」
期限後申告による青色申告への影響
青色申告者が確定申告の期限に間に合わず、期限後申告を行うと、青色申告の優遇措置の一部が受けられなくなります。主な影響は以下のとおりです。
期限後申告による青色申告への影響
- 65万円または55万円の青色申告特別控除が受けられない
- 純損失の繰戻し還付が受けられない
期限後申告では青色申告特別控除額が減額される
期限後申告では、65万円または55万円の青色申告特別控除が受けられず、10万円の青色申告特別控除の対象となります。
青色申告特別控除を受けるための条件は、それぞれ以下のとおりです。
横にスクロール
| 青色申告特別控除額 | 適用条件 |
|---|---|
| 55万円控除 |
・不動産所得(事業的規模)または事業所得を生ずべき事業を営んでいる ・複式簿記で記帳している ・現金主義による所得計算の特例を選択していない ・必要書類を添付し、確定申告書に青色申告特別控除の適用額を記入している ・申告期限内に確定申告書を提出している |
| 65万円控除 |
・55万円控除の要件を満たしている ・e-Taxで確定申告書と青色申告決算書を提出している、または優良な電子帳簿の要件を満たして保存し、所定の届出書を提出している |
| 10万円控除 | ・55万円控除、65万円控除の要件に該当しない |
なお、令和8年度税制改正により、令和9年(2027年)分以後の所得税については、青色申告特別控除の控除額が65万円・75万円・10万円に見直されます。65万円・75万円の控除には期限内申告が要件となるため、期限後申告ではこれらの控除は受けられません。
純損失の繰戻し還付が受けられない
期限後申告では、純損失の繰戻し還付を受けることができません。
純損失の繰戻し還付とは、前年が黒字で本年が赤字の場合に、本年に生じた純損失の金額を前年分の所得金額から控除し、前年分の所得税の還付を受ける制度です。前年も青色申告書を提出している青色申告者が対象となります。
繰戻し還付を受けるには、申告期限内に確定申告書および「純損失の金額の繰戻しによる所得税の還付請求書」の提出が必要です。
なお、純損失の繰越控除は、損失が生じた年分およびその後も連続して確定申告書を提出するなどの要件を満たせば、期限後申告でも適用できる場合があります。
出典:国税庁「A1-4 純損失の金額の繰戻しによる所得税の還付請求手続」
出典:e-Gov法令検索「所得税法(昭和四十年法律第三十三号)」
期限後申告のやり方
期限後申告のやり方は、原則として通常の確定申告(期限内申告)と変わりません。流れは以下のとおりです。
期限後申告の流れ
- 確定申告書を作成する
- 税務署に提出する
- 所得税を納付する
確定申告書は国税庁ホームページでダウンロードできるほか、国税庁「確定申告書等作成コーナー」で作成することも可能です。確定申告書と必要書類をそろえ、以下の方法で提出します。
確定申告書の提出方法
- e-Tax(電子申告)
- 郵送
- 税務署へ直接持参
e-Tax(国税電子申告・納税システム)を利用して期限後申告を行えば、自宅にいながらオンラインで申告書を作成・提出できます。
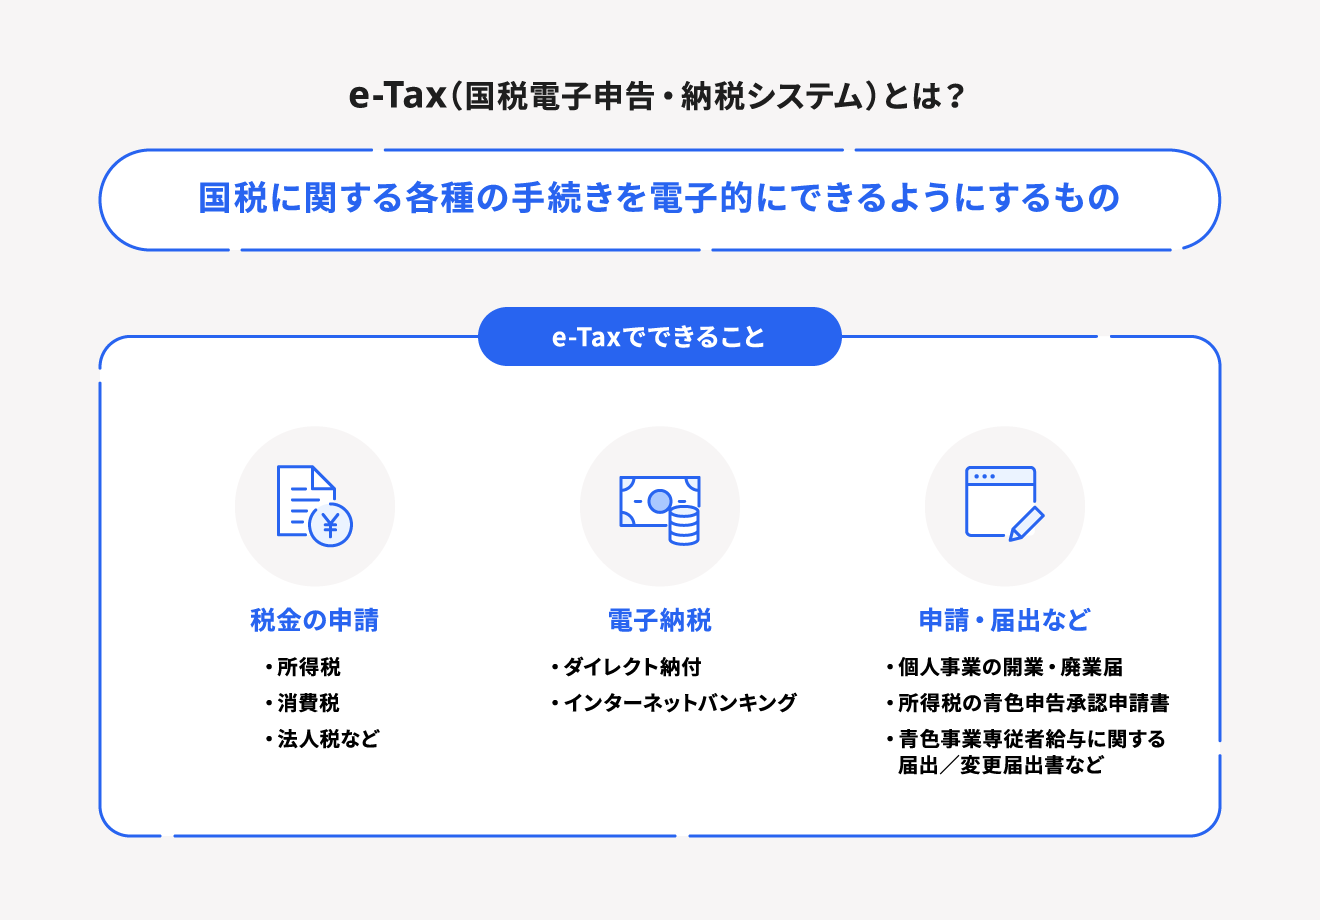
なお、期限後申告によって納める税金は、申告書を提出した日が納期限です。そのため、申告書を提出した日に納付手続きを行う必要があります。
流れや必要書類について、詳しくは関連記事をご覧ください。
出典:国税庁「確定申告書等の様式・手引き等(令和7年分の所得税及び復興特別所得税の確定申告分)」
出典:国税庁「インターネットを利用して申告や納税などの手続をしたいとき」
まとめ
期限後申告は、確定申告期限を過ぎてから行う申告のことです。確定申告期限に間に合わなかった場合でも、納税義務がなくなるわけではありません。
申告・納税を怠ると、無申告加算税や延滞税などが課される可能性があります。また、青色申告者が期限後申告を行う場合は、65万円または55万円の青色申告特別控除を受けられず、10万円の青色申告特別控除の対象となるほか、純損失の繰戻し還付を受けられないなどの影響があります。
申告漏れに気付いた場合は、必要書類を準備し、できるだけ早く期限後申告と納付の手続きを行いましょう。
参考文献
▶e-Gov法令検索「国税通則法(昭和三十七年法律第六十六号)」
▶国税庁「No.2024 確定申告を忘れたとき」
よくある質問
-
期限後申告はいつまでできる?
期限内申告書を提出すべきだった人は、税務署長による決定があるまでは、提出期限後でも期限後申告書を提出できます。
詳しくは記事内「期限後申告ができる期間」をご覧ください。
-
確定申告期限を過ぎるとどうなる?
確定申告の義務があるにもかかわらず期限内に申告しなかった場合は無申告加算税、法定納期限までに納付しなかった場合は延滞税が課される可能性があります。
詳しくは記事内「確定申告期限を過ぎた場合のペナルティ」をご覧ください。
 監修
松浦 絢子
松浦綜合法律事務所代表。京都大学法学部、一橋大学法学研究科法務専攻卒業。東京弁護士会所属(登録番号49705)。法律事務所や大手不動産会社、大手不動産投資顧問会社を経て独立。IT、不動産、相続、金融取引など幅広い相談に対応している。さまざまなメディアにおいて多数の執筆実績がある。