個人事業主は扶養に入れる?要件やいくらから外れるかも解説
 個人事業主


目次
【無料で開業届作成】
個人事業主のそばに、freee

個人事業主であっても、配偶者の扶養に入ることは可能です。
所得税法上の扶養に入ることで配偶者控除や配偶者特別控除が適用され、配偶者側の税負担が軽減されます。また、社会保険上の扶養に入れば、本人が社会保険料を負担せずに済むメリットもあります。
ただし、個人事業主が配偶者の扶養に入るためには、所得上限などの要件を満たす必要があるため、あらかじめ仕組みを把握しておくことが必要です。
本記事では、所得税法上および社会保険上で個人事業主が配偶者の扶養に入る要件とメリットを解説します。
個人事業主でも配偶者(妻・夫)の扶養に入れる
個人事業主であっても、配偶者の扶養に入ることは可能です。税務署に「開業届」を提出しただけで、直ちに扶養から外れることはありません。たとえば、個人事業主である妻が夫の扶養に入ったり、個人事業主である夫が妻の扶養に入ったりできます。
一般的に「扶養」とは、以下の2つを指します。
横にスクロール
| 項目 | 内容 |
|---|---|
| 所得税法上の扶養 | 扶養者(納税者)が所得控除(配偶者の場合は配偶者控除または配偶者特別控除、配偶者以外の親族は扶養控除)の適用を受けること |
| 社会保険上の扶養 | 扶養者(被保険者)の社会保険に被扶養者として加入すること |
配偶者の扶養に入るためには、所得税法上・社会保険上で、それぞれ定められた要件を満たす必要があります。
青色申告者であっても配偶者の扶養の対象となる
個人事業主として開業し青色申告者となった場合でも、所得上限などの要件を満たしていれば配偶者の扶養に入ることができます。
また、青色申告者に認められている「青色申告特別控除」は、配偶者の扶養に入っている場合でも、適用要件を満たせば受けられます。なお、青色申告特別控除とは、青色申告者本人が所得を計算する際に適用できる税制上の優遇措置のひとつです。
個人事業主が配偶者(妻・夫)の扶養に入る要件
個人事業主が配偶者の扶養に入るためには、一定の要件を満たしていなければなりません。所得税法上の扶養と社会保険上の扶養では、それぞれ要件が異なります。
所得税法上の扶養に入る要件
配偶者(納税者)が配偶者控除を受けるためには、扶養に入る個人事業主がその年の12月31日時点で以下の4つの要件を全て満たしている必要があります。さらに、控除を受ける配偶者(納税者)の年間の合計所得金額が1,000万円以下であることも条件です。
配偶者控除の対象になるための扶養親族の要件
- 民法上の配偶者であること
※
- 納税者と生計を一にしていること
- その年の合計所得金額が62万円以下であること(給与収入のみの場合は136万円以下)
- 青色申告の事業専従者として給与を受けていない、または白色申告の事業専従者でないこと
※内縁関係の場合は対象外
配偶者控除の控除額は、2026年分では以下のとおりです。
横にスクロール
| 配偶者(納税者)の 合計所得金額 |
控除額 ※扶養に入る個人事業主が70歳未満の場合 (その年の12月31日時点で) |
控除額 ※扶養に入る個人事業主が70歳以上の場合 (その年の12月31日時点で) |
|
|---|---|---|---|
| 所得税 | 900万円以下 | 38万円 | 48万円 |
| 900万円超 950万円以下 |
26万円 | 32万円 | |
| 950万円超 1,000万円以下 |
13万円 | 16万円 | |
| 住民税※1 | 900万円以下※2 | 最高33万円 | 最高38万円 |
※1 東京都の場合
※2 配偶者(納税者)の合計所得金額が900万円超の場合、控除額は逓減・消失
出典:国税庁「No.1191 配偶者控除」
出典:東京都主税局「個人住民税 | 税金の種類」
扶養に入る個人事業主の年間の合計所得金額が62万円を超える場合、配偶者は配偶者控除を受けることができません。ただし、62万円超133万円以下で一定の要件を満たす場合は、配偶者特別控除を受けられます。
配偶者特別控除についても、納税者本人の合計所得金額が1,000万円以下であることや、生計を一にしていることなどが要件です。
所得税に関する配偶者特別控除の控除額は、扶養に入る個人事業主と配偶者の合計所得金額に応じて変動します。控除額は以下のとおりです。
<所得税の配偶者特別控除の控除額>
横にスクロール
| 配偶者(納税者)の合計所得金額 | ||||
|---|---|---|---|---|
| 900万円以下 | 900万円超 950万円以下 |
950万円超 1,000万円以下 |
||
| 扶養に入る 個人事業主の 合計所得金額 |
62万円超85万円以下 | 38万円 | 26万円 | 13万円 |
| 85万円超90万円以下 | ||||
| 90万円超95万円以下 | ||||
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 | |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 | |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 | |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 | |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 | |
| 120万円超123万円以下 | 11万円 | 8万円 | 4万円 | |
| 123万円超125万円以下 | ||||
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 | |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 | |
出典:国税庁「No.1195 配偶者特別控除」
出典:国税庁「No.1410 給与所得控除」
出典:国税庁「No.1100 所得控除のあらまし」
住民税に関する配偶者特別控除の控除額も、扶養に入る個人事業主と配偶者(納税者)の合計所得金額に応じて変動します。配偶者(納税者)の合計所得金額が900万円以下の場合は、以下の控除が適用されます。
<住民税※1の配偶者特別控除の控除額>
| 配偶者(納税者)の合計所得金額 | 控除額 |
|---|---|
| 900万円以下 ※2 |
最高33万円 |
※1 東京都の場合
※2 配偶者(納税者)の合計所得金額が900万円超の場合、控除額は逓減・消失
社会保険上の扶養に入る要件
個人事業主が社会保険上の被扶養者となるための要件は、配偶者(被保険者)が加入している健康保険によって異なります。
一般的に、社会保険上の扶養に入るには、年間収入が130万円未満であることが条件です。
横にスクロール
| 扶養認定を受ける方 | 年間収入要件 |
|---|---|
| 60歳未満 | 130万円未満 |
| 60歳以上または障害者 | 180万円未満 |
かつ、以下の収入要件を満たしている必要があります。
横にスクロール
| 項目 | 内容 |
|---|---|
| 配偶者と同一世帯に属している場合 | 年間収入が配偶者(被保険者)の年間収入の半分未満※である |
| 配偶者と同一世帯に属していない場合 | 年間収入が配偶者(被保険者)からの仕送り額未満である |
※個人事業主の収入が配偶者(被保険者)の収入の半分以上であっても、配偶者の年間収入を上回らなければ、被扶養者となれる場合があります。また、配偶者がその世帯の生計維持の中心的役割を果たしていると認められることも条件です。
ここでの「被扶養者の年間収入」とは、被扶養者に該当する時点および認定された日以降の年間の見込み収入額を指します。
なお、年間収入には雇用保険の失業等給付・公的年金・健康保険の傷病手当金・出産手当金も含まれます。
出典:全国健康保険協会「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」
個人事業主が配偶者(妻・夫)の扶養に入るメリット
個人事業主が配偶者の扶養に入ることで得られるメリットを、所得税法上・社会保険上のそれぞれに関して解説します。
【税法上】扶養者の所得税・住民税が軽減される
所得税法上、個人事業主が配偶者の扶養に入ることで、配偶者(納税者)は配偶者控除や配偶者特別控除の適用を受けられます。配偶者控除・配偶者特別控除とは、税金を計算する際に所得金額から一定額を差し引ける所得控除のひとつです。所得控除を受けることで、扶養者の課税所得が減少するため、所得税・住民税の軽減につながります。
親や子どもなど、配偶者以外の親族を扶養している場合は、一定の要件を満たすことで扶養控除の対象となります。
なお、配偶者控除や配偶者特別控除は、扶養者である配偶者が所得控除を受ける仕組みであり、個人事業主本人の所得税がかからないとは限りません。また、所得税がかからない場合でも、住民税の非課税限度額(自治体により異なる)を超えると、個人事業主本人に住民税が課税される場合があります。
【社会保険上】社会保険料の負担がなくなる
社会保険上では、個人事業主が配偶者の扶養に入ることで、2つのメリットが得られます。
ひとつは、20歳以上60歳未満の個人事業主が、厚生年金保険に加入する配偶者の扶養に入り、国民年金の第3号被保険者となった場合、国民年金保険料を自身で納付する必要がない点です。
第1号被保険者の国民年金保険料は毎年度見直されており、2026年度は月額1万7,920円です。
もうひとつは、配偶者(被保険者)の健康保険に被扶養者として加入できる点です。被扶養者は追加の費用負担なしに健康保険の給付を受けられます。
出典:厚生労働省「3 第3号被保険者制度」
出典:日本年金機構「国民年金保険料」
個人事業主が配偶者(妻・夫)の扶養に入るか検討する際のポイント
個人事業主は所得税法上、社会保険上それぞれで要件を満たしていれば、配偶者の扶養に入ることができます。
配偶者の扶養に入るかどうか検討する際には、以下の点を踏まえておくとよいでしょう。
個人事業主は税法上の「136万円の壁」「169万円の壁」がない
配偶者控除や配偶者特別控除に関する「136万円の壁」や「169万円の壁」は、給与収入を基準とした金額です。
パートやアルバイトなどの給与所得者には給与所得控除があるため、扶養に入る人の給与収入が136万円以下であれば、配偶者控除の所得要件を満たします。
給与所得の計算例
- 1,360,000円(給与収入) - 740,000円(給与所得控除) = 620,000円(給与所得)
また、給与収入が136万円を超えて169万円以下であれば、一定の要件を満たすことで配偶者特別控除を満額受けられます。169万円を超えると控除額が段階的に減少し、207万円を超えると配偶者特別控除の対象外です。これがいわゆる「169万円の壁」です。
一方、個人事業主には給与所得控除がないため、「136万円の壁」や「169万円の壁」は基準となりません。個人事業主の場合は「売上」ではなく、「所得金額」をもとに、控除の対象となるかどうかが判定されます。
事業所得の計算方法
- 事業所得 = 売上 - 必要経費
なお、配偶者控除は従来「103万円の壁」が基準でしたが、2025年分から「123万円の壁」に、2026年分から「136万円の壁」に引き上げられました。
扶養の要件は、「個人事業主が配偶者(妻・夫)の扶養に入る要件」でご確認ください。
【関連記事】
アルバイトはいくらから所得税がかかる?確定申告の必要性や注意点を解説
青色申告特別控除を受けることで税法上の扶養に入れる場合がある
青色申告者は、青色申告特別控除を受けることで、合計所得金額を抑えられる場合があります。
一定の要件を満たしたうえで青色申告特別控除を受けると、事業所得を計算する際に最大65万円を控除できます。たとえば、売上250万円、必要経費125万円、青色申告特別控除65万円の場合、事業所得の金額は以下のとおりです。
青色申告特別控除の計算例
- 2,500,000円 - 1,250,000円 - 650,000円 = 600,000円
このように、青色申告特別控除を受けた結果、配偶者控除や配偶者特別控除の所得要件を満たす可能性があります。
社会保険上の扶養に入るうえで意識すべきは「130万円の壁」
個人事業主が社会保険上の扶養に入るうえで意識すべきは、被扶養者要件である「年間収入130万円未満」、いわゆる「130万円の壁」です。
この「年間収入」は、所得税法上の「所得」とは必ずしも一致しません。たとえば、加入する健康保険によっては、売上から「直接的必要経費」を差し引いた金額で判定される場合があります。
年間収入の計算例
- 収入 = 売上 - 直接的必要経費
直接的必要経費とは、製造業の原材料費や小売業の仕入代など、事業を行ううえで最低限必要とされる経費です。具体的な取り扱いは、扶養者が加入している健康保険への確認が必要です。
扶養に入ることが必ず得というわけではない
個人事業主として配偶者の扶養に入ることが、世帯にとって必ず得になるわけではありません。
配偶者控除の対象となるためには年間の合計所得金額が62万円以下、配偶者特別控除の対象となるためには133万円以下である必要があります。社会保険上の扶養に入る場合は、原則として年間収入130万円未満が基準です。
収入を抑えるかどうかは、配偶者控除・配偶者特別控除の控除額や社会保険料の負担などを踏まえて検討する必要があります。以下では、個人事業主が配偶者控除の対象となる場合と、配偶者特別控除の対象からも外れる場合について、配偶者側の税負担を比較します(2026年分として試算)。
- 配偶者(扶養者)の給与所得:450万円
- 基礎控除:104万円(住民税43万円)
- 社会保険料控除:70万円
- 東京都に在住
※記載していない項目は考慮していません。
個人事業主が配偶者控除の対象となる場合、配偶者の所得税・住民税はそれぞれ以下のとおりです。
横にスクロール
| 項目 | 内容 |
|---|---|
| 所得税 | 課税所得金額:4,500,000円 - 1,040,000円 - 700,000円 - 380,000円(配偶者控除額) = 2,380,000円 所得税額:2,380,000円 × 10% - 97,500円 = 140,500円 |
| 住民税 | 課税所得金額:4,500,000円 - 430,000円 - 700,000円 - 330,000円(配偶者控除額) = 3,040,000円 住民税額:3,040,000円 × 10% = 304,000円 |
| 合計 | 444,500円 |
一方、個人事業主が配偶者控除・配偶者特別控除の対象外となる場合、配偶者の所得税・住民税は以下のとおりです。
横にスクロール
| 項目 | 内容 |
|---|---|
| 所得税 | 課税所得金額: 4,500,000円 - 1,040,000円 - 700,000円 = 2,760,000円 所得税額:2,760,000円 × 10% - 97,500円 = 178,500円 |
| 住民税 | 課税所得金額:4,500,000円 - 430,000円 - 700,000円 = 3,370,000円 住民税額:3,370,000円 × 10% = 337,000円 |
| 合計 | 515,500円 |
上記のケースでは、個人事業主が配偶者控除の対象となる場合、配偶者控除・配偶者特別控除の対象外となる場合と比べて、配偶者の所得税・住民税が7万1,000円軽減されます。上記はあくまで簡易的な試算であるため、個人事業主本人の所得金額や社会保険料の負担も含め、世帯全体の手取りで判断する必要があります。
扶養内で働く個人事業主の配偶者が確定申告する方法
個人事業主本人の配偶者が確定申告で配偶者控除や配偶者特別控除を申告するには、確定申告書の第一表と第二表内に必要な情報を記入して提出します。
第一表では「所得から差し引かれる金額」の「配偶者(特別)控除」の項目を記入します。区分1、区分2、㉑〜㉒欄の記入内容は以下のとおりです。

横にスクロール
| 項目 | 内容 |
|---|---|
| 区分1 | 配偶者控除では記入なし 配偶者特別控除では「1」を記入 |
| 区分2 | 配偶者が国外居住親族と認定されている場合にのみ記入(親族関係書類・送金関係書類の両方を給与等の支払者に提出・提示している場合は「2」、それ以外は「1」を記入) |
| ㉑〜㉒欄 | 配偶者控除では、納税者本人の合計所得金額と配偶者である夫もしくは妻の年齢に応じて決まる控除額を記入 配偶者特別控除では、控除を受ける納税者本人の合計所得金額と配偶者の合計所得金額に応じて決まる控除額を記入 |
出典:国税庁「手順3 所得から差し引かれる金額(所得控除)を計算する」
なお、配偶者特別控除を受ける際には、「57欄」に配偶者の合計所得金額を記入します。

第二表では、「配偶者や親族に関する事項(⑳~㉔、㉟、㊵)」の欄に、配偶者の氏名・個人番号(マイナンバー)・生年月日を記入します。なお、配偶者が以下のいずれかに該当する場合は、当てはまる項目に◯を付けます。

横にスクロール
| 項目 | 記入欄(◯を付ける欄) | 記入する対象者 |
|---|---|---|
| 障害者 | 障 | 配偶者が障害者である場合 |
| 特障 | 配偶者が特別障害者である場合 | |
| 国外居住 | 国外 | 配偶者が国外居住親族である場合 |
| 年調 | 配偶者が国外居住親族で、年末調整において配偶者(特別)控除または障害者控除の適用を受けている場合 | |
| 住宅 | 特個 | 住宅借入金等特別控除または子育て対応改修工事等に係る住宅特定改修特別税額控除において、控除の適用を受ける者が特例対象個人に該当する場合で、その配偶者が同一生計配偶者ではない、かつ配偶者特別控除の対象とされていないとき、その事業専従者ではないとき、またはほかの納税者の扶養控除の対象とされているとき |
| 住民税 | 同一 | 配偶者が同一生計配偶者で、控除の適用を受ける者の合計所得金額が1,000万円を超える場合 |
| 別居 | 配偶者と別居している場合または配偶者が国外居住親族である場合 | |
| その他 | □ | 所得金額調整控除の(1)のFの金額がある場合で、かつ、配偶者がほかの納税者の扶養親族とされており、控除の適用を受ける者の「配偶者(特別)控除」の対象とならない同一生計配偶者であって、特別障害者である場合であるときには「1」を記入 配偶者がほかの納税者の扶養親族または同一生計配偶者とされており、控除の適用を受ける者の「扶養控除」または「障害者控除」の対象とならない扶養親族であり、特別障害者または23歳未満であるときには「1」を記入 |
出典:国税庁「手順3 所得から差し引かれる金額(所得控除)を計算する」
個人事業主が扶養から外れるとどうなる?
個人事業主が所得税法上、配偶者控除や配偶者特別控除の対象外となると、配偶者はこれらの所得控除を受けられなくなり、所得税・住民税の負担が大きくなる場合があります。
また、社会保険上の扶養から外れ、ほかの健康保険に加入していない場合は国民健康保険への加入が必要です。20歳以上60歳未満で厚生年金保険に加入していない場合は、原則として国民年金の第1号被保険者となり、自身で保険料を納付します。
ただし、支払った国民健康保険料や国民年金保険料は社会保険料控除の対象となり、所得から差し引くことができます。
まとめ
個人事業主は、所得税法上の控除対象配偶者となることも、社会保険上の被扶養者となることも可能です。青色申告者であっても、各制度の要件を満たせば対象となります。
ただし、所得税法上と社会保険上では扶養の要件が異なり、各制度で定める所得・収入要件を超えると、控除や社会保険上の扶養の対象外となる場合があります。
配偶者の扶養に入るかどうかは、控除額や社会保険料の負担、個人事業主本人の収入などを踏まえ、世帯全体の手取りで検討することが必要です。メリットや要件を把握したうえで検討しましょう。
参考文献
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
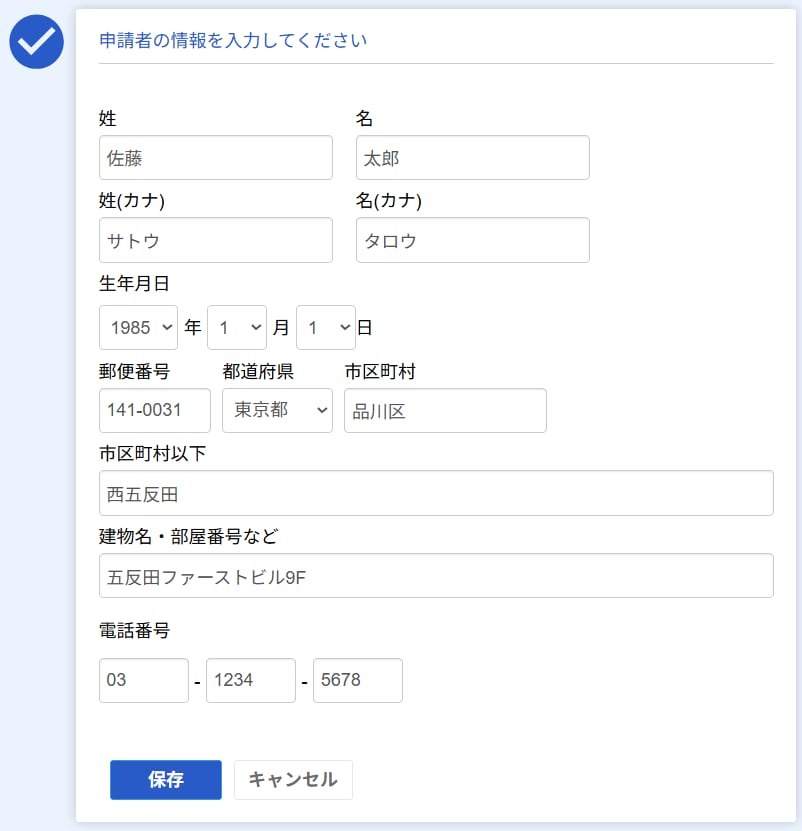
Step1:準備
まずは申請者の情報を入力します。
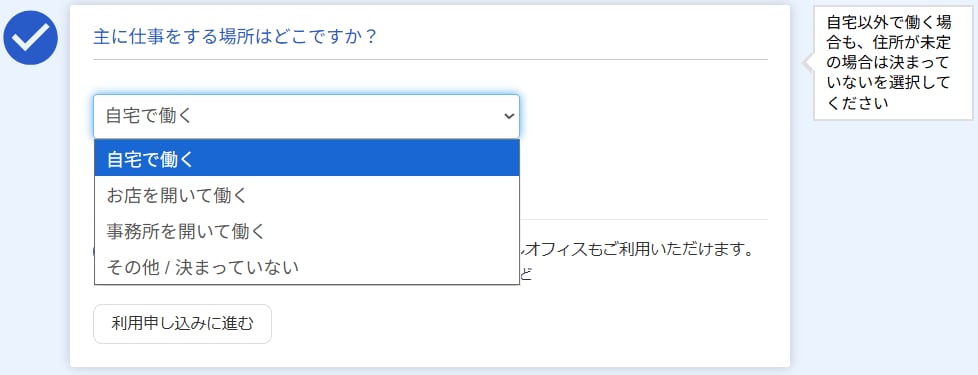
次に、働く場所を選択します。
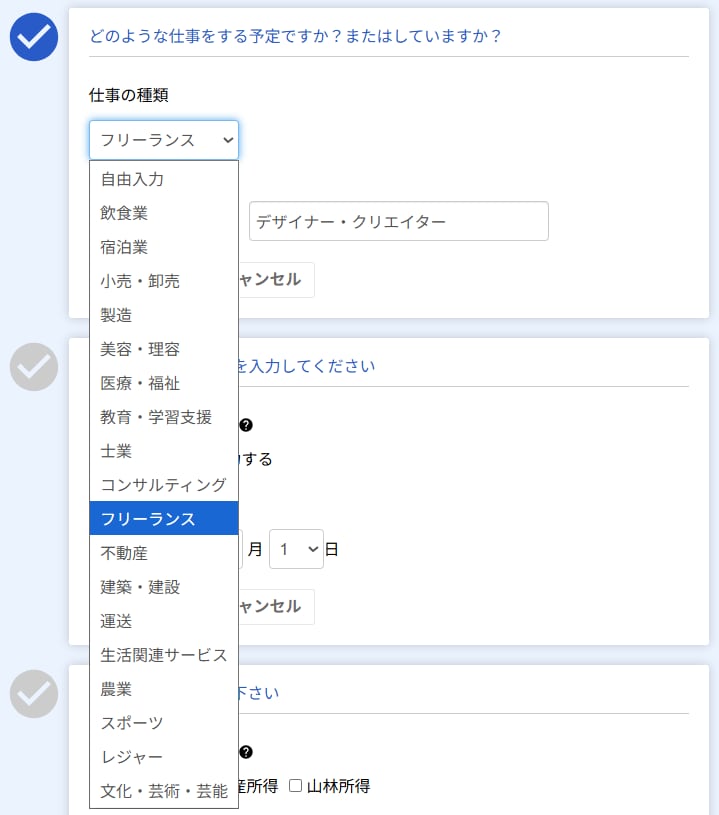
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
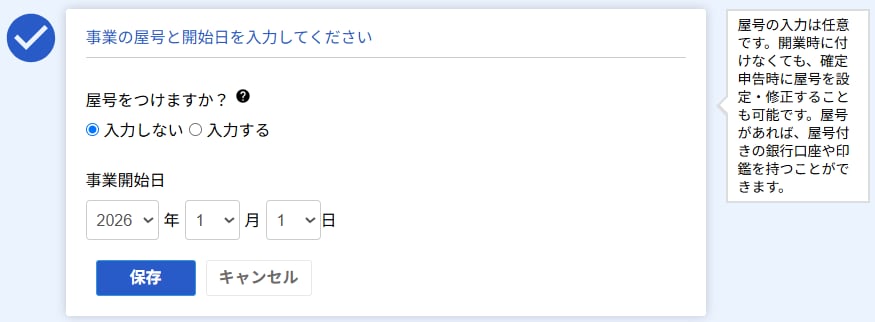
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
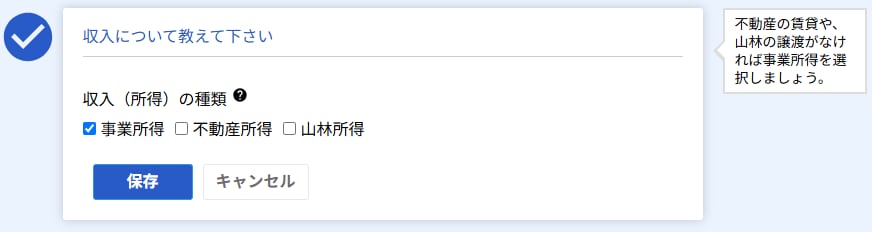
事業所得・不動産所得・山林所得のいずれかを選択します。
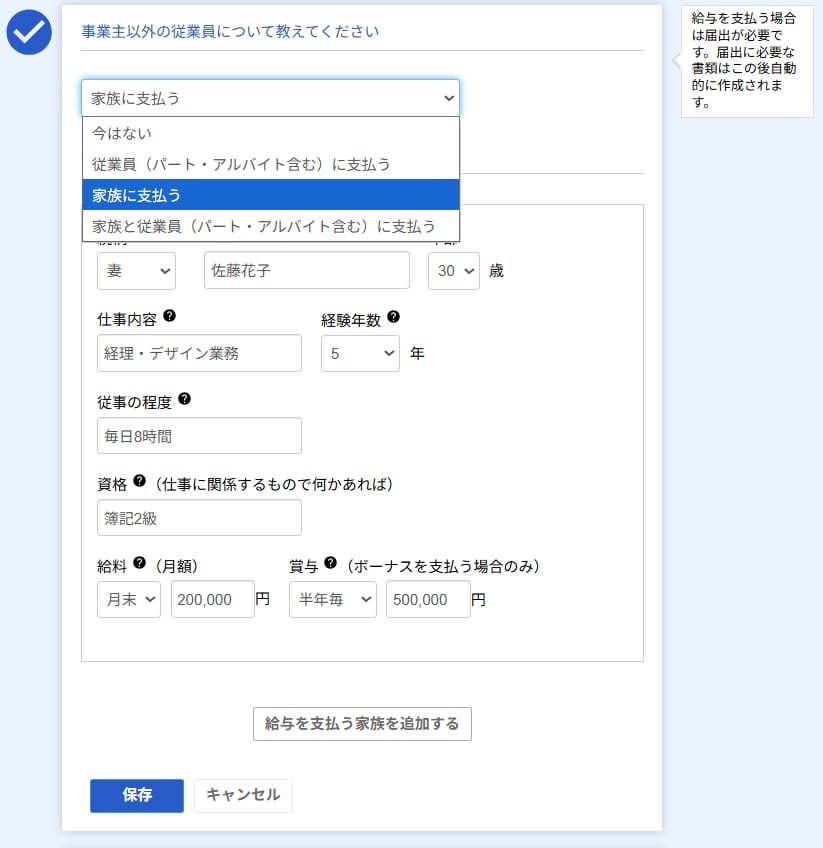
給与を支払う従業員がいる場合は、その詳細を入力します。
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
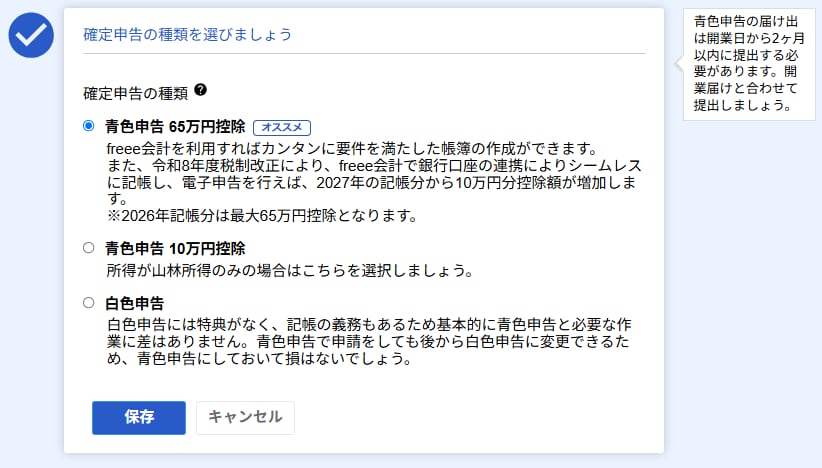
Step2:提出
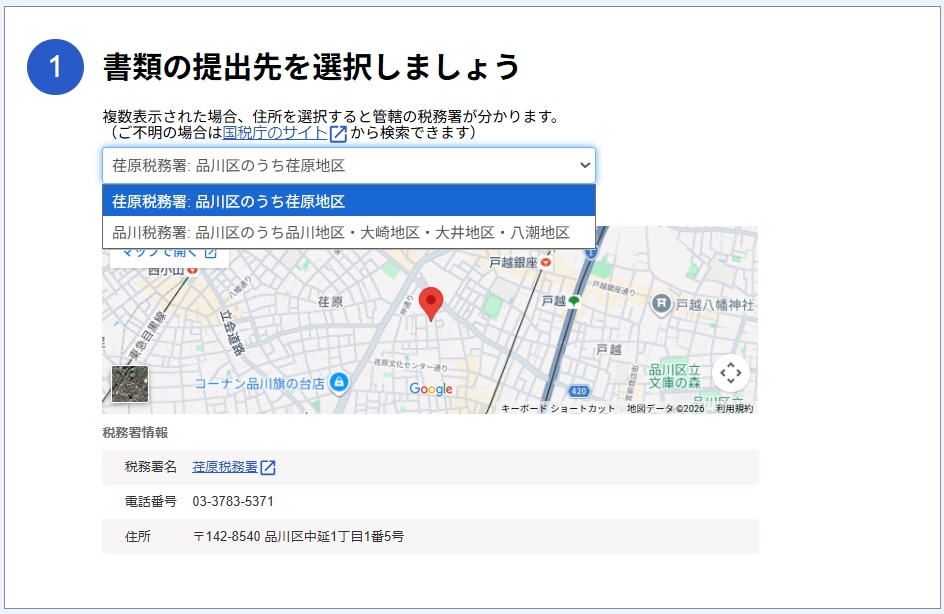
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
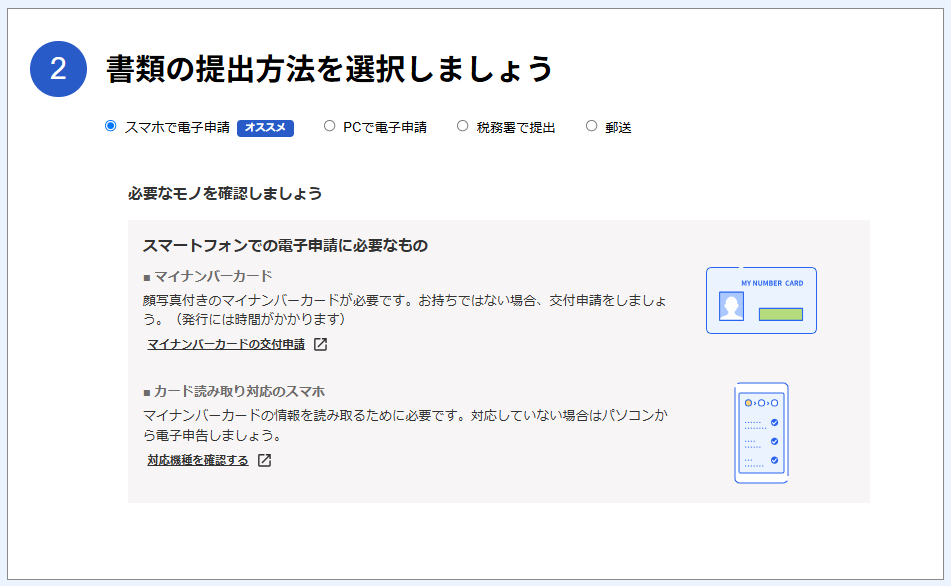
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
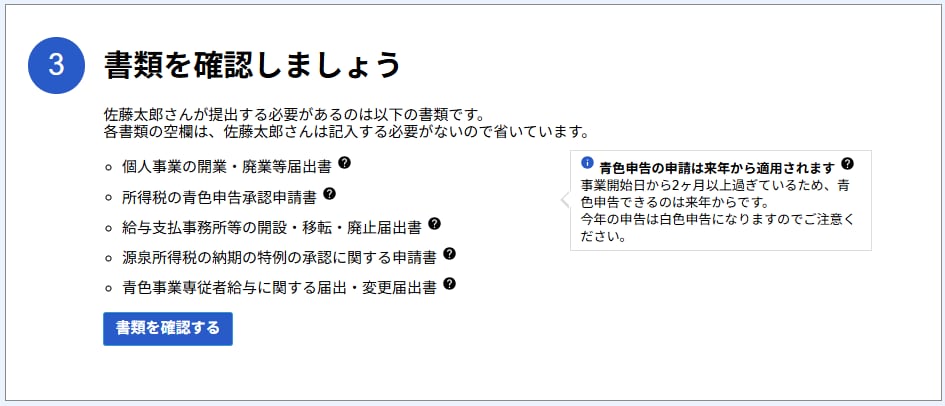
提出前に、必要な書類がそろっているか確認しましょう。
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
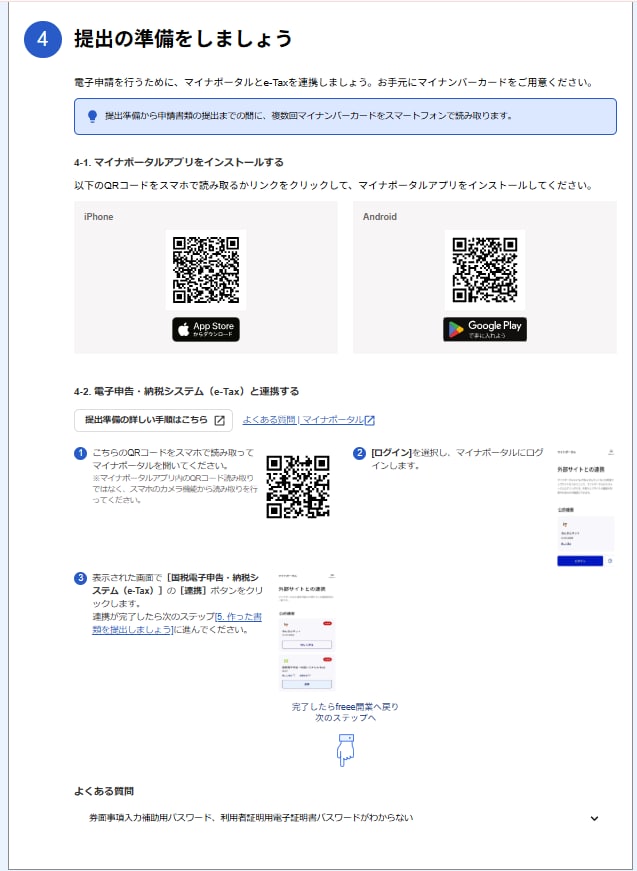
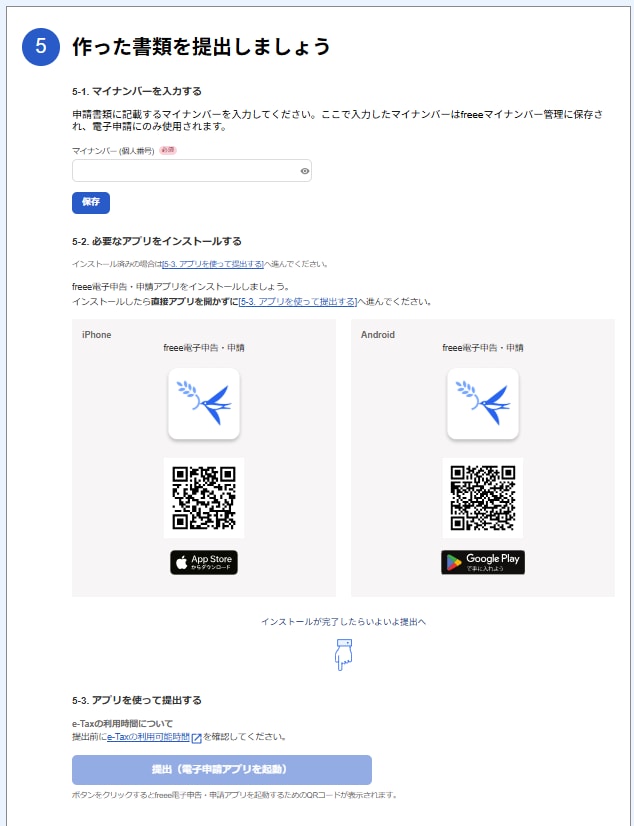
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
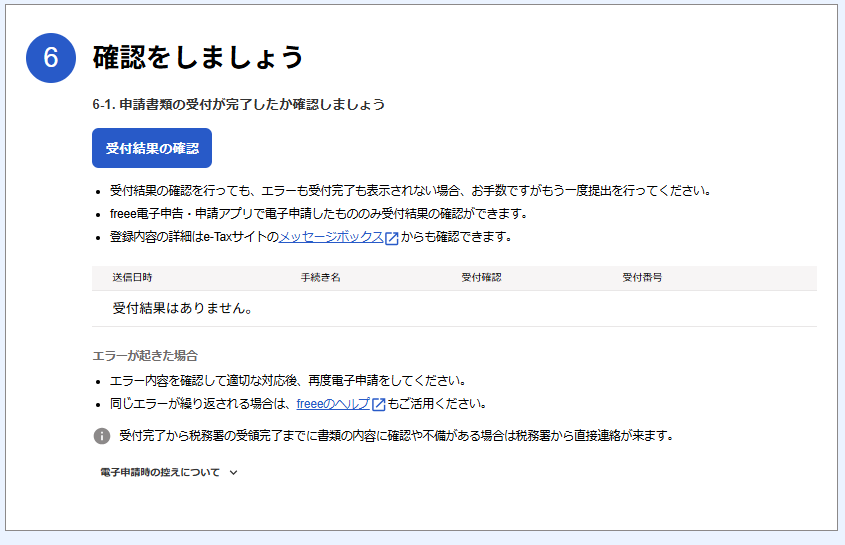
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
個人事業主が配偶者の扶養から外れる年収はいくら?
個人事業主には「136万円の壁」や「169万円の壁」がなく、扶養の基準は、所得税法上と社会保険上で異なります。
所得税法上では、個人事業主本人の年間の合計所得金額が95万円を超えると配偶者特別控除の控除額が段階的に減少し、133万円を超えると対象外です。社会保険上は、原則として年間収入が130万円以上になると被扶養者の要件を満たさなくなります。
詳しくは、記事内「個人事業主は税法上の「136万円の壁」「169万円の壁」がない」「社会保険上の扶養に入るうえで意識すべきは「130万円の壁」」をご覧ください。
-
扶養内で働く個人事業主(自営業)にとって一番得する年収は?
もっとも得する年収(所得金額)は一概にはいえません。所得税法上と社会保険上では扶養の基準が異なり、税金や社会保険料の負担額は所得の状況や扶養者が加入する健康保険などによって変わるためです。
ただし、扶養の基準を理解しておくことで、自分にとって最適な所得の目安を判断しやすくなります。
詳しくは、記事内「個人事業主が配偶者(妻・夫)の扶養に入るか検討する際のポイント」をご覧ください。
-
所得税0円で住民税の通知が来るのはなぜ?
所得税と住民税では、控除額や非課税となる基準が異なるため、所得税が0円でも住民税が課税される場合があります。
詳しくは、記事内「【税法上】扶養者の所得税・住民税が軽減される」をご覧ください。
 監修

鶏冠井 悠二
コンサルタント会社、生命保険会社を経験した後、ファイナンシャルプランナーとして独立。「資産形成を通じて便利で豊かな人生を送って頂く」ことを目指して相談・記事監修・執筆業務を手掛ける。担当分野は資産運用、保険、投資、NISAやiDeCo、仮想通貨、相続、クレジットカードやポイ活など幅広く対応。現在、WEB専門のファイナンシャルプランナーとして活動中。

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。