個人事業主


目次
【無料で開業届作成】
個人事業主のそばに、freee

個人事業主が加入する社会保険は、会社員が加入するものとは種類や内容が異なります。個人事業主は、年齢などの要件に応じて国民年金の加入対象となり、国民健康保険などの公的医療保険への加入も必要です。
また、個人事業主は、社会保険の加入や支払を自分で行う必要があります。社会保険の手続きを正しく行うためにも、制度の概要や加入方法をあらかじめ確認しておきましょう。
本記事では、個人事業主が加入できる社会保険の種類と加入条件、加入方法、メリット・デメリットなどを詳しく解説します。
社会保険とは
社会保険とは、国民の生活や福祉を保障するための公的な保険制度の総称です。
社会保険は以下の5つで構成されています。
社会保険(広義の社会保険)
- 医療保険:業務外の病気やけが・出産などに備える保険で、医療費の一部を負担
- 年金保険:老齢・障害・死亡時に年金給付を行う保険
- 介護保険:要介護状態などになった際に介護サービスを受けるための保険で、65歳以上の人と40~64歳の医療保険加入者が対象
- 雇用保険:失業時や育児・介護休業時などに給付を受けられる保険
- 労災保険:業務上の事故や通勤途上の災害によるけがや病気・死亡に対して給付を行う保険
なお、「社会保険」は文脈によって指す範囲が異なり、健康保険と厚生年金保険を指して用いられる場合もあります。
出典:厚生労働省「社会保険」
出典:厚生労働省「介護保険とは」
出典:厚生労働省「労災保険・雇用保険の特徴」
個人事業主と会社員が加入できる社会保険の違い
会社員は、勤務先が社会保険の適用事業所であり、被保険者の要件を満たす場合は健康保険・厚生年金の加入対象です。介護保険は65歳以上の人と40~64歳の医療保険加入者が対象となります。また、雇用保険は加入要件を満たす労働者が対象で、労災保険は原則として全ての労働者が対象です。
健康保険・厚生年金の保険料は原則として労使折半です。40~64歳の介護保険料は医療保険料とあわせて徴収されます。雇用保険は雇用保険料率に基づいて事業主と労働者双方が負担し、労災保険料は全額事業主負担です。
一方、個人事業主が加入できる社会保険の種類や内容は会社員と異なり、国民健康保険や国民年金などは会社員のような勤務先との労使折半がなく、自身で保険料を負担します。
個人事業主と会社員が加入できる社会保険の違いは下表のとおりです。
横にスクロール
| 社会保険の種類 | 個人事業主 | 会社員 |
|---|---|---|
| 健康保険 | 国民健康保険に加入 | 健康保険組合 または 協会けんぽに加入 |
| 年金保険 | 国民年金に加入 | 厚生年金に加入 |
| 介護保険 | 40~64歳は介護保険料を国民健康保険料とともに支払う | 40~64歳は介護保険料を健康保険料とともに給与天引きで支払う |
| 雇用保険 | 加入対象外 | 雇用保険に加入 |
| 労災保険 | 原則として加入対象外 (一定の要件を満たす場合は特別加入可能) | 労災保険に加入 |
出典:文化庁「社会保障制度」
上記の表のとおり、個人事業主は原則として雇用保険の対象外です。労災保険も通常の労働者としては対象外ですが、一定の要件を満たす場合は特別加入できます。
個人事業主が加入できる社会保険と加入条件
個人事業主が加入できる社会保険は、主に以下の3つです。
個人事業主が加入できる社会保険の種類
- 国民健康保険
- 介護保険
- 国民年金
国民健康保険
日本は、国民皆保険制度を採用しています。国民皆保険制度とは、全ての国民がいずれかの公的医療保険に加入し、お互いの医療費を支え合う制度です。
公的医療保険の種類と対象者は、以下のとおりです。
公的医療保険の種類と対象者
- 健康保険:主に会社員とその被扶養者が対象
- 共済組合:公務員・私立学校教職員などとその被扶養者が対象
- 船員保険:船員が対象
- 後期高齢者医療制度:75歳以上および65~74歳で一定の障害があり認定を受けた人が対象
- 国民健康保険:ほかの医療保険や後期高齢者医療制度などに加入していない人が対象
この5種類のうち、会社員が主に加入するのは「健康保険」です。
一方、個人事業主は、ほかの医療保険や後期高齢者医療制度に加入していない場合、原則として国民健康保険の対象です。国民健康保険以外で個人事業主が加入できる公的医療保険については後述します。
「国民健康保険」と「健康保険」の特徴は以下の表のとおりです。
横にスクロール
| 項目 | 国民健康保険 | 健康保険 |
|---|---|---|
| 保険料の負担割合 | 全額自己負担 | 原則として会社と折半 |
| 医療費負担 | 原則3割負担 | |
| 出産手当金・傷病手当金 | 原則なし | 一定の要件を満たす場合に支給 |
| 保険料の算出 | 前年の所得や加入者数などに基づいて算出 | 標準報酬月額・標準賞与額などに基づいて算出 |
| 支払い方法 | 自分で支払う必要がある | 給与から天引き |
出典:日本医師会「日本の医療保険制度の仕組み」
出典:東京都保健医療局「保険料(税)額について」
国民健康保険は保険料が全額自己負担で、出産手当金や傷病手当金は原則としてありません。さらに、所得や世帯の加入者数などに応じて保険料が算定されるため、加入者数が増えると保険料が増える場合があります。
介護保険
介護保険は、高齢者や要介護者が適切な介護サービスを受けられるよう、社会全体で支えるための制度です。
介護保険の被保険者は、65歳以上の「第1号被保険者」と、40~64歳の医療保険加入者である「第2号被保険者」に分けられます。加入にあたって個別の手続きは原則として必要ありません。
65歳以上(第1号被保険者)の介護保険料は、市区町村が定める基準額をもとに、所得などに応じて決まります。
また、40~64歳(第2号被保険者)の介護保険料は、加入している医療保険の算定方法に基づき、医療保険料と一体的に徴収される仕組みです。
国民健康保険の加入者は、所得や世帯の加入者数などに応じて介護保険料が算定されます。一方、健康保険の加入者は、標準報酬月額・標準賞与額などをもとに介護保険料が決まります。
介護保険サービスの利用者負担は原則1割で、一定以上の所得がある第1号被保険者は2割または3割です。なお、第2号被保険者が介護保険サービスを利用できるのは、特定疾病が原因で要介護・要支援認定を受けた場合に限られます。
国民年金
日本の公的年金制度は、日本国内に住所を有する20歳以上60歳未満の人が加入する「国民年金」と、適用事業所で働く70歳未満の人などが加入する「厚生年金」の2階建て構造になっています。1階部分は国民年金、2階部分は厚生年金です。
厚生年金に加入する会社員は、国民年金の第2号被保険者でもあります。一方、20歳以上60歳未満で厚生年金に加入していない個人事業主は、原則として国民年金の第1号被保険者となり、国民年金保険料を納付します。ただし、厚生年金に加入する配偶者に扶養され、第3号被保険者の要件を満たす場合は、第3号被保険者です。
2026年度の国民年金保険料は月額1万7,920円で、一定期間の保険料を前納すると割引が適用されます。
なお、国民年金保険料の支払が困難な場合は、「免除」や「納付猶予」の制度を利用できます。また、納付した国民年金保険料は、所得税や住民税の「社会保険料控除」の対象です。
出典:日本年金機構「公的年金制度の種類と加入する制度」
出典:日本年金機構「国民年金保険料」
出典:日本年金機構「国民年金保険料の免除制度・納付猶予制度」
個人事業主が加入できない社会保険
個人事業主本人は、事業主として働く場合、原則として厚生年金・雇用保険の加入対象外です。労災保険も通常の労働者としては対象外ですが、一定の要件を満たせば特別加入できます。
事業主としてのみ働き厚生年金に加入していない期間は、厚生年金による年金額の上乗せがありません。また、労災保険に特別加入していない場合、仕事中などの災害は労災保険の給付対象外です。
労災保険には、労働者以外の人でも一定の要件を満たす場合に任意で加入できる特別加入制度があります。
2024年11月1日からは、企業などから業務委託を受けるフリーランスについて、業種・職種を問わず特別加入の対象となりました。このほか、一人親方・特定作業従事者・中小事業主等も、それぞれの要件を満たす場合に特別加入できます。
出典:厚生労働省「労災保険への特別加入」
出典:一般社団法人全国労働保険事務組合連合会「労災保険の特別加入制度」
個人事業主が加入できない社会保険をカバーする方法
個人事業主は、会社員とは加入する社会保険が異なるため、病気・けがや老後などへの保障内容にも違いがあります。不足する保障に備える主な方法は、以下のとおりです。
個人事業主が加入できない社会保険をカバーする方法
- けがや病気に備える:民間保険を活用する
- 老後の資金を準備する:iDeCo(個人型確定拠出年金)や国民年金基金に加入する
- 廃業後の生活資金に備える:小規模企業共済に加入する
けがや病気に備えるためには「民間保険」を活用する
労災保険に特別加入しておらず、雇用保険の対象外である個人事業主は、けがや病気に備えて民間保険を利用する方法があります。
具体的には、入院・手術費用を補償する医療保険や働けなくなったときの収入減を補う就業不能保険、万が一のときに家族の生活を守る生命保険などが選択肢です。
なお、必要以上に保障を重ねると保険料の負担が大きくなるため、必要な保障や保険料を踏まえて選ぶ必要があります。
また、個人事業主本人が支払う生命保険料は、原則として必要経費には算入できません。一定の要件を満たす生命保険料は、確定申告で生命保険料控除の対象になります。
老後の資金を準備するには「iDeCo」や「国民年金基金」に加入する
国民年金に追加して老後に年金を受け取りたい場合は、「iDeCo」や「国民年金基金」を利用する方法があります。
iDeCoは自分で運用商品を選び、運用益が非課税で再投資される私的年金制度です。老齢給付金は原則60歳から受け取ることができ、受取方法は年金または一時金です。金融機関によっては、年金と一時金を組み合わせて受け取れます。
出典:国民年金基金連合会「iDeCo(イデコ)の特徴」
出典:厚生労働省「iDeCoの概要」
一方、国民年金基金は、1口目に終身年金A型・B型のいずれかを選択する制度です。2口目以降は、終身年金に加えて受取期間が定められた確定年金も選べます。掛金額や将来受け取る年金額は、加入時の年齢や選択した給付の型・口数などに応じて決まる仕組みです。
また、iDeCoと国民年金基金は、いずれも掛金全額が所得控除の対象です。ただし、iDeCoは「小規模企業共済等掛金控除」、国民年金基金は「社会保険料控除」の対象となります。
廃業後の生活資金に備えるには「小規模企業共済」に加入する
廃業後の生活資金などに備えたい場合は、「小規模企業共済」を利用する方法があります。
小規模企業共済は、個人事業主や小規模企業の経営者などを対象とした、廃業・退職時の生活資金などを準備するための制度です。掛金を積み立てることで、個人事業主が事業を廃業した場合などに共済金を受け取れます。
個人事業主が事業主として働く場合、原則として雇用保険の対象外です。一方、小規模企業共済に加入していれば、廃業した場合などに共済金を受け取ることができます。
また、小規模企業共済の掛金は全額が「小規模企業共済等掛金控除」の対象です。
出典:独立行政法人中小企業基盤整備機構「小規模企業共済の魅力について」
個人事業主が公的医療保険に加入する方法とメリット・デメリット
個人事業主が公的医療保険に加入する方法には、以下のものがあります。
個人事業主が公的医療保険に加入する方法
- 国民健康保険に加入する
- 退職前の健康保険を任意継続する
- 国民健康保険組合に加入する
- 家族が加入する健康保険の被扶養者になる
国民健康保険に加入する
国民健康保険は、多くの個人事業主が加入する基本的な公的医療保険です。国民健康保険には、以下のようなメリットがあります。
国民健康保険のメリット
- 所得が一定の基準を下回る世帯では、均等割・平等割の軽減を受けられる
- その年に支払った国民健康保険料(税)の全額が社会保険料控除の対象になる
一方で、国民健康保険には以下のようなデメリットがあります。
国民健康保険のデメリット
- 勤務先との保険料の折半がなく、保険料を全額自己負担する
- 被扶養者制度がなく、加入要件を満たす家族にも保険料がかかる
- 所得や世帯の加入者数などに応じて保険料が増える場合がある
国民健康保険の加入手続き
国民健康保険は、ほかの公的医療保険に加入していない人などを対象とした保険制度です。会社員として働いていた人が退職後に個人事業主となり、任意継続や家族の健康保険の被扶養者などにならない場合は、国民健康保険の加入対象となります。
国民健康保険の加入手続きに必要な書類は自治体によって異なります。主な書類の例は以下のとおりです。
国民健康保険の加入時に必要な書類例
- 本人確認書類
- マイナンバーを確認できる書類
- 健康保険資格喪失証明書など、以前の健康保険の資格喪失日を確認できる書類
国民健康保険の被保険者となったときは、原則として14日以内に居住地の市区町村へ届出が必要です。必要書類や申請方法は自治体によって異なるため、事前に自治体のWebサイトなどで確認しておきましょう。
また、20歳以上60歳未満で厚生年金から外れる場合は、原則として国民年金の第1号被保険者への切り替え手続きも必要です。
なお、2024年12月2日をもって、従来の健康保険証の新規発行は停止され、2025年12月2日以降は従来の健康保険証の利用ができなくなりました。
現在はマイナ保険証を基本とし、マイナ保険証をもっていない人や利用登録をしていない人などには「資格確認書」が交付されます。
出典:デジタル庁「よくある質問:マイナンバーカードの健康保険証利用について」
国民健康保険の保険料
国民健康保険の保険料(税)の具体的な算定方法は自治体によって異なります。一般的には、以下の項目などを組み合わせて算定する仕組みです。
横にスクロール
| 項目 | 算定方法 |
|---|---|
| 平等割 | 一世帯に定額でかかる部分 |
| 均等割 | 世帯の国民健康保険加入者数 均等割額 × 加入者数 = 均等割 |
| 所得割 | (前年総所得金額 - 基礎控除額) × 所得割率 = 所得割 |
国民健康保険の保険料は自治体によって異なり、所得割や均等割などの基本項目に加えて「資産割」が課される場合もあります。また、40歳以上65歳未満の加入者には介護保険料が上乗せされ、これらを合算した金額が国民健康保険の保険料として請求される仕組みです。
退職前の健康保険を任意継続する
任意継続制度は、退職などで勤務先の健康保険の被保険者資格を喪失した人が、一定の要件を満たすことで最長2年間、退職前の健康保険に加入できる制度です。
任意継続には、以下のようなメリットがあります。
任意継続のメリット
- 退職前の健康保険を最長2年間継続できる
- 被扶養者として認定された家族には、原則として追加の保険料がかからない
- 被扶養者の人数によって保険料が増えないため、国民健康保険より保険料を抑えられる場合がある
一方、任意継続には以下のようなデメリットがあります。
任意継続のデメリット
- 在職時の事業主負担分も自己負担となるため、保険料負担が増える場合がある
- 加入できる期間は最長2年間
- 保険料を期限までに支払わないと、原則として納付期限の翌日に資格を喪失する
勤務先を退職して個人事業主になる場合は、任意継続・国民健康保険・家族の健康保険の被扶養者など、それぞれの加入条件や保険料を比較しておきましょう。
協会けんぽでは、任意継続の保険料は退職後に本人が全額負担します。また、被扶養者については追加の健康保険料は発生しません。
任意継続の方法
健康保険の任意継続には申請期限があります。全国健康保険協会(協会けんぽ)での加入要件は以下のとおりです。
協会けんぽの任意継続の加入要件
- 健康保険の被保険者期間が継続して2ヶ月以上ある
- 退職日の翌日から20日以内に加入申請する
任意継続の具体的な手続きの流れは、以下のとおりです。
任意継続の具体的な手続きの流れ
- 任意継続要件を満たしているか確認する
- 任意継続被保険者資格取得申出書を取得する
- 加入していた健康保険の保険者へ申請する(協会けんぽの場合は居住地を管轄する支部へ提出)
任意継続条件の詳細は、会社が所属する健康保険組合または健康保険協会に問い合わせてください。
出典:全国健康保険協会 協会けんぽ「任意継続の加入条件について」
任意継続する場合の保険料と継続期間
任意継続の申請が認められた場合、継続加入できる期間は最長2年間です。ただし、保険料の会社負担分がなくなるため、全額を自己負担する必要があり、保険料を納付期限までに納付しないと資格を喪失します。
任意継続期間の2年を経過すると、期間満了に伴う手続きは不要で、「任意継続被保険者資格喪失通知書」が送付されます。
国民健康保険組合に加入する
各業界に特化した国民健康保険組合があり、場合によっては国民健康保険に加入するよりも保険料を抑えられる可能性があります。
国民健康保険組合に加入するメリットは以下のとおりです。
国民健康保険組合・団体・協会に加入するメリット
- 業種ごとに設定された保険料が一定で、高収入でも保険料が一定になることがある
- 一部の業種では、通常の国民健康保険より保険料を低く抑えられることがある
- 特定の団体が運営しているため、業種に応じて柔軟に制度を利用できる
一方、以下のようなデメリットがあります。
国民健康保険組合・団体・協会に加入するデメリット
- 加入資格が限定され、特定の職業に従事していないと利用できない
- 一般的な国民健康保険に比べて、制度内容や給付が異なる場合がある
- ほかの医療保険に比べて、制度の内容に地域差や業種ごとの差がある
主な例は以下のとおりです。
各業界に特化した国民健康保険組合の例
- 文芸美術国民健康保険組合
- 東京美容国民健康保険組合
- そのほかの国民健康保険組合
文芸美術国民健康保険組合
文芸美術国民健康保険組合(通称:文美国保)は、法人化していない小説家や画家などの個人事業主が加入できる国民健康保険組合です。
文美国保に加入するためには、この組合を構成する団体のいずれかに加入する必要があります。
それぞれ入会費や年会費が必要な場合もあるため、加盟団体一覧を参考に、自身の事業に近い団体に問い合わせましょう。
文美国保の保険料は所得に関係なく一定なため、所得が多い個人事業主に適している健康保険といえます。
一人あたりの保険料は以下のとおりです。
横にスクロール
| 区分 | 保険料 |
|---|---|
| 事業主組合員/月額 | 2万6,000円(内訳:医療分2万200円・後期高齢者支援金分5,800円) |
| 同一世帯家族/月額 | 1万5,700円(内訳:医療分9,900円・後期高齢者支援金分5,800円) |
| 介護保険料/月額 | 満40~64歳までの被保険者 (組合に加入する全ての人)6,100円 |
| 子ども・子育て支援金分/月額 | 組合員・対象となる18歳以上の家族600円 |
※未就学児一人につき年額1万2,000円の保険料軽減措置あり
※産前産後被保険者の保険料軽減措置あり
※2026年度時点の情報をもとに掲載しています。
東京美容国民健康保険組合
東京美容国民健康保険組合は、美容業界に従事する人のための公法人による保険組合です。
東京都内の事業所で美容業務に従事しており、東京都(島しょを除く)・神奈川県・千葉県・埼玉県・茨城県・山梨県のいずれかに居住している人が対象です。
文美国保と同様に保険料は一律で所得に左右されません。なお、すでに東京美容国民健康保険組合に加入している個人事業所が法人化した場合は、健康保険適用除外の承認を受けることで継続加入できます。
一人あたりの保険料は以下のとおりです。
一般被保険者(40~64歳以外)
横にスクロール
| 区分 | 保険料 |
|---|---|
| 事業主組合員/月額 | 2万2,000円(均等制) |
| 従業員組合員/月額 | 1万6,000円(均等制) |
| 同一世帯家族/月額 | 1万円(人頭割~組合員・世帯主負担) |
| 小・中・高校生相当/月額 | 9,500円(人頭割~組合員・世帯主負担) |
| 未就学児/月額 | 6,000円(人頭割~組合員・世帯主負担) |
介護納付金賦課被保険者(40~64歳)
横にスクロール
| 区分 | 保険料 |
|---|---|
| 事業主組合員/月額 | 2万6,000円(均等制) |
| 従業員組合員/月額 | 2万円(均等制) |
| 同一世帯家族/月額 | 1万4,000円(人頭割~組合員・世帯主負担) |
※2026年度時点の情報をもとに掲載しています。
そのほかの国民健康保険組合
特定の職種や業種によって構成された国民健康保険組合が全国に存在します。
これらは、加入を希望する地域名や職種名とともに「国民健康保険組合」などのキーワードで検索すると、該当する組合を簡単に見つけることができます。
自身の事業内容や職種で加入要件に該当する国民健康保険組合があるかを確認し、条件に合う場合は加入を検討しましょう。
家族が加入する健康保険の被扶養者になる
家族が加入している健康保険の被扶養者になる方法もあります。
社会保険の扶養に入るメリットは、以下のとおりです。
社会保険の扶養に入るメリット
- 被扶養者本人に健康保険料の負担がない
- 被扶養者として健康保険の給付を受けられる
- 被扶養者の人数によって被保険者の健康保険料は原則として変わらない
一方、社会保険の扶養に入ると以下のようなデメリットもあります。
社会保険の扶養に入るデメリット
- 扶養に入るには、原則として年収130万円未満(19歳以上23歳未満かつ被保険者の配偶者以外の場合は150万円未満)などの収入要件があり、要件を満たさなくなると被扶養者資格を喪失する
- 扶養から外れると、ほかの医療保険制度に自分で加入手続きをする必要がある
- 会社員の扶養者としての立場なので、家族の就業状況に依存する
なお、個人事業主として開業している青色申告者であっても、被扶養者の要件を満たす場合は、配偶者や家族が加入する健康保険の被扶養者になることが可能です。
個人事業主が従業員を雇う場合は社会保険への加入が必要
従業員を1人でも雇う場合は、原則として労災保険への加入手続きが必要で、雇用保険は加入条件を満たす従業員が対象です。さらに、法定17業種に該当し、常時5人以上の従業員を使用する場合は、原則として健康保険・厚生年金への加入手続きが必要となります。
【従業員を1人でも雇う場合】原則として労災保険への加入が必要
パート・アルバイトを含め、従業員を1人でも雇用する場合は、原則として労災保険の加入手続きが必要です。雇用保険は、1週間の所定労働時間が20時間以上で、31日以上引き続き雇用されることが見込まれるなどの要件を満たす従業員が加入対象となります。
ただし、個人経営の農林水産業の一部事業は、任意適用事業(暫定任意適用事業)に該当し、雇用保険・労災保険への加入義務はありません。
なお、任意適用事業であっても、雇用保険は労働者の半数以上、労災保険は過半数の希望があれば、事業主は任意加入の申請をしなければなりません。
また、従業員を雇っていないフリーランスでも、2024年11月1日から、企業などから業務委託を受けて働くフリーランス(特定受託事業者)は、業種・職種を問わず労災保険へ特別加入できるようになっています(※加入は任意)。
【従業員が常時5人以上いる場合】健康保険・厚生年金への加入が必要
常時5人以上の従業員がいる法定17業種の個人事業所は、健康保険・厚生年金の強制適用事業所となり、被保険者要件を満たす従業員を社会保険に加入させる手続きが必要です。
従業員が4人以下の場合や法定17業種に該当しない個人事業所では、厚生労働大臣(日本年金機構)の認可を受けることで、社会保険に加入できる任意適用事業所となります。
任意適用事業所は、従業員の過半数の同意を得たうえで、事業主が事務センターまたは管轄の年金事務所に申請を行うことで適用事業所となります。
なお、2029年10月以降に新たに開業する個人事業所は、常時5人以上の従業員を使用する場合、業種を問わず健康保険・厚生年金の適用対象です。ただし、2029年10月時点ですでに存在する非適用業種の個人事業所は、当分の間、適用対象外です。
出典:厚生労働省「個人事業主の皆さま 社会保険への任意加入を考えてみませんか(ご案内)」
個人事業主が確定申告をする際は社会保険料控除の申告が必要
会社員・公務員などは、年末調整の対象となるため、勤務先で社会保険料控除の申告が可能です。一方、年末調整のない個人事業主は、確定申告をする際に社会保険料控除をあわせて申告する必要があります。
ここで押さえておきたいのは、社会保険料は「経費」ではなく、所得から差し引く「所得控除(社会保険料控除)」である点です。社会保険料控除として申告した金額は全額が課税所得から差し引かれるため、課税所得額が減り、所得税や住民税の節税につながります。
個人事業主の控除対象となる保険料とそのポイントは以下のとおりです。
横にスクロール
| 各保険料 | ポイント |
|---|---|
| 国民健康保険料 | ・納付額を自分で計算し、もしくは自治体から送られてくる年間納付済額のお知らせに記載された金額を確定申告書に記載する |
| 国民年金保険料 | ・11月頃に届く「社会保険料控除証明書」に記載された納付額を確定申告書類に記入する ・証明書は申告書に添付して提出する(e-Taxによる電子申告の場合は省略可) |
| 配偶者や家族の社会保険料 | ・生計を一にする配偶者や家族が負担すべき社会保険料を個人事業主が支払った場合は、控除対象として申告できる |
なお、個人事業主が事業主負担分として負担した従業員の社会保険料は、法定福利費として必要経費に計上可能です。
個人事業主が法人化した場合に加入が必要な社会保険の種類
個人事業主と法人では加入が必要な社会保険の種類が異なります。
個人事業主が加入する主な社会保険は、国民健康保険・介護保険・国民年金です。一方、法人の場合、健康保険については原則として国民健康保険ではなく、健康保険組合または協会けんぽに加入します。
また、個人事業主は、国民年金・厚生年金で構成される公的年金制度のうち、原則として国民年金の加入対象です。一方、法人は健康保険・厚生年金の強制適用事業所となり、代表者や従業員など被保険者要件を満たす者が厚生年金に加入します。
このほか、従業員を1人でも雇用する場合は労災保険への加入が必要です。従業員が一定の条件を満たす場合は雇用保険にも加入する必要があります。
まとめ
個人事業主が加入する主な社会保険には、国民健康保険・介護保険・国民年金があります。公的医療保険には、国民健康保険のほか、退職前の健康保険の任意継続や国民健康保険組合、家族の健康保険の被扶養者になる方法もあります。
また、従業員を雇う場合は、労災保険や雇用保険、一定の条件を満たす事業所では健康保険・厚生年金への加入手続きが必要です。保険料や加入条件は制度によって異なるため、自身の働き方や家族構成、事業の状況に合った制度を比較・検討しましょう。
参考文献
▶︎独立行政法人中小企業基盤整備機構「小規模企業共済の魅力について」
▶︎デジタル庁「よくある質問:マイナンバーカードの健康保険証利用について」
▶︎全国健康保険協会 協会けんぽ「任意継続の加入条件について」
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
Step1:準備
まずは申請者の情報を入力します。
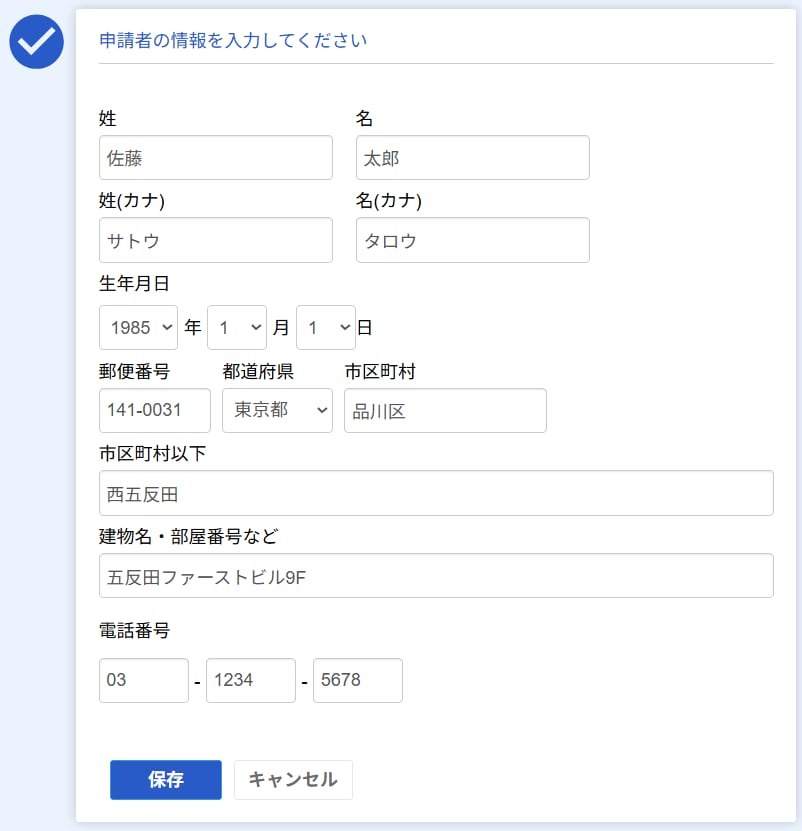
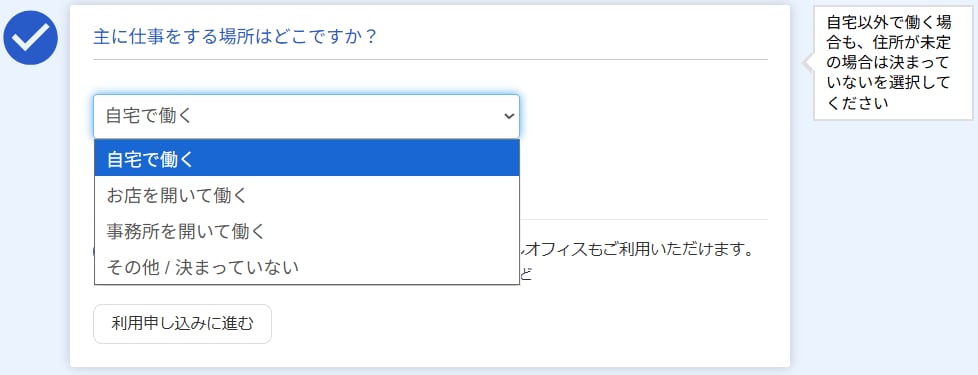
次に、働く場所を選択します。
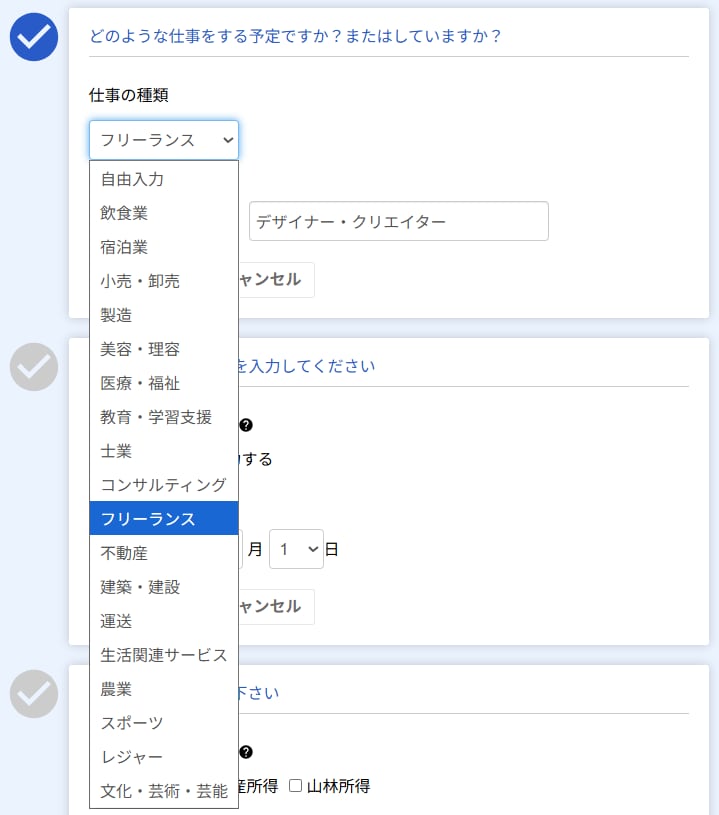
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
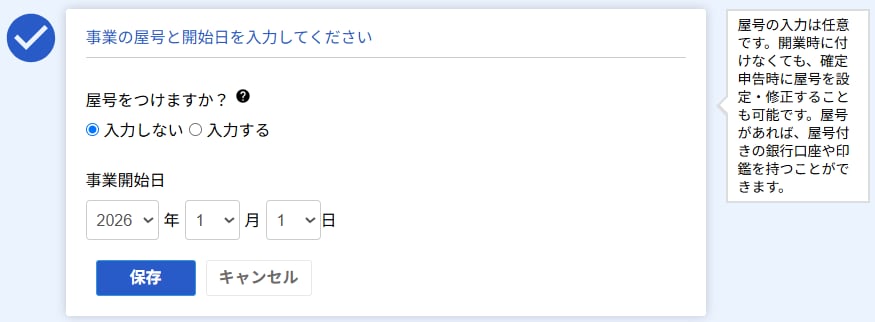
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
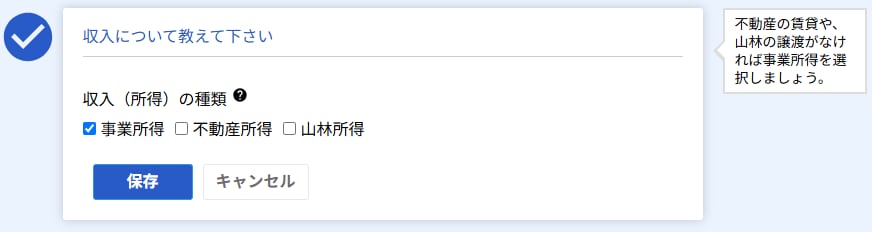
事業所得・不動産所得・山林所得のいずれかを選択します。
給与を支払う従業員がいる場合は、その詳細を入力します。
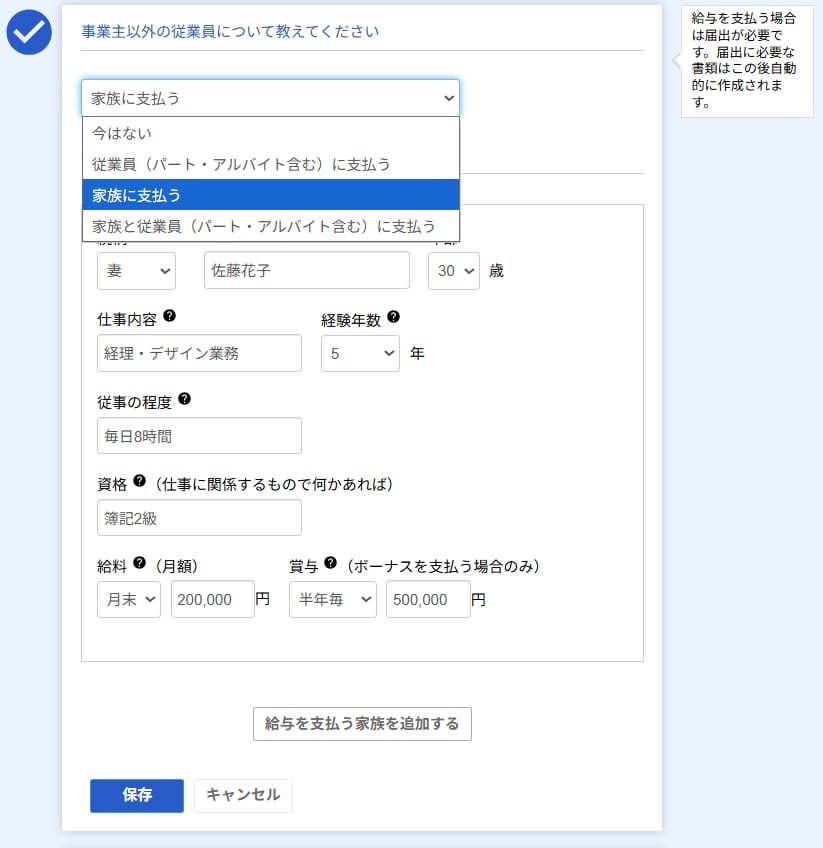
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
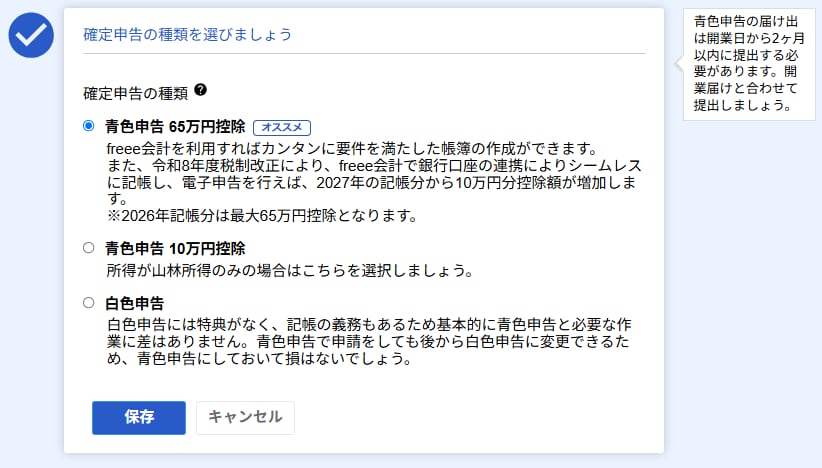
Step2:提出
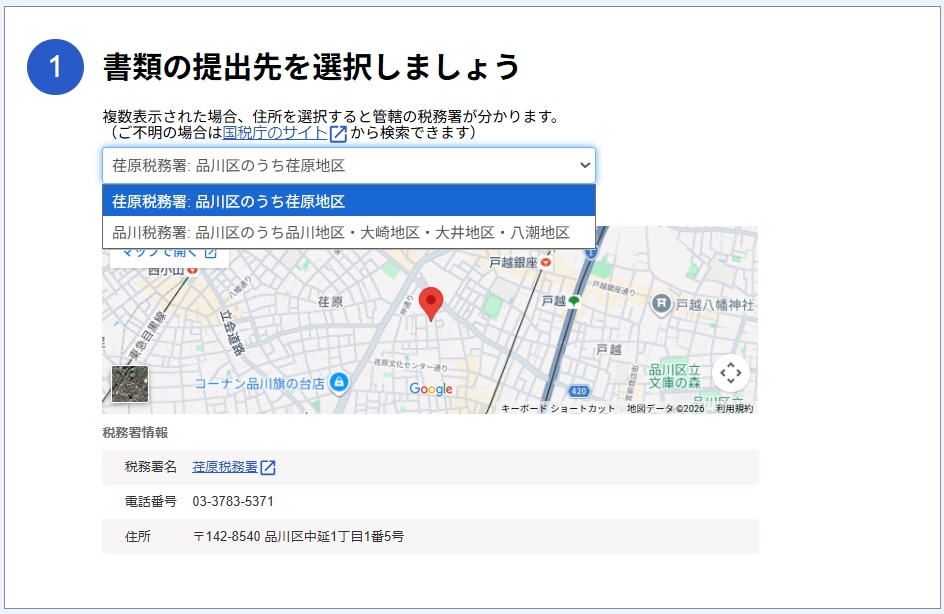
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
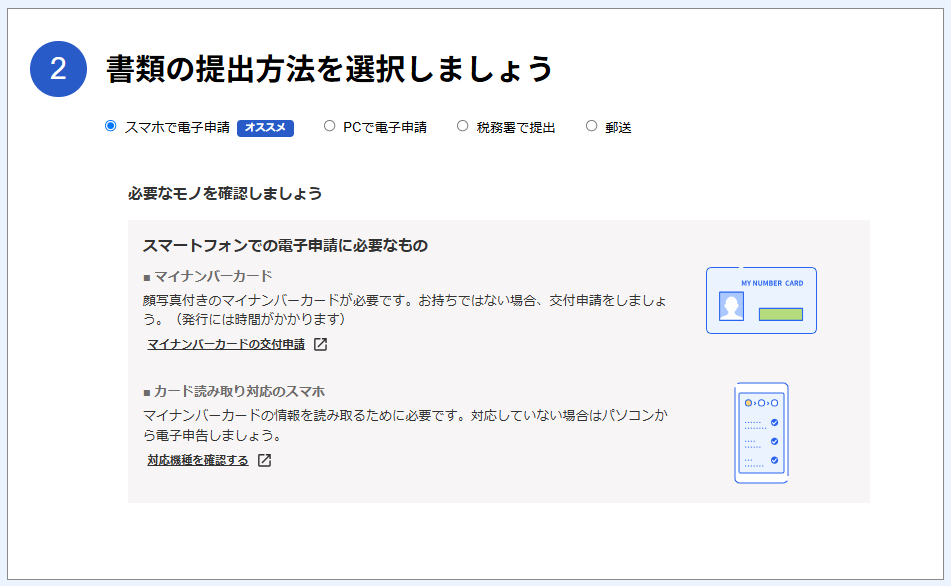
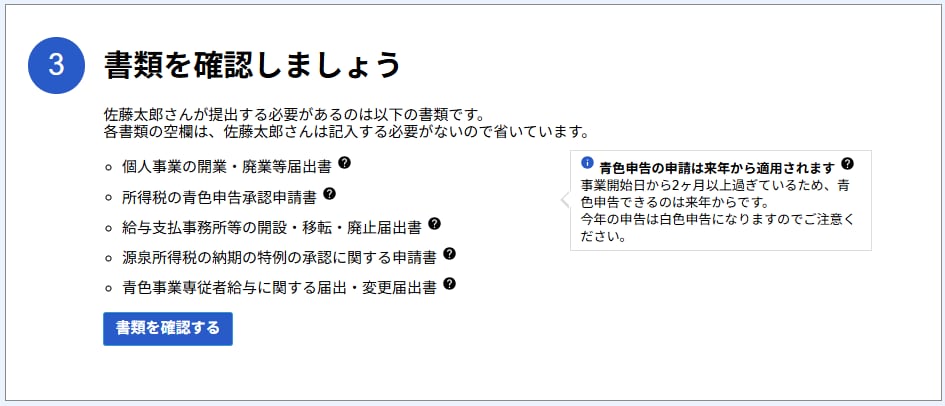
提出前に、必要な書類がそろっているか確認しましょう。
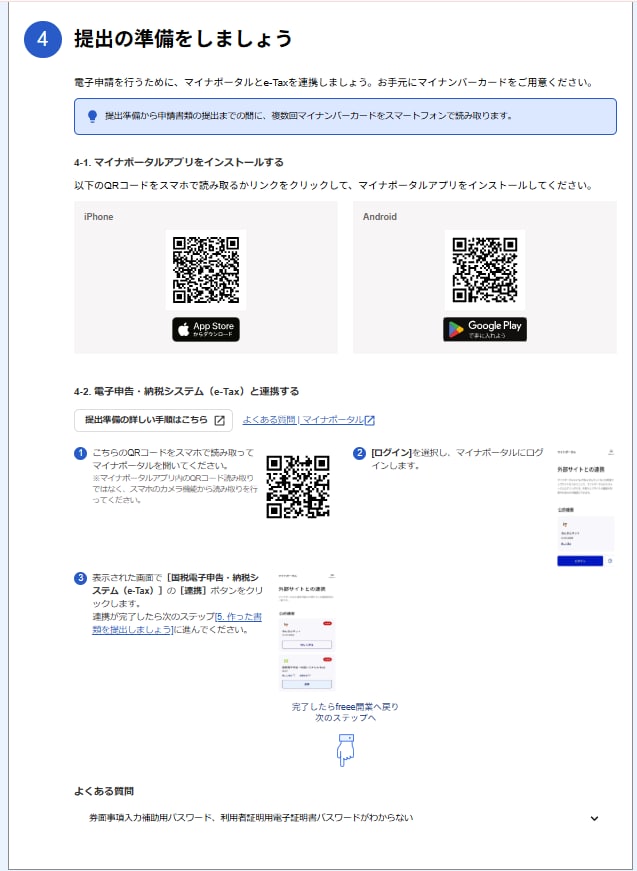
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
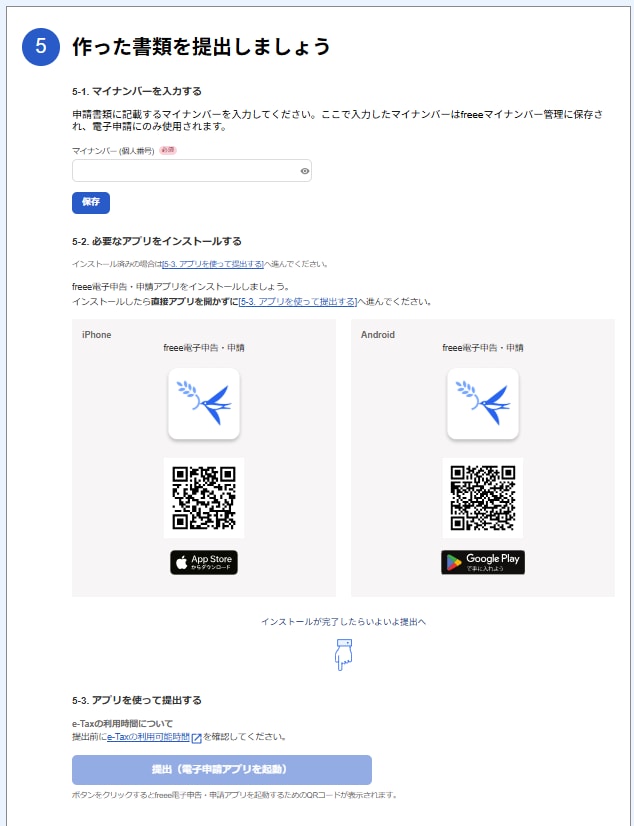
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
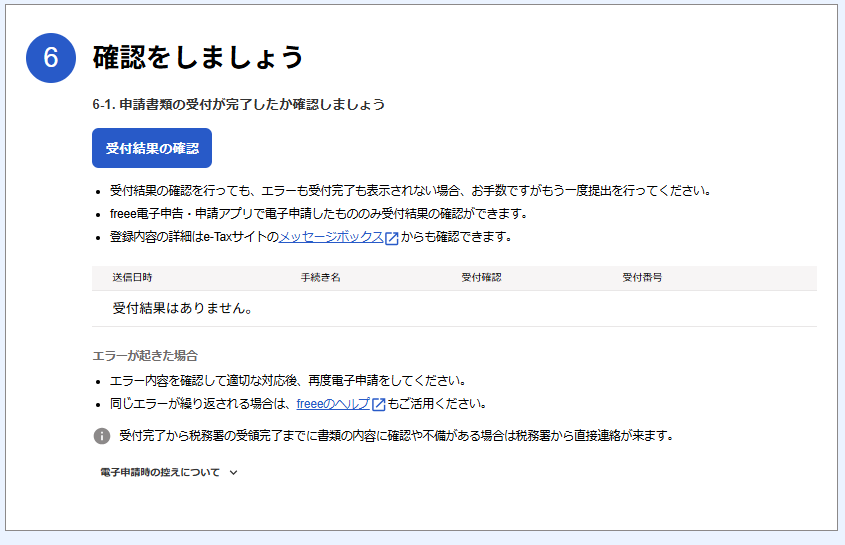
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
個人事業主はどの社会保険に入る?
個人事業主が加入できる社会保険は、主に「国民健康保険」「介護保険」「国民年金」の3種類です。なお、公的医療保険は国民健康保険以外に、退職前の健康保険の任意継続や国民健康保険組合など、複数の選択肢があります。
個人事業主が加入できる社会保険を詳しく知りたい方は、記事内「個人事業主が加入できる社会保険と加入条件」をご覧ください。
-
個人事業主は社会保険料を経費計上できる?
個人事業主本人が支払う社会保険料は経費として計上できません。ただし、社会保険料は社会保険料控除として所得から差し引くことができ、所得税の負担を軽減できます。
詳しくは記事内「個人事業主が確定申告をする際は社会保険料控除の申告が必要」をご覧ください。
-
個人事業主が支払う社会保険料はいくら?
国民健康保険料は所得や世帯の加入者数など、介護保険料は年齢や所得、加入する医療保険などによって異なります。
また、国民年金保険料は毎年改定されており、2026年度の保険料は月額1万7,920円です。詳しくは記事内「個人事業主が加入できる社会保険と加入条件」をご覧ください。
 監修

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。

安田 亮
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。