個人事業主


目次
【無料で開業届作成】
個人事業主のそばに、freee

個人事業主は、会社員と異なり、病気やケガで働けなくなった場合の収入減や、取引先の倒産による売掛金の未回収などのリスクに自分で備える必要があります。こうしたリスクに備える方法のひとつが、保険への加入です。
ただし、個人事業主が検討できる保険には複数の種類があり、保険料を経費にできるかどうかも契約内容や用途によって異なります。
本記事では、個人事業主が加入を検討したい保険の種類・保険に加入すべき理由・生命保険料を経費にできるかどうかを解説します。
生命保険
生命保険は、死亡や高度障害などに備える保険です。個人事業主は、会社員と比べて公的保障が限られる場合があるため、万が一の際の生活費や事業への影響を踏まえて、必要な保障を検討する必要があります。
生命保険にはさまざまな種類がありますが、代表的なものとして、定期保険・終身保険・養老保険の3種類が挙げられます。
定期保険
定期保険は、保険期間があらかじめ決まっている生命保険です。保険期間中に被保険者が死亡または所定の高度障害状態になった場合、契約内容に応じた保険金が支払われます。
一方、被保険者が死亡しないまま保険期間が満了すると、保険料の支払いと死亡保障は終了します。契約内容によっては、満了後の更新も可能です。
定期保険は、一般的に満期返戻金のない「掛け捨て型」の保険です。貯蓄性はないものの、終身保険や養老保険に比べて保険料を抑えやすい傾向があります。
定期保険は、主に全期型(平準型)・更新型の2種類に分けられます。
全期型(平準型)
全期型(ぜんきがた)とは、契約期間中の保険料が原則として変わらないタイプの定期保険です。
契約時に定めた保険期間が満了するまで更新されないため、契約期間中の保険料上昇を避けたい場合に検討しやすい保険といえます。
更新型
更新型とは、10年・15年など一定の期間ごとに契約を更新するタイプの定期保険です。契約当初の保険料を抑えやすく、一定期間の保障を確保したい場合に適しています。
ただし、更新後の保険料は、更新時の年齢や契約内容によって高くなる場合があります。保険料負担を抑えたい場合は、更新時に保障内容や保険金額を見直すことも選択肢のひとつです。
終身保険
終身保険とは、一生涯にわたって保障が続く保険です。死亡後に必要となる葬儀費用や遺族の生活費などに備える目的で利用されます。
満期がないため、満期保険金はありません。一方、途中で解約した場合は、契約内容に応じて解約返戻金を受け取れるケースがあります。
保険料の払込期間は、60歳など一定の年齢までに完了するタイプと、一生涯払い続けるタイプの2つです。
養老保険
養老保険とは、保険期間があらかじめ決まっており、満期時に死亡保険金と同額の満期保険金を受け取れる生命保険です。
保険期間中に被保険者が死亡した場合は死亡保険金、満期まで生存していた場合は満期保険金が支払われます。死亡保障と貯蓄性を兼ね備えている点が、定期保険との主な違いです。
養老保険は、老後資金など将来必要になる資金への備えとして利用される保険です。貯蓄性がある分、一般的に保険料は定期保険より高くなる傾向があります。また、将来的に物価が上昇すると、受け取る保険金の実質的な価値が下がる可能性もあります。
個人事業主は生命保険を経費にできる?
個人事業主が支払う生命保険料のうち、本人や家族(専従者を含む)を被保険者とするものは、事業の経費にできません。生命保険は個人を対象にした保障であり、事業に直接関係する支出とは認められないためです。
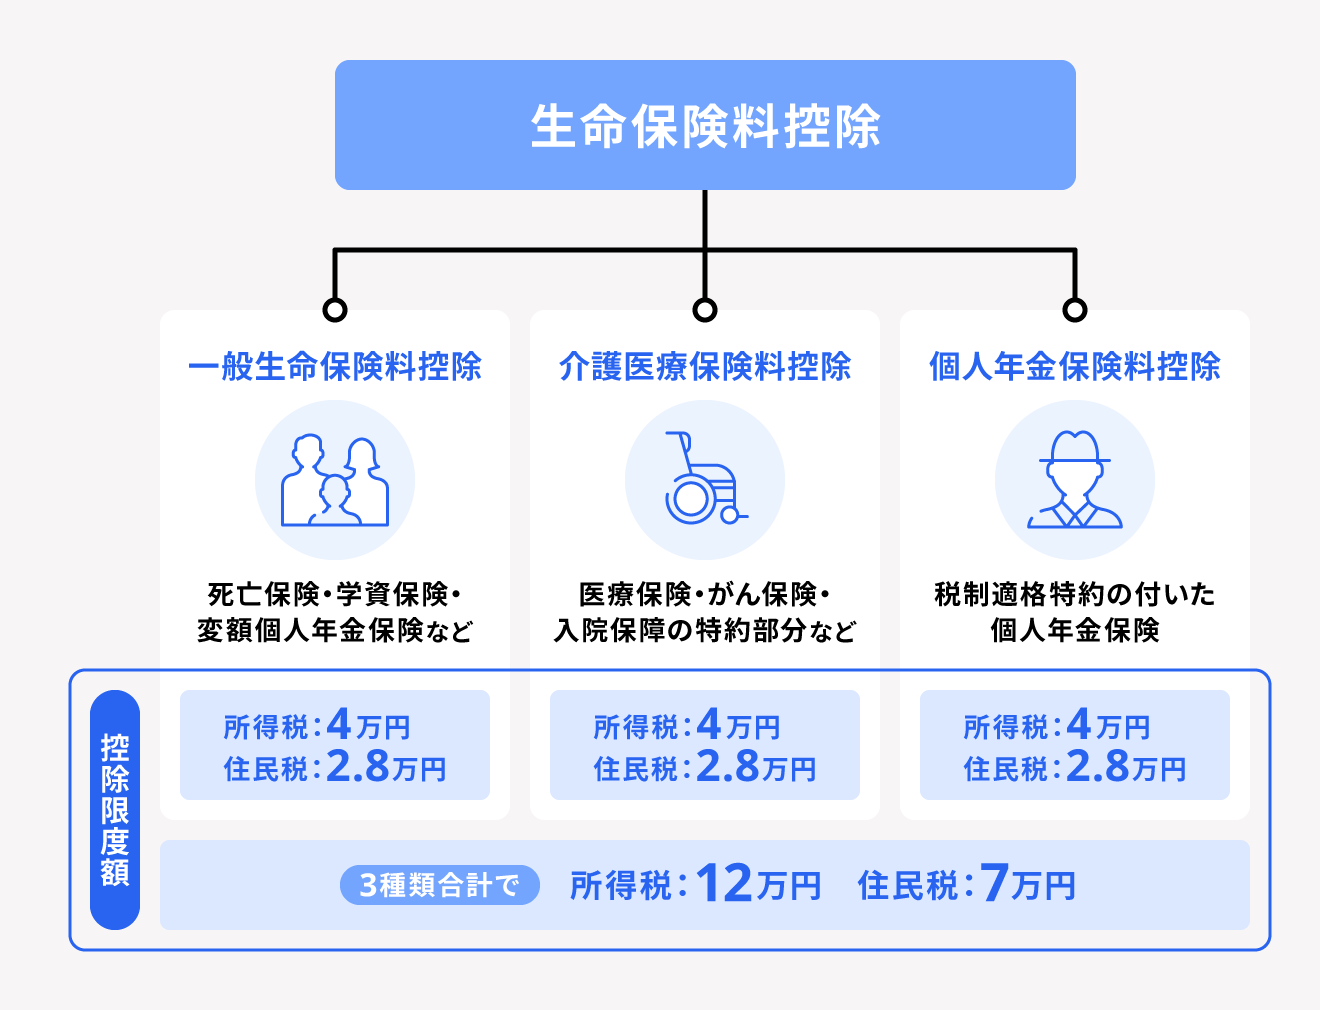
一方で、要件を満たす生命保険料は、確定申告で生命保険料控除の対象になります。所得控除として所得から差し引くことができ、所得税の軽減が可能です。
なお、生命保険料控除は、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の3区分に分かれており、それぞれ控除上限額が設定されています。保険料の区分は、各保険会社より送付される生命保険料控除証明書で確認できます。
個人年金保険
個人年金保険とは、民間の生命保険会社などが取り扱う私的年金の一種を指します。契約時に定めた年齢に達すると、一定期間または一生涯にわたって年金を受け取れる仕組みです。
個人年金保険は、年金を受け取る期間や運用方法によって複数の種類に分かれます。将来の生活資金に備えられる一方で、商品によっては受け取る年金額が変動したり、払い込んだ保険料の総額を下回ったりする可能性があります。
そのため、加入を検討する際は、受取期間・運用方法・年金額が変動するリスクなどを確認し、自分の目的に合う商品を選ぶことが重要です。
個人年金保険の種類
個人年金保険は、年金受取期間によって主に以下のタイプに分けられます。
- 終身年金(保証期間付終身年金)
- 確定年金
- 有期年金(保証期間付有期年金)
- 夫婦年金
終身年金(保証期間付終身年金)
保証期間付終身年金は、保証期間中であれば、被保険者の生死にかかわらず年金を受け取れる個人年金保険です。保証期間が終了した後は、被保険者が生存している限り、終身にわたって年金が支給されます。
なお、保証期間中に被保険者が死亡した場合は、残りの保証期間に応じて、受取人に年金または一時金が支払われます。
確定年金
確定年金は、被保険者の生死にかかわらず、契約時に定められた一定期間にわたって年金を受け取れる個人年金保険です。
年金支払期間中に被保険者が死亡した場合は、残りの期間に応じて、受取人に年金または一時金が支払われます。
有期年金(保証期間付有期年金)
保証期間付有期年金は、保証期間中であれば、被保険者の生死にかかわらず年金が支払われる個人年金保険です。保証期間が終了した後は、契約時に定めた年金支払期間中、被保険者が生存している場合に年金を受け取れます。
なお、保証期間中に被保険者が死亡した場合は、残りの保証期間に応じて、受取人に年金または一時金が支払われます。
夫婦年金
夫婦年金は、夫婦のいずれかが生存している限り、年金を受け取れる個人年金保険です。夫婦の老後資金にまとめて備えられる点が特徴です。
夫婦の一方が死亡した場合でも、もう一方が生存していれば年金の受け取りが継続します。なお、夫婦ともに死亡した場合の取り扱いは商品によって異なり、保証期間の有無によっては残りの年金が支払われることもあります。
受取条件や年金額の扱いは商品ごとに異なるため、契約前に確認が必要です。
個人年金保険の運用方法による分類
個人年金保険は、運用方法によって定額年金・変額年金に分けられます。
定額年金
定額年金は、契約時に保険会社が設定した予定利率に基づいて運用される個人年金保険です。特徴としては、契約時点で将来受け取る年金額が決まっている点が挙げられます。
変額年金
変額年金は、運用成績に応じて将来受け取る年金額が変動する個人年金保険です。年金額が増える可能性がある一方、運用状況によっては払込保険料の総額を下回る場合もあります。
横にスクロール
| 定額年金 | 変額年金 |
|---|---|
| 契約時に将来の年金額が決まっている | 運用成績に応じて将来受け取る年金額が変動する |
所得補償保険・就業不能保険
個人事業主が加入する国民健康保険には、傷病手当金の制度が原則ありません。そのため、病気やケガで働けなくなると、収入減によって事業の継続が難しくなる可能性があります。
こうしたリスクに備える保険として、所得補償保険や就業不能保険があります。いずれも、病気やケガで働けなくなった場合に、一定額の保険金や給付金を受け取れる民間保険です。
所得補償保険は、短期間の収入減に備える保険で、受け取り期間は1〜2年程度に限られる商品が多く見られます。
一方、就業不能保険は、働けない状態が長期化した場合に備える保険です。60歳までなど長期で契約できる商品もあり、補償期間や給付条件は商品によって異なります。
地震保険
地震保険とは、地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失による被害を補償する保険です。補償対象は居住用の建物と家財であり、火災保険に付帯する方式で契約するため、地震保険だけで加入することはできません。
地震保険は、民間保険会社と政府が共同で運営する公共性の高い保険です。保険料は、補償対象となる建物の構造や所在地などによって異なります。
なお、工場や事務所専用の建物など、住居として使用されない建物は補償対象外です。そのほか、30万円を超える貴金属・宝石・骨とう、自動車なども対象外となります。地震・噴火・津波による自動車の損害に備えたい場合は、自動車保険の特約などで補償を受けられるか確認が必要です。
また、火災保険の補償対象が建物のみの場合、地震保険も建物のみが補償対象となります。家財も補償対象にしたい場合は、火災保険・地震保険の契約内容を確認しましょう。
小規模企業共済
小規模企業共済とは、個人事業主や小規模企業の経営者などが、廃業や退職後の生活資金を準備するための共済制度です。独立行政法人中小企業基盤整備機構が運営しています。
個人事業主の場合、常時使用する従業員の数が20人以下であれば加入できます。ただし、商業(卸売業・小売業)・サービス業(宿泊業・娯楽業を除く)では、常時使用する従業員の数が5人以下であることが条件です。
加入資格は事業内容や立場によって異なり、配偶者などの事業専従者や会社員として給与所得を得ながら兼業で事業を行っている人などは、加入できない場合があります。
個人事業主には、会社員のような退職金制度がありません。小規模企業共済に加入すると、毎月掛金を積み立てることで、廃業時や退職時などに共済金を受け取れます。掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が小規模企業共済等掛金控除の対象です。
また、契約者は、掛金の範囲内で貸付制度を利用できる場合があります。取引先からの報酬の支払いが滞った場合や、新規事業の立ち上げ資金が必要な場合などに、資金を借り入れられる制度です。
一方で、掛金納付月数が240ヶ月未満の任意解約や、掛金滞納による機構解約の場合は、解約手当金が掛金合計額を下回る可能性があります。加入を検討する際は、掛金額・加入期間・解約時の扱いを事前に確認することが重要です。
経営セーフティ共済(中小企業倒産防止共済)
経営セーフティ共済とは、取引先が倒産して売掛金債権等の回収が困難になった場合に、共済金の貸付けを受けられる制度です。小規模企業共済と同様に、独立行政法人中小企業基盤整備機構が運営しています。
個人事業の場合、取引先が倒産して売上代金を回収できなくなると、資金繰りが悪化する可能性があります。こうした事態に備え、掛金を納付しておくことで、無利子で資金を借り入れられる点が特徴です。
ただし、共済金は貸付けであるため、返済が必要です。また、共済金の貸付けを受けると、貸付額の10分の1に相当する掛金の権利が消滅します。
加入資格は事業の状況によって異なります。継続的な取引状況の把握が困難な場合や、事業における経理の内容が不明な場合、納付すべき所得税や法人税を滞納している場合などは加入できません。
出典:独立行政法人 中小企業基盤整備機構「経営セーフティ共済」
社会保険
民間企業が取り扱う保険以外にも、国が運営する公的な保険制度として社会保険があります。
日本の公的社会保険制度は、主に医療保険・年金保険・介護保険・雇用保険・労災保険の5つに分けられます。
従業員を雇用していない個人事業主の場合、本人に関係する主な社会保険は医療保険・年金保険・介護保険です。
医療保険(健康保険)
医療保険とは、病気やケガをしたときの医療費負担を軽減する公的保険制度です。個人事業主は原則として国民健康保険の加入対象です。
医療機関を受診した際は、年齢や所得に応じて医療費の1~3割を自己負担します。また、1ヶ月の医療費の自己負担額が一定額を超えた場合は、高額療養費制度により超過分が支給される仕組みです。
国民健康保険料は、前年の所得・世帯の状況・自治体ごとの計算方法などによって異なります。会社員から個人事業主になった場合、会社員時代より収入が下がっていても、前年の所得をもとに保険料が算定されるため、想定より負担が大きくなるケースがあります。
保険料の計算方法や必要な手続きは、居住地の市区町村の窓口や公式サイトで確認しましょう。
会社員と個人事業主の健康保険の違い
会社員が加入する健康保険では、保険料を従業員と会社で分担し、従業員負担分は給与から差し引かれます。会社員から個人事業主になった場合は、原則として国民健康保険に切り替え、本人が保険料を納付します。
国民健康保険への加入方法
会社員から個人事業主になり、勤務先の健康保険を脱退した場合は、健康保険の資格喪失日から14日以内に、居住地の市区町村で国民健康保険への加入手続きを行います。
手続きに必要な主な書類は、以下のとおりです。
- 本人確認書類およびマイナンバーを確認できる書類※
- 社会保険の資格喪失確認通知書や離職票
※マイナンバーカードがある場合は1枚で兼用可能
必要書類は自治体によって異なるため、事前に居住地の市区町村の公式サイトや窓口で確認が必要です。また、会社員から個人事業主になる場合は、国民年金への切り替え手続きが必要になることもあります。
任意継続も可能
会社員から個人事業主になる場合、勤務先で加入していた健康保険を任意継続できることがあります。
任意継続とは、退職後も一定期間、退職前に加入していた健康保険を継続できる制度です。資格喪失日の前日までに継続して2ヶ月以上の被保険者期間があり、資格喪失日から20日以内に申請すると、最長2年間継続できます。
ただし、退職後は会社負担分がなくなるため、保険料は原則として全額を本人が負担します。
年金保険
年金保険とは、一定期間の掛金を支払うことを条件に、定年退職後やケガや病気で働けなくなった後の生活を保障する保険制度です。
個人事業主と会社員の年金保険の違い
個人事業主と会社員では、加入する年金制度が異なります。日本の公的年金制度は、20歳以上60歳未満の全ての人が加入する国民年金と、会社員や公務員などが加入する厚生年金保険の2階建て構造です。
個人事業主は、原則として国民年金に加入します。一方、会社員は国民年金に加えて厚生年金保険にも加入するため、将来受け取る年金額は個人事業主より多くなりやすい傾向です。
老後資金を上乗せして準備したい場合は、国民年金基金・付加年金・iDeCoなどの制度を活用できます。
横にスクロール
| 区分 | 個人事業主 | 会社員 |
|---|---|---|
| 公的年金 | ・国民年金(基礎年金) | ・国民年金(基礎年金) ・厚生年金保険 |
| 上乗せ制度の例 | ・国民年金基金 ・付加年金 ・iDeCo (個人型確定拠出年金) |
・確定給付企業年金(DB) ・企業型DC(企業型確定拠出年金) ・iDeCo(個人型確定拠出年金) |
出典:日本年金機構「付加年金」
出典:厚生労働省「私的年金制度の概要(企業年金、個人年金)」
介護保険
介護保険とは、高齢者の介護負担を社会全体で支えることを目的とした制度です。原則、40歳以上の人は介護保険の被保険者となり、保険料の負担対象になります。
個人事業主が加入する国民健康保険では、40歳から64歳までの介護保険料が国民健康保険料に含まれます。65歳以上の介護保険料は、年金からの天引きまたは自治体への納付により支払う仕組みです。
個人事業主が納める税金や、社会保険の種類について詳しく知りたい場合は、「個人事業主なら知っておきたい!納める税金と社会保険の種類」をご覧ください。
個人事業主が保険に加入すべき理由
個人事業主が保険に加入すべき主な理由は、以下のとおりです。
個人事業主が保険に加入すべき理由
- 病気やケガで働けない場合の収入保障が限られる
- 会社員に比べて老後の保障が少ない(厚生年金ではなく国民年金への加入となる)
- 業務上の事故・損害賠償に自分で備える必要がある
国民健康保険では傷病手当金の支給が原則なく、病気やケガで働けないときの収入保障が限られます。また、個人事業主の加入する国民年金は厚生年金と比べると受給額が少なくなりやすく、老後資金を自分で補う視点も必要です。
業務上の事故や損害賠償についても、原則として自分で備える必要があります。なお、2024年11月からは、フリーランスが業種・職種を問わず労災保険の特別加入の対象となりました。
加入には一定の要件や手続きがあるため、公的制度で補える範囲を確認したうえで、必要な範囲でリスクへの備えを行いましょう。
個人事業主が経費にできる保険の種類
個人事業主が支払う保険料のうち、事業に直接関係するものは必要経費として計上できます。主な例は以下のとおりです。
個人事業主が経費にできる保険の種類
- 自動車保険料(営業車など)
- 火災保険料(事務所や店舗など)
- 従業員の生命保険料・社会保険料・傷害保険料
ただし、自宅兼事務所の建物にかける火災保険料や、プライベートと兼用している車両の自動車保険料など、事業と私用の両方に関係する保険料は、事業で使用している割合に応じて家事按分する必要があります。家事按分とは、支出のうち事業で使用した分だけを経費にする処理のことです。
家事按分について詳しくは「家事按分とは?個人事業主が知っておくべき経費計上の仕方や計算方法についてわかりやすく解説」をご覧ください。
まとめ
個人事業主は、会社員に比べて病気やケガで働けなくなったときの収入保障や、老後資金への備えを自分で考える必要があります。また、取引先の倒産や業務上の事故・損害賠償など、事業を続けるうえで想定しておきたいリスクも少なくありません。
こうしたリスクに備える方法として、生命保険・個人年金保険・所得補償保険・就業不能保険・地震保険・社会保険などがあります。
保険料の扱いは、生命保険料控除・地震保険料控除・小規模企業共済等掛金控除・必要経費など、保険の種類や用途によって異なります。
公的制度で補える範囲を確認したうえで、不足する保障や事業に必要な備えを整理し、自分に合った保険を検討しましょう。
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
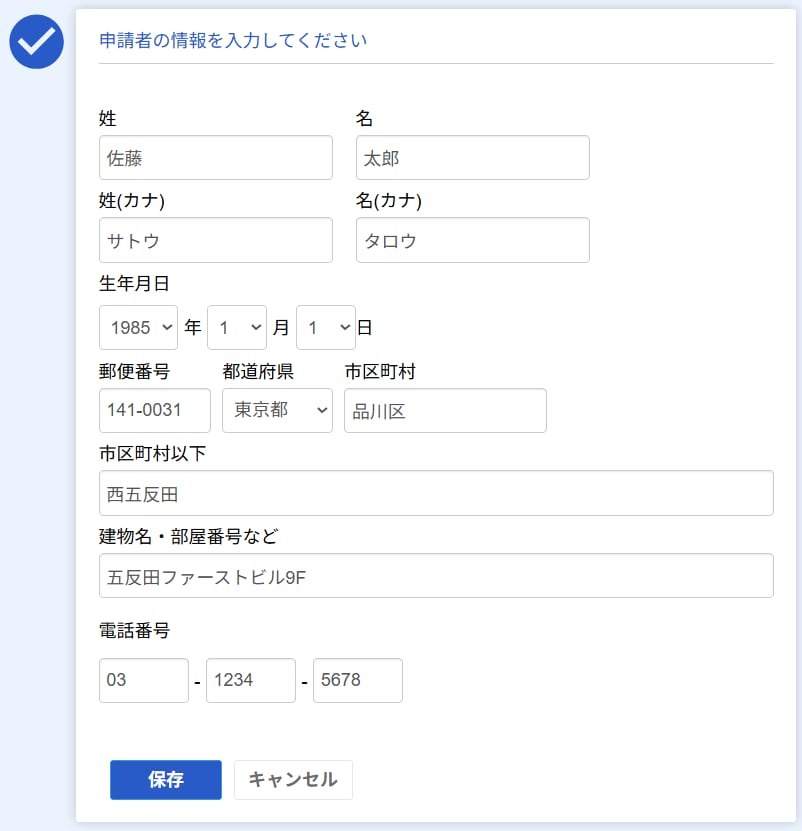
Step1:準備
まずは申請者の情報を入力します。
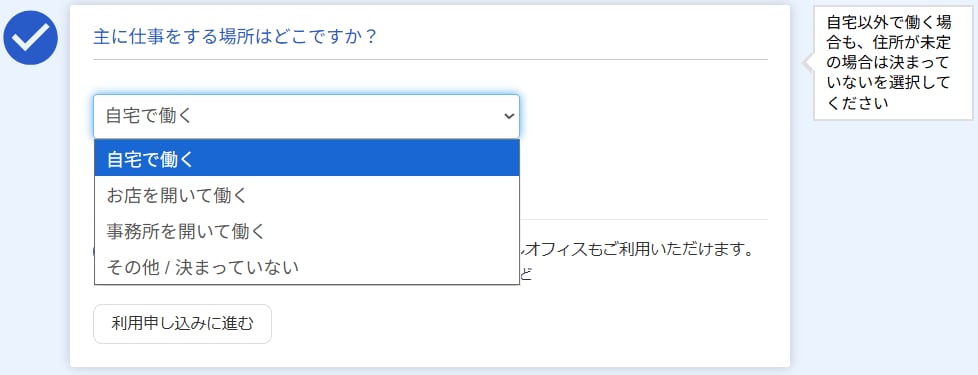
次に、働く場所を選択します。
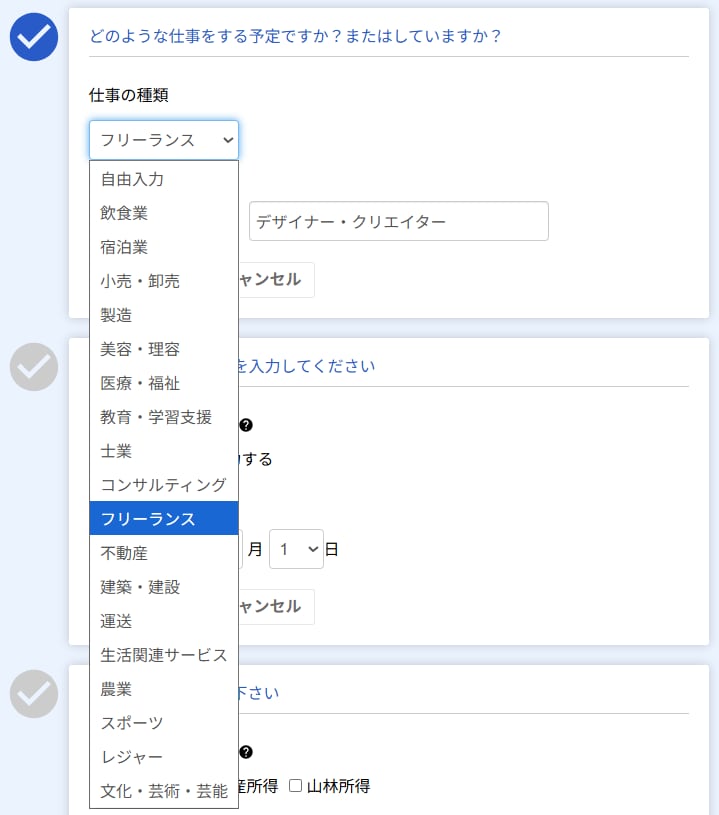
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
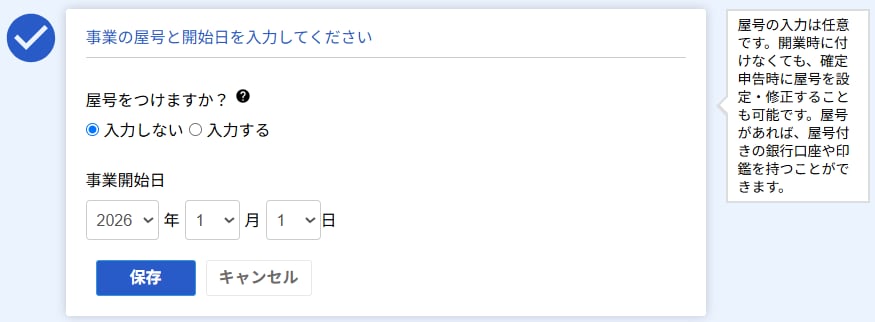
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
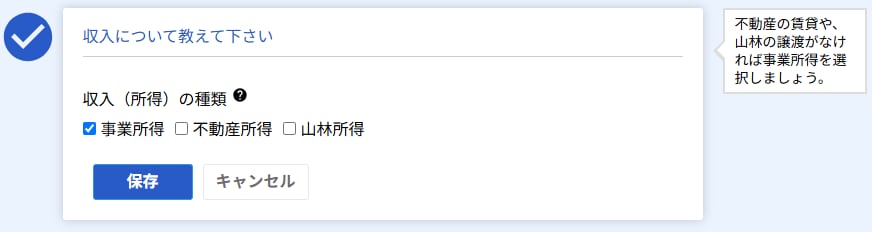
事業所得・不動産所得・山林所得のいずれかを選択します。
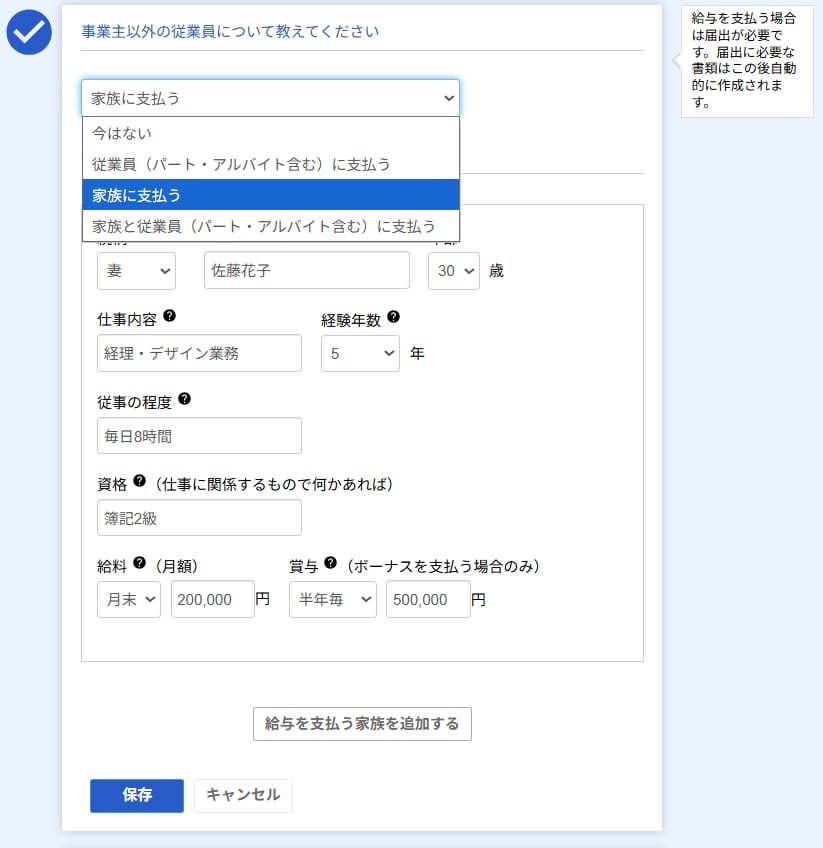
給与を支払う従業員がいる場合は、その詳細を入力します。
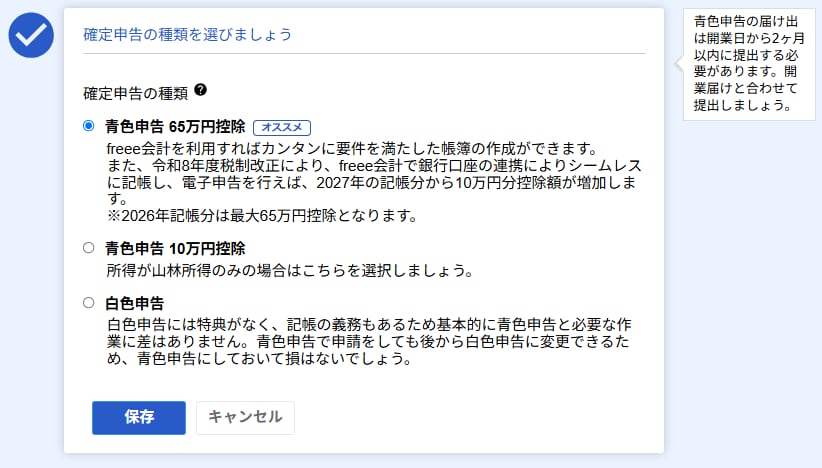
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
Step2:提出
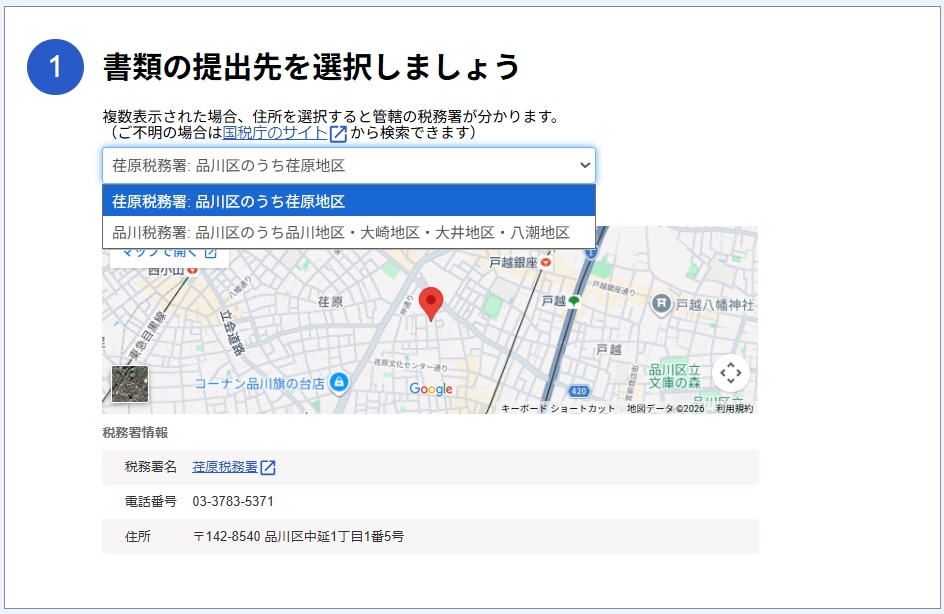
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
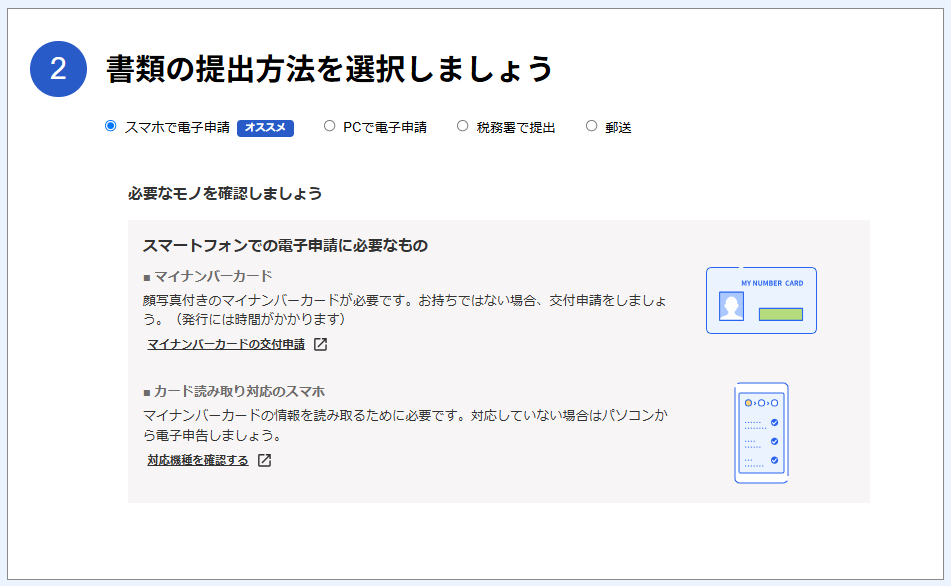
提出前に、必要な書類がそろっているか確認しましょう。
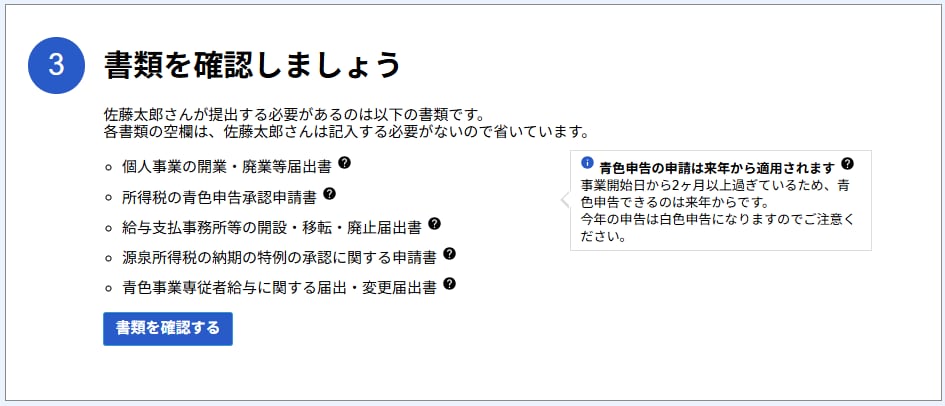
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
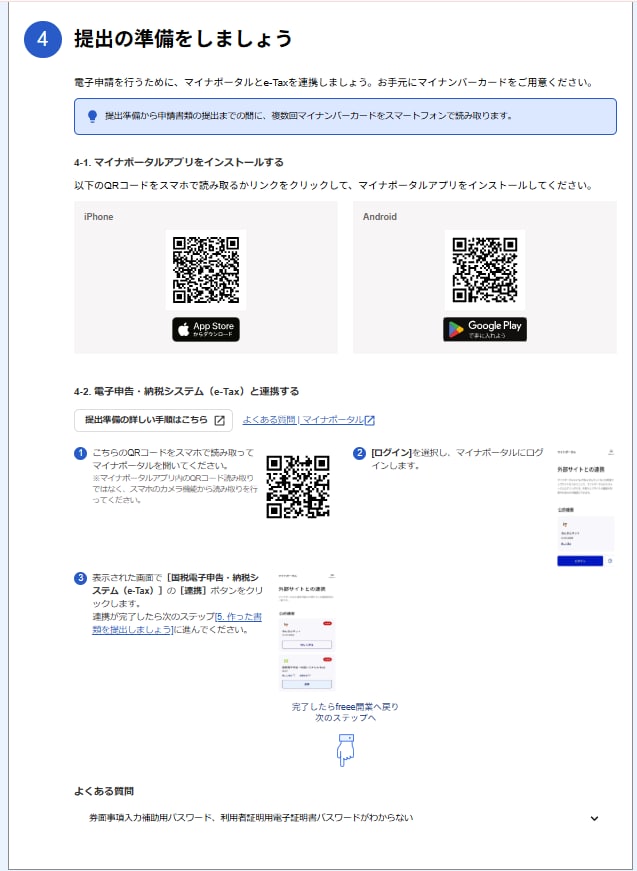
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
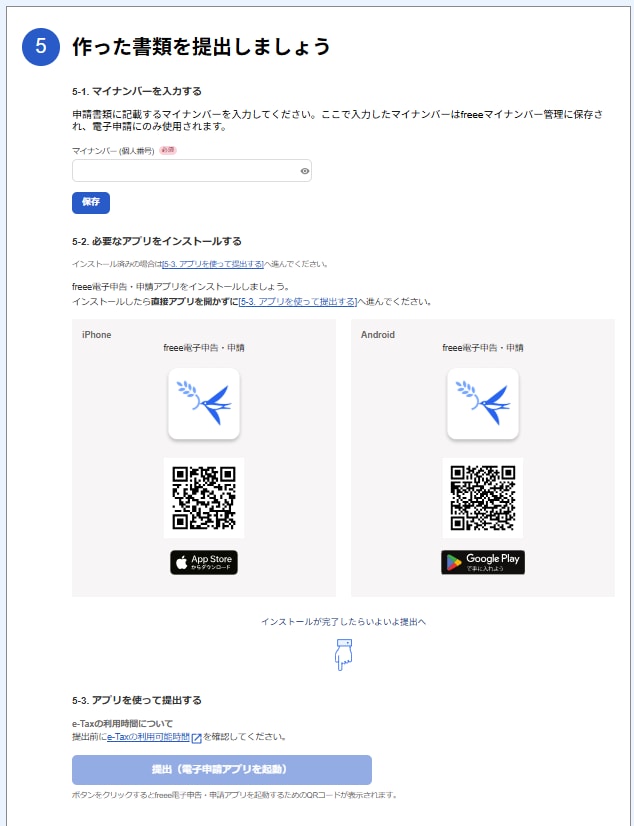
提出後、受付結果の確認も行えます。
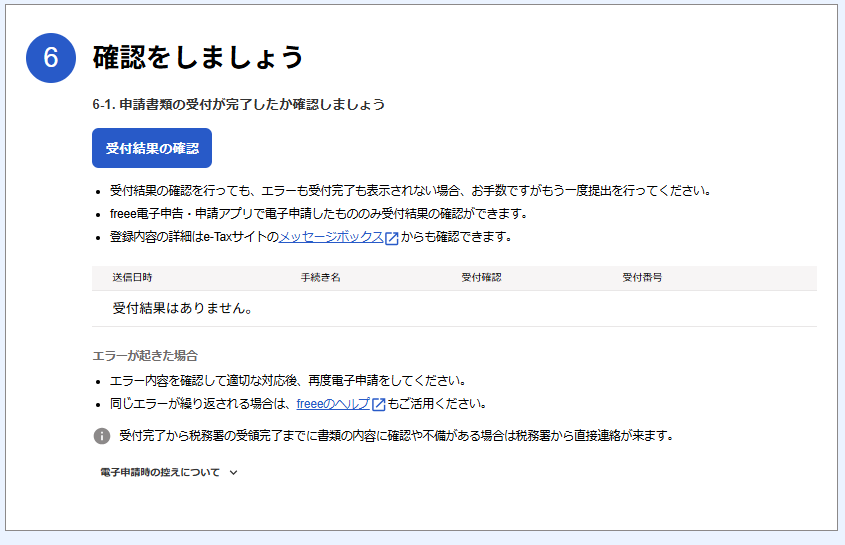
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
個人事業主になったら保険はどうなる?
会社員から個人事業主になると、勤務先の健康保険を脱退し、原則として国民健康保険へ加入します。年金も、厚生年金から国民年金への切り替えが必要です。
労災保険は原則対象外ですが、一定のフリーランスは特別加入制度を利用できる場合があります。
国民健康保険への加入方法について詳しくは「国民健康保険への加入方法」をご覧ください。
-
確定申告で控除できる保険料の種類は?
確定申告で控除できるかどうかは、保険料の種類や契約内容によって異なります。個人事業主が支払う生命保険料は事業の経費にはできませんが、要件を満たす場合は生命保険料控除の対象です。
生命保険料控除について詳しくは「個人事業主は生命保険を経費にできる?」をご覧ください。
 監修

鶏冠井 悠二
コンサルタント会社、生命保険会社を経験した後、ファイナンシャルプランナーとして独立。「資産形成を通じて便利で豊かな人生を送って頂く」ことを目指して相談・記事監修・執筆業務を手掛ける。担当分野は資産運用、保険、投資、NISAやiDeCo、仮想通貨、相続、クレジットカードやポイ活など幅広く対応。現在、WEB専門のファイナンシャルプランナーとして活動中。