個人事業主がインボイス制度に登録するメリット・デメリットは?消費税の確定申告を解説
 個人事業主


目次
【無料で開業届作成】
個人事業主のそばに、freee

2023年10月より、インボイス制度が開始されました。インボイス制度は消費税に関する制度であるため、所得税の確定申告に直接的な影響はありません。
ただし、免税事業者である個人事業主がインボイス発行事業者として登録すると、登録日以後は課税事業者となり、原則として消費税の申告・納付が必要です。登録は任意であり、取引先が適格請求書を必要とするかなどを踏まえて判断します。
本記事では、個人事業主がインボイス発行事業者として登録した場合の影響や、登録するメリット・デメリット、消費税の確定申告について解説します。
個人事業主が知っておきたいインボイス制度とは?
インボイス制度とは「適格請求書等保存方式」のことで、2023年10月1日に開始されました。本則課税を採用する買手が仕入税額控除を受けるには、原則として、一定の事項を記載した帳簿と適格請求書などの保存が必要です。
適格請求書を発行できるのは、税務署長の登録を受けた適格請求書発行事業者(インボイス発行事業者)に限られます。課税事業者であっても、登録を受けていなければ適格請求書は発行できません。
免税事業者である個人事業主がインボイス発行事業者として登録すると、登録日から課税事業者となり、消費税の申告・納付が必要です。所得税の申告義務や税率が直接変わるわけではありませんが、消費税の経理方式によっては、記帳方法や所得税の計算上の収入・必要経費に影響する場合があります。
出典:国税庁「インボイス発行事業者の登録を受けた方の確定申告について」
インボイス制度への対応は、現在課税事業者なのか、新たに課税事業者になるのか、免税事業者のままなのかで異なります。個人事業主が取るべき対応を立場別に整理すると以下のとおりです。
以下では、それぞれのケースの詳細を解説します。
消費税の課税事業者の場合
すでに課税事業者であっても、自動的にインボイス発行事業者になるわけではありません。取引先から適格請求書の交付を求められる場合は、登録申請を検討する必要があります。
買手としては、本則課税を採用している場合、原則として仕入税額控除に適格請求書などの保存が必要です。一方、簡易課税制度では実際の仕入税額を用いないため、適格請求書の有無は納付税額の計算に直接影響しません。ただし、売手として登録した場合の交付義務などは生じます。
ただし、インボイス発行事業者以外からの課税仕入れについても、経過措置の期間中は仕入税額相当額の一定割合を控除できます。控除割合は期間によって異なり、経理処理にも注意が必要です。
また、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて、適格請求書を保存しなくても、一定事項を記載した帳簿の保存により仕入税額控除を受けられる場合があります。
少額特例の対象は、2023年10月1日から2029年9月30日までの間に行われた課税仕入れです。
このときの基準期間および特定期間の考え方とその課税売上高は以下のとおりです。
横にスクロール
| 判定期間 | 期間 | 課税売上高 |
|---|---|---|
| 基準期間 | その年の前々年 | 1億円以下 |
| 特定期間 | その年の前年1月1日~6月30日 | 5,000万円以下 |
インボイス制度における経過措置についての詳細は別記事「インボイス制度の経過措置とは?控除割合の見直し(7・5・3割控除)や要件をわかりやすく解説」をあわせてご確認ください。
新たに消費税の課税事業者になった場合
これまで消費税の免税事業者だった事業者が、新たに課税事業者になった場合は消費税の確定申告が必要になります。
売上金額が一定以下の場合は、本則課税だけでなく、簡易課税や2割特例を選択できます。本則課税とは、受けとった消費税額のうち一定額から支払った消費税額を差し引いた額を納税する方法のことです。
対して簡易課税は、受け取った消費税から、受けとった消費税にみなし仕入率を掛けた金額を控除した金額を納税します。みなし仕入率とは、簡易課税を選択する事業者が仕入にかかる消費税額を算出するための割合をいい、この割合は事業内容によって異なります。
簡易課税制度は、基準期間における課税売上高が5,000万円以下である中小事業者を対象に、納税事務負担を軽減するため設けられた制度です。
また、免税事業者からインボイス発行事業者として課税事業者になった事業者を対象に、一定期間、税負担を「売上税額 × 20%」に軽減できる「2割特例」が受けられます。2割特例の対象期間は、2023年10月1日〜2026年9月30日を含む課税期間の間です。
このときの要件は以下のとおりです。
- 2023年10月1日〜2026年9月30日の間に新たに免税事業者から適格請求書発行事業者になった場合
本則課税や簡易課税、2割特例についての詳細は別記事「インボイス制度で簡易課税制度はどうなる?新たに課税事業者になる場合の軽減措置についても解説」をあわせてご確認ください。
なお、2割特例の適用期間が終わったあとは、2026年度税制改正で新たに創設された「3割特例」を利用できます。
3割特例とは、納付税額を売上税額の3割に抑えられる制度です。適格請求書発行事業者の登録によって、免税事業者から課税事業者になった個人事業主が対象です(法人は対象外)。対象年分は、2027年分と2028年分の消費税の確定申告に限られます。
3割特例を受けるための主な要件は以下のとおりです。
消費税の免税事業者の場合
免税事業者のまま登録しない場合は適格請求書を発行できませんが、インボイス登録を理由とする消費税の申告・納付は生じません。
一方、本則課税を採用する取引先は、免税事業者などからの課税仕入れについて、経過措置で認められる部分を除き仕入税額控除を受けられません。そのため、登録の要請や取引条件の見直しを相談される可能性があります。
ただし、取引価格を見直す場合は、双方で十分に協議する必要があります。取引上の立場を利用して一方的に価格を引き下げる行為は、独占禁止法や取適法、フリーランス法上の問題となるおそれがあります。
消費税の免税事業者についての詳細は別記事「インボイス制度は免税事業者にどう影響する?課税事業者になるための手続きについても解説」をあわせてご確認ください。
個人事業主がインボイス制度に登録するメリット
インボイス制度への登録は義務ではなく、個人事業主の判断で選択できます。適格請求書発行事業者として登録する主なメリットは以下のとおりです。
インボイス制度に登録するメリット
- 取引先が仕入税額控除を受けられる
- 取引先の選択肢が広がる
取引先が仕入税額控除を受けられる
本則課税を採用する取引先が仕入税額控除を受けるには、原則として、一定の事項を記載した帳簿と適格請求書などの保存が必要です。適格請求書を発行できるのは、登録を受けたインボイス発行事業者に限られます。
インボイス発行事業者として登録し、要件を満たす適格請求書を交付すれば、本則課税を採用する取引先は、帳簿と適格請求書などを保存することで仕入税額控除を受けられます。未登録の場合と比べて、取引先の消費税負担が増える可能性を抑えられる点がメリットです。
取引先の選択肢が広がる
インボイス発行事業者として登録していなくても、課税事業者との取引が禁止されるわけではありません。ただし、本則課税を採用する事業者は、発注先を選ぶ際に適格請求書を発行できるか確認する場合があります。
インボイス発行事業者として登録すれば、適格請求書の交付を取引条件とする事業者への対応も可能です。一方、一般消費者や免税事業者、簡易課税制度・2割特例・3割特例を適用する事業者との取引が中心の場合は、取引先側の仕入税額控除の観点では、インボイス登録の有無による影響は比較的小さくなります。
個人事業主がインボイス制度に登録するデメリット
適格請求書発行事業者への登録はメリットがある一方、以下の負担が伴います。登録する際は、メリットとデメリットの双方を踏まえて判断しましょう。
インボイス制度に登録するデメリット
- 売上高にかかわらず消費税の納税義務が生じる
- 請求書発行や経理の事務負担が増える
売上高にかかわらず消費税の納税義務が生じる
個人事業主は、基準期間である前々年の課税売上高が1,000万円以下であれば、原則として消費税の納税義務が免除されます。ただし、インボイス発行事業者として登録すると、この免除は適用されません。基準期間の課税売上高が1,000万円以下でも、消費税の申告・納付が必要になる点がデメリットです。
なお、特定期間(前年の1月1日から6月30日)の課税売上高が1,000万円を超える場合は、インボイス登録の有無にかかわらず課税事業者となることがあります。課税売上高に代えて給与等支払額で判定することもでき、給与等支払額が1,000万円以下であれば免税事業者となることができます。
請求書発行や経理の事務負担が増える
インボイス発行事業者として登録した場合は、登録番号・適用税率・税率ごとの消費税額など、適格請求書の記載要件を満たすように請求書などの様式を見直す必要があります。
課税事業者である取引先から適格請求書の交付を求められた際は、交付に応じなければなりません。発行した請求書の写しは交付日の属する課税期間の末日の翌日から2ヶ月を経過した日から7年間の保存が義務付けられ、作成後も保管の手間がかかります。
また、標準税率10%と軽減税率8%の両方の取引がある場合は、日々の取引を税率ごとに区分して記帳する必要があり、経理の事務負担が増えます。
インボイス制度に登録するための手続き
インボイス発行事業者の登録申請は、e-Taxまたは郵送で行います。e-Taxを利用する場合は、電子証明書と16桁の利用者識別番号が必要です。利用者識別番号を取得していない場合は、e-Taxソフト(Web版)などから取得できます。
e-Taxで申請する際の主な手順は以下のとおりです。
インボイス発行事業者の登録申請をe-Taxで行う際の手順
- e-Taxソフト(Web版)にログインする
- 登録申請のメニューを選択する<
- 氏名・納税地・事業者区分などを入力する
- 登録希望日などの必要事項を入力する
- 電子署名を付けて送信する
- メッセージボックスで登録通知を確認する
郵送する場合は、国税庁のホームページから「適格請求書発行事業者の登録申請書」を取得し、必要事項を記載して、納税地を管轄するインボイス登録センターへ送付します。
免税事業者は、原則として申請書の提出日から15日以後の日を登録希望日に指定できます。ただし、実際に登録通知を受け取るまでには一定の期間がかかります。
また、免税事業者が登録した場合は、原則として登録日以後2年を経過する日の属する課税期間までは免税事業者に戻ることができません。登録番号や氏名、登録年月日などが国税庁の公表サイトに掲載される点も確認しておきましょう。
消費税と所得税の確定申告の違い
消費税と所得税は、課税対象や納付税額の計算方法、申告期限が異なります。
横にスクロール
| 項目 | 消費税 | 所得税 |
|---|---|---|
| 課税対象 | 商品・サービスの販売などの課税取引 | 事業所得など個人の所得 |
| 基本的な計算 | 売上税額 - 仕入税額 | 収入-必要経費-所得控除をもとに計算 |
| 主な申告対象 | 課税事業者 | 確定申告が必要な所得のある個人 |
| 個人事業主の申告期限 | 原則として翌年3月31日 | 原則として翌年3月15日 |
インボイス発行事業者として登録した個人事業主は、所得税の確定申告とは別に、消費税の確定申告を行います。期限が土曜日・日曜日・祝日などにあたる場合は、原則として翌開庁日が期限です。
個人事業主による消費税の確定申告とは?
消費税の確定申告とは、事業者が自身で納税するべき消費税を計算し、確定申告書を作成、提出し、消費税を納税するまでの一連の手続きをいいます。
消費税の確定申告が必要になる主なケースは、基準期間の課税売上高が1,000万円を超える場合、特定期間の課税売上高および給与等支払額が1,000万円を超える場合、課税事業者を選択した場合、インボイス発行事業者として登録している場合などです。
消費税の確定申告についての詳細は別記事「消費税申告とは?計算方法や申告方法など詳しく解説」をあわせてご確認ください。
申告の流れ

確定申告における消費税は、課税取引の内容を整理したうえで課税取引金額計算表の表イ - 1に税率ごとの金額を記載し、消費税の課税取引金額を計算して申告します。
課税取引の内容を整理したら、以下の手順で消費税の申告を行いましょう。
消費税の申告の手順
- 消費税額を算出する
- 地方消費税額を算出する
- 消費税の申告書に消費税額に関する項目を記載する
- 事業者の基本情報を申告書に記載する
- 申告書を管轄の納税地に提出する
- 消費税(地方消費税を含む)を納税する
申告期間
個人事業主の消費税の申告・納付期限は、原則として課税期間の翌年3月31日です。所得税の申告・納付期限は原則として翌年3月15日であるため、期限が異なります。
期限が土曜日・日曜日・祝日などにあたる場合は、原則として翌開庁日が期限です。対象年によって日付が変わるため、申告前に国税庁のホームページで確認しましょう。
必要書類
消費税の提出書類は、採用する課税方式や還付の有無によって異なります。
横にスクロール
| 区分 | 主な提出書類 |
|---|---|
| 本則課税 | 確定申告書第一表・第二表、税率別消費税額計算表、課税売上割合・控除対象仕入税額等の計算表 |
| 簡易課税 | 確定申告書第一表・第二表、税率別消費税額計算表、控除対象仕入税額等の計算表 |
| 2割特例 | 確定申告書第一表・第二表、税率別消費税額計算表〔小規模事業者に係る税額控除に関する経過措置を適用する課税期間用〕 |
| 還付申告をする場合(中間納付還付税額のみの場合は不要) | 上記に加えて、消費税の還付申告に関する明細書 |
申告書を作成する際は、売上金額・仕入金額を確認できる青色申告決算書や収支内訳書、帳簿、固定資産台帳、確定申告のお知らせなども用意します。これらは税額計算や内容確認に使用する資料であり、必ずしも消費税の申告書に添付する書類ではありません。
消費税の確定申告に使用する書類は、国税庁のホームページ「消費税及び地方消費税の確定申告の手引き・様式等」から印刷可能です。
所得税の確定申告に与える影響は?
インボイス制度は消費税の制度であるため、所得税の申告義務や税率に直接影響するものではありません。
ただし、免税事業者がインボイス登録によって課税事業者になると、税込経理方式または税抜経理方式によって消費税を処理することになります。
そのため、記帳方法や所得税の計算上の収入・必要経費に影響する場合があります。影響の内容は、本則課税・簡易課税などの課税方式と、採用する経理方式によって異なります。
本則課税の場合
本則課税の場合、免税事業者や未登録の課税事業者など、インボイス発行事業者以外から行った課税仕入れは、原則として仕入税額控除の対象になりません。ただし、経過措置の期間中は、仕入税額相当額の一定割合を控除できます。
経過措置によって控除できる割合は、以下のとおりです。
横にスクロール
| 期間 | 控除できる割合 |
|---|---|
| 2023年10月1日から2026年9月30日まで | 仕入税額相当額の80% |
| 2026年10月1日から2028年9月30日まで | 仕入税額相当額の70% |
| 2028年10月1日から2030年9月30日まで | 仕入税額相当額の50% |
| 2030年10月1日から2031年9月30日まで | 仕入税額相当額の30% |
| 2031年10月1日以降 | 控除不可 |
※2026年10月1日以後に開始する課税期間では、1事業者あたりの経過措置の対象となる課税仕入れについて、年間1億円の上限が設けられています。
仕入税額控除を受けられない部分の経理処理は、採用する経理方式によって異なります。税抜経理方式では、原則として控除できない額を仕入れや資産の取得価額などに含めます。税込経理方式では、消費税相当額を含む支払額の全額を仕入金額や経費などとして計上します。
仕入税額控除の経過措置についての詳細は別記事「インボイス制度の経過措置とは?控除割合の見直し(7・5・3割控除)や要件をわかりやすく解説」をあわせてご確認ください。
簡易課税の場合
簡易課税制度では、実際の仕入税額ではなく、売上税額に事業区分ごとのみなし仕入率を掛けて仕入税額控除額を計算します。そのため、仕入先がインボイス発行事業者であるかどうかは、納付税額の計算に直接影響しません。
ただし、免税事業者から課税事業者になった場合は、消費税の申告・納付が必要になり、税込経理方式または税抜経理方式による記帳を行います。
横にスクロール
| 経理方式 | 個人事業主の主な処理 |
|---|---|
| 税抜経理方式 | 売上げと仕入れから消費税相当額を区分し、仮受消費税等・仮払消費税等で処理 |
| 税込経理方式 | 消費税相当額を売上げ・仕入れに含め、納付税額を原則として租税公課などの必要経費として処理 |
税抜経理方式では、仮受消費税等と仮払消費税等の差額と実際の納付税額との差額を、雑収入または雑損失として処理する場合があります。
出典:国税庁「No.6513 簡易課税制度の適用と経理処理」
出典:国税庁「No.6375 税抜経理方式または税込経理方式による経理処理」
免税事業者の場合
免税事業者のまま登録しない場合、インボイス制度によって所得税の申告方法が変わることはありません。免税事業者は、所得税の所得金額を計算する際、原則として消費税相当額を売上げや仕入れに含める税込経理方式で処理します。
免税事業者についての詳細は別記事「インボイス制度で個人事業主はどうなる?売上1000万円以下の免税事業者が押さえておきたいポイントについて解説」をあわせてご確認ください。
まとめ
免税事業者である個人事業主がインボイス発行事業者として登録すると、登録日以後は課税事業者となり、消費税の申告・納付が必要です。一方、適格請求書を交付できるようになるため、本則課税を採用する取引先の仕入税額控除に対応できます。
登録するかどうかは、取引先が適格請求書を必要とするか、消費税の納付額や経理負担がどの程度増えるかを確認したうえで判断することが重要です。登録する場合は、本則課税・簡易課税・2割特例・3割特例の適用条件を確認し、自身に合う計算方法を選びましょう。
参考文献
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
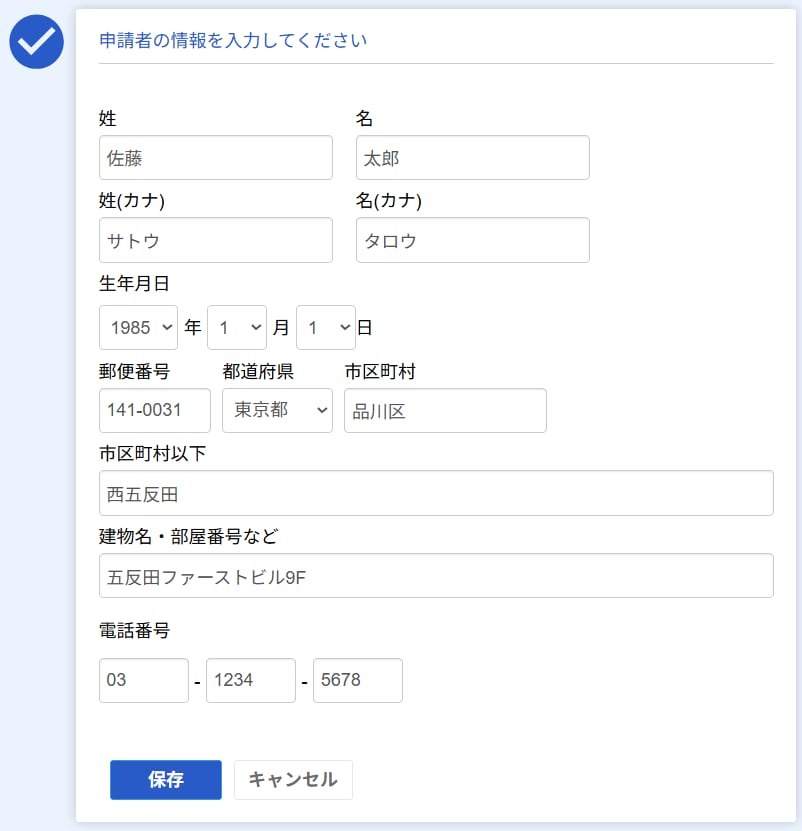
Step1:準備
まずは申請者の情報を入力します。
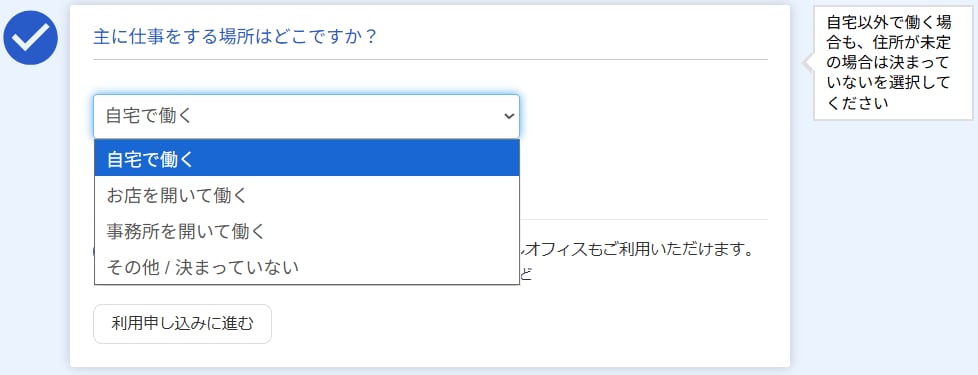
次に、働く場所を選択します。
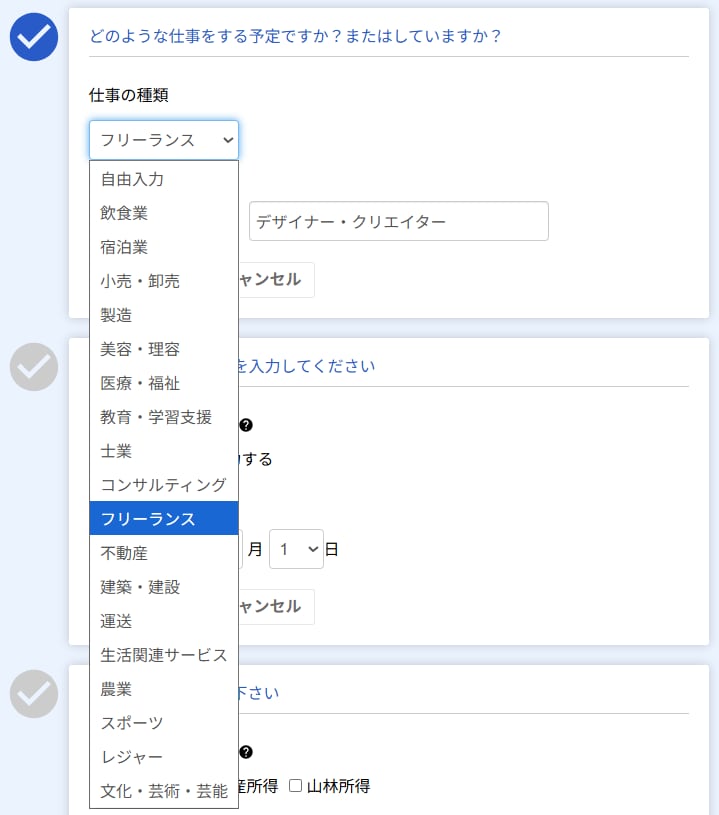
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
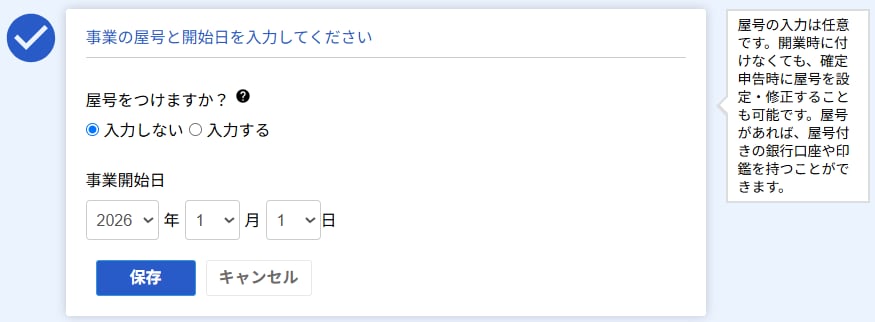
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
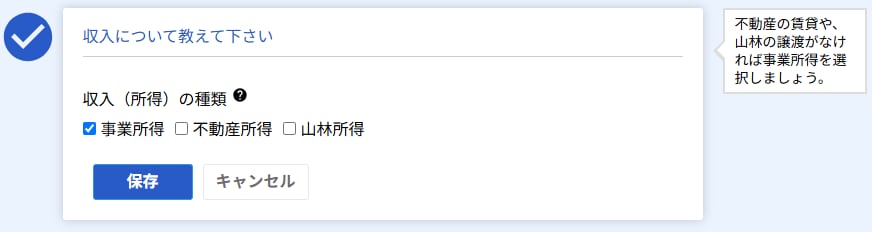
事業所得・不動産所得・山林所得のいずれかを選択します。
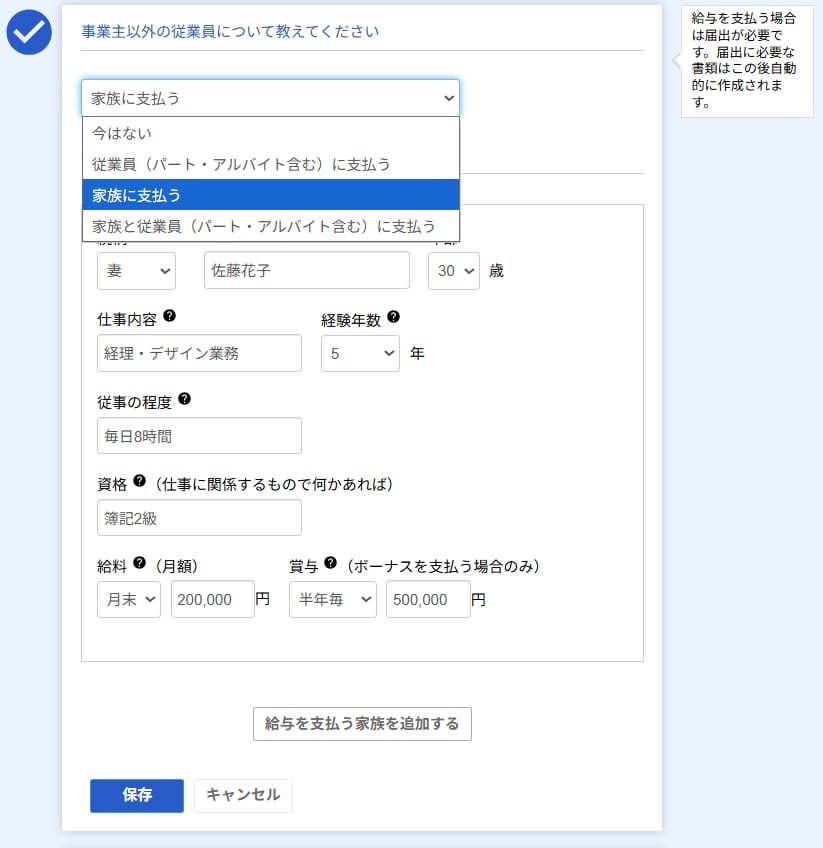
給与を支払う従業員がいる場合は、その詳細を入力します。
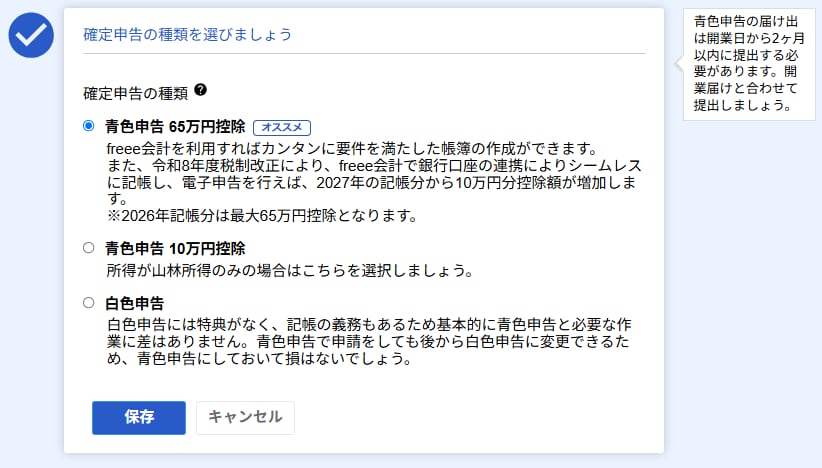
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
Step2:提出
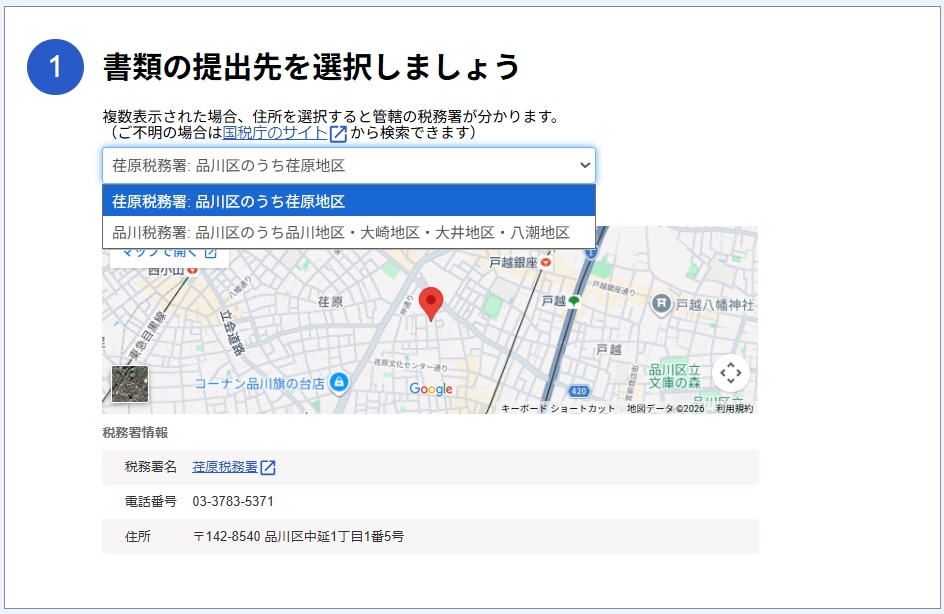
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
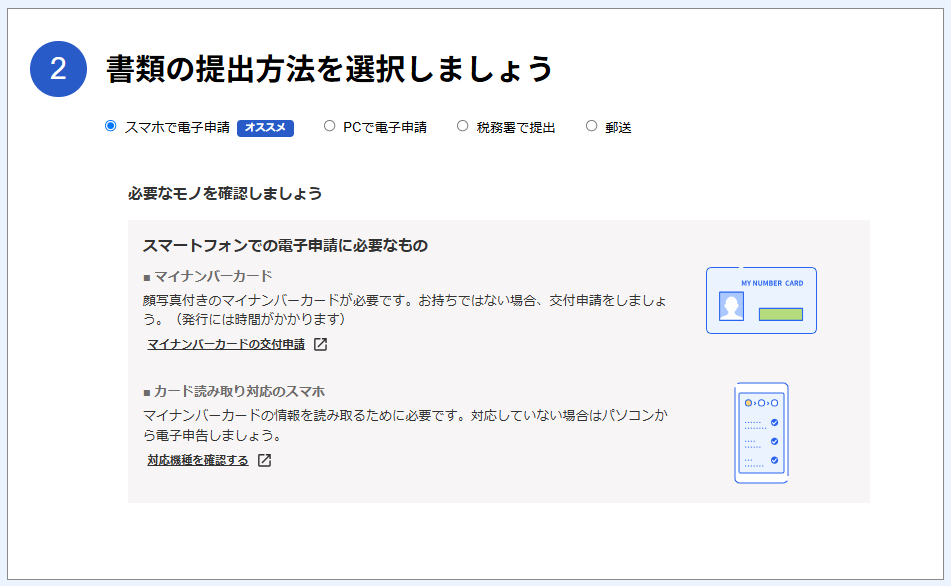
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
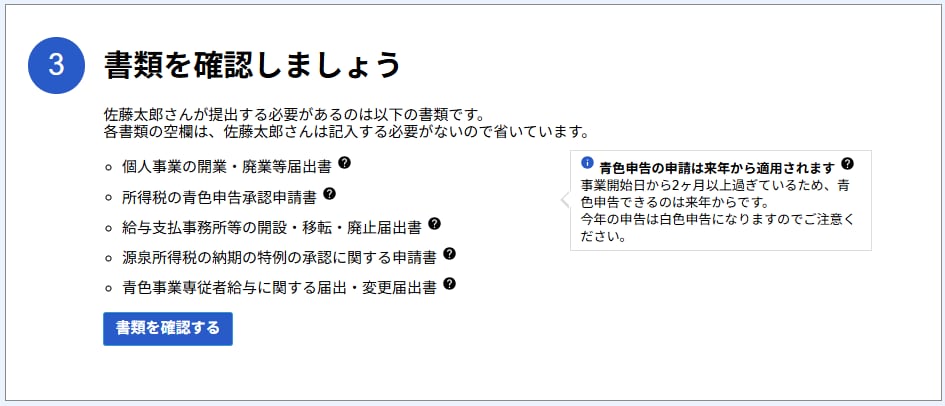
提出前に、必要な書類がそろっているか確認しましょう。
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
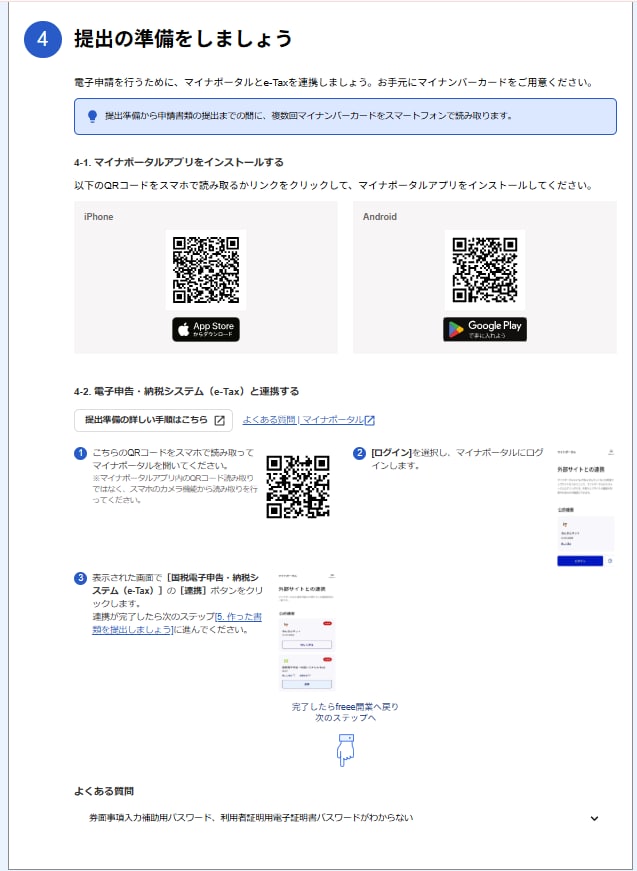
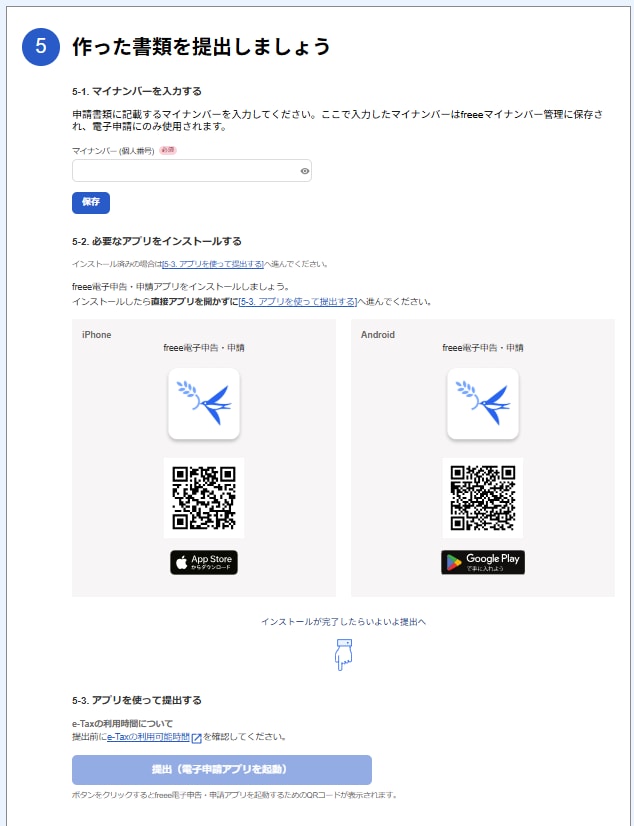
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
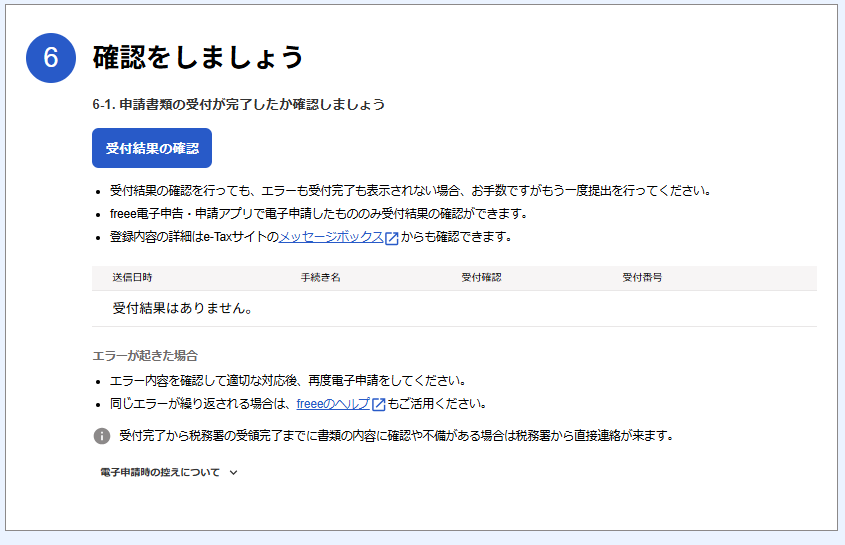
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
インボイス制度の開始で確定申告に影響はある?
インボイス制度の開始により、所得税の確定申告への直接的な影響はありません。ただし、消費税を本則課税で納税する事業者は、申告方法や仕入税額控除の範囲に注意が必要です。また、新たに課税事業者になった事業者は、消費税の確定申告が必要になりました。
詳しくは記事内「個人事業主が知っておきたいインボイス制度とは?」をご覧ください。
-
個人事業主はインボイス制度への登録が必要?
適格請求書発行事業者への登録は義務ではなく、事業者の任意です。免税事業者のまま事業を続けることも可能です。
ただし、登録すると取引先が仕入税額控除を受けられるなどのメリットがあります。登録の要否は、取引先の状況を踏まえて検討しましょう。
詳しくは記事内「個人事業主がインボイス制度に登録するメリット」をご覧ください。
-
インボイス制度の開始後、消費税の確定申告に影響はある?
インボイス発行事業者として登録した個人事業主は、基準期間の課税売上高が1,000万円以下であっても、原則として消費税の確定申告が必要です。
また、本則課税を採用する事業者は、仕入先がインボイス発行事業者かどうかや、経過措置の控除割合を確認して仕入税額控除を計算します。簡易課税制度や2割特例・3割特例では、実際の仕入税額を用いずに納付税額を計算します。
詳しくは記事内「個人事業主による消費税の確定申告とは?」をご覧ください。
 監修

安田 亮
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。

松浦 絢子
松浦綜合法律事務所代表。京都大学法学部、一橋大学法学研究科法務専攻卒業。東京弁護士会所属(登録番号49705)。法律事務所や大手不動産会社、大手不動産投資顧問会社を経て独立。IT、不動産、相続、金融取引など幅広い相談に対応している。さまざまなメディアにおいて多数の執筆実績がある。