税金


目次
複雑な税金の計算はfreeeで対応!

青色申告を行う個人事業主は、所得税の計算式や、確定申告書類での計算方法を押さえておくと、申告手続きや納税額の把握がしやすくなります。
所得税は収入ではなく所得に対して課税されるため、経費や所得控除、青色申告特別控除などを正しく反映して計算することが重要です。
また、青色申告には最大65万円の青色申告特別控除をはじめ、所得税負担を軽減できるさまざまな制度があります。これらを活用することで、節税につながる可能性があります。
本記事では、所得税の基本的な仕組みや税率、青色申告決算書・確定申告書を使った所得税の計算方法を解説するとともに、青色申告による節税メリットや必要な準備について紹介します。
そもそも所得税とは
所得税は、1月1日から12月31日までの1年間に得た所得に対して課される税金です。所得税は収入の総額に対して課されるわけではなく、収入から必要経費などを差し引いて所得金額を計算し、さらに所得控除を差し引いた課税所得に対して課税されます。
所得税は、原則として翌年3月15日までに申告・納税します。納期限が土日・祝日にあたる場合は、その翌日が期限です。
所得税の税率と計算方法
所得税の基本的な計算の流れは、以下のとおりです。
- 課税所得 = 収入 - 経費 - 所得控除
- 基準所得税額 = 課税所得 × 税率 - 速算表の控除額
- 差引所得税額 = 基準所得税額 - 税額控除額
まず収入から必要経費などを差し引いて所得金額を計算し、そこから所得控除を差し引いて課税所得を求めます。そのうえで、所得税率を適用し、速算表の控除額や税額控除を反映して所得税額を計算します。税額控除がある場合は、その金額を所得税額から差し引くことが可能です。
所得税では、分離課税の対象となる所得などを除き、課税所得による区分ごとに5~45%まで7段階の税率が設定される「超過累進税率」が採用されています。

所得全体にもっとも高い税率がかかるのではなく、各区分に区切られた部分ごとに、それぞれの税率が適用されます。たとえば、課税所得が500万円であれば、195万円までの部分には5%、195万円超330万円以下の部分には10%、330万円超500万円以下の部分には20%が適用されます。
以下の「所得税の速算表」を用いると、該当する区分の税率と控除額を使って、所得税額を簡単に計算することが可能です。
- 基準所得税額 = 課税所得 × 税率 -速算表の控除額
- 差引所得税額 = 基準所得税額 - 税額控除額
横にスクロール
| 課税対象の所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
出典:国税庁「所得税のしくみ」
青色申告の所得税の計算方法は?
青色申告では、まず青色申告決算書で所得金額を計算し、その金額を確定申告書に転記して所得税額を計算します。
青色申告決算書・確定申告書での所得税額までの計算の流れ
- ①青色申告決算書で所得金額を計算する
- ②確定申告書で所得税を計算する
基本的な計算の流れを以下で確認します。
①青色申告決算書で所得金額を計算する
青色申告決算書(一般用)は、損益計算書や貸借対照表を含む計4枚で構成される書類です。
青色申告決算書には、一般用(事業所得者向け)・不動産所得用・農業所得用のほか、現金主義による所得計算の特例を選択している人向けの様式があり、確定申告時に該当する書類を作成・提出します。
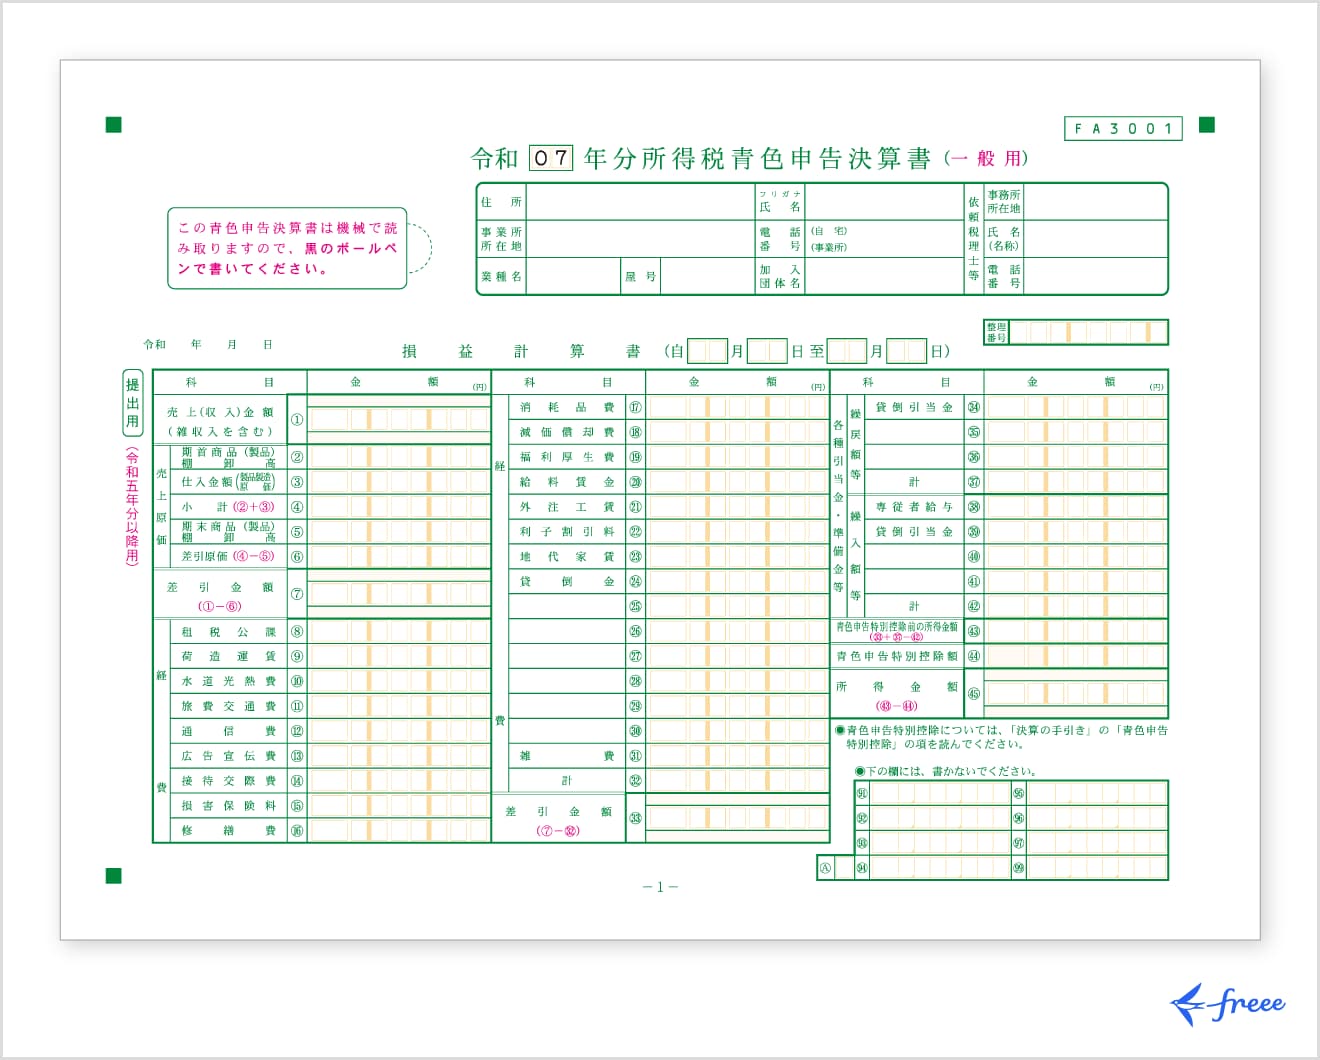
青色申告決算書(一般用)では、1枚目の損益計算書で所得金額を計算します。
出典:国税庁「所得税青色申告決算書(一般用)【令和7年分用】」
売上(収入)金額・売上原価・経費・その他の欄(各種引当金・準備金等、青色申告特別控除など)を順に記入し、各金額を足し引きして、所得金額を算出します。
青色申告決算書(一般用)の1枚目(損益計算書)を記載する流れ
- ①「売上(収入)金額①」から売上原価欄の「差引原価⑥」を差し引き、「差引金額⑦」を記入する
- ②「差引金額⑦」から「経費計㉜」を差し引き、「差引金額㉝」を記入する
- ③「差引金額㉝」に各種引当金・準備金などの「繰戻額等㊲」を加え、「繰入額等㊷」を差し引いて、㊸欄に記入する
- ④㊸から「青色申告特別控除額㊹」を差し引き、「所得金額㊺」を記入する
②確定申告書で所得税を計算する
青色申告決算書で計算した所得金額をもとに、確定申告書の「所得金額等」の欄に金額を記入します。
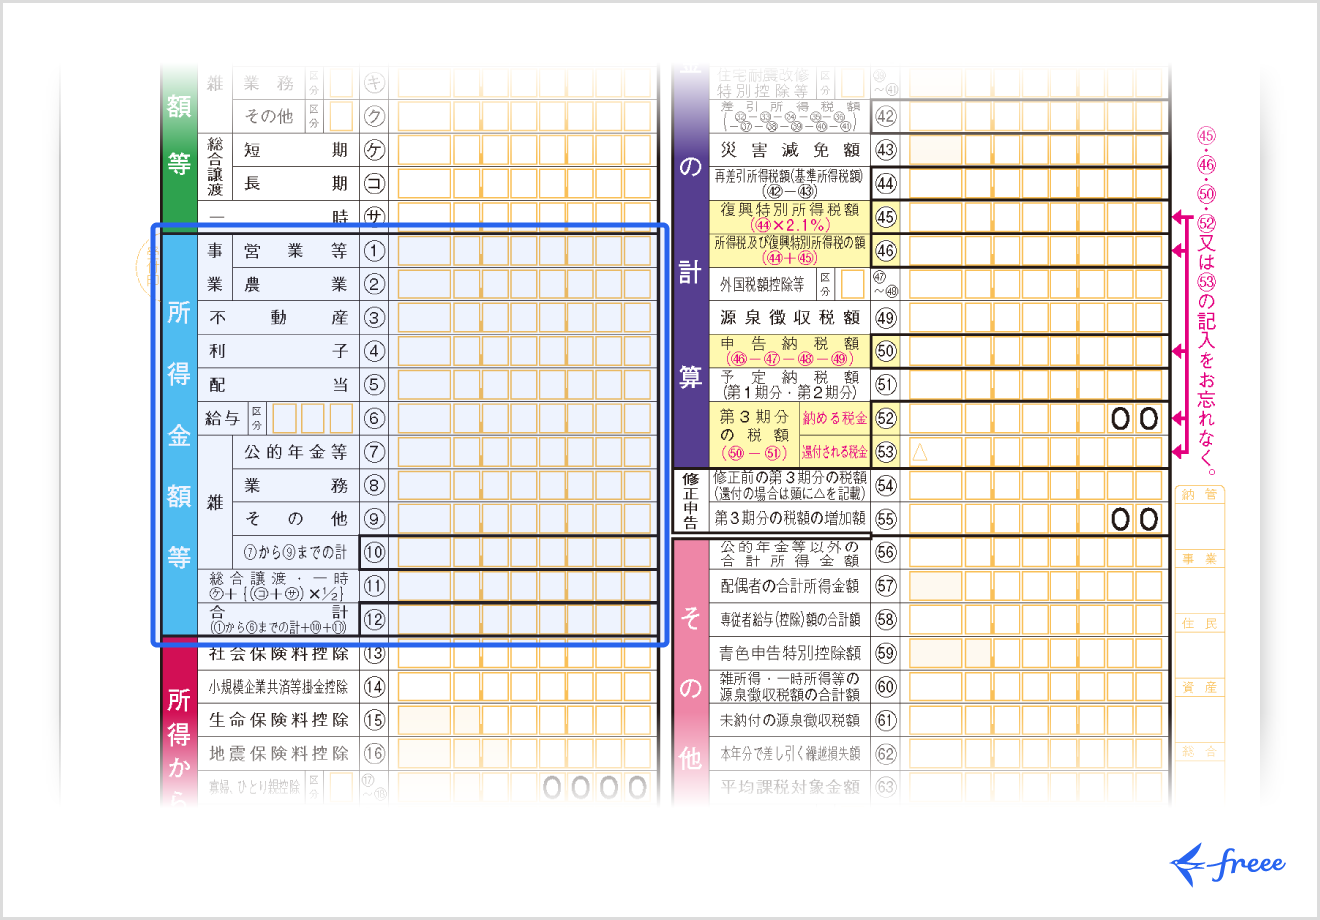
事業所得のみの場合は、青色申告決算書(一般用)で計算した所得金額を、確定申告書の「所得金額等」にある「事業」「営業等」の欄に転記します。
事業所得と不動産所得など、青色申告の対象となる所得が複数ある場合は、それぞれの所得区分に応じた青色申告決算書を作成し、各金額を確定申告書の「所得金額等」に転記します。
転記後、所得税額を計算するまでの主な流れは、以下のとおりです。
確定申告書での所得税額までの計算の流れ
- ①「所得金額等」の各欄を記入し、合計額⑫を記入する
- ②「所得から差し引かれる金額」(所得控除)の各欄を記入し、合計額㉚を記入する
- ③「所得金額等の合計額⑫」から「所得控除の合計額㉚」を差し引き、「課税される所得金額㉛」を記入する
- ④「課税される所得金額㉛」に所得税率をかけ、速算表の控除額を差し引いて「税額㉜」を記入する
- ⑤算出した「税額㉜」から該当する税額控除などを差し引き、「差引所得税額㊷」を記入する
- ⑥「差引所得税額㊷」から「災害減免額㊸」を差し引き、「再差引所得税額㊹」を記入する
- ⑦「再差引所得税額㊹」に「復興特別所得税額㊺」を加え、「所得税及び復興特別所得税の額㊻」を記入する
- ⑧「所得税及び復興特別所得税の額㊻」から源泉徴収税額などを差し引き、「申告納税額㊿」を記入する
- ⑨「申告納税額㊿」から予定納税額(51)を差し引き、納める税金(52)または還付される税金(53)を記入する
青色申告で受けられる所得税の節税メリット
青色申告で受けられる所得税の主な節税メリットとしては、以下が挙げられます。
青色申告で得られる所得税の主な節税メリット
- 青色申告特別控除が受けられる
- 純損失の繰越し・繰戻しができる
- 一定の要件を満たす青色事業専従者給与を必要経費に算入できる
- 一定の要件を満たす貸倒引当金を必要経費に算入できる
- 一定の要件を満たす場合、少額減価償却資産の特例を適用できる
青色申告では、青色申告特別控除を所得金額から差し引くことができ、所得税の負担を軽減することが可能です。控除額は要件により異なり、複式簿記による記帳など55万円控除の要件を満たしたうえで、e-Taxによる電子申告または優良な電子帳簿保存を行うと、最大65万円の控除を受けられます。
たとえば、65万円控除の全額が所得税率20%の部分に適用される場合、所得税だけで見ると、白色申告に比べて13万円ほど節税になる計算です。
なお、「2026年度(令和8年度)税制改正」により、2027年分以後は、複式簿記による記帳とe-Tax送信を行い、一定の要件を満たす優良な電子帳簿を作成・保存している場合、最大75万円の控除を受けられます。
そのほかの節税メリットについて詳しくは「青色申告の5つのメリットとは?注意すべきデメリットも解説」をご覧ください。
青色申告するために必要な準備・対応
青色申告するためには、主に以下の準備や対応が必要です。
青色申告のために必要なこと
- 青色申告書による申告をしようとする年の3月15日までに青色申告承認申請書を提出する
- 複式簿記で記帳する(55万円・65万円控除の場合)
- 青色申告決算書と確定申告書を提出する
- e-Taxによる電子申告または優良な電子帳簿の保存を行う(65万円控除の場合)
申告後は、帳簿・決算関係書類・領収証などの現金預金取引等関係書類は原則として7年間、請求書・納品書などの書類は5年間保存する必要があります。
まとめ
青色申告における所得税は、まず青色申告決算書で所得金額を計算し、その内容を確定申告書へ転記して算出します。所得税は課税所得に応じて税率が適用されるため、経費や所得控除を適切に反映することが重要です。
また、青色申告では最大65万円の青色申告特別控除をはじめ、純損失の繰越しや青色事業専従者給与など、所得税負担を軽減できる制度を利用できます。事前に青色申告の要件や手続きを確認し、日頃から正確な記帳を行うことでスムーズな確定申告につながります。
所得税の計算方法と青色申告のメリットを理解し、適切な節税対策や資金計画を立てましょう。
参考文献
▶︎国税庁「No.2070 青色申告制度」
freeeで確定申告をもっと手軽に、かんたんに。

確定申告には、正確な書類の作成が不可欠です。申告・納税を正しく行わないと、ペナルティの対象となる場合があります。
会計の知識や経験なしに帳簿の処理をするのは難易度が高く、またオンライン上で手続きをするならe-Taxとの連携も必要です。
そこでおすすめなのが、確定申告ソフト「freee会計」です。
freee会計は、〇✕形式の質問で確定申告に必要な書類作成をやさしくサポートします。また、所得額や控除額の計算を自動で行えるため計算・入力ミスも軽減でき、e-Taxとの連携も可能です。
ここからは、freee会計を利用するメリットを紹介します。
1.銀行口座やクレジットカードを同期して自動入力が可能!
確定申告を行うためには、1年間の会計取引を正しく記帳しなくてはなりません。入出金の内容をひとつずつ手作業で記録するのは手間がかかります。
freee会計なら、銀行口座やクレジットカードを同期し、利用した内容を自動で入力することが可能です。
日付や金額だけでなく勘定科目も予測して入力できるため、日々の記帳がほぼ自動化でき、工数削減につながります。

2.現金取引の入力も効率的!
口座やカードのように自動で明細が残らない現金取引は、 手入力で登録しなければなりません。
freee会計は、現金での支払いも「いつ」「どこで」「何に使ったか」を家計簿感覚で入力できるので、毎日手軽に帳簿付けが可能です。
自動的に複式簿記の形に変換してくれるため、会計処理の経験がない人でも正確に記帳ができます。

さらに有料プランでは、チャットで確定申告について質問ができるようになるので、わからないことがあったらすぐに相談できます。また、オプションサービスには電話相談もあり、直接相談できるのもメリットの1つです。
freee会計の価格・プランについてはこちらをご覧ください。
3.〇✕形式の質問で各種控除や所得税の金額を自動算出!
各種保険やふるさと納税、住宅ローンなどを利用している場合は控除の対象となり、確定申告することで節税につながる場合があります。控除の種類によって控除額や計算方法、条件が異なるため、事前に調べて把握しなければなりません。
freee会計なら、用意された質問に答えることで控除額を自動で算出できるので、自身で調べたり、計算したりする手間も省略できます。

4.確定申告書を自動作成!
freee会計は取引内容や質問の回答をもとに確定申告書を自動で作成できます。自動作成した確定申告書に抜け漏れがないことを確認したら、税務署へ郵送もしくは電子申告などで提出し、納税をすれば確定申告は完了です。
また、freee会計はe-Tax(電子申告)にも対応しています。e-Taxからの申告は24時間可能で、税務署へ行く必要もありません。
e-Tax(電子申告)を検討されている方はこちらをご覧ください。

freee会計を使うとどれくらいお得?
freee会計は、会計初心者の方からも「本当にかんたんに終わった!」というたくさんの声をいただいています。
税理士などの専門家に代行依頼をすると、確定申告書類の作成に5万円〜10万円程度の依頼料が発生します。freee会計なら月額980円(※年払いで契約した場合)から利用でき、自力で手間なく確定申告書の作成・提出までを完了できます。
余裕をもって確定申告を迎えるためにも、ぜひfreee会計の利用をご検討ください。
よくある質問
-
青色申告で所得税はいくらからかかる?
2026・2027年分は、所得金額が132万円以下の基礎控除額は104万円です。所得が104万円を超えると、所得税が発生して確定申告が必要になることがあります。
詳しくは別記事「確定申告はいくらから必要?しなくていい金額をケース別に詳しく解説」で解説しています。所得税の概要については「そもそも所得税とは」をご覧ください。
-
青色申告の所得税はいつ払う?
1月1日から12月31日までの所得に対する所得税は、翌年の3月15日までに納税が必要です。納期限が土日・祝日の場合は、その翌日が期限となります。
所得税の概要については「そもそも所得税とは」をご覧ください。
出典:国税庁「申告と納税」
 監修

北田 悠策
神戸大学経営学部卒業。2015年より有限責任監査法人トーマツ大阪事務所にて、製造業を中心に10数社の会社法監査及び金融商品取引法監査に従事する傍ら、スタートアップ向けの財務アドバイザリー業務に従事。その後、上場準備会社にて経理責任者として決算を推進。大企業からスタートアップまで様々なフェーズの企業に携わってきた経験を活かし、株式会社ARDOR/ARDOR税理士事務所を創業。