青色申告で扶養控除・配偶者控除が受けられないことがある!青色事業専従者給与との関係を解説
 青色申告


目次
青色申告ならfreee!
複雑な書類を自動で作成

青色申告で配偶者や親族に青色事業専従者給与を支払っている場合、その人は扶養親族や同一生計配偶者に該当しないため、扶養控除や特定親族特別控除、配偶者控除・配偶者特別控除を受けられません。
一方で、青色事業専従者給与を必要経費に算入することで、控除を受ける場合よりも世帯全体の税負担を抑えられるケースがあります。
本記事では、青色事業専従者給与と扶養控除・配偶者控除の関係、どちらが有利かを判断する際の考え方を解説します。
なお、本記事では、2026年分の所得税制を前提に解説しています。税制改正により、控除額や所得要件が変わる場合があります。
青色申告のやり方やメリット・デメリットについて知りたい人はこちらの記事からチェック!
▶︎青色申告とは?個人事業主で向いている人や確定申告のやり方をわかりやすく解説
青色事業専従者給与を支払うと扶養控除は受けられない
青色申告では、青色事業専従者給与を経費として計上することが可能です。
青色事業専従者とは、青色申告者と生計を一にする配偶者その他の親族で、一定期間その事業に専ら従事する人をいいます。青色事業専従者に支払う給与は、届出書に記載した金額の範囲内で、労務の対価として適正であれば必要経費に算入できます。
ただし、青色事業専従者給与の支払いを受ける人は、扶養親族や同一生計配偶者にはなれません。そのため、青色事業専従者給与を支払うと扶養控除や配偶者控除・配偶者特別控除は受けられなくなります。
税負担を抑えるには、青色事業専従者給与の必要経費算入と、扶養控除・配偶者控除・配偶者特別控除のいずれが有利かを比較しておくことが重要です。
青色事業専従者と認められるための条件
青色申告では、配偶者や親族が青色事業専従者に該当する場合があります。
条件は以下のとおりです。
青色事業専従者と認められるための条件
- 青色申告を行っている者と生計を一にする配偶者やその他の親族
- 申告を行う年の12月31日に15歳以上
- 年間6ヶ月を超える期間(一定の場合は、事業に従事できる期間のうち2分の1を超える期間)、青色申告者の営んでいる事業に専ら従事している
生計を一にしていることのほか、15歳以上で、6ヶ月を超える期間その事業に従事していることが条件です。
青色事業専従者給与を支払うための手続き
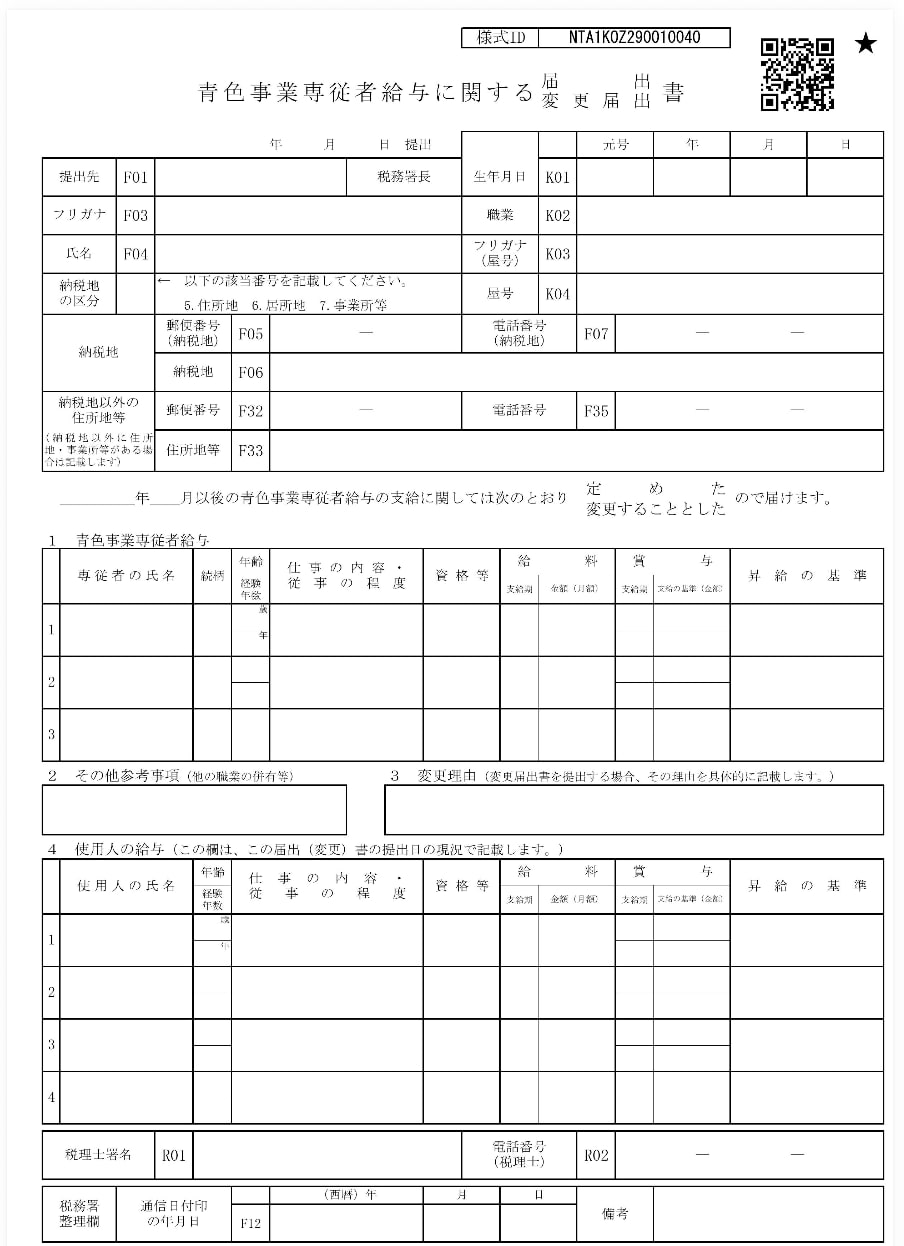
青色事業専従者に支払う給与を、青色事業専従者給与として計上するためには、事前に管轄の税務署に「青色事業専従者給与に関する届出書」を提出しておかなければなりません。
届出書には、専従者の氏名・仕事内容・従事の程度のほか、給与や賞与の金額も記入します。
提出期限は、専従者給与を支払う年の3月15日までです。ただし、その年の1月16日以後に開業した場合は開業日から2ヶ月以内、青色事業専従者が年の途中で増えた場合は、その日から2ヶ月以内に届出書を提出します。
出典:国税庁「No.2110 事業主がしなければならない源泉徴収」
扶養控除とは
扶養控除とは、納税者に生計を一にする控除対象扶養親族がいる場合、一定の額を所得から控除できる制度です。
扶養控除の対象となる扶養親族の主な条件は、以下のとおりです。
扶養控除の対象となる扶養親族の主な条件
- 配偶者以外の親族(6親等内の血族および3親等内の姻族)または都道府県知事から養育を委託された児童(里子)や、市町村長から養護を委託された老人であること
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下(収入が給与だけの場合は給与収入が136万円以下)であること
- 青色申告者の事業専従者として、その年を通じて一度も給与の支払いを受けていない、または白色申告者の事業専従者でないこと
このうち、年末時点で16歳以上の人が控除対象扶養親族となります。
扶養控除の金額
扶養控除が認められた場合、一般の扶養親族の場合38万円、その年の年末時点で19歳以上23歳未満の扶養親族の場合63万円が所得から控除されます。
70歳以上の場合は老人扶養親族として、同居老親等の場合58万円、同居老親等以外の場合は48万円が控除されます。
横にスクロール
| 区分 | 控除額 | |
|---|---|---|
| 一般の控除対象扶養親族 | 38万円 | |
| 特定扶養親族 | 63万円 | |
| 老人扶養親族 | 同居老親等以外の者 | 48万円 |
| 同居老親等 | 58万円 | |
配偶者の場合は配偶者控除・配偶者特別控除
生計を一にしている配偶者の所得が62万円以下で、控除を受ける納税者本人の合計所得金額が1,000万円以下であれば、配偶者控除が適用されます。ただし、本人の合計所得金額が900万円を超えると控除額は段階的に減少します。
また、配偶者は青色事業専従者として給与の支払いを受けていないこと、または白色申告者の事業専従者でないことも要件となります。
控除額は、一般の控除対象配偶者の場合は38万円、70歳以上の老人控除対象配偶者の場合は48万円です。
| 控除を受ける納税者本人の 合計所得金額 |
控除額 | |
|---|---|---|
| 一般の控除対象配偶者 | 老人控除対象配偶者 | |
| 900万円以下 | 38万円 | 48万円 |
| 900万円超950万円以下 | 26万円 | 32万円 |
| 950万円超1,000万円以下 | 13万円 | 16万円 |
また、配偶者に62万円超の所得があり配偶者控除が受けられない場合も、配偶者の所得が133万円以下で、納税者本人の所得が1,000万円以下であれば、配偶者特別控除が受けられます。
横にスクロール
| 控除を受ける納税者本人の合計所得金額 | ||||
|---|---|---|---|---|
| 900万円以下 | 900万円超950万円以下 | 950万円超1,000万円以下 | ||
| 配偶者の合計所得金額 | 62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | 36万円 | 24万円 | 12万円 | |
| 100万円超105万円以下 | 31万円 | 21万円 | 11万円 | |
| 105万円超110万円以下 | 26万円 | 18万円 | 9万円 | |
| 110万円超115万円以下 | 21万円 | 14万円 | 7万円 | |
| 115万円超120万円以下 | 16万円 | 11万円 | 6万円 | |
| 120万円超125万円以下 | 11万円 | 8万円 | 4万円 | |
| 125万円超130万円以下 | 6万円 | 4万円 | 2万円 | |
| 130万円超133万円以下 | 3万円 | 2万円 | 1万円 | |
青色事業専従者と扶養控除のどちらが得?
専従者給与を増やせば、必ずしも節税効果が高まるとは限りません。
給与額によっては、青色事業専従者にも所得税・住民税がかかる場合があります。また、青色事業専従者給与は青色申告者の必要経費となるため、青色申告者本人の納税額にも影響します。そのため、専従者と青色申告者の双方を含めた、世帯全体の税負担を考慮することが必要です。
青色事業専従者給与と扶養控除のどちらが有利か、具体例を示します。前提は以下のとおりです。
- 事業所得900万円(青色事業専従者給与控除前かつ青色申告特別控除適用前)
- 青色申告特別控除65万円
- 社会保険料控除130万円
- 青色事業専従者給与200万円、または扶養控除38万円(扶養親族が収入なし)
所得税の基礎控除は所得に応じた金額が適用されます。本試算では、2026年分の所得税制を前提に、合計所得金額132万円以下の場合の基礎控除を104万円として計算しています。
なお、詳しくは別記事「基礎控除とは?計算方法や確定申告・年末調整での適用方法もわかりやすく紹介」で解説しています。
住民税の基礎控除は、合計所得金額2,400万円以下に対して一律43万円です。青色事業専従者給与を支払う場合、本人 + 青色事業専従者の所得税・住民税は以下のとおりです。
横にスクロール
| 項目 | 金額 | 計算式 |
|---|---|---|
| 本人の所得税 | 457,900円 | 課税所得:所得9,000,000円 - 青色事業専従者給与2,000,000円 - 青色申告特別控除650,000円 - 社会保険料1,300,000円 - 基礎控除670,000円 = 4,380,000円 所得税・復興特別所得税額:{4,380,000円 ×所得税率20% - 427,500円} × 1.021 = 457,900円(百円未満切捨て) |
| 本人の住民税 | 467,000円 | 課税所得:所得9,000,000円 - 青色事業専従者給与2,000,000円 - 青色申告特別控除650,000円 - 社会保険料1,300,000円 - 基礎控除430,000円 = 4,620,000円 住民税額:4,620,000円 × 10% + 均等割4,000円 + 森林環境税1,000円 = 467,000円 |
| 青色事業専従者の所得税 | 11,200円 | 給与所得:青色事業専従者給与2,000,000円 - 給与所得控除740,000円 =1,260,000円 課税所得:1,260,000円 - 基礎控除1,040,000円 = 220,000円 所得税・復興特別所得税額:220,000円 ×所得税率5% × 1.021 = 11,200円(百円未満切捨て) |
| 青色事業専従者の住民税 | 88,000円 | 課税所得:青色事業専従者給与2,000,000円 - 給与所得控除740,000円 - 基礎控除430,000円 = 830,000円 住民税額:830,000円 × 10% + 均等割4,000円 + 森林環境税1,000円 = 88,000円 |
| 家計全体の所得税・住民税 | 1,024,100円 | 世帯全体の税額:457,900円 + 467,000円 + 11,200円 + 88,000円 = 1,024,100円 |
扶養控除が適用される場合、本人 + 扶養親族の所得税・住民税は以下のとおりです。
横にスクロール
| 項目 | 金額 | 計算式 |
|---|---|---|
| 本人の所得税 | 798,900円 | 課税所得:所得9,000,000円 - 青色申告特別控除650,000円 - 社会保険料1,300,000円 - 基礎控除620,000円 - 扶養控除380,000円 = 6,050,000円 所得税・復興特別所得税額:{ 6,050,000円 ×所得税率20% - 427,500円 } × 1.021 = 798,900円 |
| 本人の住民税 | 634,000円 | 課税所得:所得9,000,000円 - 社会保険料1,300,000円 - 青色申告特別控除650,000円 - 基礎控除430,000円 - 扶養控除330,000円 = 6,290,000円 住民税額:6,290,000円 × 10% + 均等割4,000円 + 森林環境税1,000円 = 634,000円 |
| 扶養親族の所得税 | 0円 | 課税所得:0円 所得税・復興特別所得税額:0円 |
| 扶養親族の住民税 | 0円 | 課税所得:0円 住民税額:0円 |
| 家計全体の所得税・住民税 | 1,432,900円 | 世帯全体の税額:798,900円 + 634,000円 = 1,432,900円 |
この前提では、青色事業専従者給与を200万円支払う場合のほうが、本人と青色事業専従者を含む家計全体の所得税・住民税の負担は40万8,800円少なくなります。
まとめ
青色申告で青色事業専従者給与を支払う場合、その人は扶養親族や同一生計配偶者に該当しないため、扶養控除や配偶者控除・配偶者特別控除は受けられません。
ただし、青色事業専従者給与を必要経費に算入することで、控除を受ける場合よりも世帯全体の税負担を抑えられるケースがあります。
どちらのケースが自身に適しているかは、家族構成・所得額・給与額によって異なるため、事前に試算して判断することが重要です。青色事業専従者給与を支払う場合は、期限内に必要な届出書を提出しましょう。
参考文献
freeeで確定申告をもっと手軽に、かんたんに。

確定申告には、正確な書類の作成が不可欠です。申告・納税を正しく行わないと、ペナルティの対象となる場合があります。
会計の知識や経験なしに帳簿の処理をするのは難易度が高く、またオンライン上で手続きをするならe-Taxとの連携も必要です。
そこでおすすめなのが、確定申告ソフト「freee会計」です。
freee会計は、〇✕形式の質問で確定申告に必要な書類作成をやさしくサポートします。また、所得額や控除額の計算を自動で行えるため計算・入力ミスも軽減でき、e-Taxとの連携も可能です。
ここからは、freee会計を利用するメリットを紹介します。
1.銀行口座やクレジットカードを同期して自動入力が可能!
確定申告を行うためには、1年間の会計取引を正しく記帳しなくてはなりません。入出金の内容をひとつずつ手作業で記録するのは手間がかかります。
freee会計なら、銀行口座やクレジットカードを同期し、利用した内容を自動で入力することが可能です。
日付や金額だけでなく勘定科目も予測して入力できるため、日々の記帳がほぼ自動化でき、工数削減につながります。

2.現金取引の入力も効率的!
口座やカードのように自動で明細が残らない現金取引は、 手入力で登録しなければなりません。
freee会計は、現金での支払いも「いつ」「どこで」「何に使ったか」を家計簿感覚で入力できるので、毎日手軽に帳簿付けが可能です。
自動的に複式簿記の形に変換してくれるため、会計処理の経験がない人でも正確に記帳ができます。

さらに有料プランでは、チャットで確定申告について質問ができるようになるので、わからないことがあったらすぐに相談できます。また、オプションサービスには電話相談もあり、直接相談できるのもメリットの1つです。
freee会計の価格・プランについてはこちらをご覧ください。
3.〇✕形式の質問で各種控除や所得税の金額を自動算出!
各種保険やふるさと納税、住宅ローンなどを利用している場合は控除の対象となり、確定申告することで節税につながる場合があります。控除の種類によって控除額や計算方法、条件が異なるため、事前に調べて把握しなければなりません。
freee会計なら、用意された質問に答えることで控除額を自動で算出できるので、自身で調べたり、計算したりする手間も省略できます。

4.確定申告書を自動作成!
freee会計は取引内容や質問の回答をもとに確定申告書を自動で作成できます。自動作成した確定申告書に抜け漏れがないことを確認したら、税務署へ郵送もしくは電子申告などで提出し、納税をすれば確定申告は完了です。
また、freee会計はe-Tax(電子申告)にも対応しています。e-Taxからの申告は24時間可能で、税務署へ行く必要もありません。
e-Tax(電子申告)を検討されている方はこちらをご覧ください。

freee会計を使うとどれくらいお得?
freee会計は、会計初心者の方からも「本当にかんたんに終わった!」というたくさんの声をいただいています。
税理士などの専門家に代行依頼をすると、確定申告書類の作成に5万円〜10万円程度の依頼料が発生します。freee会計なら月額980円(※年払いで契約した場合)から利用でき、自力で手間なく確定申告書の作成・提出までを完了できます。
余裕をもって確定申告を迎えるためにも、ぜひfreee会計の利用をご検討ください。
よくある質問
-
青色申告の扶養控除額はいくら?
青色申告でも扶養控除を適用すると、一般の扶養親族の場合は38万円、19歳以上23歳未満の場合は63万円、70歳以上の場合は同居で58万円、別居で48万円が控除されます。
詳しくは記事内「扶養控除の金額」をご覧ください。
-
青色申告で配偶者特別控除は適用できる?
青色事業専従者給与を支払っていない場合は、条件を満たせば配偶者特別控除が適用できます。詳しくは記事内「配偶者の場合は配偶者控除・配偶者特別控除」をご覧ください。
 監修

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。