青色申告特別控除の10万円控除とは?適用要件・やり方・必要書類をわかりやすく解説
 青色申告


目次
青色申告ならfreee!
複雑な書類を自動で作成

青色申告特別控除は、青色申告者だけに認められる特別な控除で、要件に応じて10万円・55万円・65万円を所得から差し引くことが可能です。
65万円控除を受けるには、正規の簿記の原則に基づく複式簿記での記帳や期限内申告に加え、e-Taxによる電子申告または優良な電子帳簿保存が必要です。一方、10万円控除は55万円控除・65万円控除の要件に該当しない青色申告者が対象で、「簡易簿記」での記帳が認められています。
また、適用を受ける控除額によって作成・保存すべき帳簿の種類が変わる点も理解しておくことが必要です。
本記事では、青色申告特別控除の10万円控除の要件や方法・必要書類をわかりやすく解説します。
青色申告のやり方やメリット・デメリットを知りたい方はこちらの記事からチェック!
▶︎青色申告とは?個人事業主で向いている人や確定申告のやり方をわかりやすく解説
青色申告特別控除で10万円控除を受けるための要件とは?
青色申告特別控除で10万円控除を受けるための要件は、次のとおりです。
10万円控除を受けるための要件
- 事前に青色申告の承認を受けたうえで、青色申告で確定申告を行うこと
- 青色申告決算書(損益計算書)と確定申告書を提出すること
55万円控除・65万円控除の要件に当てはまらない場合に、10万円控除の適用が受けられます。複式簿記によらない簡易な帳簿による記帳でも適用が可能で、確定申告時は青色申告決算書と確定申告書を提出します。
55万円控除・65万円控除の要件は、次のとおりです。
55万円控除を受けるための要件
- 事業所得または事業的規模の不動産所得があること
- 複式簿記で記帳していること
- 確定申告時に青色申告決算書(損益計算書と貸借対照表)を添付すること
- 決められた期日内に青色申告で確定申告を行うこと
- 現金主義による所得計算の特例の適用を受けていないこと
なお、65万円控除を受けるためには、55万円控除の要件に加えて、以下の要件を満たす必要があります。
65万円控除を受けるために55万円控除要件に加えて必要な要件
- 55万円控除の要件を満たしていること
- e-Taxによる電子申告、または優良な電子帳簿保存を行っていること
2027年分以降に適用される青色申告特別控除の見直し
2026年度税制改正により、2027年分の所得税、つまり2028年に行う確定申告から青色申告特別控除の控除額や適用要件が一部変更されます。青色申告特別控除の主な見直し内容は、以下のとおりです。
2026年度税制改正による青色申告特別控除の主な見直し内容
- 最大控除額が65万円から75万円に引き上げられる
- 書面提出による55万円控除の廃止
- 前々年分の事業所得または事業的規模の不動産所得にかかる収入金額が1,000万円を超える場合、簡易簿記による10万円控除は対象外となる
青色申告特別控除の最大控除額は、65万円から75万円に引き上げられます。複式簿記による記帳とe-Taxによる電子申告を行い、加えて一定の要件を満たす優良な電子帳簿を作成かつ保存している場合は、75万円控除の対象です。
複式簿記による記帳など一定の要件を満たしたうえで、確定申告書をe-Tax(電子申告)で提出する場合の控除額は、従来どおり65万円です。一方、複式簿記で記帳していても、申告書を書面で提出する場合の控除額は、従来の55万円から10万円に引き下げられます。つまり、従来の55万円控除区分は廃止されます。
そのほか、簡易簿記での申告で、前々年分の事業所得または事業的規模の不動産所得にかかる収入金額が1,000万円を超えるときは、2027年分以降、10万円控除の対象外です。この場合は、10万円控除も適用を受けられません。
青色申告で10万円控除を受けるためのやり方は?
青色申告で10万円控除を受けるための流れは、次のとおりです。
青色申告で10万円控除を受けるための流れ
- 青色申告承認申請書を提出する
- 日々の取引を帳簿に記帳する
- 青色申告で確定申告を行う
青色申告を行うには、原則として青色申告書による申告をしようとする年の3月15日までに、青色申告承認申請書を所轄の税務署に提出する必要があります。ただし、その年の1月16日以降に事業を開始した場合は、開業日から2ヶ月以内に提出することで、その年から青色申告を適用できます。
青色申告承認申請書は、税務署の窓口への持参または郵送により書面で提出できるほか、e-Taxによる電子申請も可能です。
10万円控除は、複式簿記によらない簡易な帳簿による記帳でも適用が可能で、確定申告では、確定申告書と青色申告決算書(損益計算書)を提出します。確定申告は書面での提出のほか、e-Taxによる提出も可能です。
10万円の青色申告特別控除を受けるために必要な帳簿と書き方
10万円の青色申告特別控除は、複式簿記によらない簡易な帳簿による記帳でも適用を受けられます。
簡易簿記とは、取引の内容や金額を比較的簡易な方法で記録する記帳方法です。現金出納帳では、現金の入出金があるたびに、その内容と金額を記帳します。
簡易な帳簿で記帳する場合でも、青色申告では原則として、取引が発生した時点で収入金額や必要経費を記録します。なお、一定の小規模事業者は、届出により現金主義による所得計算の特例を選択できる場合があります。
一方、複式簿記とは、ひとつの取引を借方と貸方の二面から捉え、仕訳という形式で複数の勘定科目に記録する方法です。簡易簿記に比べると処理の手間は増えますが、複雑な取引を整理しやすく、資産や負債の状況も把握しやすくなります。
また、10万円の青色申告特別控除を受けるには、現金出納帳のほか、売掛帳・買掛帳・経費帳・固定資産台帳など、事業内容に応じた帳簿の作成が必要です。
なお、必要な帳簿は事業内容によって異なります。たとえば、掛けによる仕入がない場合は買掛帳を作成する必要はなく、取引の内容に応じて補助的な帳簿を追加で作成することもあります。
現金出納帳
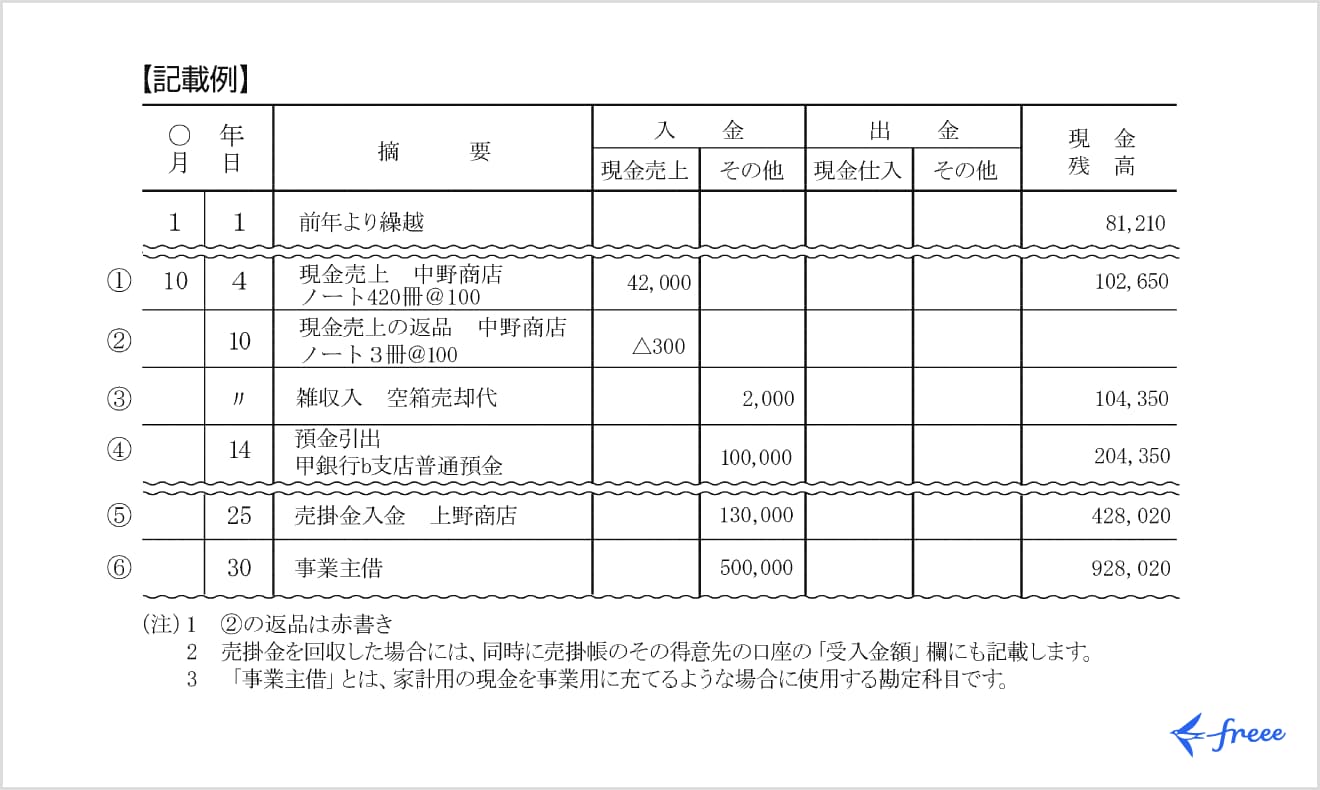
現金出納帳とは、事業用の現金の入出金を日々記録する帳簿です。帳簿上は、受け取ってまだ銀行に預け入れていない小切手のほか、普通為替証書なども現金として取り扱います。帳簿上の現金残高と実際の現金残高を、日々突きあわせましょう。
なお、事業用の銀行口座を設けて取引を行っている場合は、口座ごとに預金出納帳を作成し、入出金を記帳する必要があります。
<現金出納帳記載例>
売掛帳・買掛帳
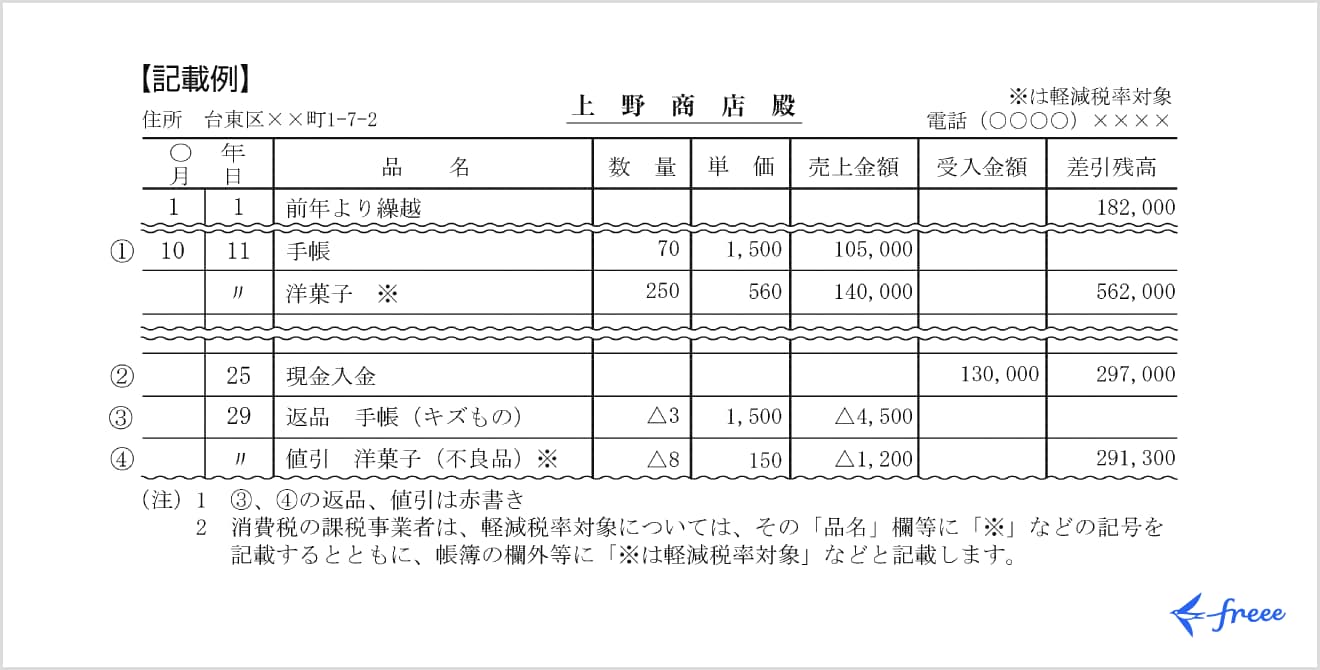
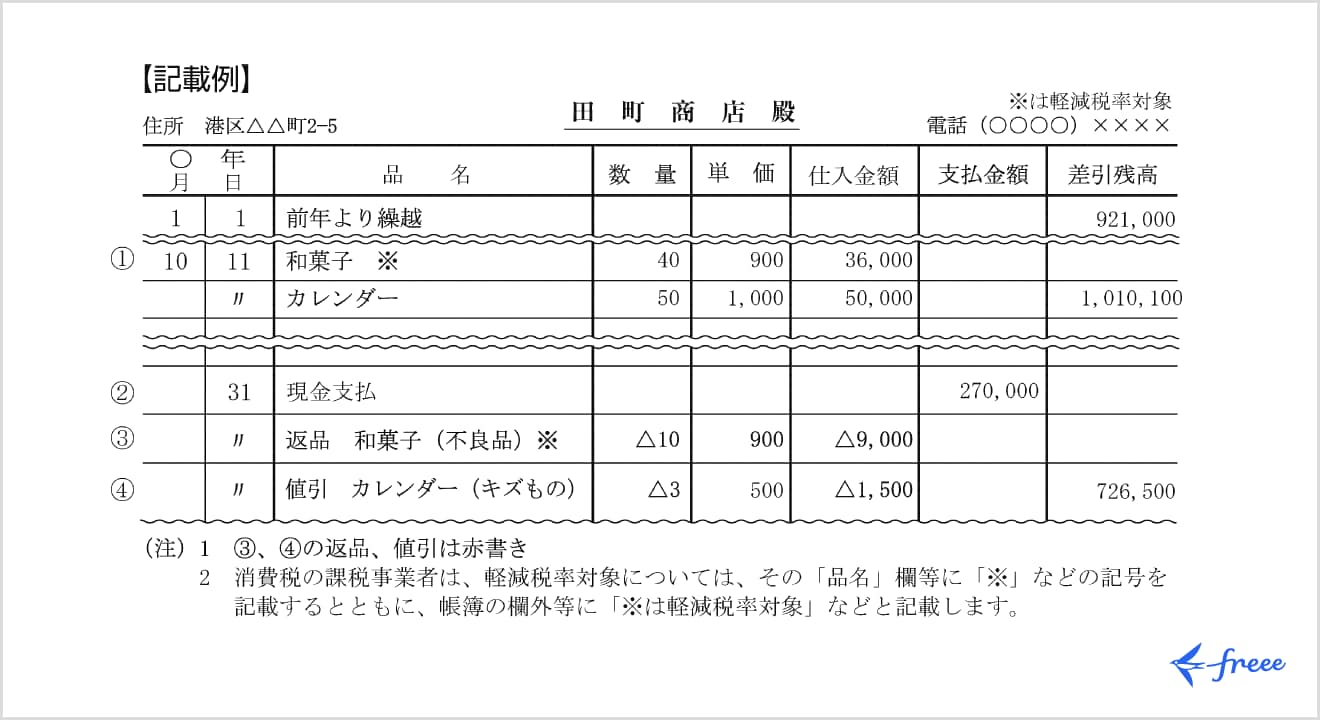
売掛帳は、掛けによる売上や売掛金の回収状況を記録する帳簿です。また、買掛帳は、掛けによる仕入や買掛金の支払状況を記録する帳簿です。売掛帳は得意先ごとに、買掛帳は仕入先ごとに口座を設け、売掛金の回収状況や買掛金の支払状況を明確に記録します。
<売掛帳記載例>
<買掛帳記載例>
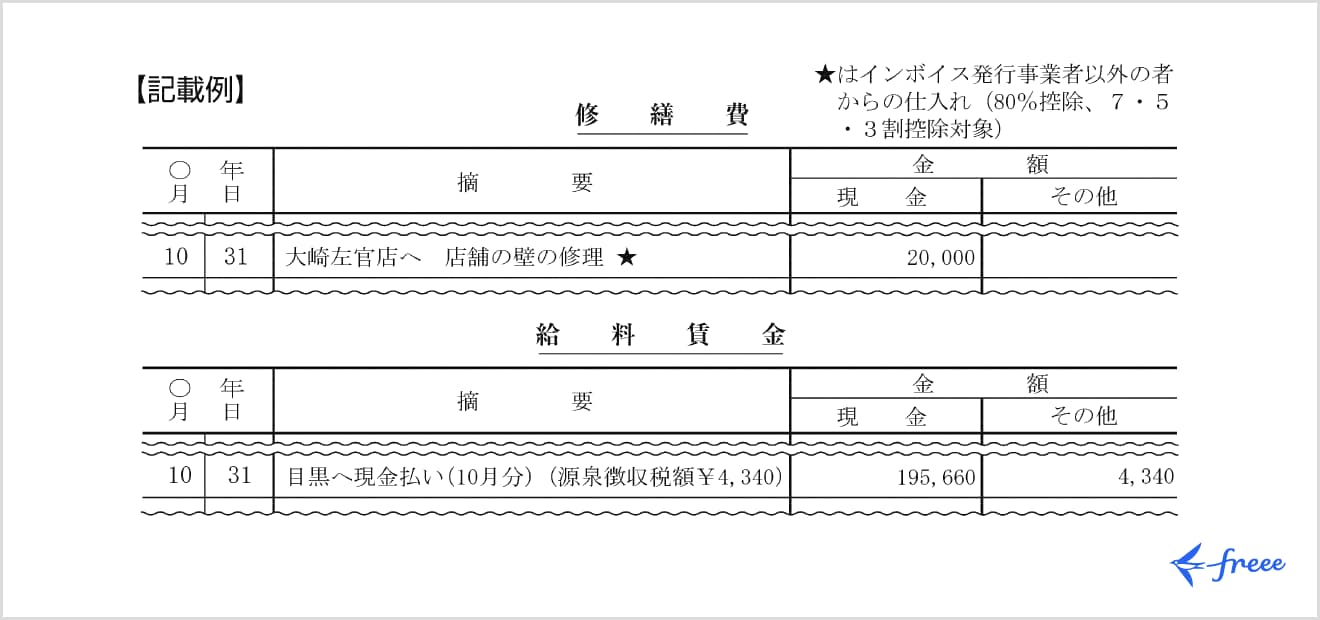
経費帳
経費帳は、主に仕入以外の経費を勘定科目ごとに、取引の日付や金額、内容とともに記録する帳簿です。
<経費帳記載例>
固定資産台帳
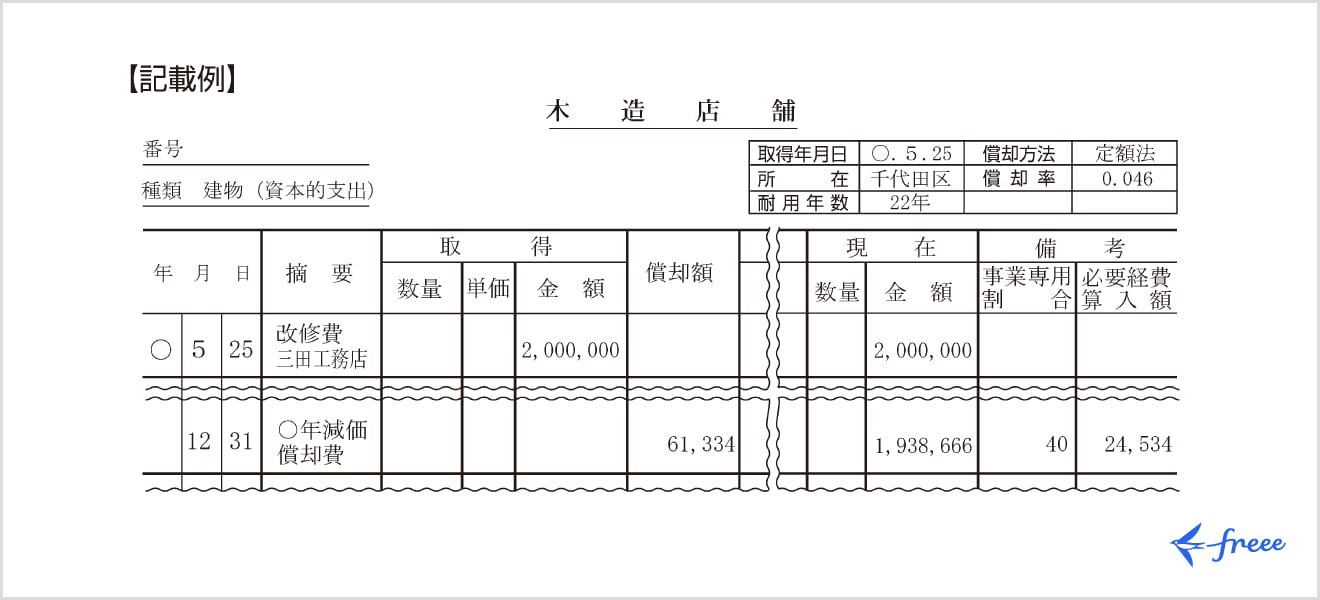
固定資産台帳は、事業用の減価償却資産や繰延資産について、取得価額・取得年月日・減価償却費・未償却残高などを管理する帳簿です。
<固定資産台帳記載例>
10万円の青色申告特別控除の提出書類
10万円の青色申告特別控除を受ける場合、確定申告時に提出する主な書類は以下のとおりです。
10万円の青色申告特別控除の提出書類
- 確定申告書
- 青色申告決算書(損益計算書)
10万円控除の場合は、55万円控除・65万円控除と異なり、貸借対照表の添付は不要です。確定申告書に加えて、損益計算書などの必要事項を記入した青色申告決算書を提出します。
また、所得控除などを受ける場合は、控除の種類に応じて、証明書や明細書などの添付・保存が必要となることがあります。たとえば、医療費控除を受けるためには医療費控除の明細書の添付が必要です。
青色申告者の帳簿・書類の保存期間
青色申告者が作成した帳簿や、取引に関して作成・受領した書類は、以下のとおり保存期間が決められています。
決算関連の書類を作成した後も、帳簿や関係書類は一定期間保存する必要があるため、保存期間が経過するまでは廃棄しないようにしましょう。
<青色申告者の帳簿書類の保存期間>
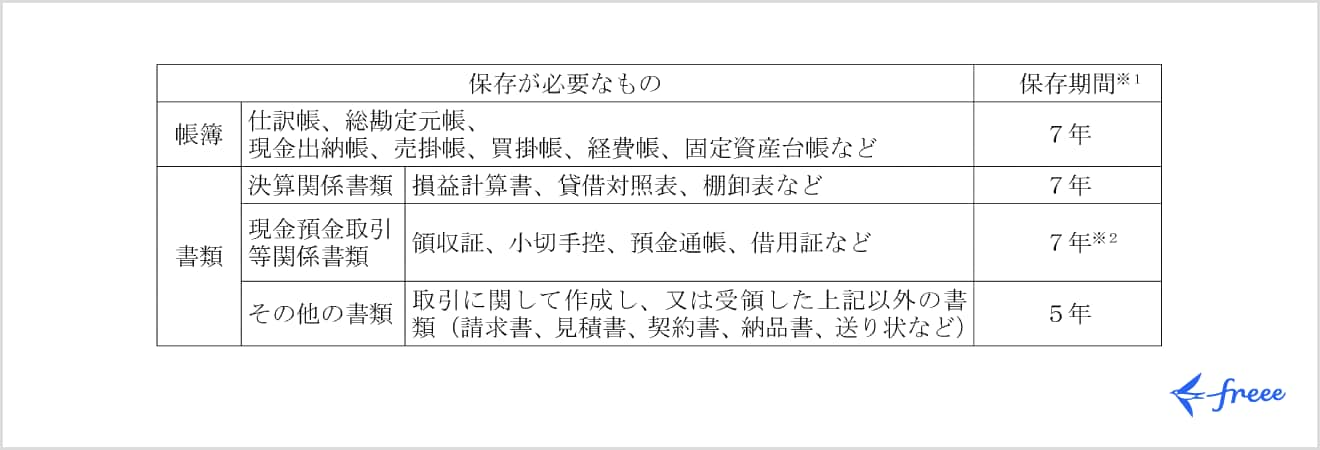
※帳簿の保存期間は、対象年分の翌年3月16日から7年間です。書類の保存期間は、作成または受領した年の翌年3月16日から起算します。決算関係書類は7年間、現金預金取引等関係書類は原則7年間、そのほかの請求書・見積書・契約書・納品書などは5年間保存する必要があります。
まとめ
10万円控除の青色申告では、複式簿記によらない簡易な帳簿での記帳でも適用が認められており、複式簿記が必要な55万円控除・65万円控除と比べると、記帳の手間が少なくなります。
提出書類も基本的に損益計算書と確定申告書のみで済むため、書類作成の負担が少ない点もメリットです。
55万円控除・65万円控除のほうが節税効果は高いものの、記帳や申告の手間を減らしたい場合は10万円控除も選択肢となります。各控除の要件や必要な帳簿を理解して、確定申告を進めましょう。
参考文献
▶︎国税庁「No.2072 青色申告特別控除」
freeeで確定申告をもっと手軽に、かんたんに。

確定申告には、正確な書類の作成が不可欠です。申告・納税を正しく行わないと、ペナルティの対象となる場合があります。
会計の知識や経験なしに帳簿の処理をするのは難易度が高く、またオンライン上で手続きをするならe-Taxとの連携も必要です。
そこでおすすめなのが、確定申告ソフト「freee会計」です。
freee会計は、〇✕形式の質問で確定申告に必要な書類作成をやさしくサポートします。また、所得額や控除額の計算を自動で行えるため計算・入力ミスも軽減でき、e-Taxとの連携も可能です。
ここからは、freee会計を利用するメリットを紹介します。
1.銀行口座やクレジットカードを同期して自動入力が可能!
確定申告を行うためには、1年間の会計取引を正しく記帳しなくてはなりません。入出金の内容をひとつずつ手作業で記録するのは手間がかかります。
freee会計なら、銀行口座やクレジットカードを同期し、利用した内容を自動で入力することが可能です。
日付や金額だけでなく勘定科目も予測して入力できるため、日々の記帳がほぼ自動化でき、工数削減につながります。

2.現金取引の入力も効率的!
口座やカードのように自動で明細が残らない現金取引は、 手入力で登録しなければなりません。
freee会計は、現金での支払いも「いつ」「どこで」「何に使ったか」を家計簿感覚で入力できるので、毎日手軽に帳簿付けが可能です。
自動的に複式簿記の形に変換してくれるため、会計処理の経験がない人でも正確に記帳ができます。

さらに有料プランでは、チャットで確定申告について質問ができるようになるので、わからないことがあったらすぐに相談できます。また、オプションサービスには電話相談もあり、直接相談できるのもメリットの1つです。
freee会計の価格・プランについてはこちらをご覧ください。
3.〇✕形式の質問で各種控除や所得税の金額を自動算出!
各種保険やふるさと納税、住宅ローンなどを利用している場合は控除の対象となり、確定申告することで節税につながる場合があります。控除の種類によって控除額や計算方法、条件が異なるため、事前に調べて把握しなければなりません。
freee会計なら、用意された質問に答えることで控除額を自動で算出できるので、自身で調べたり、計算したりする手間も省略できます。

4.確定申告書を自動作成!
freee会計は取引内容や質問の回答をもとに確定申告書を自動で作成できます。自動作成した確定申告書に抜け漏れがないことを確認したら、税務署へ郵送もしくは電子申告などで提出し、納税をすれば確定申告は完了です。
また、freee会計はe-Tax(電子申告)にも対応しています。e-Taxからの申告は24時間可能で、税務署へ行く必要もありません。
e-Tax(電子申告)を検討されている方はこちらをご覧ください。

freee会計を使うとどれくらいお得?
freee会計は、会計初心者の方からも「本当にかんたんに終わった!」というたくさんの声をいただいています。
税理士などの専門家に代行依頼をすると、確定申告書類の作成に5万円〜10万円程度の依頼料が発生します。freee会計なら月額980円(※年払いで契約した場合)から利用でき、自力で手間なく確定申告書の作成・提出までを完了できます。
余裕をもって確定申告を迎えるためにも、ぜひfreee会計の利用をご検討ください。
よくある質問
-
不動産所得でも青色申告の10万円控除は受けられる?
不動産所得でも青色申告は可能です。事業的規模に満たない場合は、55万円控除・65万円控除の対象にはなりませんが、青色申告の承認を受けて必要な帳簿付けなどを行っていれば、最高10万円の青色申告特別控除を受けられます。
一方、事業的規模で複式簿記による記帳や期限内申告など一定の要件を満たす場合は、55万円控除・65万円控除の対象となります。
不動産の貸付けで事業的規模として認められるには、以下のいずれかに該当する必要があります。
・独立家屋の場合、概ね5棟以上の貸付けであること
・貸間やアパートの場合、概ね10室以上であること
・駐車場の場合、5台を1室として換算し、概ね50台以上であることただし、事業的規模に該当するかどうかは、上記の目安だけでなく、貸付けの規模・収入の状況・管理状況などの実態に応じて総合的に判断されます。
10万円控除の要件は、記事内「青色申告特別控除で10万円控除を受けるための要件とは?」をご覧ください。
-
青色申告特別控除10万円・55万円・65万円の違いは?
青色申告特別控除は、10万円控除・55万円控除・65万円控除の3つがあり、適用される控除額が大きいほど、税負担が軽減されます。
10万円控除では、複式簿記によらない簡易な帳簿での記帳でも適用が可能で、提出書類も損益計算書と確定申告書のみで済みます。55万円控除では複式簿記での記帳が求められ、さらに65万円控除ではe-Taxによる電子申告(または優良な電子帳簿保存)が必要です。
10万円控除の要件は、記事内「青色申告特別控除で10万円控除を受けるための要件とは?」をご覧ください。
 監修

北田 悠策
神戸大学経営学部卒業。2015年より有限責任監査法人トーマツ大阪事務所にて、製造業を中心に10数社の会社法監査及び金融商品取引法監査に従事する傍ら、スタートアップ向けの財務アドバイザリー業務に従事。その後、上場準備会社にて経理責任者として決算を推進。大企業からスタートアップまで様々なフェーズの企業に携わってきた経験を活かし、株式会社ARDOR/ARDOR税理士事務所を創業。