白色申告で減価償却する方法は?取得価額別の計上方法や計算の仕方・注意点を解説
 白色申告


目次
初心者でも安心!
◯×入力で白色申告の書類を自動作成

白色申告でも、10万円以上の減価償却資産を事業用に取得した場合は、原則として減価償却による経費計上が必要です。減価償却では、取得価額を法定耐用年数に応じて複数年に分けて必要経費へ計上します。
ただし、取得価額によって経理処理の方法は異なり、10万円未満なら消耗品費として一括計上できるほか、10万円以上20万円未満であれば、一括償却資産として3年間で均等償却することも可能です。
また、減価償却では、定額法・定率法などの計算方法や、固定資産台帳の管理方法も理解しておく必要があります。
本記事では、白色申告での減価償却、取得価額ごとの計上方法、減価償却の計算方法などを解説します。
白色申告も固定資産は減価償却が必要
減価償却とは、減価償却資産の取得価額を法定耐用年数などに基づいて分割し、各年分の必要経費として計上する会計処理のことです。
機械装置や車両運搬具などの減価償却資産は、取得価額が10万円以上の場合、原則として減価償却により必要経費に算入します。
減価償却の法定耐用年数
減価償却の際の法定耐用年数は、財務省令「減価償却資産の耐用年数等に関する省令」の別表で定められています。法定耐用年数の一例は、次のとおりです。
法定耐用年数の一例
- パソコン(サーバー用以外):4年
- 普通乗用車:6年
- 金属製の事務机・事務椅子・キャビネット:15年
- エアコン:6年
※資産の構造・用途・設置状況によって耐用年数が異なる場合があります。
出典:e-Gov法令検索「減価償却資産の耐用年数等に関する省令(昭和四十年大蔵省令第十五号)」
【取得価額別】白色申告での減価償却・経費計上の方法
白色申告の場合、備品などの減価償却資産を購入したときの経理処理は、取得価額によって以下のように異なります。
白色申告での減価償却・経費計上の方法
- 10万円未満の場合:消耗品費などとして業務の用に供した年分に必要経費へ算入
- 10万円以上20万円未満:一括償却資産として3年間で均等償却が可能
- 20万円以上の場合:白色申告では原則として通常の減価償却が必要
10万円未満の場合:消耗品費などとして業務の用に供した年分に必要経費へ算入
取得価額が10万円未満の減価償却資産は、消耗品費などの勘定科目で、業務の用に供した年に全額を必要経費に算入できます。減価償却の処理は不要で、業務の用に供した年に費用としてまとめて処理します。
たとえば、事業用として8万円のプリンターや5万円のオフィスチェアを購入して使用した場合、これらは消耗品費などとして一括で必要経費に計上できるため、複数年に分割する手間はかかりません。
10万円以上20万円未満:一括償却資産として3年間で均等償却が可能
取得価額が10万円以上20万円未満の減価償却資産は、白色申告でも「一括償却資産」として計上が可能です。一括償却資産とは、対象となる減価償却資産の取得価額の合計額を、法定耐用年数にかかわらず3年間で均等に必要経費へ算入する制度です。
たとえば、15万円のパソコンを購入して一括償却資産として処理する場合、1年あたり5万円(15万円 ÷ 3年)を3年間にわたって必要経費に算入します。
20万円以上の場合:白色申告では原則として通常の減価償却が必要
取得価額が20万円以上の減価償却資産は、白色申告では原則として法定耐用年数に基づく通常の減価償却が必要です。資産の種類ごとに定められた法定耐用年数にわたって、取得価額を分割して各年の必要経費に算入します。
たとえば、パソコン(耐用年数4年)を25万円で購入した場合、原則として4年間にわたって減価償却費を計上します。
青色申告は少額減価償却資産の特例が利用できる
青色申告には、少額減価償却資産の特例があります。一定の要件を満たす中小企業者や個人事業主が対象となる減価償却資産を取得し、業務の用に供した場合、取得価額の全額を、法人では損金、個人事業主では必要経費に即時算入することが可能です。
なお、この特例により必要経費に算入できるのは、その年に取得した対象資産の取得価額の合計額300万円までです。
2026年4月1日以後に取得する資産については、一定の要件を満たせば、取得価額40万円未満のものまで、取得した年分に一括して必要経費に算入できます。
横にスクロール
| 改正前 | 改正後 | |
|---|---|---|
| 取得時期 | 2026年3月31日までに取得 | 2026年4月1日から2029年3月31日までに取得 |
| 取得価額 | 30万円未満 | 40万円未満 |
2026年度税制改正により、少額減価償却資産の特例は、2026年4月1日以降取得分から、対象となる資産の取得価額の上限が30万円未満から40万円未満に引き上げられ、適用期限も延長されています。白色申告では、少額減価償却資産の特例は適用できません。
白色申告での減価償却の計算方法
白色申告での減価償却の計算方法は、主に以下の2つです。
白色申告での減価償却の計算方法
- 定額法
- 定率法
個人事業主は、償却方法の届出をしていない場合、原則として定額法を用います。
ただし、建物・建物附属設備・構築物・ソフトウェアなど定額法に限られる資産を除き、所轄税務署長に「所得税の減価償却資産の償却方法の届出書」を提出することで、定率法を選ぶことも可能です。
出典:国税庁「No.2106 定額法と定率法による減価償却(平成19年4月1日以後に取得する場合)」
定額法
定額法は、減価償却資産の取得価額に、耐用年数に応じた定額法の償却率を乗じて計算する方法です。
減価償却費 = 固定資産の取得価額 × 定額法の償却率
定額法の償却率は、国税庁「減価償却資産の償却率等表」を参照します。たとえば、耐用年数5年の資産を100万円で購入し、1年間業務に使用した場合、定額法の償却率0.200を用いると、毎年の減価償却費は20万円となります。
定率法
定率法は、減価償却資産の期首未償却残高に、耐用年数に応じた定率法の償却率を乗じて計算する方法です。
調整前償却額 = 期首未償却残高 × 定率法の償却率
定率法の償却率は、国税庁「減価償却資産の償却率等表」を参照します。
調整前償却額が耐用年数に応じた保証率に基づく償却保証額を下回った年以後は、「改定取得価額 × 改定償却率」により減価償却費を計算し、原則として毎年同額を計上します。
減価償却費の管理方法
固定資産台帳を作成すると、減価償却資産を一元管理できます。
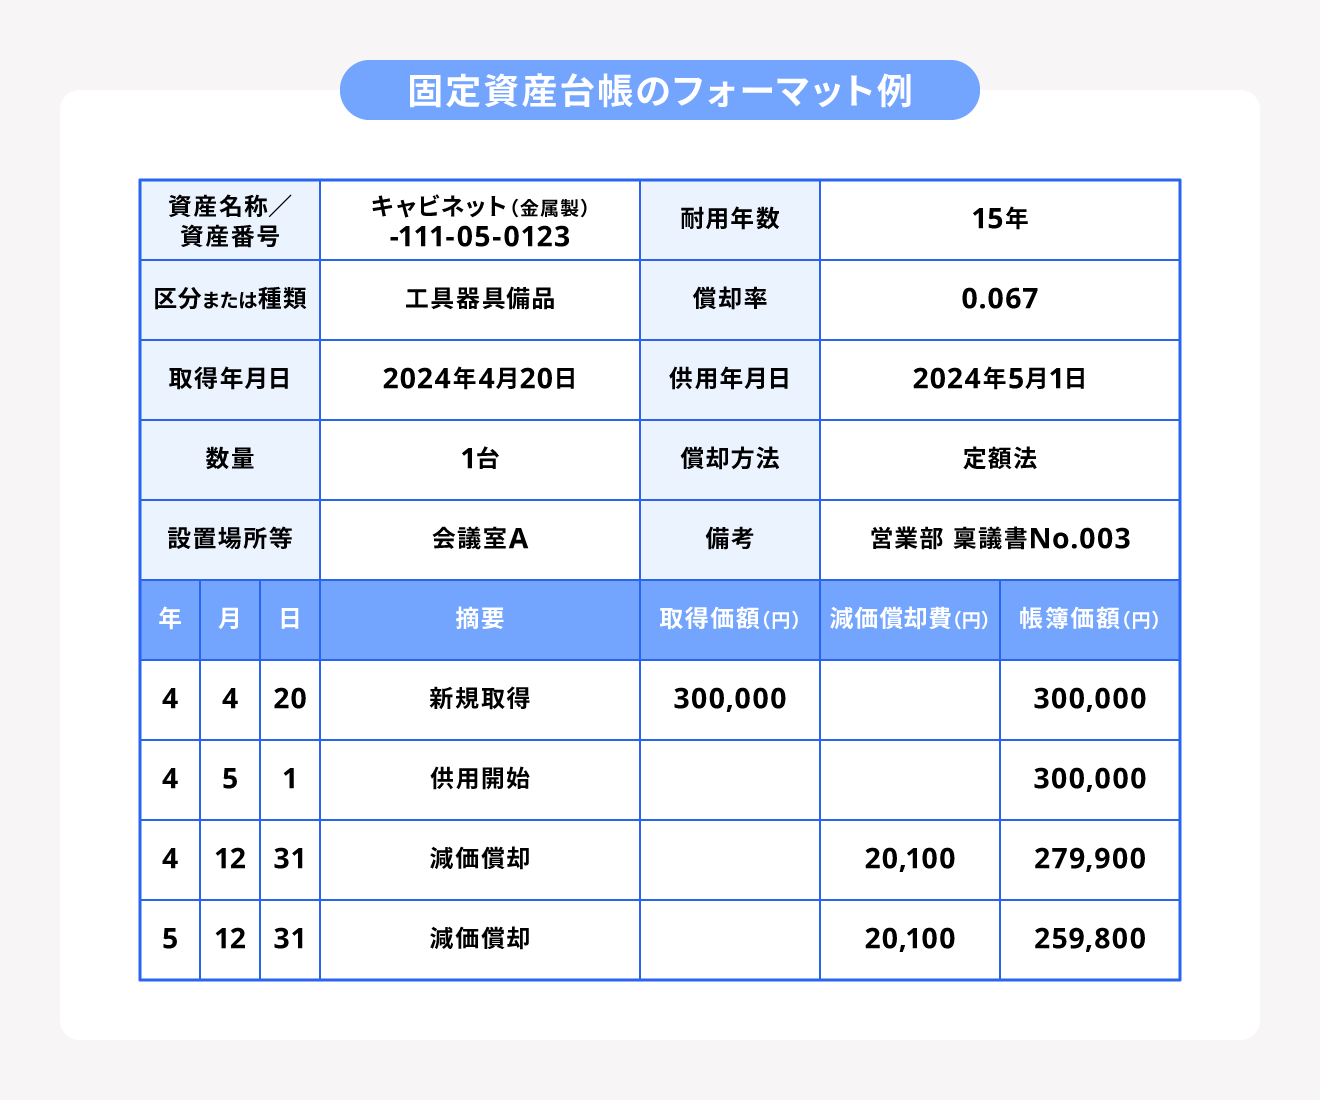
固定資産台帳とは、事業で使用する固定資産の状況や減価償却費を管理する帳簿のことです。資産名称・資産番号・取得年月日・事業の用に供した年月日・償却方法・償却率・耐用年数・減価償却額などを記載します。
固定資産台帳は決まったフォーマットがなく、たとえば、以下の形式で作成が可能です。固定資産台帳について詳しくは「固定資産台帳とは?書き方や見方を分かりやすく解説」をご覧ください。
確定申告を行う場合は収支内訳書の作成が必要
白色申告では、収支内訳書の作成・提出が必要になることがあります。収支内訳書は、帳簿をもとに年間の収入金額や必要経費をまとめた書類で、以下に該当する場合に作成・提出が求められます。
収支内訳書が必要なケース
- 事業所得・不動産所得・山林所得がある場合
- その年の前々年分の業務にかかる雑所得の収入金額が1,000万円を超える場合
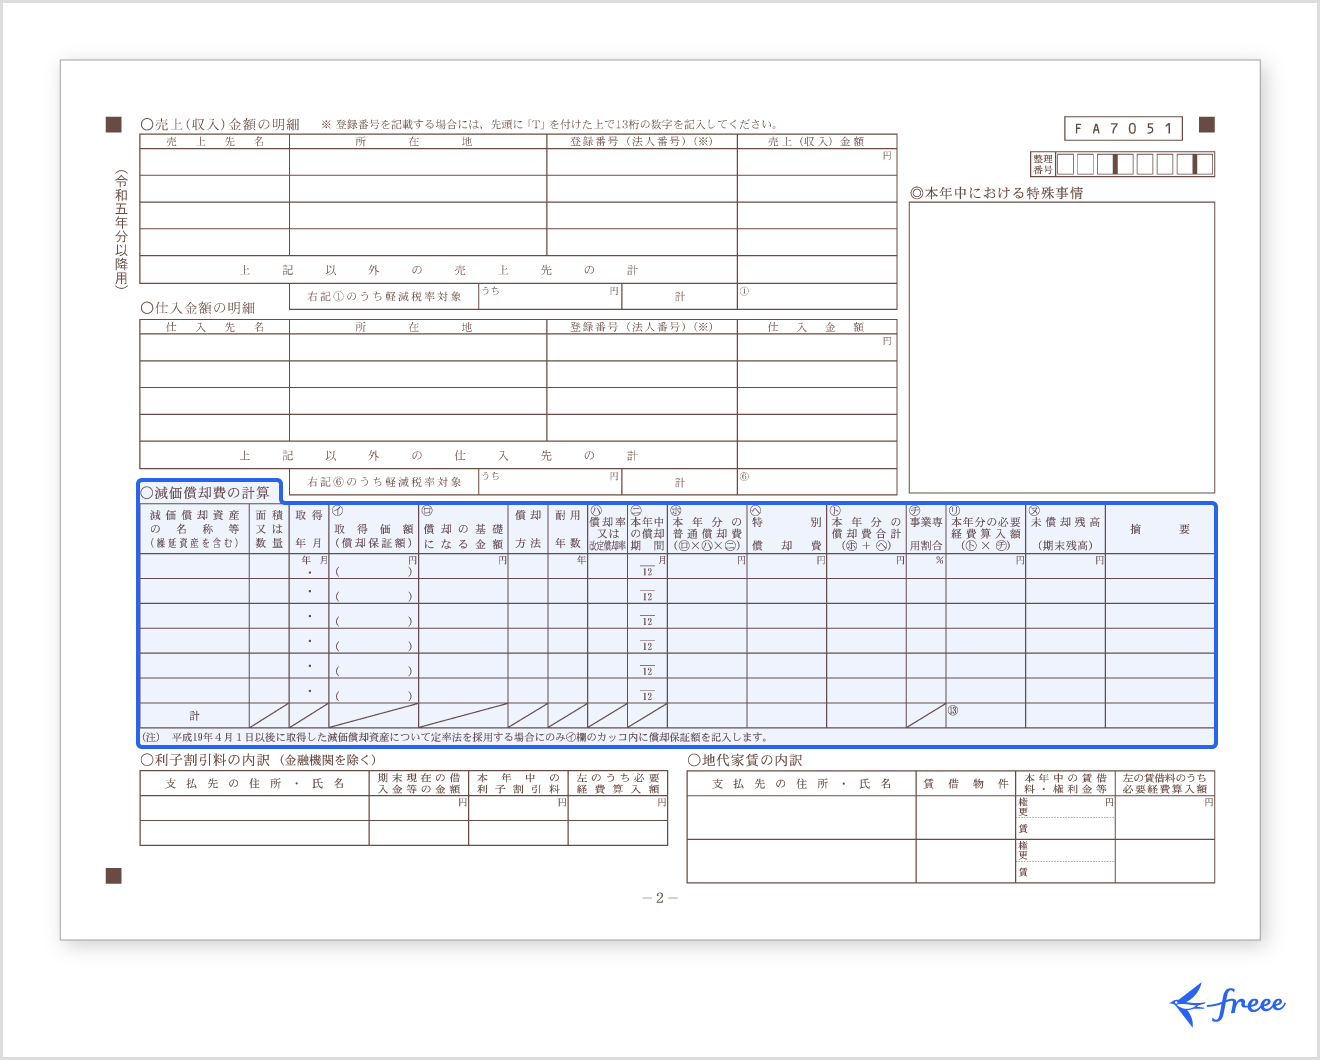
収支内訳書の様式は所得区分によって異なり、一般用・農業所得用・不動産所得用の収支内訳書では、2ページ目に「減価償却費の計算」の記入欄があります。
たとえば、一般用の「減価償却費の計算」の記入欄は、次のとおりです。固定資産台帳をもとに、減価償却資産の名称・取得価額・償却金額・耐用年数などを記入しましょう。
なお、山林所得収支内訳書には経費に関する各種記入欄がありますが、「減価償却費」として独立した記入欄はありません。山林所得の減価償却費は、「管理費その他の育成費用」の欄に含めて記載します。林業機械などの減価償却費がある場合は、この欄にまとめて計上します。
【ケース別】減価償却の注意点
以下では、減価償却費の計算の注意点をケース別に解説します。
年の途中で固定資産を購入した場合
年の途中で減価償却資産を事業に使用し始めた場合、1年分の減価償却費をそのまま計上することはできません。その年分において業務に使用していた月数に応じて、減価償却費を月割りで計算します。
中古資産を取得した場合
法定耐用年数は、一般に新品の資産を前提として定められた耐用年数です。中古資産を取得した場合は、原則として、事業の用に供したとき以後の使用可能期間を見積もって耐用年数を算定します。見積もりが難しい場合は、法定耐用年数や経過年数に応じた簡便法により耐用年数を算定することが可能です。
中古自動車などでは、簡便法により新品より短い耐用年数で減価償却できる場合があります。ただし、簡便法で算定した年数が2年未満となる場合は、2年として計算します。
家庭用資産を事業利用する場合
事業とプライベートで兼用しているものを必要経費に算入する際は、事業での使用割合に応じて按分する「家事按分」の処理が必要です。減価償却費も、事業とプライベートで兼用している資産については家事按分を行います。
事業利用の割合は、合理的な基準に基づき算出することが必要です。たとえば、自動車を事業とプライベートで兼用する場合、全体の走行距離に対する事業利用分の割合などをもとに事業割合を計算します。
減価償却費を計上し忘れたらどうなる?
減価償却費を計上し忘れると、本来必要経費に算入できるはずの金額が反映されず、所得金額が過大になり、その分所得税の負担が増える可能性があります。
過去の申告で減価償却費の計上を忘れていた場合は、更正の請求を行うことで、納めすぎた税金の還付を受けられる可能性があります。更正の請求とは、申告した税額が本来納めるべき額より多かった場合などに、税務署に対して訂正や還付を求める手続きのことです。
更正の請求ができる期間は、原則として法定申告期限から5年以内です。期限内であれば、所轄の税務署に「所得税及び復興特別所得税の更正の請求書」を提出して、申告内容の訂正を求めることが可能です。
まとめ
白色申告でも10万円以上の固定資産を取得した場合は、原則として減価償却による経費計上が必要です。
取得価額によって処理方法は異なり、10万円未満は消耗品費などとして一括計上できる一方、10万円以上20万円未満は一括償却資産として3年間で均等償却することも可能です。また、20万円以上の資産は法定耐用年数に基づく通常の減価償却を行う必要があります。
そのほか、年の途中で購入した場合の月割り計算や、事業とプライベート兼用資産の家事按分などの仕組みも把握しておくべき事項です。
固定資産台帳を活用して減価償却費を適切に管理し、確定申告時には収支内訳書の「減価償却費の計算」欄に正しく記入しましょう。
参考文献
▶︎国税庁「No.2100 減価償却のあらまし」
freeeで確定申告をもっと手軽に、かんたんに。

確定申告には、正確な書類の作成が不可欠です。申告・納税を正しく行わないと、ペナルティの対象となる場合があります。
会計の知識や経験なしに帳簿の処理をするのは難易度が高く、またオンライン上で手続きをするならe-Taxとの連携も必要です。
そこでおすすめなのが、確定申告ソフト「freee会計」です。
freee会計は、〇✕形式の質問で確定申告に必要な書類作成をやさしくサポートします。また、所得額や控除額の計算を自動で行えるため計算・入力ミスも軽減でき、e-Taxとの連携も可能です。
ここからは、freee会計を利用するメリットを紹介します。
1.銀行口座やクレジットカードを同期して自動入力が可能!
確定申告を行うためには、1年間の会計取引を正しく記帳しなくてはなりません。入出金の内容をひとつずつ手作業で記録するのは手間がかかります。
freee会計なら、銀行口座やクレジットカードを同期し、利用した内容を自動で入力することが可能です。
日付や金額だけでなく勘定科目も予測して入力できるため、日々の記帳がほぼ自動化でき、工数削減につながります。

2.現金取引の入力も効率的!
口座やカードのように自動で明細が残らない現金取引は、 手入力で登録しなければなりません。
freee会計は、現金での支払いも「いつ」「どこで」「何に使ったか」を家計簿感覚で入力できるので、毎日手軽に帳簿付けが可能です。
自動的に複式簿記の形に変換してくれるため、会計処理の経験がない人でも正確に記帳ができます。

さらに有料プランでは、チャットで確定申告について質問ができるようになるので、わからないことがあったらすぐに相談できます。また、オプションサービスには電話相談もあり、直接相談できるのもメリットの1つです。
freee会計の価格・プランについてはこちらをご覧ください。
3.〇✕形式の質問で各種控除や所得税の金額を自動算出!
各種保険やふるさと納税、住宅ローンなどを利用している場合は控除の対象となり、確定申告することで節税につながる場合があります。控除の種類によって控除額や計算方法、条件が異なるため、事前に調べて把握しなければなりません。
freee会計なら、用意された質問に答えることで控除額を自動で算出できるので、自身で調べたり、計算したりする手間も省略できます。

4.確定申告書を自動作成!
freee会計は取引内容や質問の回答をもとに確定申告書を自動で作成できます。自動作成した確定申告書に抜け漏れがないことを確認したら、税務署へ郵送もしくは電子申告などで提出し、納税をすれば確定申告は完了です。
また、freee会計はe-Tax(電子申告)にも対応しています。e-Taxからの申告は24時間可能で、税務署へ行く必要もありません。
e-Tax(電子申告)を検討されている方はこちらをご覧ください。

freee会計を使うとどれくらいお得?
freee会計は、会計初心者の方からも「本当にかんたんに終わった!」というたくさんの声をいただいています。
税理士などの専門家に代行依頼をすると、確定申告書類の作成に5万円〜10万円程度の依頼料が発生します。freee会計なら月額980円(※年払いで契約した場合)から利用でき、自力で手間なく確定申告書の作成・提出までを完了できます。
余裕をもって確定申告を迎えるためにも、ぜひfreee会計の利用をご検討ください。
よくある質問
-
白色申告で3年償却になるのはいくらから?
白色申告で一括償却資産として3年償却ができるのは、取得価額が10万円以上20万円未満の場合です。一括償却資産は、法定耐用年数にかかわらず取得価額の3分の1ずつを3年間にわたって経費計上できます。
詳しくは「10万円以上20万円未満:一括償却資産で計上が可能」をご覧ください。
-
白色申告でパソコン・スマホ・車を減価償却する方法は?
白色申告でパソコン・スマホ・車を減価償却する方法は、いずれも取得価額によって決まります。
- 10万円未満の場合:消耗品費などとして業務の用に供した年分に必要経費へ算入
- 10万円以上20万円未満:一括償却資産として3年間で均等償却が可能
- 20万円以上の場合:白色申告では原則として通常の減価償却が必要詳しくは「【取得価額別】白色申告での減価償却・経費計上の方法」をご覧ください。
 監修

北田 悠策
神戸大学経営学部卒業。2015年より有限責任監査法人トーマツ大阪事務所にて、製造業を中心に10数社の会社法監査及び金融商品取引法監査に従事する傍ら、スタートアップ向けの財務アドバイザリー業務に従事。その後、上場準備会社にて経理責任者として決算を推進。大企業からスタートアップまで様々なフェーズの企業に携わってきた経験を活かし、株式会社ARDOR/ARDOR税理士事務所を創業。