副業の確定申告はいくらから必要?20万円以下で申告すべきケースや必要書類も紹介
 副業


目次
【副業を事業化するなら】
freeeで開業届を手軽に無料作成

副業の確定申告が必要かどうかは、副業による収入の種類や本業の給与の状況によって異なります。
たとえば、1ヶ所から給与を受け、年末調整を受けている会社員は、給与所得・退職所得以外の所得が年間20万円を超えると、原則として確定申告が必要です。一方、副業がアルバイトなどの給与である場合は、年末調整されなかった給与の収入金額を用いて判定します。
なお、20万円以下で申告が不要になる制度は、一定の給与所得者を対象としたものです。所得税が非課税になる基準ではなく、会社員以外に一律で適用されるものでもありません。
本記事では、副業の確定申告が必要になる金額と条件、20万円以下でも申告するケース、必要書類や手順、申告しなかった場合のペナルティを解説します。
副業の所得が20万円を超える場合は確定申告が必要
確定申告とは、毎年1月1日から12月31日までの所得と所得税額を計算し、原則として翌年の申告期限までに申告・納付する手続きです。
副業の確定申告が必要になる基準は、給与の受け取り方や副業の所得区分によって異なります。
横にスクロール
| 対象者・副業の形態 | 確定申告が必要になる主な基準 |
|---|---|
| 給与を1ヶ所から受け、給与の全部が源泉徴収の対象となる人 | 給与所得・退職所得以外の所得の合計が20万円超 |
| 給与を2ヶ所以上から受け、給与の全部が源泉徴収の対象となる人 | 年末調整されなかった給与収入と、給与所得・退職所得以外の所得の合計が20万円超 |
| 給与収入が年間2,000万円超の人 | 副業の金額にかかわらず確定申告が必要 |
| 給与所得者以外の人 | 20万円ルールではなく、所得控除後の税額などから申告の要否を判定 |
ここでいう20万円は「収入」ではなく、原則として給与所得・退職所得以外の「所得」の合計です。事業所得や雑所得の所得金額は、基本的に収入から必要経費を差し引いて計算します。
ただし、副業がアルバイトやパートなどの給与である場合は、年末調整されなかった給与の「収入金額」が判定基準です。

以下では、ブログによる広告収入が雑所得に該当する場合を例に計算します。
ブログ運営では、サーバー利用料や業務に必要な書籍の購入費などを必要経費にできることがあります。私的にも利用している費用は、業務で使用した部分を明確に区分できる場合に限り、その業務分を必要経費に算入可能です。
副業収入の算出例
- 副業の広告収入:30万円
- 必要経費:5万円
副業所得の計算式
- 300,000円 – 50,000円 = 250,000円(副業所得)
この場合、副業による所得は25万円です。20万円を超えているため、ほかに申告不要となる条件がなければ確定申告が必要です。
※給与収入が年間2,000万円を超える場合や、医療費控除などの適用を受けるために確定申告をする場合など、上記にかかわらず申告が必要となるケースがあります。
副業の所得区分
副業は内容によって所得の種類が異なります。所得の種類によって課税方法が異なるため、副業の収入を正しく確定申告するためには、その収入がどの所得区分に該当するかを把握しておかなければなりません。
所得は、所得税法で以下の10種類に分類されています。
<所得の種類>
横にスクロール
| 種類 | 内容 |
|---|---|
| 利子所得 | 預貯金や公社債の利子、合同運用信託や公社債投資信託などの収益の分配にかかる所得 |
| 配当所得 | 法人から受ける配当や、一定の投資信託の収益の分配にかかる所得 |
| 不動産所得 | 土地・建物などの不動産、借地権、船舶・航空機などの貸付けによる所得 |
| 事業所得 | 商業・工業・農業・漁業・自由業などの事業から生じる所得 |
| 給与所得 | 給料・賞与などにかかる所得 |
| 退職所得 | 退職により受ける退職手当などにかかる所得 |
| 山林所得 | 山林を伐採して譲渡したり、立木のまま譲渡したりして生じる所得 ※取得後5年以内は原則として山林所得にならない |
| 譲渡所得 | 土地・建物などの資産を譲渡することによって生じる所得。ただし、棚卸資産や一定の生活用動産などの譲渡は除く |
| 一時所得 | 営利を目的とする継続的な行為から生じた所得などに該当しない、懸賞の賞金品や保険の満期返戻金などの一時的な所得 |
| 雑所得 | 公的年金等、非営業用貸金の利子、副業にかかる原稿料など、ほかの9種類のいずれにも該当しない所得 |
10種類の所得区分のうち、副業で該当しやすいのは以下の4つです。
副業の主な所得区分
- 給与所得:アルバイトやパート雇用で得た所得
- 事業所得:事業を営んでいる人がその事業で得た所得
- 不動産所得:不動産収入で得た所得
- 雑所得:ほか9種類に分類されない所得
特に事業所得・雑所得のどちらにあたるかは判断に迷いやすい点です。事業所得と雑所得は、収入金額や帳簿書類の保存状況だけで機械的に決まるものではありません。
活動の継続性、営利性、独立性、取引規模などを踏まえ、社会通念上「事業」と認められるかを総合的に判断します。判断が難しい場合は、税務署や税理士に確認してください。

副業の事業所得・雑所得の判断基準について詳しくは、「副業による雑所得で確定申告が必要なケースは?事業所得との違いを解説」で紹介しています。
会社員が副業としてアルバイト・パートをしている場合はいくらから確定申告が必要?
アルバイト・パートなどで給与を2ヶ所以上から受け、いずれも源泉徴収の対象となる給与である場合、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要です。
2つの勤務先から給与を得ている場合、年末調整を受けられるのはひとつの勤務先のみです。
この場合、事業所得や雑所得のように所得金額で見るのではなく、給与の収入金額が判断要素となります。
出典:国税庁「No.1900 給与所得者で確定申告が必要な人」
副業所得20万円以下でも確定申告が必要なケース
副業による所得が20万円以下で、所得税の確定申告義務がない給与所得者でも、次の場合は確定申告を行います。
副業の所得が20万円以下でも確定申告が必要なケース
- 医療費控除や住宅ローン控除などを受けるとき
- 確定申告で税金の還付を受けるとき
- 損益通算をするとき
なお、20万円以下の所得について申告不要となる制度は、「確定申告を行う場合にも申告しなくてよい」という制度ではありません。医療費控除などのために確定申告をする場合は、20万円以下の副業による所得も含めて申告します。
それぞれのケースを以下で詳しく紹介します。
医療費控除や住宅ローン控除などを受けるとき
会社員は、年末調整の際に申告をすることでさまざまな控除を受けられます。
ただし、控除には年末調整で処理できるものとできないものがあり、医療費控除や住宅ローン控除(初年度)、寄附金控除などは年末調整で処理をすることができません。年末調整で処理できない控除を受ける場合は、原則として個人で確定申告を行う必要があります。
確定申告で税金の還付を受けるとき
副業の給与から所得税が源泉徴収されている場合、確定申告によって納め過ぎた税金の還付を受けられることがあります。税金の還付を受けるために行う申告を「還付申告」といいます。
還付申告は、還付を受ける内容を記載した確定申告書を税務署へ提出して行います。申告できる期間は、対象となる年の翌年1月1日から5年間です。
損益通算をするとき
損益通算をする場合も確定申告が必要です。損益通算とは、一定の所得で生じた損失を、定められた順序にしたがってほかの所得から差し引く制度です。損益通算によって課税対象となる所得が減り、所得税額が少なくなる場合があります。
なお、損益通算の対象となる所得は、不動産所得・事業所得・譲渡所得・山林所得の4種類です。雑所得には損益通算を適用できません。
ただし、不動産所得・事業所得・譲渡所得・山林所得の損失であっても、土地・建物の譲渡損失や生活に通常必要でない資産に関する損失など、損益通算できないものがあります。
確定申告をしないと発生するペナルティ
会社員などの給与所得者は、一定の条件のもとで副業による所得が年間20万円を超えると、確定申告が必要です。申告や納付を怠ると、以下のようなペナルティが科される可能性があります。
以下で申告や納付を怠った場合に科されるペナルティの内容を紹介します。
無申告加算税
確定申告を期限内に行わない場合、無申告加算税が課されることがあります。
無申告加算税は、申告期限後に自主的に申告した場合でも、申告が期限内に行われなかったことに対して課される加算税です。
無申告加算税の税率は期限後申告の時期(調査の事前通知の前後、調査後など)により異なりますが、原則税率は以下のとおりです。
横にスクロール
| 期限後申告の時期 | 50万円までの部分 | 50万円超300万円以下の部分 | 300万円超の部分 |
|---|---|---|---|
| 税務調査の事前通知前に自主申告 | 5% | 5% | 5% |
| 事前通知後、調査による決定を予知する前 | 10% | 15% | 25% |
| 調査後または決定を受けた場合 | 15% | 20% | 30% |
過去の無申告の状況や帳簿の保存・提示状況によっては、税率が加重される場合があります。
ただし、期限後申告であっても、以下の条件を全て満たせば、無申告加算税が免除されます。
期限後申告でも無申告加算税が免除される条件
- 法定申告期限から1ヶ月以内に、自主的に期限後申告をしている
- 期限後申告で納付すべき税額の全額を、原則として法定納期限までに納付している
- 期限後申告書の提出日の前日から5年前までの間に、無申告加算税または重加算税を課されていない
- 同期間に、期限内申告の意思があったと認められることによる無申告加算税の不適用を受けていない
延滞税
延滞税は、法定納期限までに税金を納付しなかった場合に発生するペナルティです。未納税額に対して課され、納付が遅れれば遅れるほどその額は増加します。
延滞税は、原則として法定納期限の翌日から税金を納付する日までの日数に応じて計算されます。適用される割合は毎年変わります。
2026年1月1日から12月31日までの延滞税の割合は、原則として、納期限の翌日から2か月を経過する日までは年2.8%、その翌日以後は年9.1%です。
なお、法律上の原則的な割合はそれぞれ年7.3%、年14.6%ですが、実際には「延滞税特例基準割合」をもとに算出した割合とのいずれか低い割合が適用されます。
重加算税
重加算税は、課税対象となる事実を仮装・隠ぺいした場合に、無申告加算税や過少申告加算税などに代えて課される加算税です。
所得税の場合、仮装・隠ぺいを伴う過少申告には原則として納付すべき税額の35%、仮装・隠ぺいを伴う無申告には40%の重加算税が課されることがあります。
重加算税は、以下のような場合に適用されます。
重加算税 が適用されるケース
- 実際には発生していない経費を意図的に計上して税額を過少申告した
- 副業所得を意図的に隠した
出典:財務省「加算税の概要」
副業の確定申告のやり方
副業を行っている場合、一定の要件に該当すると、確定申告により所得を申告し、税金を納付する必要があります。
副業の確定申告は、以下の手順で行います。
副業の確定申告の手順
- 申告に必要な書類を準備する
- 確定申告書を作成する
- 確定申告書を提出する
- 所得税を納税する
以下では、それぞれの手順を詳しく解説します。
①申告に必要な書類を準備する
まず、確定申告書の作成や提出に必要な以下の書類を準備します。
確定申告書の作成や提出に必要な書類
- 本業・副業の給与に関する書類:各勤務先の源泉徴収票
- 副業の収入に関する書類:売上帳、請求書、支払調書、入金記録など
- 必要経費に関する書類:領収書、レシート、請求書など
- 所得控除・税額控除に関する書類:控除証明書や明細書など
- 本人確認書類:マイナンバーカード、または番号確認書類と身元確認書類
源泉徴収票や領収書などには、申告書作成時に使用するもの、申告書への添付・提示が必要なもの、自宅で保存するものがあります。必要な添付書類は、申告内容や提出方法によって異なるため、事前の確認が必要です。
マイナンバーカードがない場合は、個人番号が記載されている住民票などの番号確認書類と運転免許証などの身元確認書類で本人確認ができます。
確定申告書等作成コーナーからマイナンバーカード方式でe-Taxを利用する場合は、マイナンバーカードと、カードの読み取りに対応したスマートフォンまたはICカードリーダライタを準備します。
②確定申告書を作成する
次に、申告書を作成します。確定申告書の作成方法は主に以下が挙げられます。
確定申告書の主な作成方法
- 確定申告書等作成コーナー
- 会計ソフト
- 手書き
- 税理士へ代行依頼
なかでも、国税庁のWebサイトから「確定申告書等作成コーナー」を利用する方法が便利です。
このシステムでは、収入・経費・各種控除(医療費控除や生命保険料控除など)を入力すると、必要な申告書が自動的に作成されます。確定申告書等作成コーナーでは、申告内容に応じて住民税の徴収方法に関する項目も入力できます。ただし、所得税の納付は申告書の提出とは別に手続きが必要です。
また、確定申告書の作成に会計ソフトを利用すれば複式簿記での記帳ができ、必要な申告書をすぐに出力できます。
青色申告特別控除のうち、2026年分までの55万円・65万円控除、2027年分以降の65万円・75万円控除を受けるには、原則として複式簿記による記帳が必要です。
2027年分以降は、複式簿記で記帳していても書面で申告した場合、控除額は10万円となります。また、75万円控除を受けるには、65万円控除の要件に加えて、優良な電子帳簿の保存またはデジタルシームレス保存が必要です。
なお、副業分の住民税の納付方法は、特別徴収と普通徴収の2種類があります。普通徴収を選ぶと、副業分の住民税を給与天引きではなく自分で納付できる場合があります。
本業・副業ともに給与所得である場合は、原則として副業分の住民税も本業の給与から特別徴収されます。副業分を普通徴収にできるかどうかや必要な手続きは自治体によって異なるため、居住地の市区町村へ確認してください。
③確定申告書を提出する
確定申告書の提出方法は、オンライン(e-Tax)・税務署への持参・郵送の3つがあり、都合にあわせて選択可能です。
オンライン申告はe-Taxを利用し、主にマイナンバーカードなどを用いて電子署名を行って提出できます。e-Taxなら時間や場所を問わず申告でき、手続きも簡便です。
税務署に確定申告書を直接持参する際は、作成した申告書を印刷し、必要に応じて添付書類を添えて所轄の税務署に提出します。
郵送での提出は、通信日付印(消印)の日付が提出日となる点を把握しておきましょう。
④所得税を納税する
確定申告によって納付する所得税がある場合は、原則として申告期限と同じ日までに納付します。申告書を提出しても、税務署から納付書や納税通知書が自動的に送付されるわけではありません。
横にスクロール
| 納付方法 | 主な条件・注意点 |
|---|---|
| 振替納税 | 事前に振替依頼書の提出が必要 |
| ダイレクト納付 | e-Taxの利用と事前の届出が必要 |
| インターネットバンキング・ATM | 利用可能な金融機関などの確認が必要 |
| クレジットカード納付 | 専用サイトを利用し、決済手数料が発生 |
| スマホアプリ納付 | 納付税額30万円以下などの条件あり |
| コンビニ納付 | QRコードを作成し、原則として現金で納付。納付税額30万円以下 |
| 金融機関・税務署の窓口 | 納付書を使用して現金などで納付 |
クレジットカード納付は、e-Taxで申告した場合に限られるものではありません。専用の「国税クレジットカードお支払サイト」から手続きを行います。
出典:国税庁「G-2 国税の納付手続(納期限・振替日・納付方法)」
確定申告の提出期限や保存期間
所得税の確定申告期間は、原則として所得が生じた年の翌年2月16日から3月15日までです。申告期限が土日祝日にあたる場合は、原則として次の平日が期限となります。なお、還付申告は通常の確定申告期間より前でも提出できます。
所得税の納期限も、原則として確定申告の提出期限と同じ日です。期限までに申告・納付しなかった場合は、無申告加算税や延滞税が課されることがあります。
また、申告書・決算書・領収書などの書類は、長期間保管する必要があります。具体的な保存期間は申告区分や書類の種類で異なり、たとえば青色申告では、帳簿や決算関係書類などはその年の翌年3月16日から原則7年間、そのほかの書類は5年間の保存が義務付けられています。
これらの書類は税務調査の際に確認される可能性があるため、適切に保管しておきましょう。
出典:国税庁「記帳や帳簿等保存・青色申告」
出典:国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
副業の所得区分によっては青色申告で確定申告ができる
青色申告は、一定の帳簿を作成し、所得金額や税額を計算して申告・納税を行う制度です。対象となる所得は、事業所得・不動産所得・山林所得の3つであり、雑所得は対象になりません。
青色申告では、一定の要件を満たすと、以下の特典を受けられます。特典ごとに対象となる所得や届出、事業規模などの要件が異なります。
青色申告で受けられる税制上の優遇措置
- 最大65万円(2026年分)の青色申告特別控除が受けられる
- 青色事業専従者給与を必要経費にできる
- 純損失の繰越しと繰戻しができる
- 貸倒引当金を計上できる
- 少額減価償却資産の特例を利用できる
青色申告特別控除は、2026年分までは10万円・55万円・65万円の3区分です。2027年分以後は制度が見直され、10万円・65万円・75万円の3区分になります。
2027年分以後に75万円控除を受けるには、複式簿記による記帳や期限内のe-Tax申告など、65万円控除の要件を満たす必要があります。そのうえで、優良な電子帳簿の保存またはデジタルシームレス保存の要件を満たし、適用を受ける年分の確定申告期限までに所定の届出書の提出が必要です。
また、2026年分までは、複式簿記で記帳し、貸借対照表・損益計算書を添付して期限内に申告すれば、書面申告でも55万円の控除を受けられますが、2027年分以後は55万円控除が廃止されるため、同じ要件を満たしていても、書面で申告した場合の控除額は10万円となります。
横にスクロール
| 適用年分 | 控除額 | 主な要件 |
|---|---|---|
| 2026年分まで | 10万円 | 55万円・65万円控除の要件を満たさない場合 |
| 2026年分まで | 55万円 | 原則として複式簿記で記帳し、貸借対照表・損益計算書を添付して期限内に申告 |
| 2026年分まで | 65万円 | 55万円控除の要件に加え、期限内のe-Tax申告または優良な電子帳簿の保存 |
| 2027年分以後 | 10万円 | 簡易な記帳を行う場合、または複式簿記で記帳していても書面で申告する場合 |
| 2027年分以後 | 65万円 | 複式簿記で記帳し、貸借対照表・損益計算書などを期限内にe-Taxで提出 |
| 2027年分以後 | 75万円 | 65万円控除の要件に加え、優良な電子帳簿の保存またはデジタルシームレス保存を行い、所定の届出書を提出 |
なお、令和9年分以後、簡易な記帳を行う人は、事業所得または事業として行う不動産所得に係る前々年分の収入金額が1,000万円を超えると、10万円の青色申告特別控除を受けられません。不動産所得については、事業として行っている場合に限り、この制限の対象となります。
このように、控除額や適用要件は申告する年分によって異なります。記帳方法や申告方法とあわせて確認しましょう。
「住民税の申告」は副業の所得が20万円以下でも必要
住民税は、前年の所得の金額に応じて課税されます。副業による所得がある場合は、原則として本業と副業の所得を合算した前年の所得金額に基づいて住民税額が決まります。
副業の所得が20万円を超えるなどで所得税の確定申告を行う場合は、その情報が自治体に反映されるため、住民税の申告は不要です。ただし、副業の所得が20万円以下で確定申告をしない場合は、居住地の市区町村へ住民税の申告をしなければなりません。
国税の所得税と異なり、地方税の住民税は都道府県や市区町村に対して納める税金です。住民税の申告は、申告書を準備して居住地の市区町村に提出します。
ただし、住民税が非課税となる人など、自治体の規定によって申告が不要となる場合があります。申告の要否や提出期限は、居住地の市区町村へ確認してください。
「適格請求書発行事業者」は副業でも消費税の申告が必要
適格請求書(インボイス)発行事業者として登録すると、基準期間の課税売上高が1,000万円以下であっても、原則として消費税の申告・納付が必要です。年の途中で登録した個人事業者は、登録日からその年の12月31日までの取引を対象に申告します。
適格請求書とは、一定の事項を記載した請求書や納品書などの書類のことです。買い手側が仕入税額控除を受けるには、原則として、売り手から交付された適格請求書と一定の事項を記載した帳簿を保存する必要があります。
消費税の確定申告では、所定の計算方法で消費税額を確定させて申告・納付を行います。消費税申告について詳しくは、「消費税申告とは?計算方法や申告方法など詳しく解説」で紹介しています。
まとめ
年末調整を受けている会社員は、給与所得・退職所得以外の所得が年間20万円を超えると、原則として確定申告が必要です。副業がアルバイトなどの給与である場合は、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計で判定します。
20万円以下でも、医療費控除や住宅ローン控除(初年度)の適用を受ける場合などは確定申告を行います。その場合、20万円以下の副業による所得も含めて申告しなければなりません。所得税の確定申告をしない場合でも、住民税の申告が原則として必要です。
副業の収入形態と所得区分を確認し、申告が必要な場合は期限までに手続きを行いましょう。
参考文献
▶︎国税庁「No.1900 給与所得者で確定申告が必要な人」
▶︎国税庁「G-2 国税の納付手続(納期限・振替日・納付方法)」
freee開業で、税務署に行かず開業届をかんたん作成
副業の規模が大きくなり、事業として展開する場合は、各種手続きが必要です。 「開業届」や「青色申告承認申請書」などを提出するにあたっては、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、開業手続きのサポートを行う「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
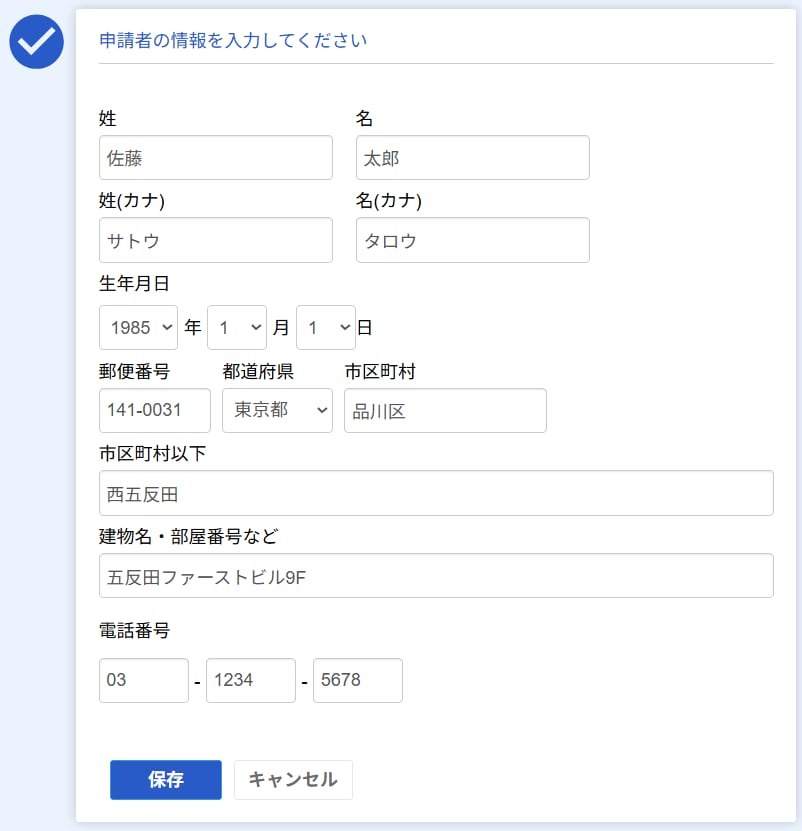
Step1:準備
まずは申請者の情報を入力します。
次に、働く場所を選択します。
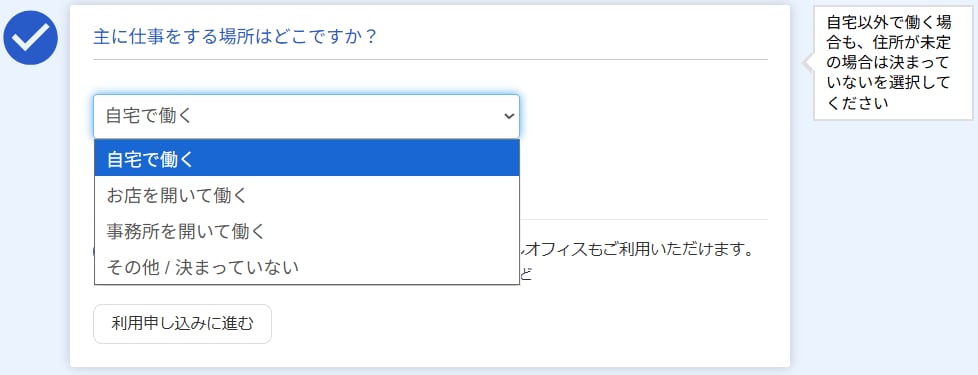
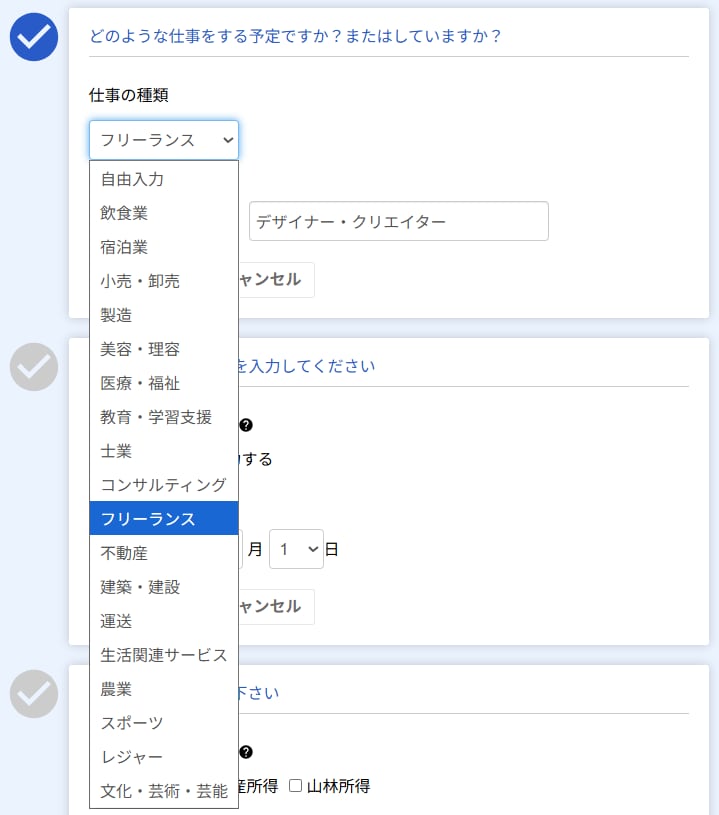
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
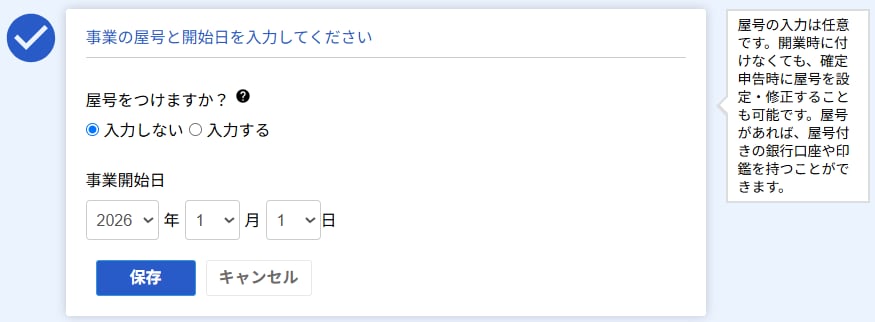
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
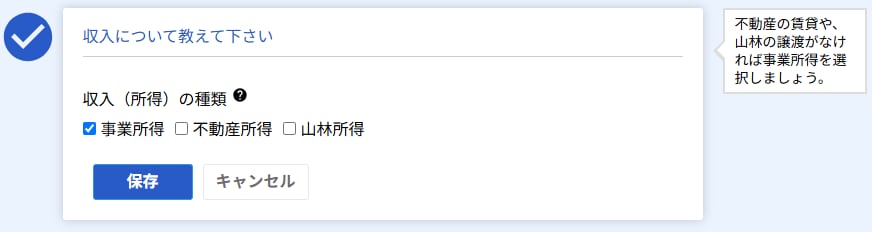
事業所得・不動産所得・山林所得のいずれかを選択します。
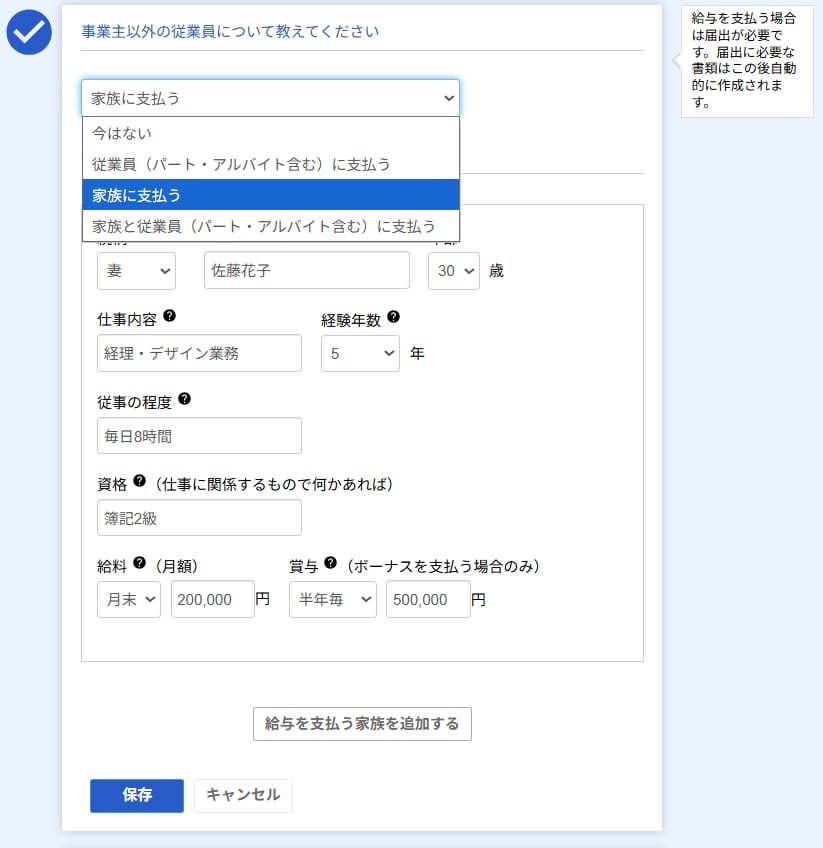
給与を支払う従業員がいる場合は、その詳細を入力します。
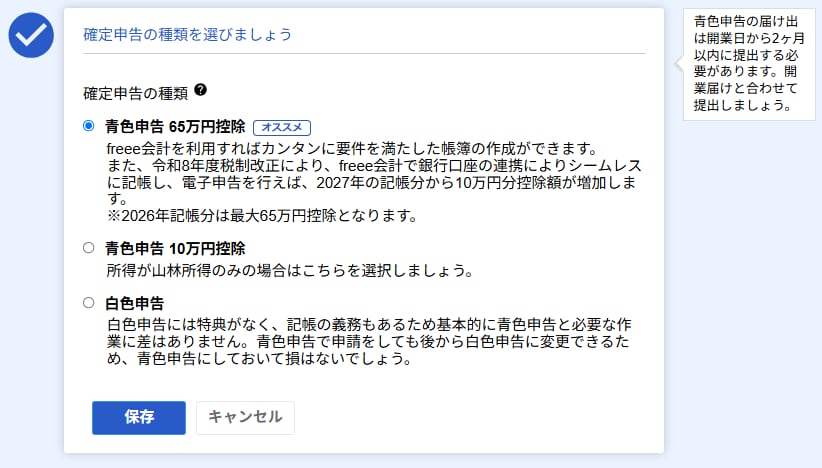
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
Step2:提出
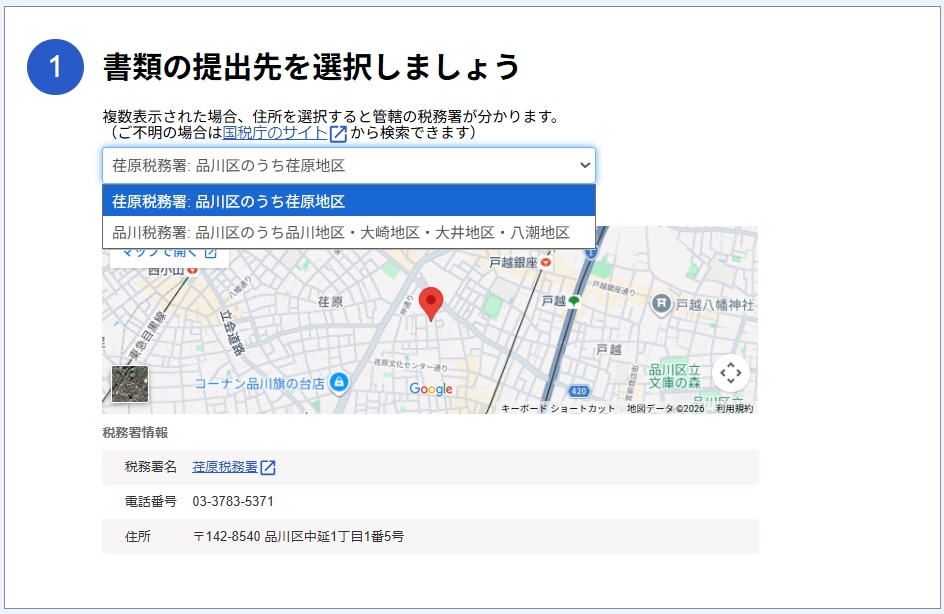
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
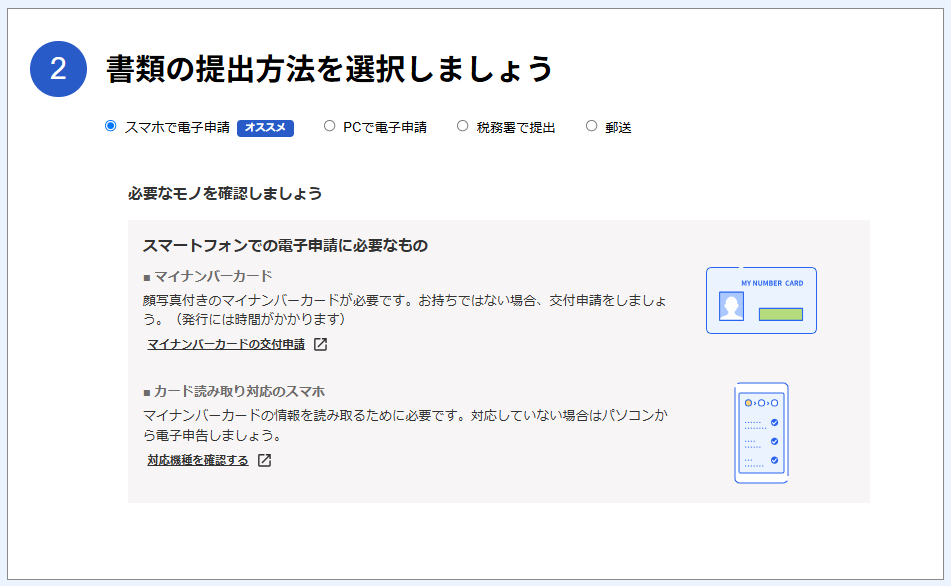
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
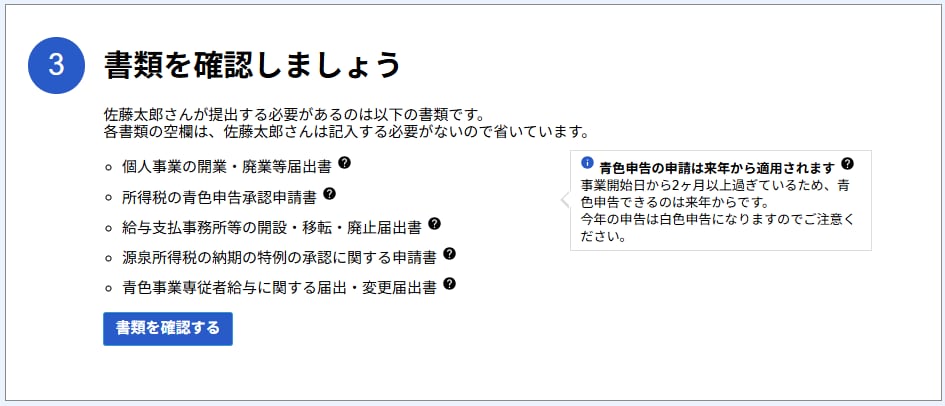
提出前に、必要な書類がそろっているか確認しましょう。
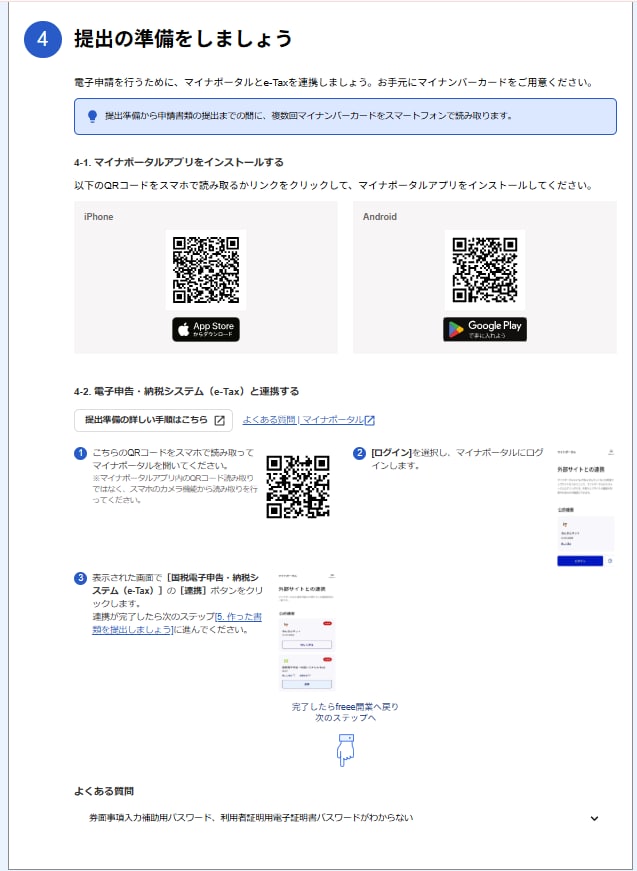
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
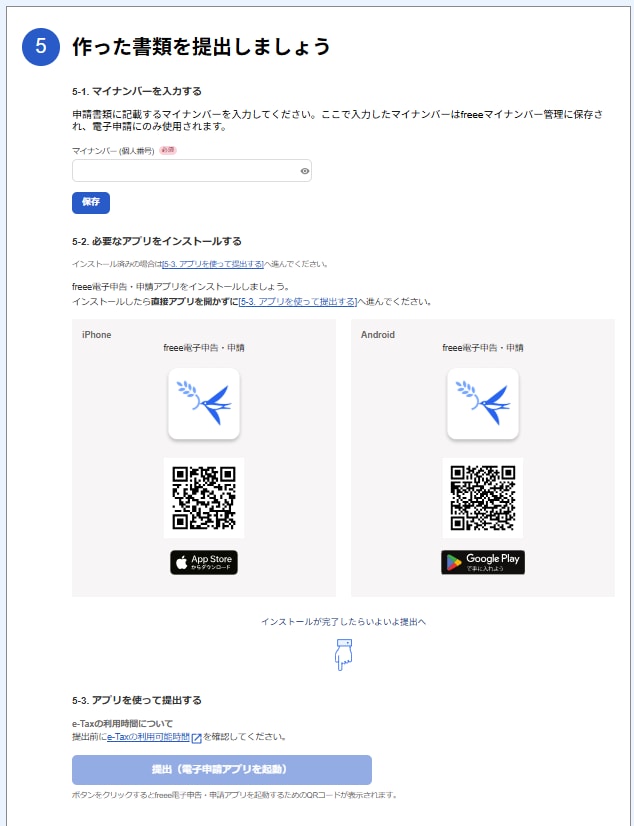
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
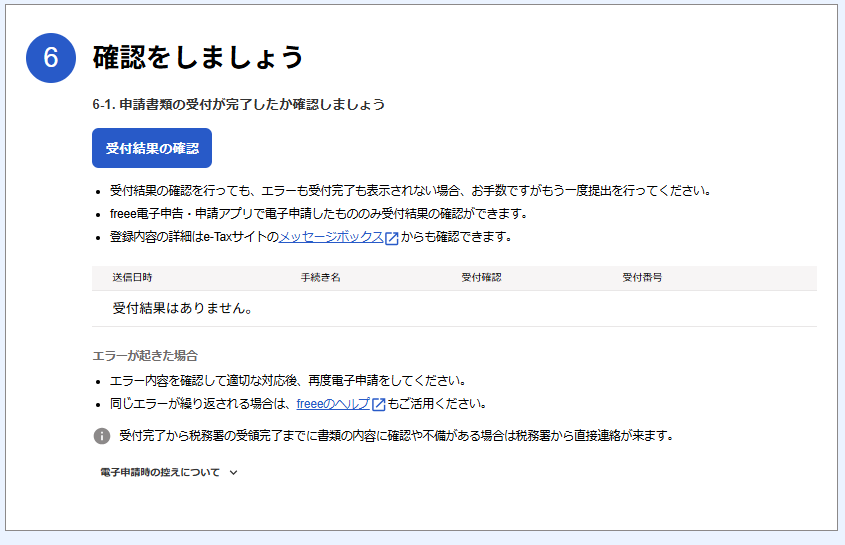
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
確定申告が必要になる副収入はいくらから?
1ヶ所から給与を受け、給与の全部が源泉徴収の対象となる会社員は、給与所得・退職所得以外の副業による所得が年間20万円を超えると、原則として確定申告が必要です。
副業がアルバイトなどの給与である場合は、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計が20万円を超えるかで判定します。
詳しくは、「副業の所得が20万円を超える場合は確定申告が必要」をご覧ください。
-
副業は所得がいくらから税金がかかる?
副業に所得税がかかるかどうかは、本業を含む所得の合計や所得控除などによって異なります。給与所得者の「20万円以下」という基準は、一定の場合に確定申告を不要とするもので、非課税になる基準ではありません。
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。詳しくは、「副業の所得が20万円を超える場合は確定申告が必要」をご覧ください。
-
確定申告をしなくていいダブルワークはいくらまで?
2ヶ所以上の勤務先でダブルワークをしている場合、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計額が20万円を超えると、確定申告が必要です。
詳しくは、「会社員が副業としてアルバイト・パートをしている場合はいくらから確定申告が必要?」をご覧ください。
 監修

安田 亮
1987年香川県生まれ、2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。