業務委託


目次
【無料で開業届作成】
業務委託の事業をサポート!

副業への関心が高まるなか、「業務委託」という形で収入を得る働き方が注目されています。会社員も勤務先の就業規則や雇用契約に反しない範囲で、業務委託として副業を行うことが可能です。
業務委託は、企業と雇用契約を結ばずに業務を受託する働き方で、契約内容によっては時間や場所の制約を受けにくく、本業と両立しやすい点が特徴です。
一方で、収入が不安定になりやすいことや、確定申告・経費管理を自身で行う必要があるなど、雇用契約とは異なる注意点もあります。
本記事では、業務委託で副業する際のメリット・デメリットや、勤務先にバレないための対処法、確定申告のポイントなどを解説します。
業務委託で副業する働き方とは
業務委託で副業する働き方とは、会社員として本業に従事しながら、本業とは別に業務委託契約を結んで仕事を受け、収入を得るスタイルです。
アルバイトの雇用契約とは異なり、契約内容によっては特定の勤務時間や勤務場所への拘束を受けにくく、業務内容や成果に応じて報酬が支払われます。
業務委託契約で働く場合、実態として労働者性が認められる場合を除き、原則として労働基準法上の労働者保護の対象にはなりません。最低賃金や労働時間の上限などの労働者保護のルールは適用されないため、仕事を受注する際は、契約内容や報酬条件の確認が重要です。
また、副業が認められるかどうかは勤務先の就業規則によって異なります。副業を始める前に、就業規則の内容を確認し、副業の可否や届出が必要かどうかを把握しましょう。
業務委託で副業するメリット
業務委託での副業には、収入面や働き方の観点で複数のメリットがあります。主なメリットは以下のとおりです。
業務委託で副業するメリット
収入の増加につながる
副業をすると、本業以外の収入を確保できます。特に業務委託は案件単価や受注数によって収入を調整しやすく、スキルや経験に応じて単価アップも期待できる点がメリットです。
労働政策研究・研修機構の調査によると、副業を行う理由として「収入を増やしたいから」は上位に挙げられており、副業を始める代表的な動機です。
本業の給与だけでは賄いにくい支出をカバーしたい人や、将来に向けた資産形成を考えている人にとって、業務委託での副業は有効な選択肢です。
出典:独立行政法人 労働政策研究・研修機構「副業者の就労に関する調査」
時間や場所の自由度が高い
業務委託は雇用契約ではないため、業務内容や契約内容によっては、働く時間・場所の拘束を受けにくい点が特徴です。本業の隙間時間や休日を活用して仕事を進めやすく、生活リズムを大きく変えずに副業を始めやすい点も特徴です。
また、在宅やリモートワーク中心の案件もあり、通勤の負担を抑えながら副業に取り組めるメリットも挙げられます。
キャリアの幅が広がる
副業で業務委託の仕事に取り組むと、本業では経験できない業務や業界に関わる機会が生まれます。さまざまな分野の人とのつながりによって、新たな視点や発想を得られることも少なくありません。
業務委託での副業は、既存のスキルを活用しながら新たな能力を伸ばす経験にもなり、キャリアの選択肢を広げやすい点もメリットです。
スキルを活かして働ける
業務委託は受注する案件を自身で選びやすいため、得意分野やこれまで培ったスキルを活かしやすい働き方です。本業で身に付けた知識や経験を副業に応用できるだけでなく、案件を通じて新たなスキルを習得するきっかけにもなります。
得意分野に特化した案件の受注により、専門性の強化にもつながります。自身の強みを伸ばしながら収入を得たい人にとって、業務委託での副業は適した働き方のひとつです。
業務委託で副業するデメリット
業務委託での副業にはメリットがある一方で、いくつかのデメリットもあります。
業務委託で副業するデメリット
収入が安定しない可能性がある
業務委託は案件ごとに報酬が発生するため、毎月の収入が一定になりにくい点がデメリットです。契約終了や案件終了により、収入が途切れるケースも想定されます。
本業の給与のように毎月安定した収入が入るわけではないため、収入の波を想定したうえでの対応が必要です。具体的には、複数の取引先をもつなど、収入源を分散させる工夫が挙げられます。
自己管理が必要になる
業務委託での副業では、業務時間・体調・スケジュールの管理を基本的に自身で行う必要があります。本業と副業の両立によって、身体的・精神的な負担が大きくなりやすいため、事前に稼働できる時間を把握し、無理のない受注量に抑えることが大切です。
厚生労働省の「副業・兼業の促進に関するガイドライン」では、長時間労働とならないよう就業時間の管理が重要であると示されています。無理のない範囲で副業を続けるためにも、スケジュール管理の徹底と心身のコンディションへの配慮が重要です。
税務処理や手続きの負担がある
業務委託で得た収入は、自身で帳簿を作成・管理する必要があります。給与所得者で、給与以外の所得が20万円を超えた際などは確定申告が必要です。会社員であれば年末調整によって税務処理が完結する場合がほとんどですが、副業による所得は自身で計算し、申告手続きまで対応しなければなりません。
所得区分や経費の考え方など、税務に関する知識が求められるため、初めて副業に取り組む人にとっては負担に感じる可能性もあります。
確定申告の具体的な手続きやポイントについては、後述する「業務委託で副業する際の確定申告のポイント」をご覧ください。
法的保護や保障が限定的になる
業務委託は雇用契約ではないため、原則として労働基準法の適用対象外です。最低賃金の保障や労働時間の上限規制、有給休暇の付与などの保護を受けられません。
また、雇用保険や労災保険も原則として対象外です。そのため、失業時の給付や業務中のケガ・病気に対する保障を受けられない点もデメリットです。
なお、2024年11月1日から、副業であっても一定の要件を満たすフリーランスは、労災保険に特別加入できるようになりました。
出典:厚生労働省「令和6年11月1日から「フリーランス」が労災保険の「特別加入」の対象となりました」
業務委託で副業すると勤務先にバレる?
業務委託で副業を行う際は、まず勤務先の就業規則で副業が禁止されていないかを確認することが重要です。
そのうえで、業務委託での副業は、必ずしも勤務先に知られるわけではありません。しかし、いくつかのきっかけで勤務先に知られる可能性があります。副業が勤務先に知られる主な原因は以下のとおりです。
副業が勤務先に知られる主な原因
- 住民税の増加
- SNSや公開情報からの特定
- 知人・同僚を通じた情報伝達
たとえば、会社員の住民税は原則として給与から差し引かれる「特別徴収」によって納付されます。市区町村から勤務先へ税額が通知される仕組みであるため、副業で所得が増えると税額が上がり、勤務先に知られる可能性があります。
業務委託の副業がバレないための対処法
業務委託による副業が勤務先に知られる主なきっかけとして、住民税額の変動やSNS・公開情報、知人や同僚を通じた情報共有などが挙げられます。
住民税の納付方法は、給与から天引きされる「特別徴収」と自身で納付する「普通徴収」に分けられます。
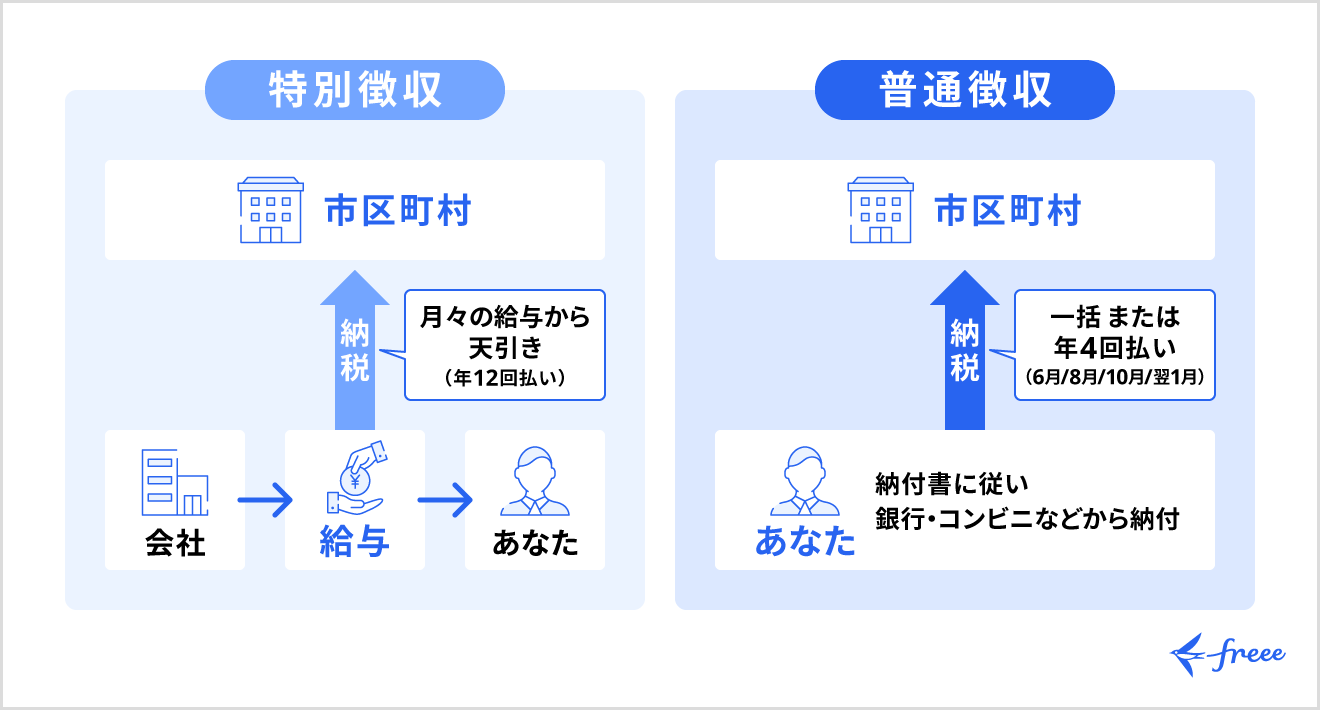
確定申告書の住民税に関する事項で「自分で納付」を選択すると、給与所得以外の所得にかかる住民税を自身で納付できる場合があります。ただし、自治体によって取り扱いが異なり必ずしも普通徴収が認められるとは限りませんので、事前に居住地の市区町村へ確認しましょう。
また、勤務先の就業規則で副業の届出が義務付けられている場合は、事前に必要な手続きを行うことが大切です。副業が禁止されておらず、かつ届出が義務付けられていない場合でも、本業への支障や情報漏えい、競業にあたる行為を避け、勤務先とのトラブルを防ぐ姿勢が求められます。
業務委託で副業する際の確定申告のポイント
業務委託の副業で得た所得は、一定の条件に該当すると確定申告が必要です。
ここでいう「所得」とは、業務委託で得た収入から必要経費を差し引いた金額を指します。たとえば、報酬として30万円を受け取り、必要経費が5万円かかった場合の所得は25万円です。
給与所得者の場合、このように給与所得・退職所得以外の所得が20万円を超えると、所得税の確定申告が必要になる場合があります。
なお、所得税の確定申告が不要な場合でも、副業所得がある場合は住民税の申告が必要です。必要な手続きは自治体によって異なるため、居住地の市区町村の案内を確認しましょう。
以下では、確定申告が必要になるケースや手続きの流れなど、確定申告時のポイントを解説します。
確定申告が必要になるケース
会社員が業務委託で副業を行う場合は、給与所得・退職所得以外の所得合計額が20万円を超えるケースなどで確定申告が必要です。
なお、業務委託の副業に限らず、会社員が確定申告を必要とする主なケースは以下のとおりです。
確定申告が必要になるケース
- 給与を1ヶ所から受けており、年末調整済みの会社員で、給与所得・退職所得以外の所得合計額が20万円を超える
- 本業の給与収入が2,000万円を超える
- 2ヶ所以上から給与を受け取っており、年末調整されなかった給与収入と、給与所得・退職所得以外の所得金額の合計額が一定額を超える
- 医療費控除・雑損控除・寄附金控除などを受けるために確定申告を行う
- 年の途中で退職し、年末調整を受けていない
給与所得・退職所得以外の所得(副業収入を含む)の合計額が20万円以下であれば、所得税の確定申告が不要になる場合があります。ただし、所得税の確定申告が不要な場合でも、副業所得がある場合は住民税の申告が必要です。
副業所得が少額であっても、申告の要否に迷う場合は、税務署や居住地の市区町村に確認しましょう。
出典:国税庁「No.1120 医療費を支払ったとき(医療費控除)」
出典:国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」
出典:国税庁「No.1910 中途退職で年末調整を受けていないとき」
所得区分(事業所得・雑所得)の違い
業務委託で得た所得は、働き方の実態に応じて「事業所得」または「雑所得」として扱われます。それぞれの違いは以下のとおりです。
横にスクロール
| 項目 | 事業所得 | 雑所得 |
|---|---|---|
| 定義 | 事業として継続的に行う活動から得る所得 | 事業所得や給与所得など、ほかの所得に該当しない所得 |
| 青色申告 | 要件を満たし、あらかじめ青色申告承認申請書を提出することで適用可能 | 不可 |
| 損益通算 | 原則として可能 | 原則として不可 |
| 記帳・帳簿書類の保存 | 必要 | 原則として不要(前々年分の収入が300万円超の場合は現金預金取引等関係書類の保存が必要) |
出典:国税庁「No.1350 事業所得の課税のしくみ(事業所得)」
副業で得た所得は雑所得として扱われるケースもありますが、継続性や営利性など事業としての実態があり、記帳・帳簿書類の保存がある場合は事業所得と判断されることもあります。
所得区分によって、青色申告の可否や損益通算の扱いが変わります。副業で行う業務委託の状況に応じて、所得区分の確認が重要です。
確定申告の流れ
業務委託の副業で確定申告を行う際は、基本的に以下の流れで進めます。
確定申告の流れ
- 1年間の収入を整理する
- 必要経費を集計する
- 源泉徴収票や支払調書、領収書などの必要書類を準備する
- 所得区分を確認する
- 確定申告書を作成する
- 税務署へ提出する
- 必要に応じて納税または還付を受ける
申告期間は原則として翌年の2月16日から3月15日までです。ただし、申告期限が土日祝日にあたる場合は、翌平日が期限となることがあります。
確定申告書は、税務署への持参や郵送のほか、e-Taxを利用してオンラインで提出することも可能です。確定申告の詳しい手続きについては、以下の記事もあわせてご覧ください。
業務委託で副業する際に押さえておきたい注意点
業務委託で副業を行う際は、勤務先の就業規則で副業が認められているかどうかを確認することが重要です。届出が必要な場合は、事前に手続きを済ませる必要があります。
契約を結ぶ際は、報酬額・業務範囲・納品条件などを事前に確認しましょう。
2024年11月施行のフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)により、発注事業者は業務委託時に、給付内容・報酬額・支払期日などの取引条件を、書面またはメールなどの電磁的方法で明示する義務があります。これにより、トラブルを未然に防ぎやすくなっています。
また、本業で知り得た機密情報・個人情報・勤務先から貸与されたパソコンなどの機材を副業に使用することは避けましょう。情報漏えいや契約違反につながるおそれがあるため、本業と副業の情報・機材は明確に分けて管理することが重要です。
まとめ
業務委託での副業は、契約内容によっては時間や場所に縛られにくく、本業と両立しながら収入やキャリアの幅を広げやすい働き方です。スキルや経験を活かした仕事を選びやすい点も、業務委託ならではのメリットといえます。
一方で、収入が不安定になりやすいことや、スケジュール管理・確定申告などを自身で行う必要がある点はデメリットです。また、雇用契約とは異なり、労働法上の保護や保障が限定される場合もあります。
副業を始める際は、勤務先の就業規則や契約内容を事前に確認し、本業への支障や情報漏えいを防ぐことが重要です。あわせて、確定申告や住民税の仕組みも理解し、トラブルを避けながら業務委託での副業に取り組みましょう。
参考文献
▶︎厚生労働省「知って役立つ労働法~働くときに必要な基礎知識~」
▶︎厚生労働省「副業・兼業の促進に関するガイドライン」
▶︎厚生労働省「副業・兼業の事例集~24社から学ぶ~」
▶︎国税庁「確定申告が必要な方」
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
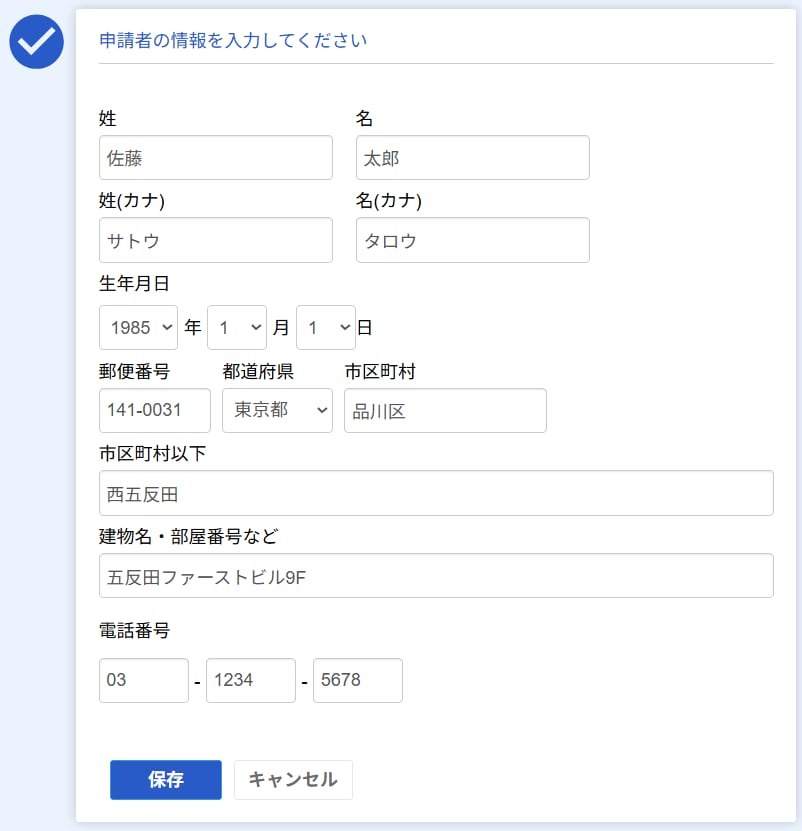
Step1:準備
まずは申請者の情報を入力します。
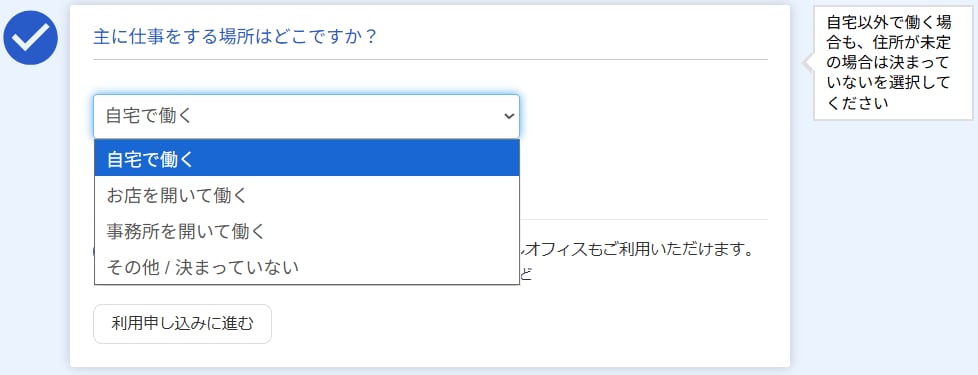
次に、働く場所を選択します。
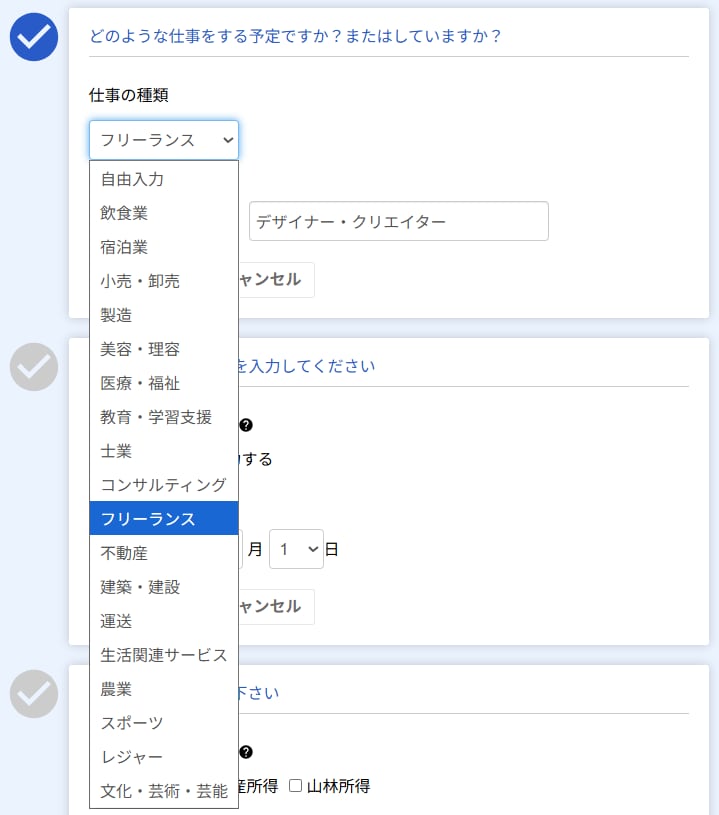
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
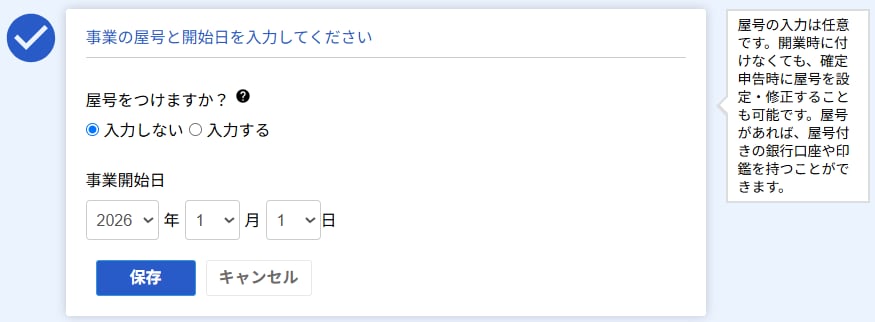
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
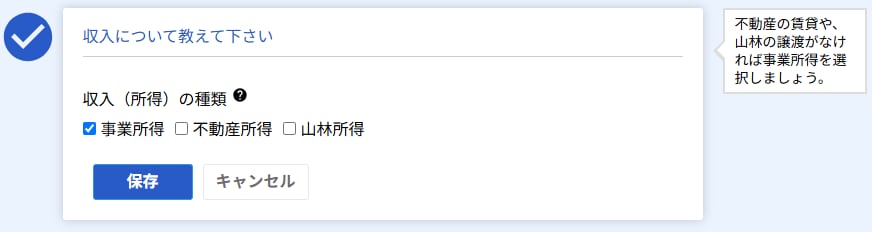
事業所得・不動産所得・山林所得のいずれかを選択します。
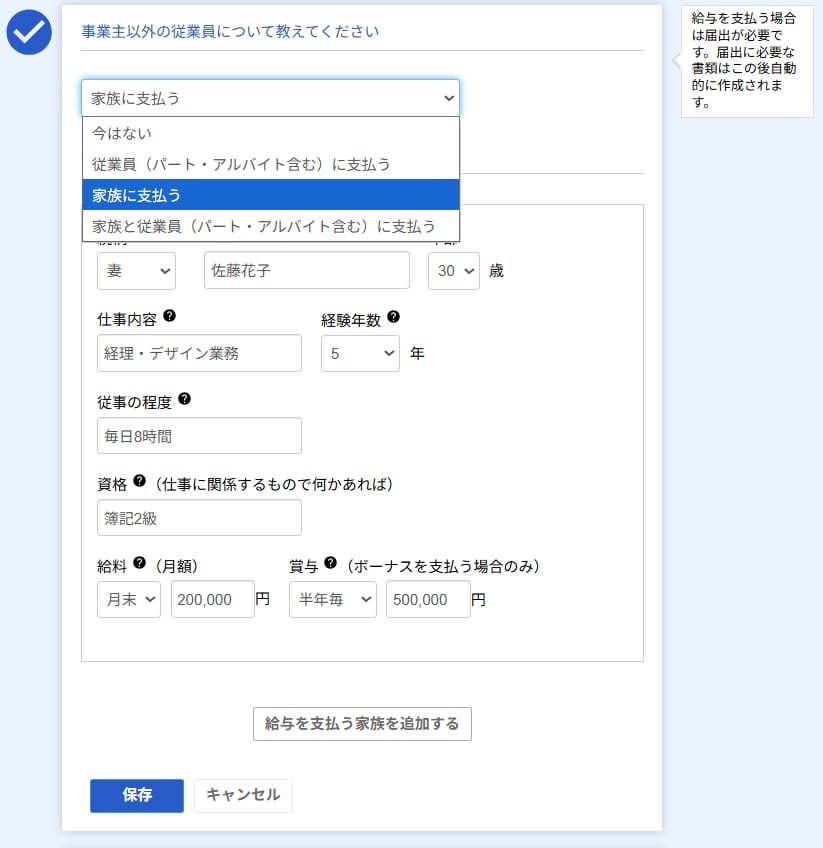
給与を支払う従業員がいる場合は、その詳細を入力します。
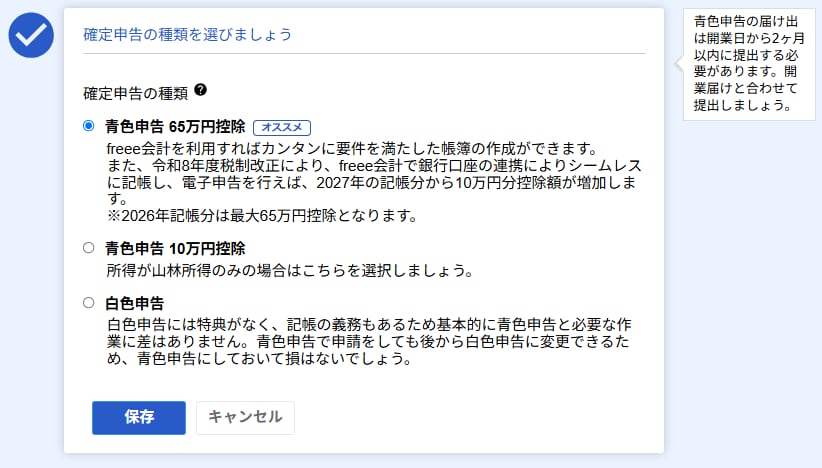
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
Step2:提出
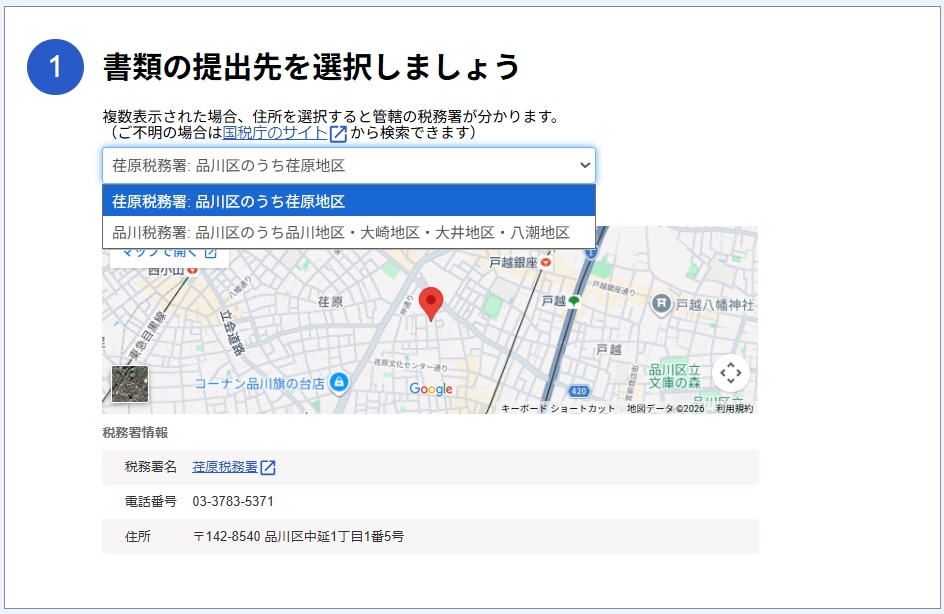
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
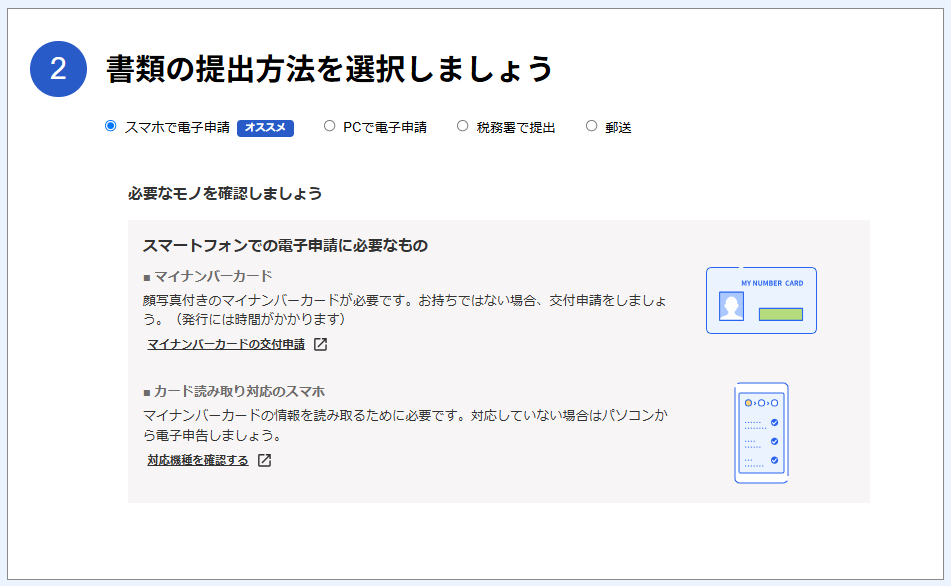
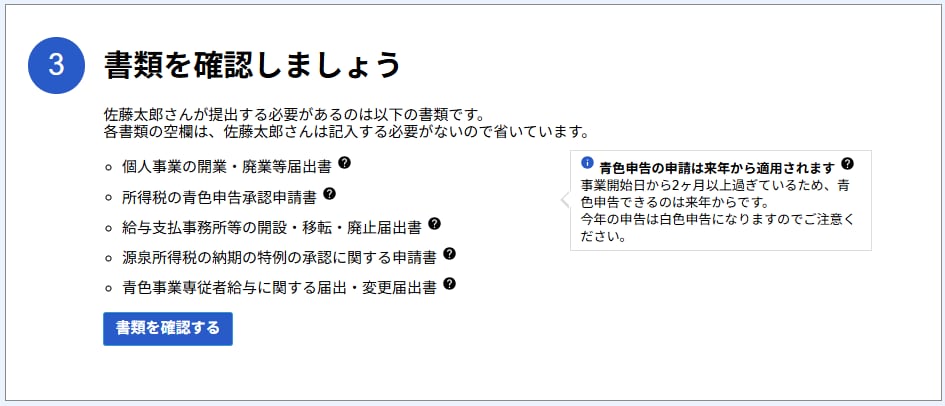
提出前に、必要な書類がそろっているか確認しましょう。
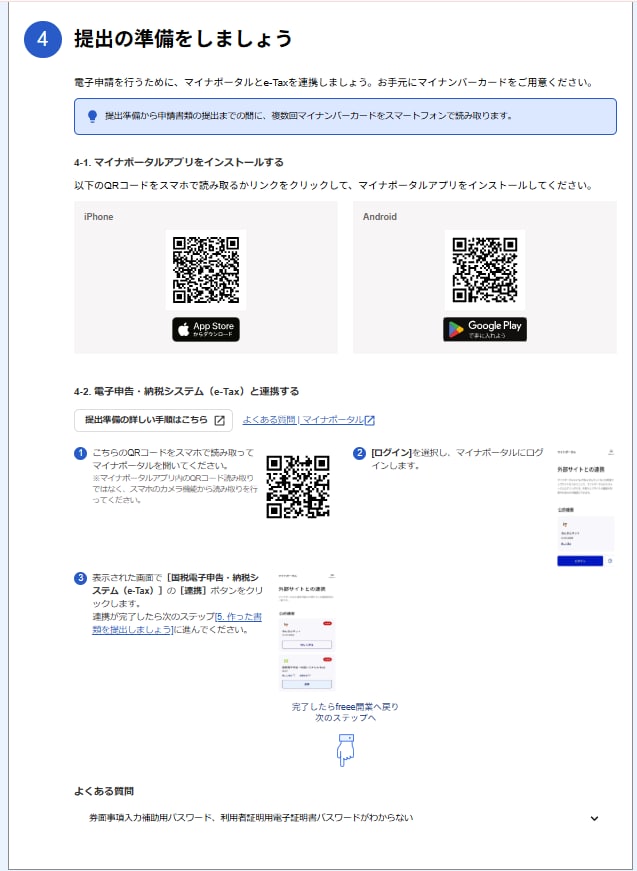
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
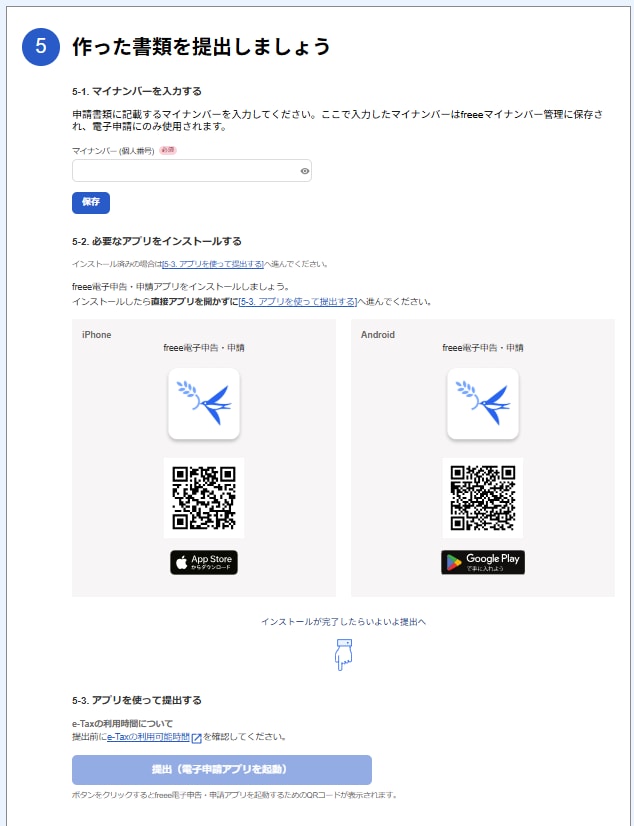
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
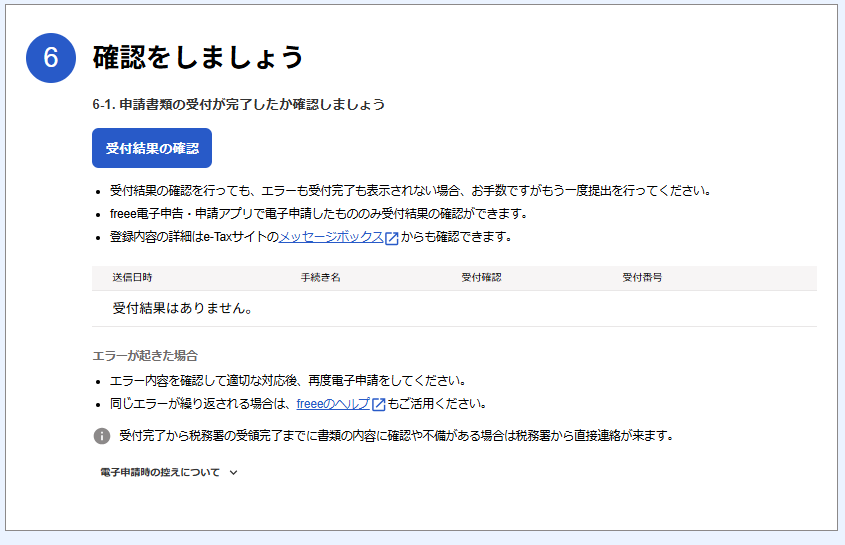
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
業務委託は副業になる?
業務委託で収入を得る際は、本業とは別に行う仕事であれば副業に該当します。ただし、副業が認められるかどうかは勤務先の就業規則によって異なるため、事前に必ず確認しましょう。
詳しくは「業務委託で副業する働き方とは」をご覧ください。
-
業務委託で働くと税金はどうなる?
給与所得者の場合、副業で業務委託を行い、所得が年間20万円を超えると確定申告が必要です。確定申告では、収入と経費をもとに所得を計算し、必要書類を準備して申告書を提出します。
詳しくは「業務委託で副業する際の確定申告のポイント」をご覧ください。
-
業務委託で副業する際に注意したいことは?
業務委託で副業する際は、まず本業の就業規則を確認し、副業が禁止されていないか、届出が必要かどうかを把握することが重要です。あわせて、業務委託先との契約内容や報酬条件、業務範囲を確認したうえで取り組みましょう。
詳しくは「業務委託で副業する際に押さえておきたい注意点」をご覧ください。
 監修

大柴 良史
1980年生まれ、東京都出身。IT大手・ベンチャー人事部での経験を活かし、2021年独立。年間1000件余りの労務コンサルティングを中心に、給与計算、就業規則作成、助成金申請等の通常業務からセミナー、記事監修まで幅広く対応。ITを活用した無駄がない先回りのコミュニケーションと、人事目線でのコーチングが得意。趣味はドライブと温泉。

松浦 絢子
松浦綜合法律事務所代表。京都大学法学部、一橋大学法学研究科法務専攻卒業。東京弁護士会所属(登録番号49705)。法律事務所や大手不動産会社、大手不動産投資顧問会社を経て独立。IT、不動産、相続、金融取引など幅広い相談に対応している。さまざまなメディアにおいて多数の執筆実績がある。