給与支払事務所等の開設届出書とは?書き方・記載例と提出期限・提出方法まで解説
 開業


目次
【無料】開業準備をfreeeがサポート!

給与支払事務所等の開設届出書とは、従業員を雇って給与の支払いを始めたときに、その旨を税務署へ届け出る書類です。
給与から所得税を源泉徴収して国に納める義務に紐づく届出のため、給与額が少なくても、家族を従業員にしても、ひとり社長でも提出が必要ですが、「不要」と誤解されやすい書類でもあります。
本記事では、給与支払事務所等の開設届出書の提出期限と提出先、項目ごとの書き方と記載例、提出方法、提出が必要なケースと不要なケースまでを個人事業主向けに解説します。
給与支払事務所等の開設届出書とは
給与支払事務所等の開設届出書とは、人を雇って給与を支払う事業者になったことを税務署に知らせる届出です。給与の支払事務を取り扱う事務所などを開設したときに提出し、税務署はこれをもとに、その事業者を源泉徴収の対象として把握します。
提出すると、源泉徴収した所得税を納めるための納付書が税務署から送られてくるようになります。この章で解説するのは、届出が必要になる理由と、個人事業主と法人で異なる点です。
出典:国税庁「A2-7 給与支払事務所等の開設・移転・廃止の届出」
届出が必要な理由
届出が必要なのは、給与を支払う者が所得税を源泉徴収して国に納める義務を負うからです。人を雇って給与を支払う会社や個人は、支払いの都度、支払金額に応じた所得税および復興特別所得税を差し引いて国に納めることになっています。
この義務を負う者を源泉徴収義務者とよびます。給与支払事務所等の開設届出書は、源泉徴収義務者になったことを税務署へ伝える手続きにあたるものです。届出によって税務署が源泉徴収義務者を把握し、納付に使う書類の送付や納付状況の管理を行います。
個人事業主と法人で異なる点
提出義務の有無は給与の支払いがあるかどうかで決まり、個人事業主か法人かでは変わりません。ただし、提出までの流れには違いがあります。
個人事業主の場合、開業届とは別にこの届出が必要です。開業時に従業員を雇っておらず、後から人を雇って給与を支払い始めたときは、その時点で給与支払事務所等の開設届出書を提出します。法人の場合は、設立すると役員報酬や従業員給与が発生するため、給与の支払開始に合わせて提出します。事業形態にかかわらず、給与の支払いを始めたことが提出の起点です。
開設届出書が必要・不要なケース
提出義務は給与の支払いの有無で判断します。関連する検索では「不要」という言葉が見られますが、給与を支払う以上は原則として提出が必要であり、不要と判断できるのは給与の支払いがない場合に限られます。
提出が必要なケース
給与を支払い始めたときが提出のタイミングです。具体的には、次のようなケースで提出が必要になります。
給与支払事務所等の開設届出書の提出が必要な主なケース
- 従業員を新たに雇い、給与を支払い始めたとき
- 法人を設立し、役員報酬や従業員給与を支払い始めたとき
- 個人事業主が法人成りし、法人として給与を支払い始めたとき
いずれも、給与の支払いという事実が共通します。開業届を提出済みでも、その時点で従業員に触れていなければ、後から人を雇った段階で別途この届出が必要です。開業届の記載内容については「開業届の書き方(見本)を紹介!必要書類や提出するメリット・注意点も解説」も参照してください。
給与額が少なく源泉徴収する税額が生じない場合でも、家族を従業員にする場合でも、給与を支払う以上は届出が必要です。源泉徴収する税金が0円だから提出は不要、という理解は誤りにあたります。
提出義務の起点は、源泉徴収義務者になったかどうかであり、源泉徴収する税額の多寡ではありません。給与の金額が源泉徴収の対象とならない水準であっても、給与を支払う事業者であれば源泉徴収義務者に該当します。家族を青色事業専従者などとして雇い給与を支払う場合も同様で、家族だからという理由で届出が省けるわけではありません。
ただし、給与を支払う相手が常時2人以下の家事使用人だけである個人は、その給与について源泉徴収をする必要がありません。この場合は源泉徴収義務者に当たらないため、届出の対象外です。
給与支払のない個人事業主は提出不要
「従業員がいない」場合の扱いは、給与の支払いがあるかどうかで分かれます。従業員がいない=提出不要、と一律には決められません。
ひとり社長の法人でも、役員報酬を支払う場合は源泉徴収の対象となる給与にあたるため、給与支払事務所等に該当し、届出をするのが必要です。一方、従業員を雇わず、自分への給与もない個人事業主は、給与の支払いそのものがないため提出は必要ありません。
個人事業主が自分自身に給与を支払うという扱いはなく、事業の利益が事業主の所得になります。
開設届出書の提出期限と提出先
提出期限は、給与支払事務所等を開設した日から1ヶ月以内です。たとえば4月1日に従業員を雇って給与の支払事務を始めた場合は、5月1日までに提出します。
提出先は、給与支払事務所等の所在地を所轄する税務署です。個人事業主は事業所の所在地、法人は本店所在地などを管轄する税務署が原則の提出先になります。
所轄の税務署が分からない場合は、国税庁のサイトで住所から検索できます。期限の起算日は開設という事実があった日のため、給与の支払いを始めた日を正確に把握しておくことが大切です。
開設届出書の書き方と記載例
様式は国税庁のサイトからダウンロードできます。正式名称は「給与支払事務所等の開設・移転・廃止届出書」で、開設・移転・廃止の3つに共通の1枚の様式です。記入欄を上から順に、記載例とともに確認します。
給与支払事務所等の開設届出書の主な記入項目
- 届出の区分(開設・移転・廃止)
- 提出年月日と提出先の税務署名
- 開設者の住所または本店所在地・氏名または名称
- 個人番号または法人番号
- 開設・移転・廃止の年月日
- 給与支払を開始する年月日
- 届出の内容および理由
- 従事員数
各項目の書き方を、以下の見出しで順に解説します。
届出の区分・提出年月日・税務署名
まず、表題にある「開設・移転・廃止」のうち、該当する区分を選びます。新たに従業員を雇って給与の支払いを始めた場合は「開設」を選択します。
あわせて、提出する年月日と、提出先である所轄税務署名を記入してください。税務署名の欄には、給与支払事務所等の所在地を管轄する税務署名を書きます。提出年月日は、実際に提出する日付を記載します。
開設者の住所・氏名・個人番号
開設者の情報は、個人事業主と法人で記入内容が異なります。個人事業主は事業主の住所と氏名、個人番号を記入し、法人は本店所在地と法人名、法人番号、代表者氏名を記入します。
個人番号や法人番号は、源泉徴収義務者を特定するための情報として記載するものです。個人番号を記載する場合は、本人確認書類の提示または写しの添付が求められるため、マイナンバーカードなどを準備しておくと手続きがスムーズです。
開設年月日・給与支払開始年月日
事務所を開設した年月日と、給与の支払いを開始する(した)年月日を記入します。この2つは混同しやすいものの、性質が異なります。
開設年月日は、給与の支払事務を取り扱う事務所などを設けた日を指す項目です。給与支払開始年月日は、実際に給与の支払いを始める日です。提出期限は開設の事実があった日から1ヶ月以内のため、起算日となる開設年月日は正確に記入します。
届出の内容および理由
「届出の内容及び理由」の欄では、開設・移転・廃止のうち、どの事由に当たるかを記入します。開設の場合は、事業の開始、支店の開設、法人の設立など、給与の支払いを始めた理由を該当欄に記載します。
様式には複数の事由があらかじめ示されており、自分の状況に合うものを選んで記入する形式です。たとえば個人事業主が初めて従業員を雇うなら事業の開始に伴う開設、法人を新設したなら法人設立に伴う開設にあたります。
従事員数
従事員数の欄には、給与の支払いを受ける人数を区分ごとに記入します。役員や従業員といった区分に分けて、それぞれの人数を記載します。
この人数は、源泉所得税の納期の特例を利用できるかの判断にも関わります。給与の支払いを受ける人数が常時10人未満かどうかで、源泉所得税の納付回数を減らせる特例の対象になるかが変わるためです。
開設届出書の提出方法
提出方法は、所轄税務署の窓口への持参、郵送、e-Taxによるオンライン提出の3通りです。e-Taxソフトウェアを使えば、自宅や事務所からオンラインで作成・提出できます。
紙で作成して窓口へ持参または郵送します。e-Taxで提出する場合は、電子データのまま送信できるため、税務署へ出向く必要がありません。e-Taxで提出すれば受信通知(メッセージボックス)が提出の記録になるため、控えが必要ならe-Taxが最も確実です。なお、令和7年1月から、税務署では申告書等の控えへの収受日付印の押なつは行っていません。
あわせて提出する届出書
給与の支払いを始めるときは、給与支払事務所等の開設届出書だけでなく、納付の手間を軽くする申請や、家族への給与を経費にする届出もあわせて検討します。それぞれ提出義務の有無や要件が異なるため、開設届出書とは区別して扱います。
源泉所得税の納期の特例の承認に関する申請書
源泉所得税の納期の特例の承認に関する申請書は、毎月の源泉所得税の納付を年2回にまとめるための申請書です。給与の支給人員が常時10人未満の源泉徴収義務者が対象になります。
源泉徴収した所得税は、原則として給与などを支払った月の翌月10日までに納めるものです。納期の特例の承認を受けると、1月から6月までに源泉徴収した分を7月10日、7月から12月までに源泉徴収した分を翌年1月20日までにまとめて納付できます。
承認の効果が出るのは、申請書を提出した月の翌月に源泉徴収する分からです。申請書を提出した月の翌月末日までに税務署から却下の通知がなければ、承認があったものとみなされます。なお、特例の対象となるのは、給与や退職金、税理士や弁護士などへの一定の報酬から源泉徴収した分です。
源泉所得税の納付については「「所得税徴収高計算書」の概要と源泉所得税の納付方法および注意点」も参照してください。
出典:国税庁「A2-8 源泉所得税の納期の特例の承認に関する申請」
出典:国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」
青色事業専従者給与に関する届出書
青色事業専従者給与に関する届出書は、青色申告の個人事業主が、生計を一にする家族へ支払う給与を必要経費に算入するための届出書です。給与支払事務所等の開設届出書とは目的も様式も異なる、別の手続きにあたります。
家族を従業員として雇って給与を支払う場合、給与支払事務所等の開設届出書の提出が必要になるのは前述のとおりです。
これに加えて、その家族給与を経費として認めてもらうには、青色事業専従者給与に関する届出書を別途提出します。2つの届出は対象や効果が異なるため、混同しないように分けて準備します。
詳しくは「青色事業専従者給与の届出とは?届出書の書き方や提出方法を解説」で解説しています。
給与支払事務所等の移転・廃止時の届出
事務所を移転したときや、従業員がいなくなり給与の支払いをやめたときも、給与支払事務所等の開設届出書と同じ様式で届け出ます。表題の区分から「移転」または「廃止」を選んで記入します。
提出期限は、移転または廃止の事実があった日から1ヶ月以内で、開設の場合と同じです。提出先は給与支払事務所等の所在地を所轄する税務署ですが、移転の場合は移転前の所在地を所轄する税務署に提出します。
事業をたたむときや、従業員を雇わなくなって給与の支払いがなくなったときは、廃止の届出を忘れないように対応します。
開設届出書を提出しなかった場合
届出を提出しなかったこと自体に対する直接の罰則はありません。ただし、提出しないことで生じる影響を踏まえると、給与の支払開始時に確実に出しておくことが望ましいといえます。
届出をしないと、源泉所得税の納付に使う納付書が税務署から届かず、源泉徴収や納付の手続きが漏れやすくなります。
源泉徴収義務は届出の有無にかかわらず発生するため、届出をしていなくても給与から所得税を源泉徴収して納める義務はなくなりません。納付すべき税額を納期限までに納めなかった場合は、不納付加算税や延滞税の対象になる可能性がある点に注意が必要です。
届出は、こうした納付漏れを防ぐ起点としての役割も担います。
まとめ
給与支払事務所等の開設届出書は、人を雇って給与の支払いを始めたときに、開設の事実から1ヶ月以内に給与支払事務所等の所在地を所轄する税務署へ提出する書類です。提出義務は給与の支払いの有無で決まるため、給与額が少なくても、家族を従業員にしても、役員報酬を支払うひとり社長でも、給与を支払う以上は提出が必要になります。
まず確認したいのは、自分が給与を支払う事業者にあたるかどうかです。給与を支払うのであれば源泉徴収義務者として届出が必要になり、あわせて源泉所得税の納期の特例や青色事業専従者給与の届出も検討の対象になります。
提出方法は窓口・郵送のほかe-Taxにも対応しており、いずれも手数料はかかりません。様式や提出先の判断に迷う場合は、国税庁のサイトで最新の様式と所轄税務署を確認し、自分の状況での扱いに不安があれば税理士などの専門家へ相談することも有効です。
freee開業で、税務署に行かず開業届をかんたん作成
個人事業を始めるにあたって「開業届」や「青色申告承認申請書」などを提出する場合、記入する内容や準備すべきものを事前に把握する必要があります。初めて対応する際は、書き方や手順がわからずつまずくこともあるでしょう。
そこでおすすめなのが、個人事業主・フリーランスの開業をサポートする「freee開業」です。
freee開業はステップに沿って簡単な質問に答えていくだけで、必要な届出を完成させることができます。作成が可能な届出は以下のとおりです。
| 書類名 | 概要 |
|---|---|
| 個人事業の開業・廃業等届出書 | 事業開始時に提出する開業届 |
| 所得税の青色申告承認申請書 | 青色申告実施の承認を得るための申請書 |
| 給与支払事務所等の開設・移転・廃止届出書 | 家族や従業員に給与を支払うための申請書 |
| 源泉所得税の納期の特例の承認に関する申請書 | 原則毎月支払う源泉所得税を年2回にまとめて納付するための申請書 |
| 青色事業専従者給与に関する届出・変更届出書 | 青色申告をする場合に、家族に支払う給与を経費にするための申請書 |
freee開業での書類作成ステップ
freee開業で書類を作成する、具体的な手順を紹介します。指示に沿って必要事項を記入していくだけです。
Step1:準備
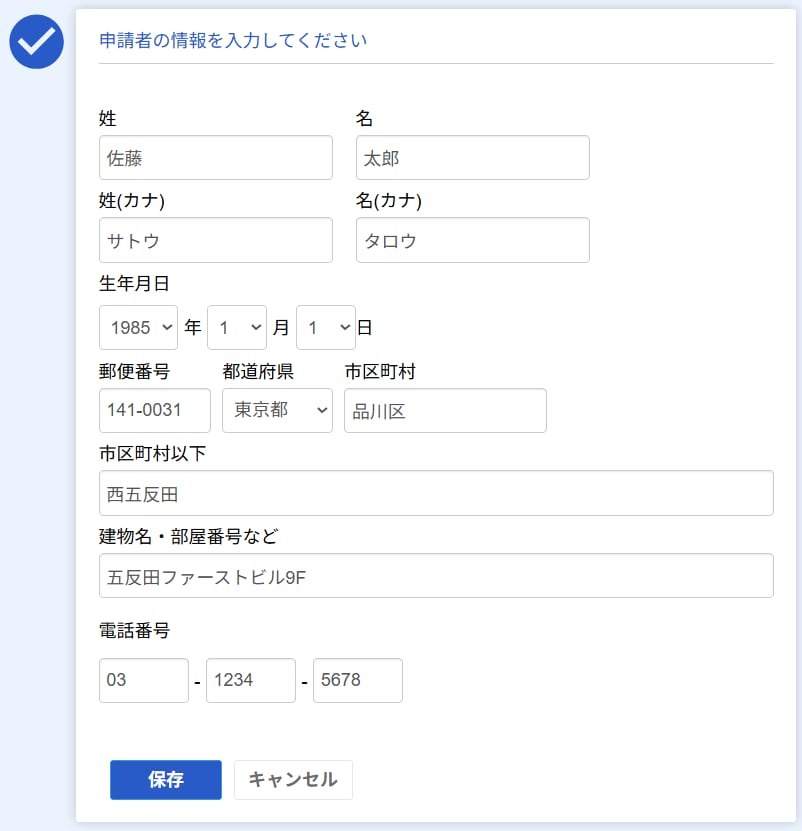
まずは申請者の情報を入力します。
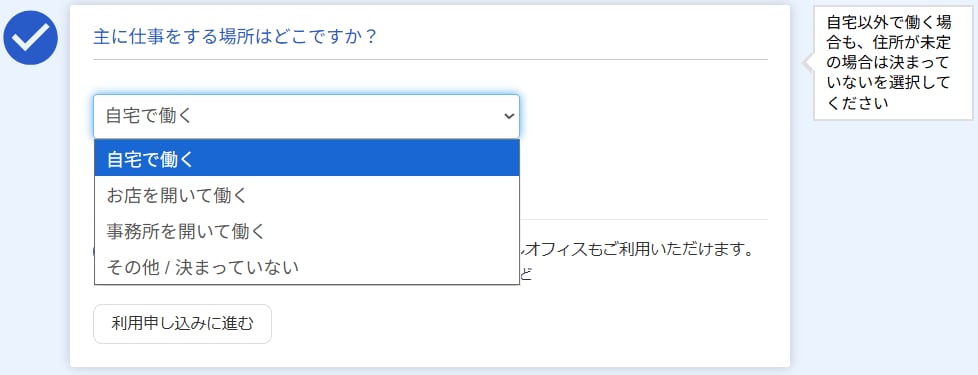
次に、働く場所を選択します。
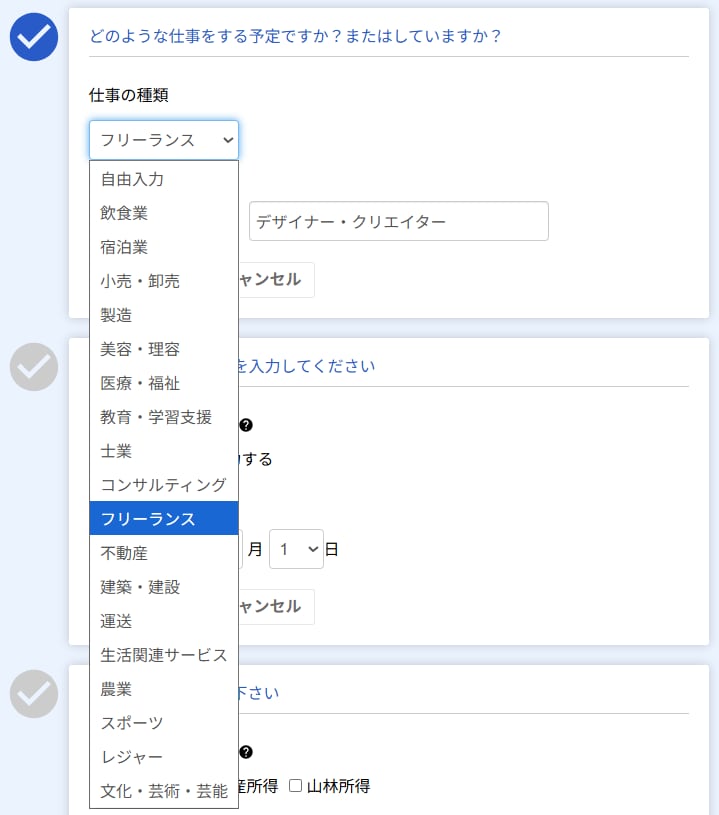
仕事の種類と概要を選択します。迷いやすい業種も選択式で入力しやすくなっています。
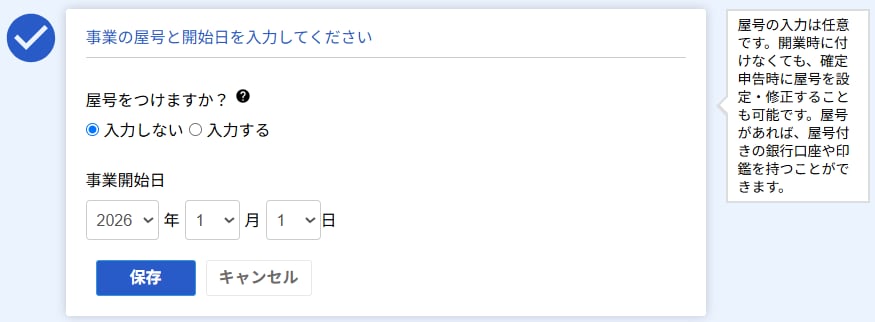
屋号の有無と事業開始日を入力します。屋号が不要の場合は「入力しない」を選択してください。
「入力する」を選ぶと、記入欄が出てきます。
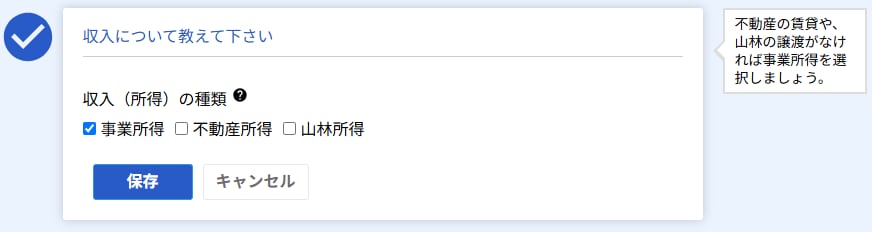
事業所得・不動産所得・山林所得のいずれかを選択します。
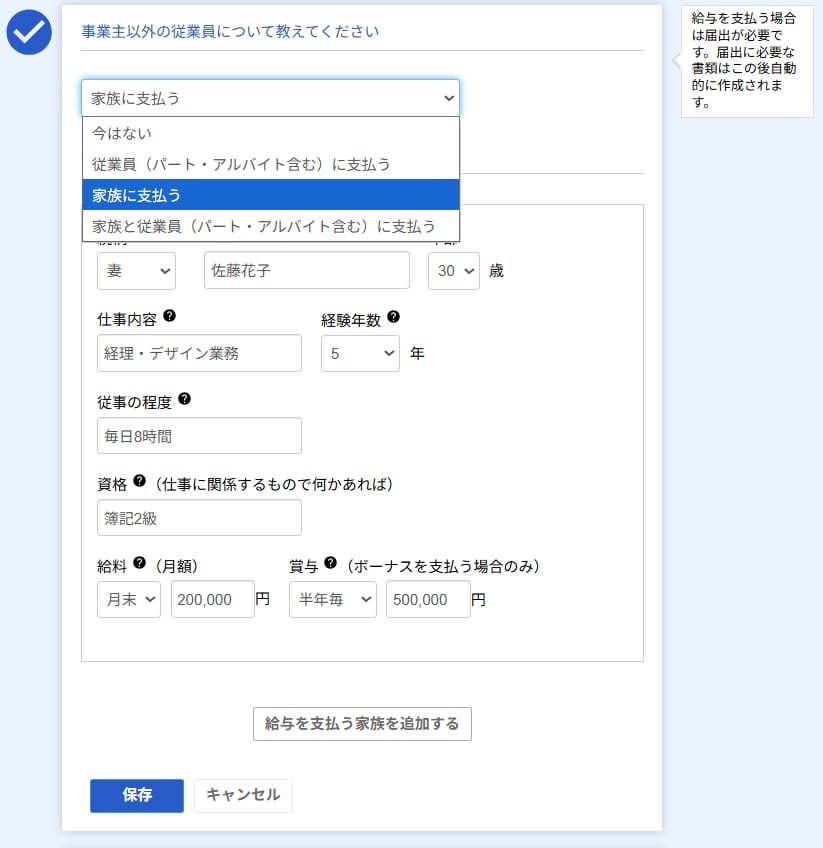
給与を支払う従業員がいる場合は、その詳細を入力します。
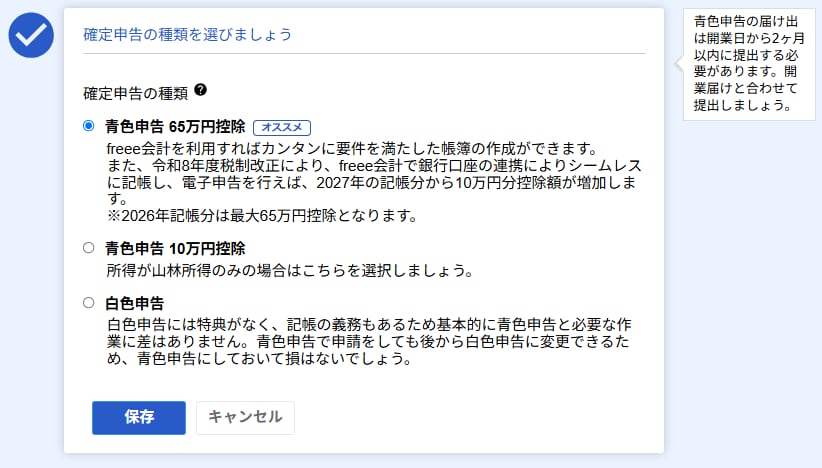
最後に、確定申告の区分を選択します。所得の種類や金額などを踏まえて、適した申告方法を選んでください。
Step2:提出
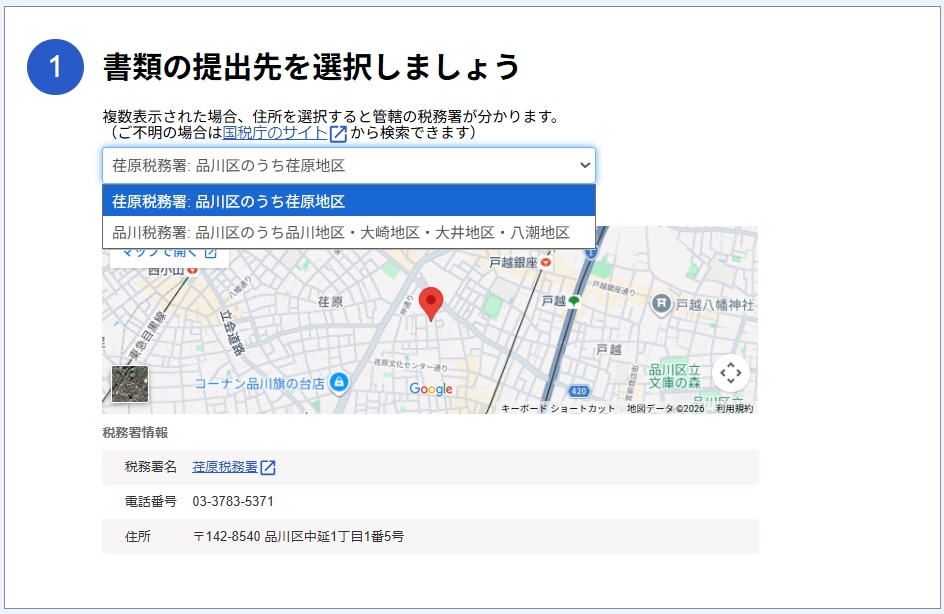
まずは提出先を選択します。
提出候補の地区は、入力した住所をもとにプルダウンで出てきます。地区を選ぶと提出先の税務署が表示されるため、そちらに開業届を提出しましょう。
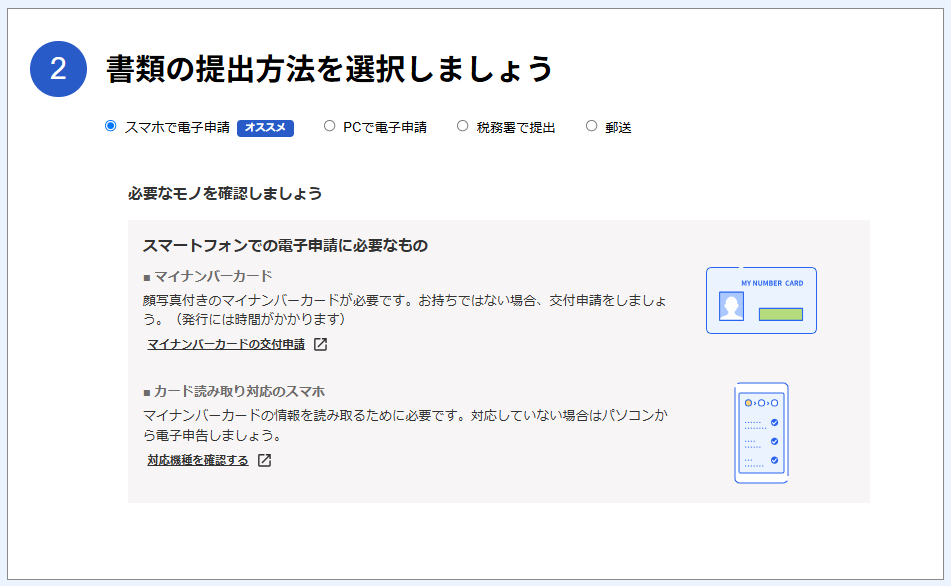
次に、提出方法の選択です。スマホとマイナンバーカードがあれば、作成した開業届をオンラインで提出できます。
税務署への直接訪問や郵送で提出する場合は、書類をすべてプリントアウトします。印刷後、必要箇所に押印とマイナンバー(個人番号)の記載が必要です。
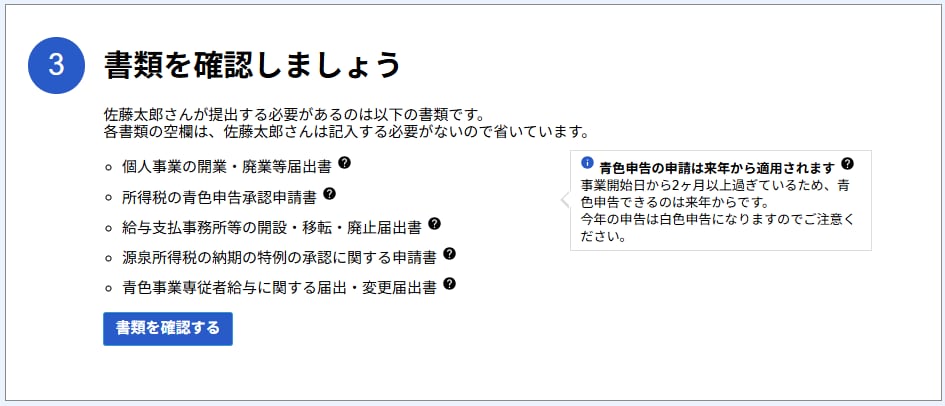
提出前に、必要な書類がそろっているか確認しましょう。
オンラインで提出するときは、マイナポータル経由でe-Taxの連携が必要です。
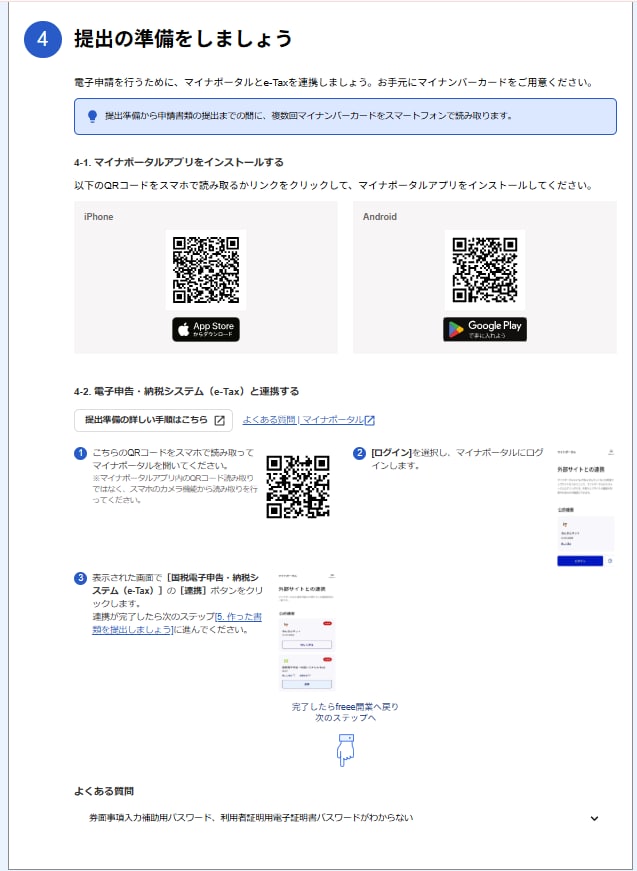
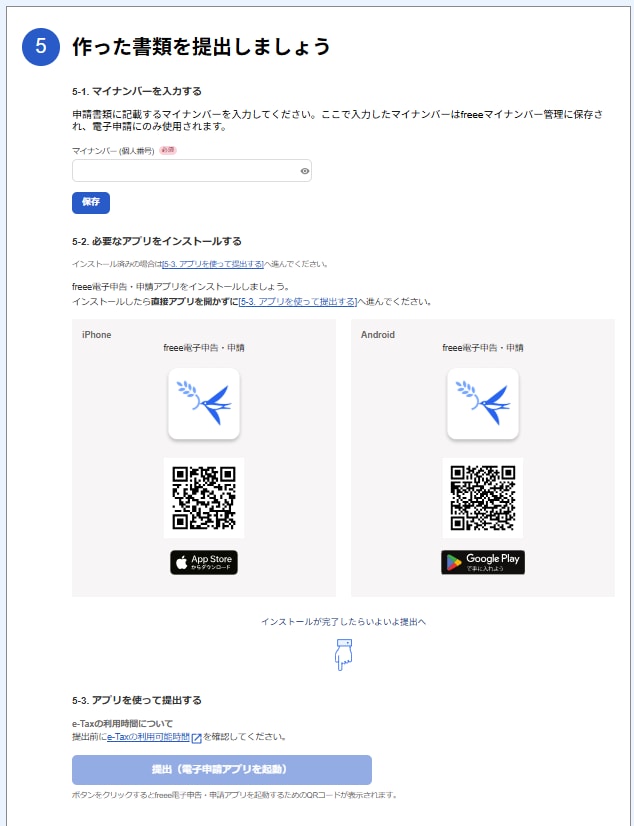
連携が完了したら、マイナンバーを入力しfreee電子申告・申請アプリから必要情報の入力とマイナンバーカードのスキャンを行えば提出完了です。
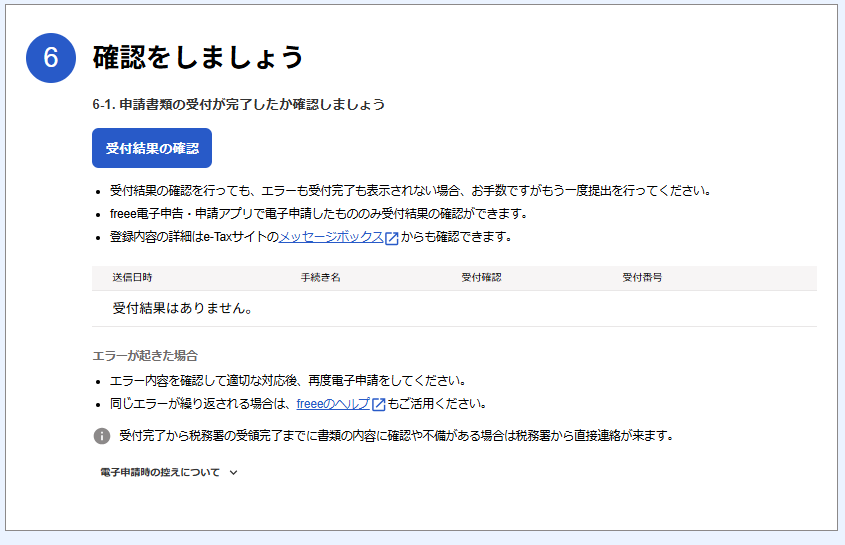
提出後、受付結果の確認も行えます。
事業をスタートする際や、青色申告をしたい場合・切り替えたい場合など、届出が必要な場面は多く手続きは煩雑です。
しかし、freee開業を活用すれば、無料ですぐに届出の作成が完了します。個人で事業を展開する方は、ぜひ利用をご検討ください。
よくある質問
-
給与支払事務所等の開設届出書を提出しないとどうなりますか?
届出未提出への直接の罰則はありません。ただし、源泉所得税の納付に使う納付書が税務署から届かず、源泉徴収や納付の漏れにつながりやすくなります。納期限までに納付できなければ、不納付加算税や延滞税の対象になる可能性がある点に注意が必要です。
詳しくは「給与支払事務所等の開設届出書を提出しなかった場合」で解説しています。
-
従業員に支払う給与が少額で源泉徴収税額がゼロでも提出は必要ですか?
提出は必要です。提出義務は給与を支払う事業者かどうかで判断するもので、源泉徴収する税額の有無では判断しません。給与額が少なく源泉徴収税額が生じない場合でも、給与を支払う以上は源泉徴収義務者にあたります。
詳しくは「給与支払事務所等の開設届出書の提出が必要なケース・不要なケース」で解説しています。
 監修

好川 寛
元国税調査官。国税局では税務相談室・不服審判所等で審理事務を中心に担当。その後、大手YouTuber事務所のトップクリエイターの税務支援、IT企業で税務ソフトウェアの開発に携わる異色の税理士です。